Kapitel 01
Auf einen Blick
- Was ist Continentale SELECT? Ein neuer Krankenvollversicherungstarif der Continentale Krankenversicherung a.G., verkaufsoffen seit November 2026, Bedingungsstand 01.11.2026.
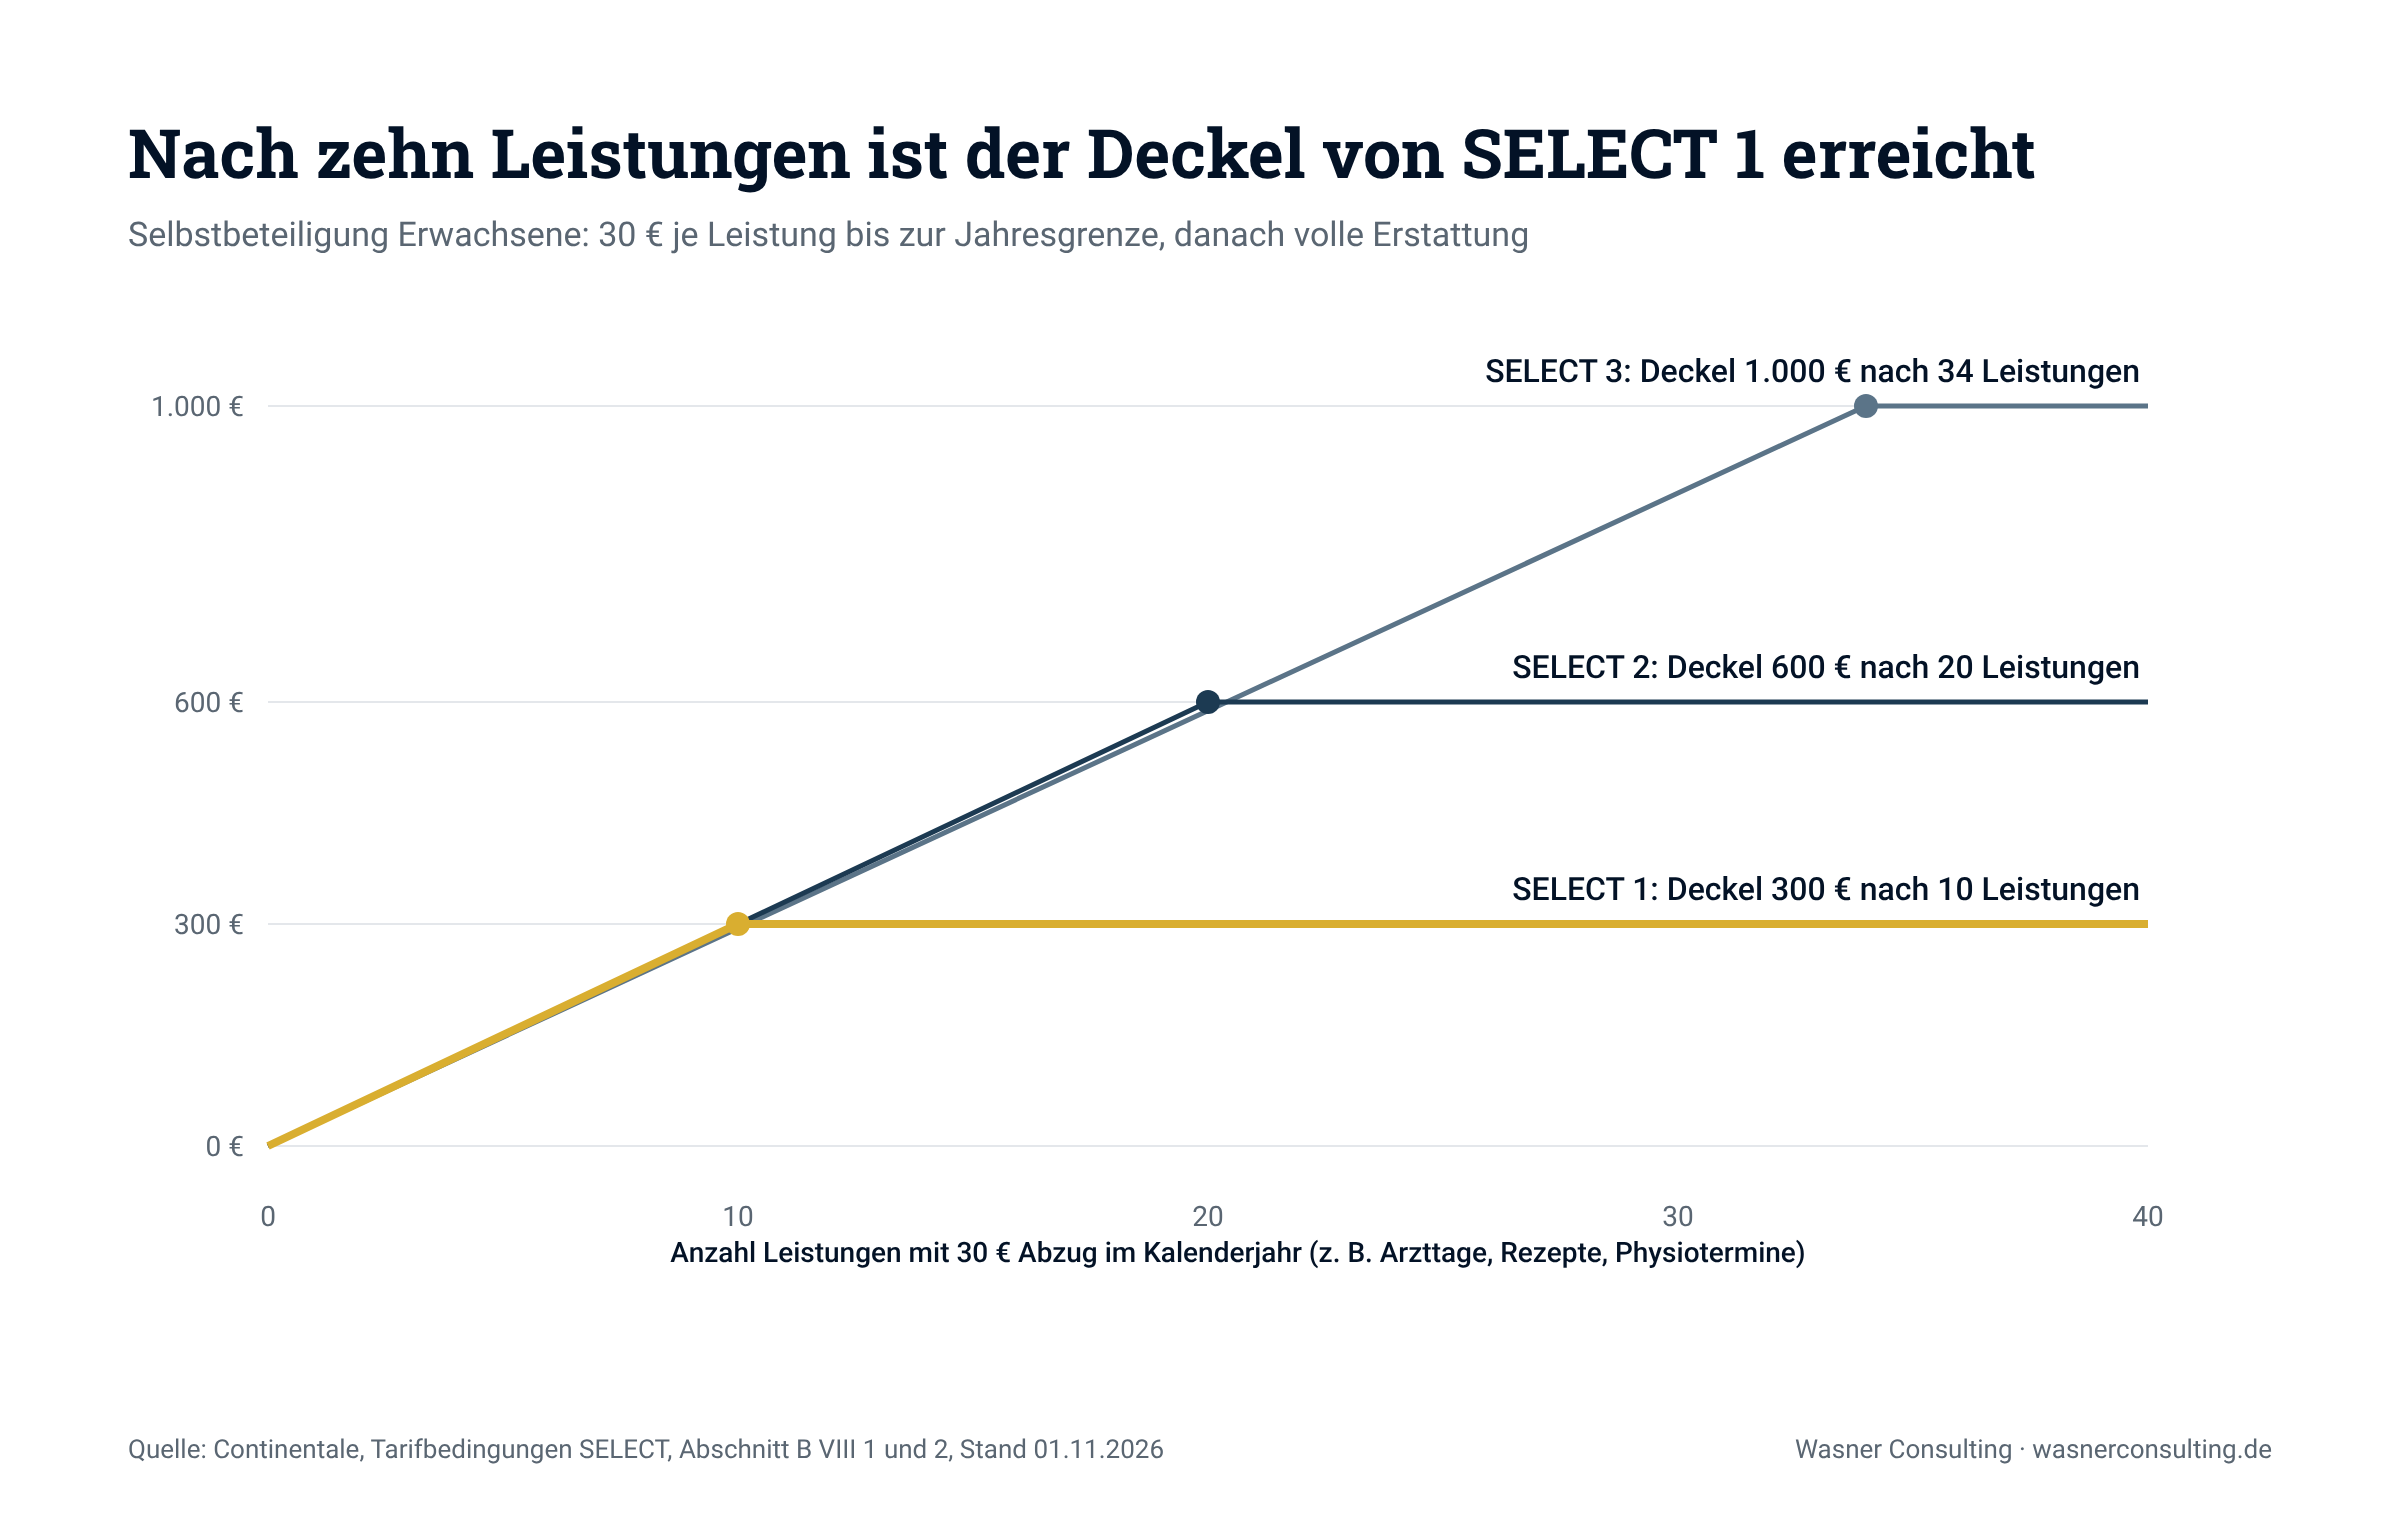
- Drei Tarifstufen, ein Leistungsniveau: SELECT 1, 2 und 3 unterscheiden sich nur im Jahresdeckel der Selbstbeteiligung: 300, 600 oder 1.000 Euro für Erwachsene, die Hälfte für Kinder und Jugendliche.
- Selbstbeteiligung je Leistung statt Jahresselbstbehalt: 30 Euro je Arzttag, je Medikament oder je Heilmitteltag, 60 Euro je Hilfsmittel. Stationäre Leistungen, Zahnersatz, Psychotherapie, Generika und definierte Vorsorge bleiben ohne Abzug.
- Garantierte Beitragsrückerstattung: bis zu 500 Euro je leistungsfreiem Jahr für Erwachsene. Nach dem ersten eingereichten Jahr baut sich der Betrag aber erst über fünf Jahre wieder auf.
- Ambulant ordentlich: Ärztliche Leistungen bis zum GOÄ-Höchstsatz, also dem 3,5-fachen Satz, Heilmittel zu 100 Prozent ohne Preisverzeichnis, offener Hilfsmittelkatalog, Psychotherapie ohne Sitzungsbegrenzung, Heilpraktiker nach GebüH.
- Stationär allein nur Basis: SELECT erstattet die allgemeinen Krankenhausleistungen, also Mehrbettzimmer und diensthabenden Arzt. Zweibettzimmer und Chefarzt gibt es nur über einen separaten Wahlleistungstarif.
- Zahn: 100 Prozent Zahnbehandlung, 80 Prozent Zahnersatz, Implantate und Kieferorthopädie, Zahnstaffel 1.000 / 2.000 / 3.000 Euro in den ersten drei Kalenderjahren.
- Reha: Anschlussheilbehandlung gut geregelt, sonstige Reha bis 150 Prozent der GKV-Sätze. Kurtagegeld mit 30 Euro je Tag eher symbolisch und wenig brauchbar.
Kapitel 02
Einleitung
Mit Continentale SELECT bringt die Continentale im November 2026 einen neuen Volltarif auf den Markt, der die Selbstbeteiligung anders denkt als die meisten Tarife. Statt eines festen Jahresselbstbehalts, der vor der ersten Erstattung vollständig verbraucht sein muss, zahlen Sie einen kleinen Festbetrag je Leistung. Dieser Betrag ist pro Jahr gedeckelt.
In diesem Tarif-Check habe ich das vollständige Bedingungswerk des Tarifs SELECT (Teil II, Stand 01.11.2026) Klausel für Klausel ausgewertet. Jede Aussage zu Leistungen, Grenzen und Fristen ist mit der Fundstelle in den Tarifbedingungen belegt. Wo die Bedingungen etwas nicht regeln oder wo Unterlagen fehlen, schreibe ich das ausdrücklich dazu.
Kein PKV-Tarif ist perfekt. Entscheidend ist, ob die Schwächen eines Tarifs zu Ihrer Lebenssituation passen oder genau dort liegen, wo Sie Schutz brauchen. Darum geht es auf den folgenden Seiten.
Kapitel 03
Fazit im Kurzüberblick: Wie gut ist Continentale SELECT?
Continentale SELECT ist ambulant ein solider Tarif und stationär ohne den Zusatzbaustein nur ein Basistarif. Wer das weiß und den passenden Wahlleistungstarif dazunimmt, bekommt eine solide Absicherung mit einer planbaren Kostenbeteiligung.
Die größten Stärken liegen beim Heilmittel ohne Preisverzeichnis, einem offenen Hilfsmittelkatalog, Psychotherapie ohne Sitzungsgrenze und ohne Selbstbeteiligung, ambulante Pflege und Palliativversorgung auf GKV-ähnlichem Niveau. Hinzu kommen ein echter Wechsel in niedrigere Selbstbeteiligungsstufen ohne Gesundheitsprüfung und eine Beitragsbefreiung in der Elternzeit.
Schwächen sehe ich bei den betraglichen Grenzen für Hörgeräte (1.500 Euro je Ohr und Jahr) und Sehhilfen (300 Euro in zwei Jahren), beim Kurtagegeld, bei der Zahnstaffel in den ersten drei Jahren und vor allem in der Rückerstattungslogik: Wer einmal einreicht, verliert mehr als die 500 Euro des laufenden Jahres.
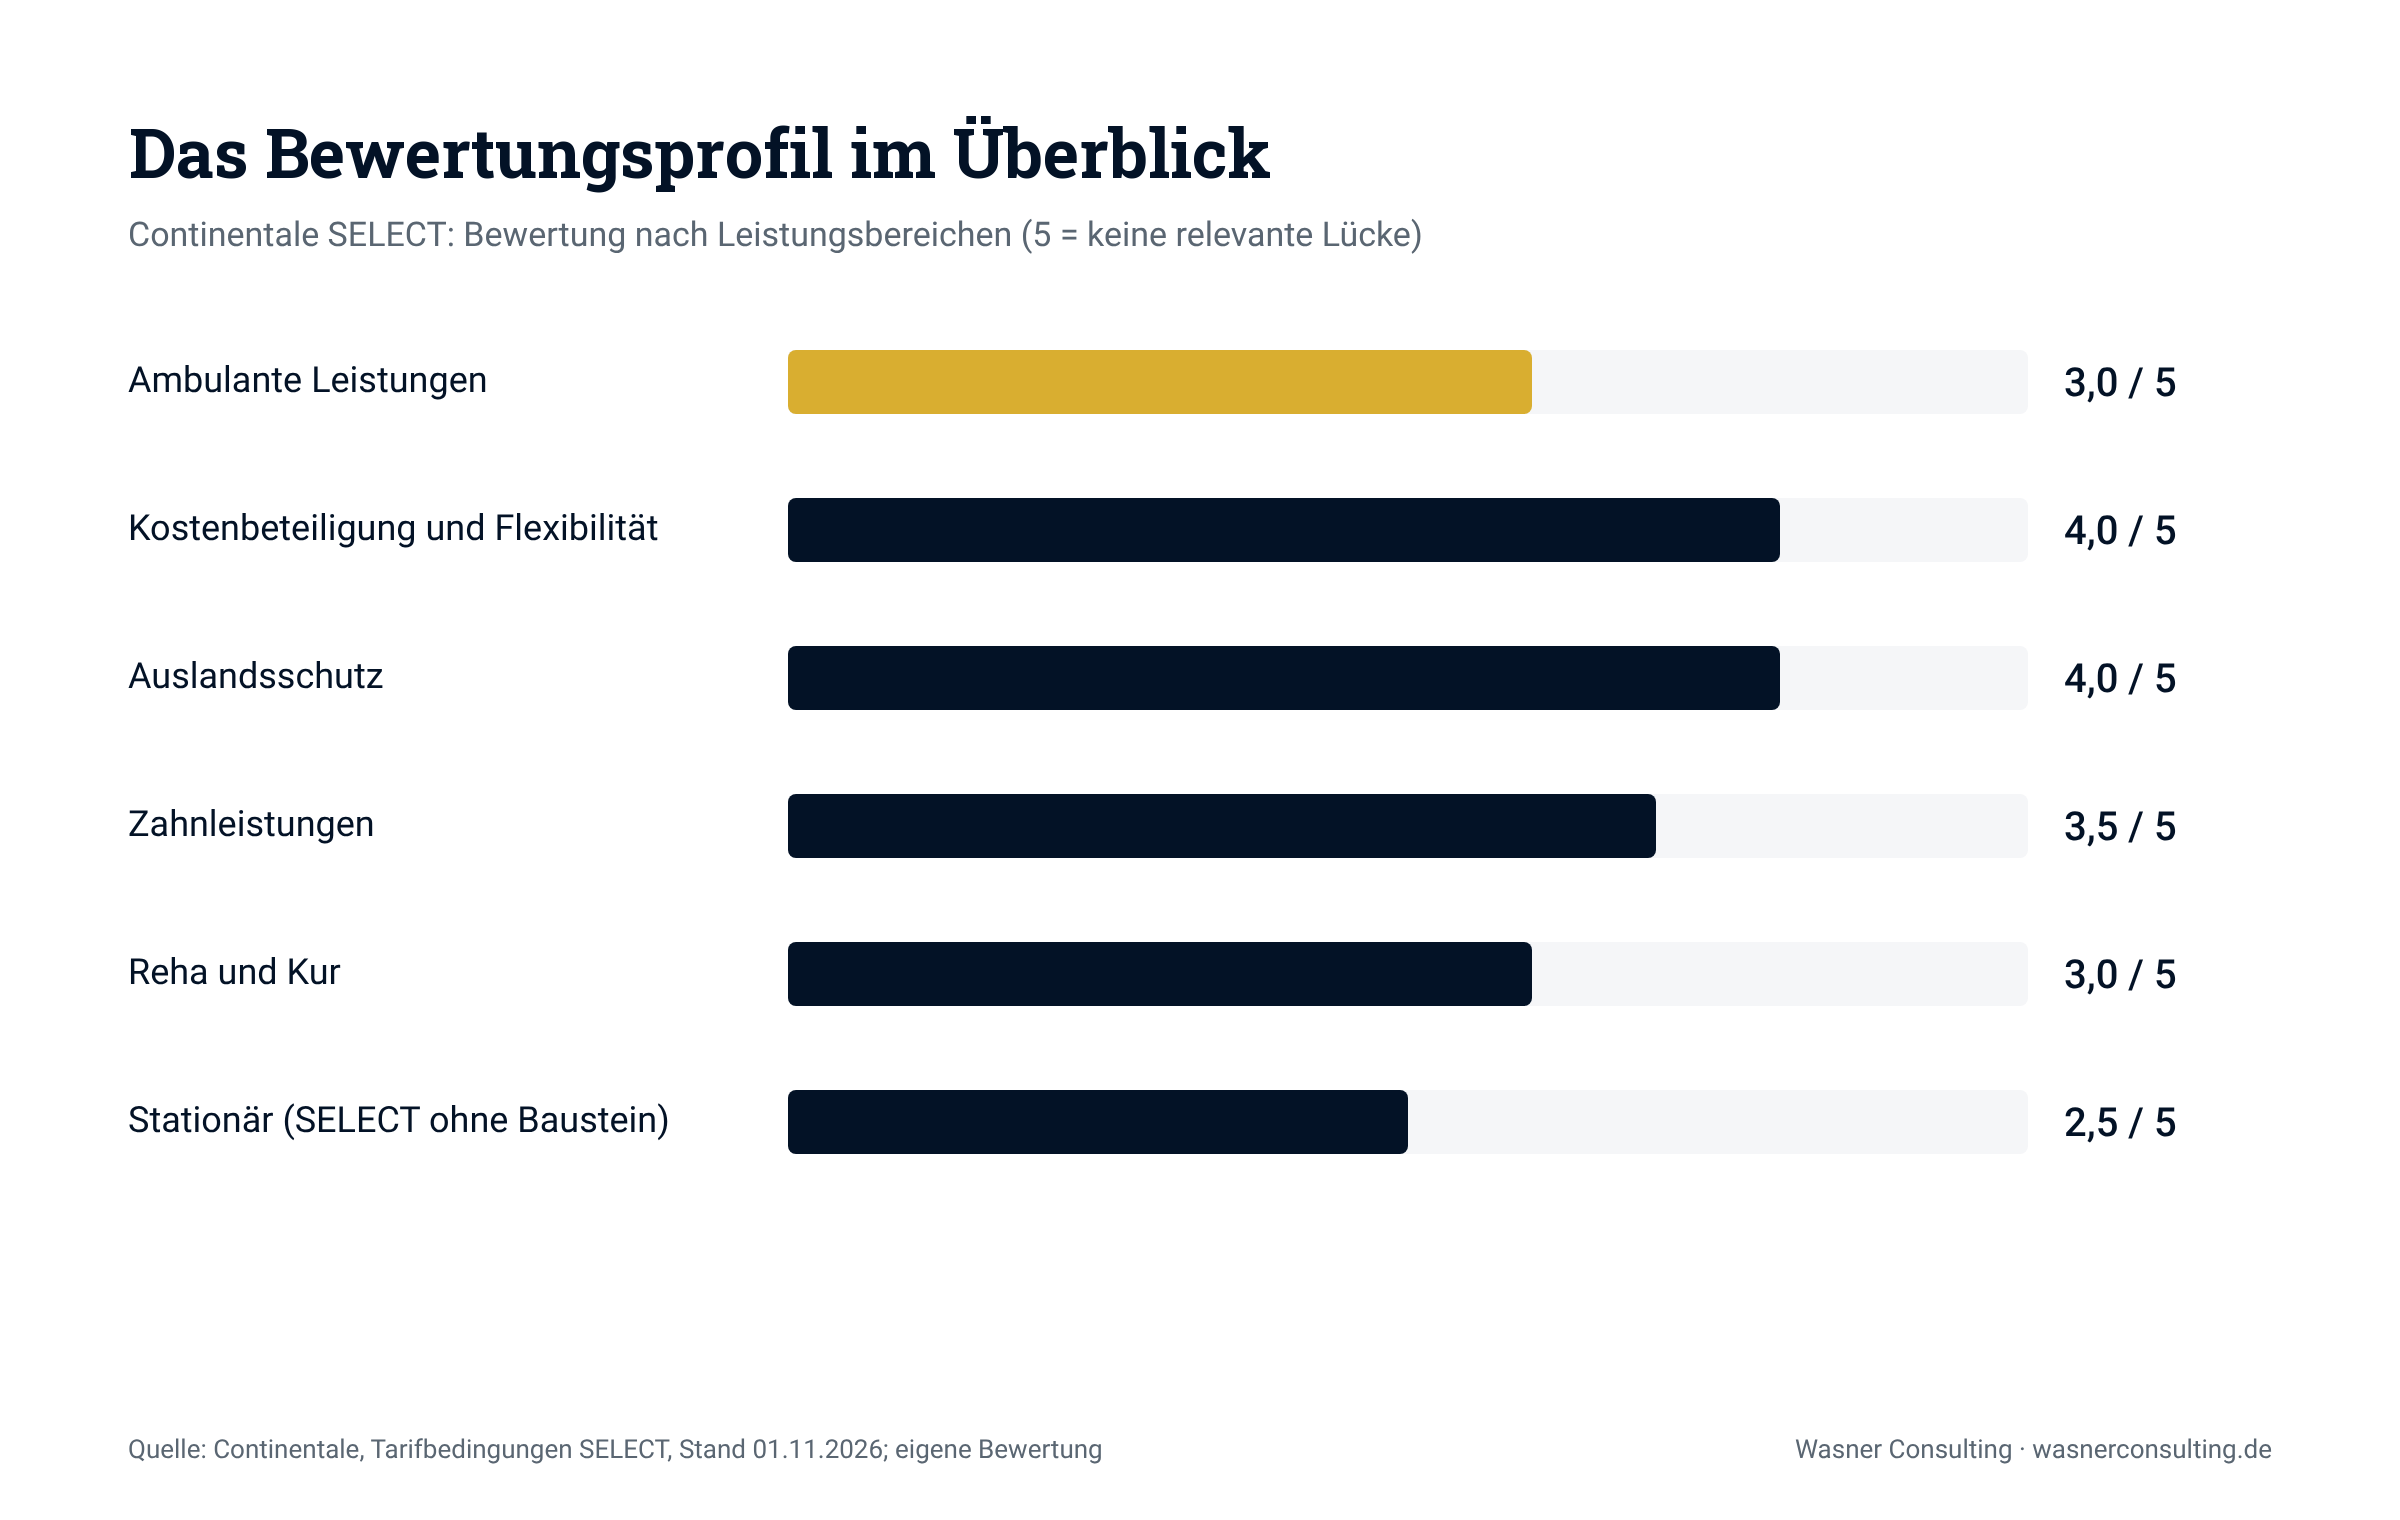
Meine Bewertung nach offengelegten Kriterien
Die Bewertung ist meine subjektive fachliche Einschätzung auf Basis der Tarifbedingunge und keine Note einer Ratingagentur. Maßstab ist ein leistungsstarker Volltarif im deutschen Markt. 5 Punkte bedeuten: Ich sehe in diesem Bereich keine relevante Lücke.
| Bereich | Punkte (von 5) | Begründung in einem Satz |
|---|---|---|
| Ambulante Leistungen | 3 | GOÄ nur bis Höchstsatz, Heilmittel ohne Preisgrenzen, offene Hilfsmittel, Psychotherapie unbegrenzt; Abzug für Hörgeräte- und Sehhilfengrenze. |
| Kostenbeteiligung und Flexibilität | 4 | Gedeckelte Selbstbeteiligung, Optionsrecht bis 50, Elternzeitbefreiung; Abzug für 30 Euro Abzug schon bei kleinen Rechnungen. |
| Auslandsschutz | 4 | Sechs Monate außereuropäisch, ortsübliche Kosten ohne GOÄ-Bindung, Rückholung und Überführung. |
| Zahnleistungen | 3,5 | 100 / 80 Prozent bis Höchstsatz, Material- und Laborkosten ohne eigene Preisliste; Zahnstaffel nur 3.000 Euro in drei Jahren. |
| Reha und Kur | 3 | Anschlussreha und sonstige Reha versichert, aber mit 150-Prozent-Grenze, drei Wochen und drei Jahren Sperrfrist; Kurtagegeld 30 Euro. |
| Stationär (SELECT allein) | 2,5 | Nur allgemeine Krankenhausleistungen, aber Privatkliniken bis 200 Prozent und gute Pflegeübergänge. Mit Wahlleistungsbaustein deutlich höher. |
Kapitel 04
Die Continentale als Unternehmen
Die Continentale Krankenversicherung a.G. ist ein Versicherungsverein auf Gegenseitigkeit (VVaG) mit Sitz in Dortmund und steht an der Spitze des Continentale Versicherungsverbundes. Gegründet wurde sie 1926 von Anhängern der Naturheilkunde. Als Verein gehört sie ihren Mitgliedern, also den Versicherten, und nicht externen Aktionären. Kerngeschäft ist laut eigenem Geschäftsbericht die Vollversicherung.
Für Sie als Versicherten ist die Rechtsform kein Qualitätssiegel, aber sie hat eine praktische Folge: Überschüsse fließen nicht an Anteilseigner, sondern bleiben im Kollektiv, etwa über die erfolgsabhängige Beitragsrückerstattung oder die Limitierung von Beitragserhöhungen (Tarif SELECT, Abschnitt F, Verweis auf die Satzung).
Kennzahlen 2025
| Kennzahl | Wert | Quelle |
|---|---|---|
| Gebuchte Bruttobeiträge Krankenversicherung | 2.089,2 Mio. Euro (Vorjahr 1.913,7 Mio. Euro) | Konzerngeschäftsbericht 2025, S. 12 |
| Verwaltungskostenquote | 2,3 % | Konzerngeschäftsbericht 2025, S. 12 |
| Abschlusskostenquote | 6,9 % | Konzerngeschäftsbericht 2025, S. 12 |
| Nettoverzinsung | 2,6 % | Konzerngeschäftsbericht 2025, S. 12 |
| Solvenzquote (SCR-Quote) | 303,5 % (Vorjahr 608,0 %) | Bericht über Solvabilität und Finanzlage 2025, zitiert nach transparent-beraten.de |
| Marktanteil nach Beiträgen | 3,82 %, Rang 9 im PKV-Markt | Versicherungsbote, Solvenzcheck 2025 |
| BaFin-Beschwerden 2024 | 35 Beschwerden bei rund 1,3 Mio. Verträgen | Versicherungsbote nach BaFin-Statistik 2024 |
Wie ich die Zahlen einordne: Eine Verwaltungskostenquote von 2,3 Prozent ist schlank. Die Solvenzquote hat sich gegenüber dem Vorjahr etwa halbiert, liegt mit 303,5 Prozent aber weiterhin beim Dreifachen der aufsichtsrechtlichen Mindestanforderung von 100 Prozent. Zu beachten ist immer, dass Bilanzkennzahlen immer nur eine Momentaufnahme sind und eine Prognose für die Zukunft mit Vorsicht zu wagen ist.
Welche Kennzahlen für die Beitragsstabilität wirklich aussagekräftig sind und welche eher Marketing, erkläre ich ausführlich im Beitrag zu den Bilanzkennzahlen in der PKV.
Kapitel 05
Tarifstruktur von Continentale SELECT: Selbstbeteiligung, Rückerstattung und Optionsrecht
Drei Tarifstufen mit identischen Leistungen
Continentale SELECT gibt es in drei Stufen. Sie unterscheiden sich ausschließlich in der Obergrenze der Selbstbeteiligung je Kalenderjahr (Tarif SELECT, Abschnitt A 4 und B VIII 2). Der Leistungsumfang ist in allen Stufen gleich.
| Tarifstufe | Deckel Erwachsene (ab 21) | Deckel Kinder und Jugendliche (bis 20) |
|---|---|---|
| SELECT 1 | 300 Euro | 150 Euro |
| SELECT 2 | 600 Euro | 300 Euro |
| SELECT 3 | 1.000 Euro | 500 Euro |
Die Personengruppen sind in Abschnitt A 3 definiert: Kinder bis einschließlich Alter 15, Jugendliche von 16 bis 20, Erwachsene ab 21. Das Alter berechnet sich aus Kalenderjahr minus Geburtsjahr. Ab dem Kalenderjahr nach Vollendung des 20. Lebensjahres gilt der Erwachsenenbeitrag (Abschnitt C 1).
Beginnt der Vertrag nicht am 1. Januar, sinkt der Deckel im ersten Jahr um ein Zwölftel je fehlendem Monat (B VIII 2). Das ist fair gelöst. Bei unterjähriger Beendigung wird der Deckel dagegen nicht gekürzt.
So funktioniert die Selbstbeteiligung je Leistung
Der Begriff „leistungsdynamische Selbstbeteiligung“ aus den Vertriebsunterlagen ist sperrig. Gemeint ist damit das Folgende: Von jeder erstattungsfähigen Leistung wird ein fester Betrag abgezogen, bis der Jahresdeckel erreicht ist. Danach erstattet der Tarif Continentale SELECT ohne weiteren Abzug.
| Leistung | Abzug je Einheit | Fundstelle |
|---|---|---|
| Ärztliche Leistungen | 30 Euro je Behandlungstag bei einem Arzt | B VIII 1 a |
| Laborarzt oder andere beauftragte Ärzte | eigener Abzug von 30 Euro je Arzt und Tag | B VIII 1 a Satz 2 |
| Heilpraktiker | 30 Euro je Behandlungstag | B VIII 1 e |
| Arznei- und Verbandmittel (außer Generika) | 30 Euro je Mittel | B VIII 1 h |
| Heilmittel (z. B. Physiotherapie) | 30 Euro je Heilmittel und Behandlungstag | B VIII 1 i |
| Hilfsmittel (außer apparative Hörgeräte) | 60 Euro je Hilfsmittel | B VIII 1 j |
| Zahnbehandlung | 30 Euro je Behandlungstag beim Zahnarzt | B VIII 1 p |
| Digitale Gesundheitsanwendungen | 30 Euro je Verordnung | B VIII 1 n |
| Fahrten und Krankentransporte | 30 Euro je Fahrt (Hin- und Rückfahrt zählen teils als eine) | B VIII 1 o |
Ist eine Rechnung kleiner als 30 Euro, wird nur der Rechnungsbetrag angerechnet (B VIII 1 letzter Satz). Sie zahlen also nie mehr als die Rechnung.
Ohne jeden Abzug bleiben (B VIII 3): ambulante Anschlussreha, Psychotherapie, Generika, apparative Hörgeräte, Sehhilfen, Augenlaser, Standardimpfungen nach STIKO samt RSV-Prophylaxe, Vorsorge nach gesetzlichen Programmen, zahnärztliche Prophylaxe, Zahnersatz, Implantate, Kieferorthopädie und Funktionsdiagnostik. Stationäre Leistungen, medizinische Reha, Kurtagegeld, Bergung und Auslandsrückholung (B III bis B VII) sind ebenfalls frei von Selbstbeteiligung.
Zwei Details, die in der Praxis Geld kosten: Erstens zählt eine separate Laborrechnung als eigene ärztliche Leistung mit eigenem 30-Euro-Abzug. Zweitens werden bei Physiotherapie mit zwei verschiedenen Heilmitteln am selben Tag (z. B. Krankengymnastik plus Wärmetherapie) nach dem Wortlaut „je Heilmittel an einem Behandlungstag“ zweimal 30 Euro angesetzt.
Drei Rechenbeispiele für Erwachsene
Die Beispiele sind bewusst vereinfacht und verwenden angenommene Rechnungsbeträge; sie illustrieren also die Mechanik des Selbstbehaltes, die medizinischen Kosten sind hier aus bewusst fiktiv angesetzt,
| Szenario | Kosten im Jahr | Summe der Abzüge vor Deckel | Erstattung SELECT 1 | Erstattung SELECT 2 | Erstattung SELECT 3 |
|---|---|---|---|---|---|
| Wenig: 3 Hausarzttermine à 50 Euro, 1 Markenmedikament 20 Euro | 170 Euro | 110 Euro | 60 Euro | 60 Euro | 60 Euro |
| Mittel: 8 Arzttage à 90 Euro, 4 Markenmedikamente à 40 Euro, 6 Physiotermine à 45 Euro | 1.150 Euro | 540 Euro | 850 Euro | 610 Euro | 610 Euro |
| Viel: chronische Behandlung, 25 Arzttage, 20 Rezepte, 30 Physiotermine | 4.000 Euro (angenommen) | 2.250 Euro | 3.700 Euro | 3.400 Euro | 3.000 Euro |
Im mittleren Szenario sieht man den Unterschied zu einem klassischen Jahresselbstbehalt: Bei SELECT 2 und 3 bleibt der Deckel unerreicht, Sie zahlen also deutlich weniger als die nominale Stufe. Bei einem Jahresselbstbehalt von 1.000 Euro hätten Sie in diesem Szenario nur 150 Euro erstattet bekommen.
Die Beitragsrückerstattung: 500 Euro sind garantiert, aber es gibt einen kleinen Haken
Die garantierte pauschale Beitragsrückerstattung ist in Abschnitt E geregelt. Der Grundbetrag liegt bei 100 Euro für Erwachsene und 50 Euro für Kinder und Jugendliche (E 3). Solange Sie seit Versicherungsbeginn nie Leistungen beantragt haben, zahlt die Continentale jedes Jahr das Fünffache, also 500 Euro beziehungsweise 250 Euro.
Der Haken steckt in der Staffel: Haben Sie in einem Jahr Leistungen beantragt, gibt es für dieses Jahr nichts. Danach beginnt die Staffel von vorn: Nach einem leistungsfreien Jahr erhalten Sie das Einfache (100 Euro), nach zwei Jahren das Zweifache, erst nach fünf aufeinanderfolgenden leistungsfreien Jahren wieder 500 Euro.
| Jahr | Ohne Einreichung | Einreichung im Jahr 3 | Differenz |
|---|---|---|---|
| 1 | 500 Euro | 500 Euro | 0 |
| 2 | 500 Euro | 500 Euro | 0 |
| 3 | 500 Euro | 0 Euro (Leistungsjahr) | 500 Euro |
| 4 | 500 Euro | 100 Euro | 400 Euro |
| 5 | 500 Euro | 200 Euro | 300 Euro |
| 6 | 500 Euro | 300 Euro | 200 Euro |
| 7 | 500 Euro | 400 Euro | 100 Euro |
| 8 | 500 Euro | 500 Euro | 0 |
| Summe | 1.500 Euro |
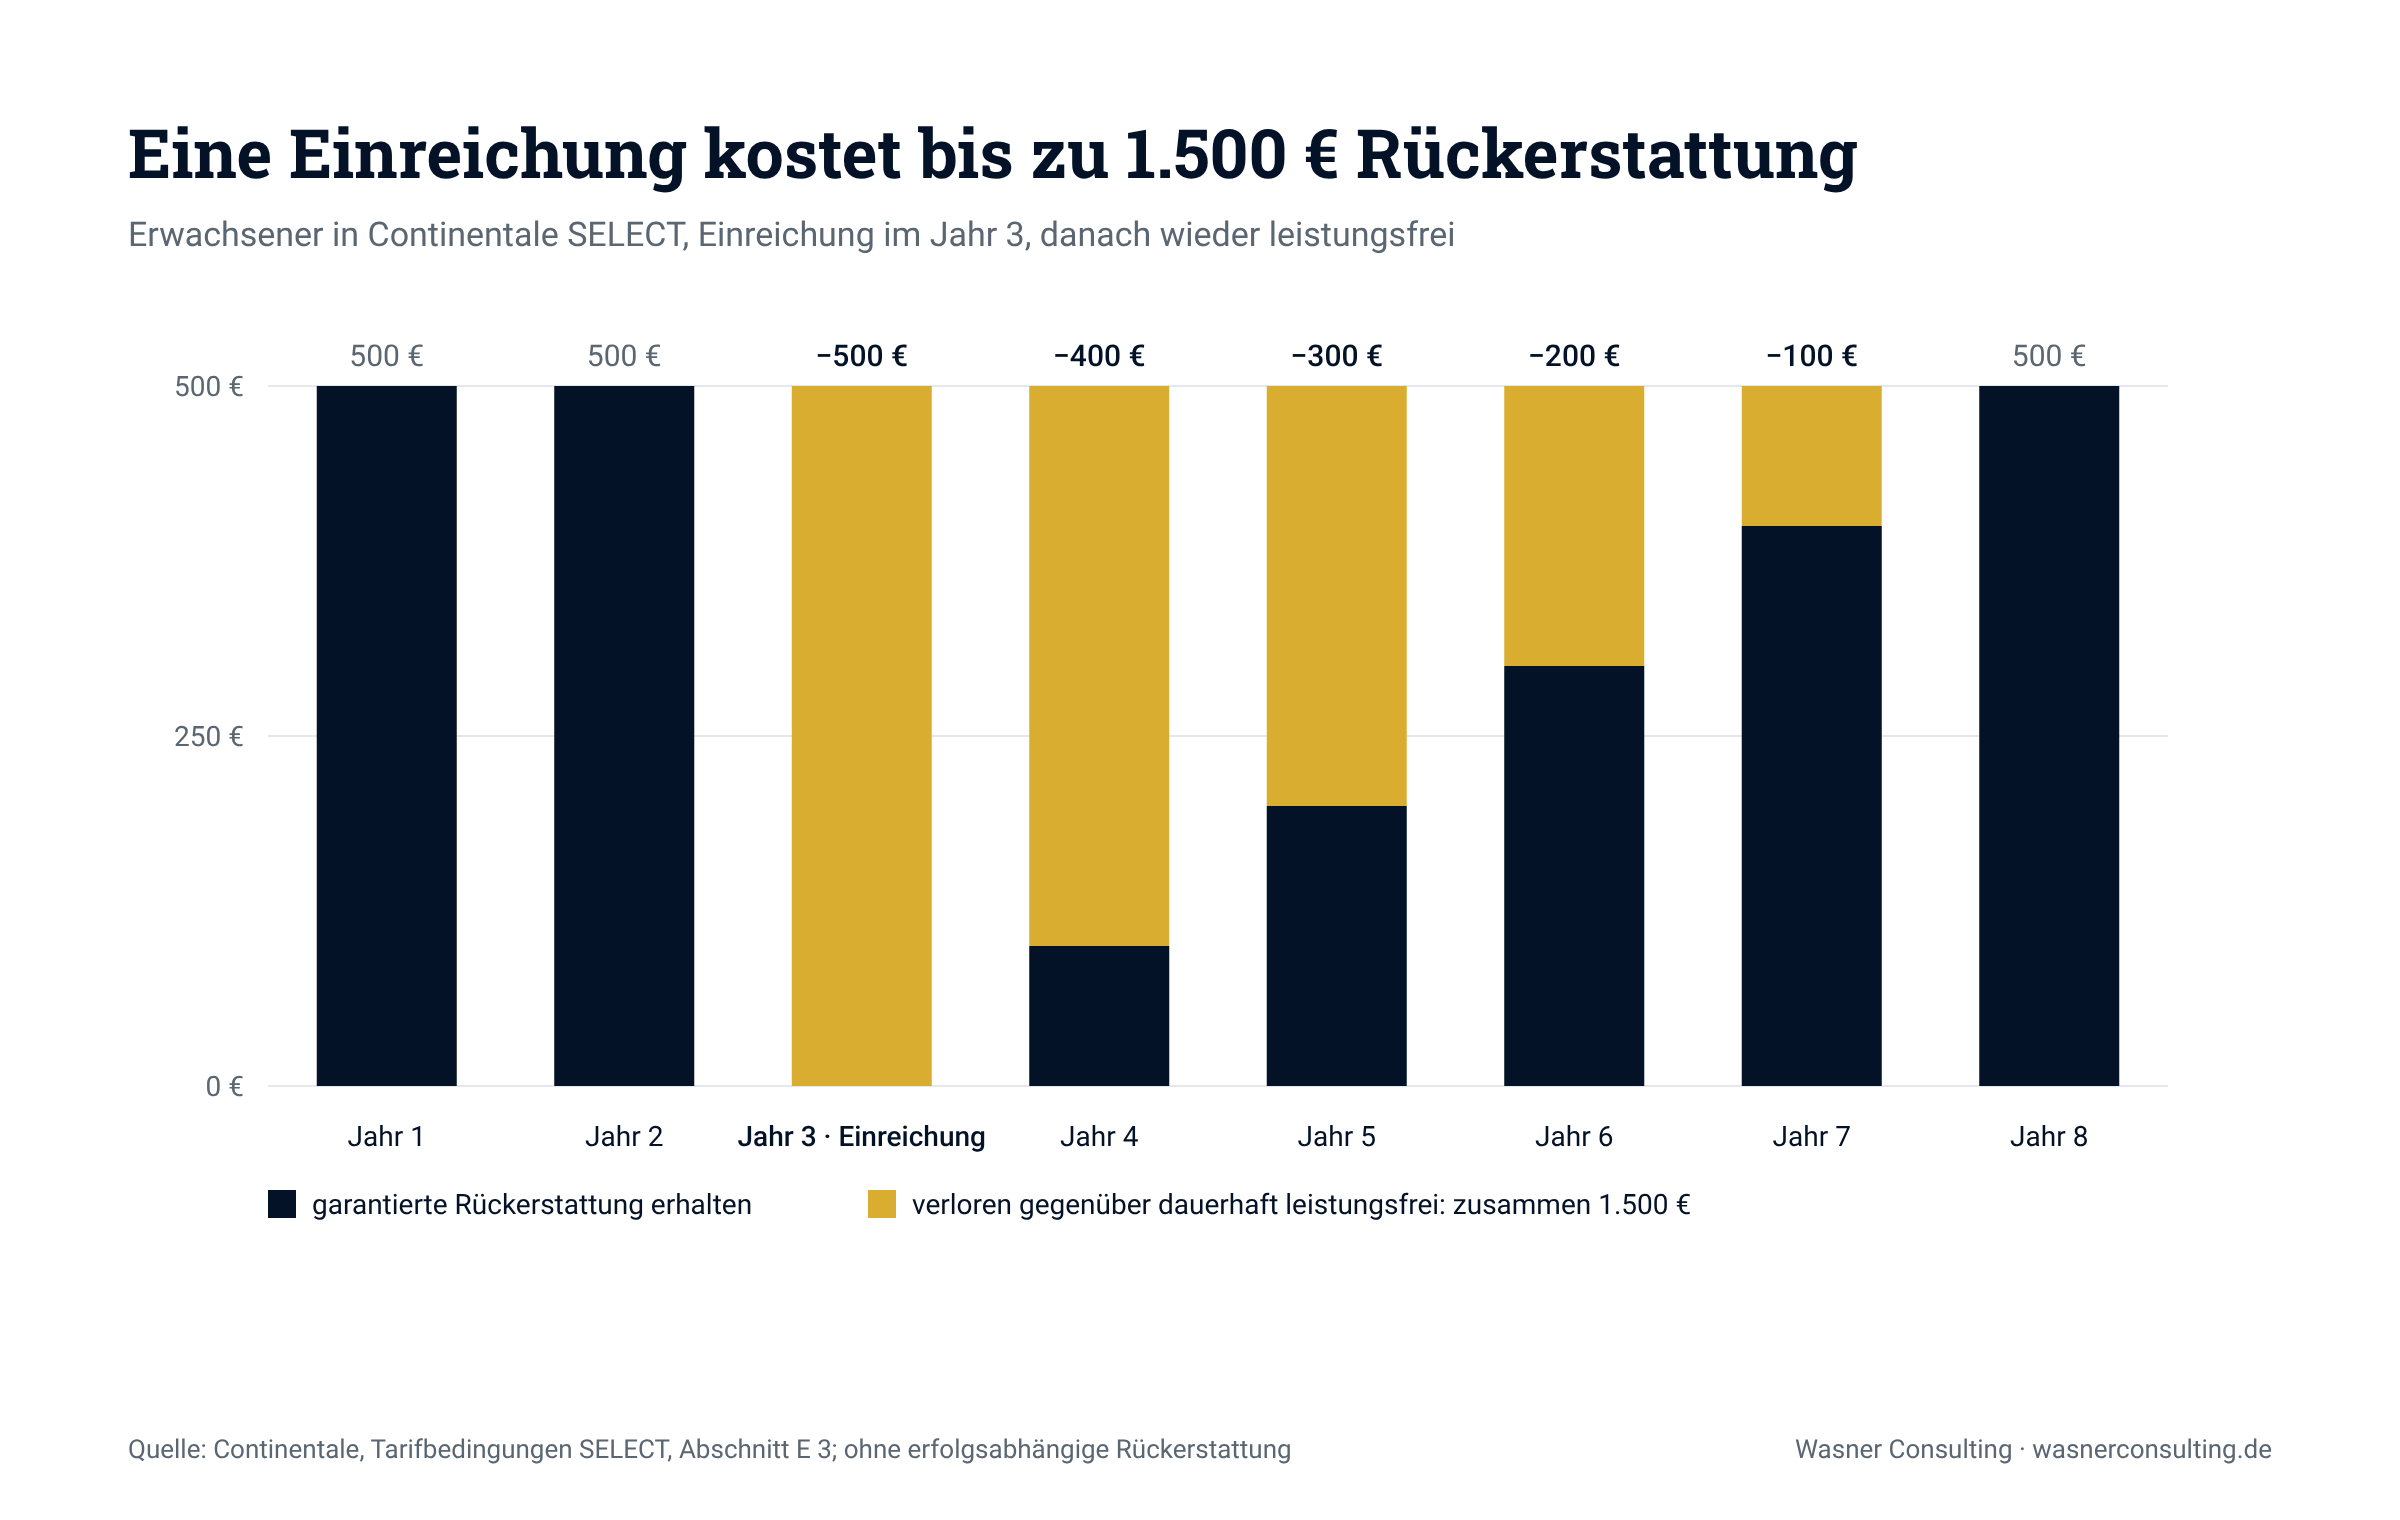
Für einen Erwachsenen, der in den Folgejahren sonst leistungsfrei geblieben wäre, kostet eine einzige Einreichung bis zu 1.500 Euro garantierter Rückerstattung. Hinzu kommt gegebenenfalls die erfolgsabhängige Rückerstattung. Bei Kindern halbiert sich der Betrag auf 750 Euro.
Rechnen Sie bei konkreten Rechnungen deshalb nicht nur gegen die 500 Euro des laufenden Jahres. Erwarten Sie ohnehin in den nächsten Jahren Behandlungen, ist der Verlust kleiner. Sind Sie kerngesund, ist er größer, als es auf den ersten Blick wirkt.
Weitere Voraussetzungen und Details (E 1 bis E 4):
- Leistungsfrei heißt: keine Leistungen nach B I bis B VII beantragt. Maßgeblich ist also schon das Einreichen.
- Unschädlich sind Vorsorge, Standardimpfungen nach STIKO einschließlich RSV-Prophylaxe und zahnärztliche Prophylaxe, jeweils nach dem Leistungsverzeichnis „Vorsorge und Schutzimpfung“, sowie die Beitragsbefreiung in der Elternzeit. Reiseimpfungen und Indikationsimpfungen sind dagegen nicht ausdrücklich ausgenommen.
- Die Beiträge müssen bis zum 31.12. vollständig und ohne gerichtliches Mahnverfahren gezahlt sein, und der Vertrag muss am 1.7. des Folgejahres ungekündigt bestehen.
- Der Grundbetrag ist auf ein Zwölftel der im Jahr gezahlten SELECT-Beiträge (ohne gesetzlichen Zuschlag) begrenzt und wird bei unterjährigem Beginn anteilig gekürzt.
- Erhöhen sich die Neugeschäftsbeiträge, steigt der Grundbetrag um 3 Prozent, aufgerundet auf volle 5 Euro (Erwachsene) beziehungsweise 2,50 Euro (Kinder und Jugendliche).
Erfolgsabhängige Rückerstattung: Die garantierte Rückerstattung durch eine erfolgsabhängige ergänzt werden, derzeit nach Informationen der Continentale mit bis zu drei Monatsbeiträgen dargestellt. Sie steht unter dem Vorbehalt des Beschlusses der Mitgliedervertreterversammlung und ist nicht garantiert. In den Tarifbedingungen selbst wird nur auf die Satzung verwiesen (Abschnitt F), die Informationen hierzu liegen uns nur durch ein „vertriebliches Highlight-Blatt“ vor.
Steuerlicher Hinweis: Eine Beitragsrückerstattung mindert im Jahr des Zuflusses die als Sonderausgaben abziehbaren Krankenversicherungsbeiträge. Selbst getragene Krankheitskosten, um die Rückerstattung zu erhalten, sind keine Beiträge und können nicht gegengerechnet werden (BFH, Urteil vom 29.11.2017, X R 3/16; zum Selbstbehalt BFH, Urteil vom 01.06.2016, X R 43/14). Der wirtschaftliche Wert der Rückerstattung liegt deshalb unter dem Nominalbetrag. Die Details klären Sie bitte mit Ihrer Steuerberatung.
Das Optionsrecht: Wechsel in eine niedrigere Selbstbeteiligung ohne Gesundheitsprüfung
Abschnitt B IX gibt Ihnen das Recht, in eine Tarifstufe mit niedrigerem Selbstbeteiligungsdeckel zu wechseln, ohne erneute Risikoprüfung. Die Bedingungen regeln dies wie folgt:
- Antrag jeweils bis zum 31.12., Wirkung zum 1.1. des Folgejahres.
- Letztmals in dem Kalenderjahr, in dem die versicherte Person 50 wird.
- Höchstens zweimal je versicherter Person während der gesamten Vertragslaufzeit.
- Zwischen dem ersten und dem zweiten Wechsel müssen mindestens drei Kalenderjahre liegen.
Das Optionsrecht führt nur in eine niedrigere Selbstbeteiligung, also von SELECT 3 zu SELECT 2 oder 1. Mehr Leistung, etwa einen stationären Wahlleistungstarif, regelt es nicht.
Vertragslaufzeit und Beitragsanpassung
Der Vertrag läuft zunächst zwei Versicherungsjahre und verlängert sich dann jeweils um ein Jahr (A 9). Das entspricht § 205 Abs. 1 VVG. Ein ordentliches Kündigungsrecht des Versicherers besteht in der substitutiven Krankenversicherung nicht (§ 206 Abs. 1 VVG).
Die Continentale vergleicht mindestens jährlich die kalkulierten mit den tatsächlichen Leistungen und Sterbewahrscheinlichkeiten, getrennt für Kinder und Jugendliche bis 20 sowie für Erwachsene (Abschnitt G). Ab einer Abweichung von mehr als 5 Prozent werden die Beiträge überprüft und mit Zustimmung des Treuhänders angepasst. Der gesetzliche Schwellenwert für die Versicherungsleistungen liegt bei 10 Prozent; § 155 Abs. 3 Satz 2 VAG erlaubt einen niedrigeren Wert in den Bedingungen. Der BGH hat Anpassungsklauseln mit einem zusätzlichen 5-Prozent-Schwellenwert grundsätzlich als wirksam angesehen (vgl. BGH, Urteil vom 22.06.2022, IV ZR 253/20; BGH, Urteil vom 12.07.2023, IV ZR 347/22).
Das führt eher zu häufigeren, dafür kleineren Anpassungen statt seltener großer Sprünge. Wie Sie sich gegen Beitragserhöhungen wehren oder innerhalb der Continentale wechseln können, lesen Sie in meinen Beiträgen zur PKV-Beitragserhöhung und zum Tarifwechsel nach § 204 VVG.
Kapitel 06
Die Leistungen von Continentale SELECT im Überblick
Die folgenden Tabellen fassen die Leistungen zusammen. Jede Zeile nennt die Fundstelle in Teil II der Tarifbedingungen (Stand 01.11.2026).
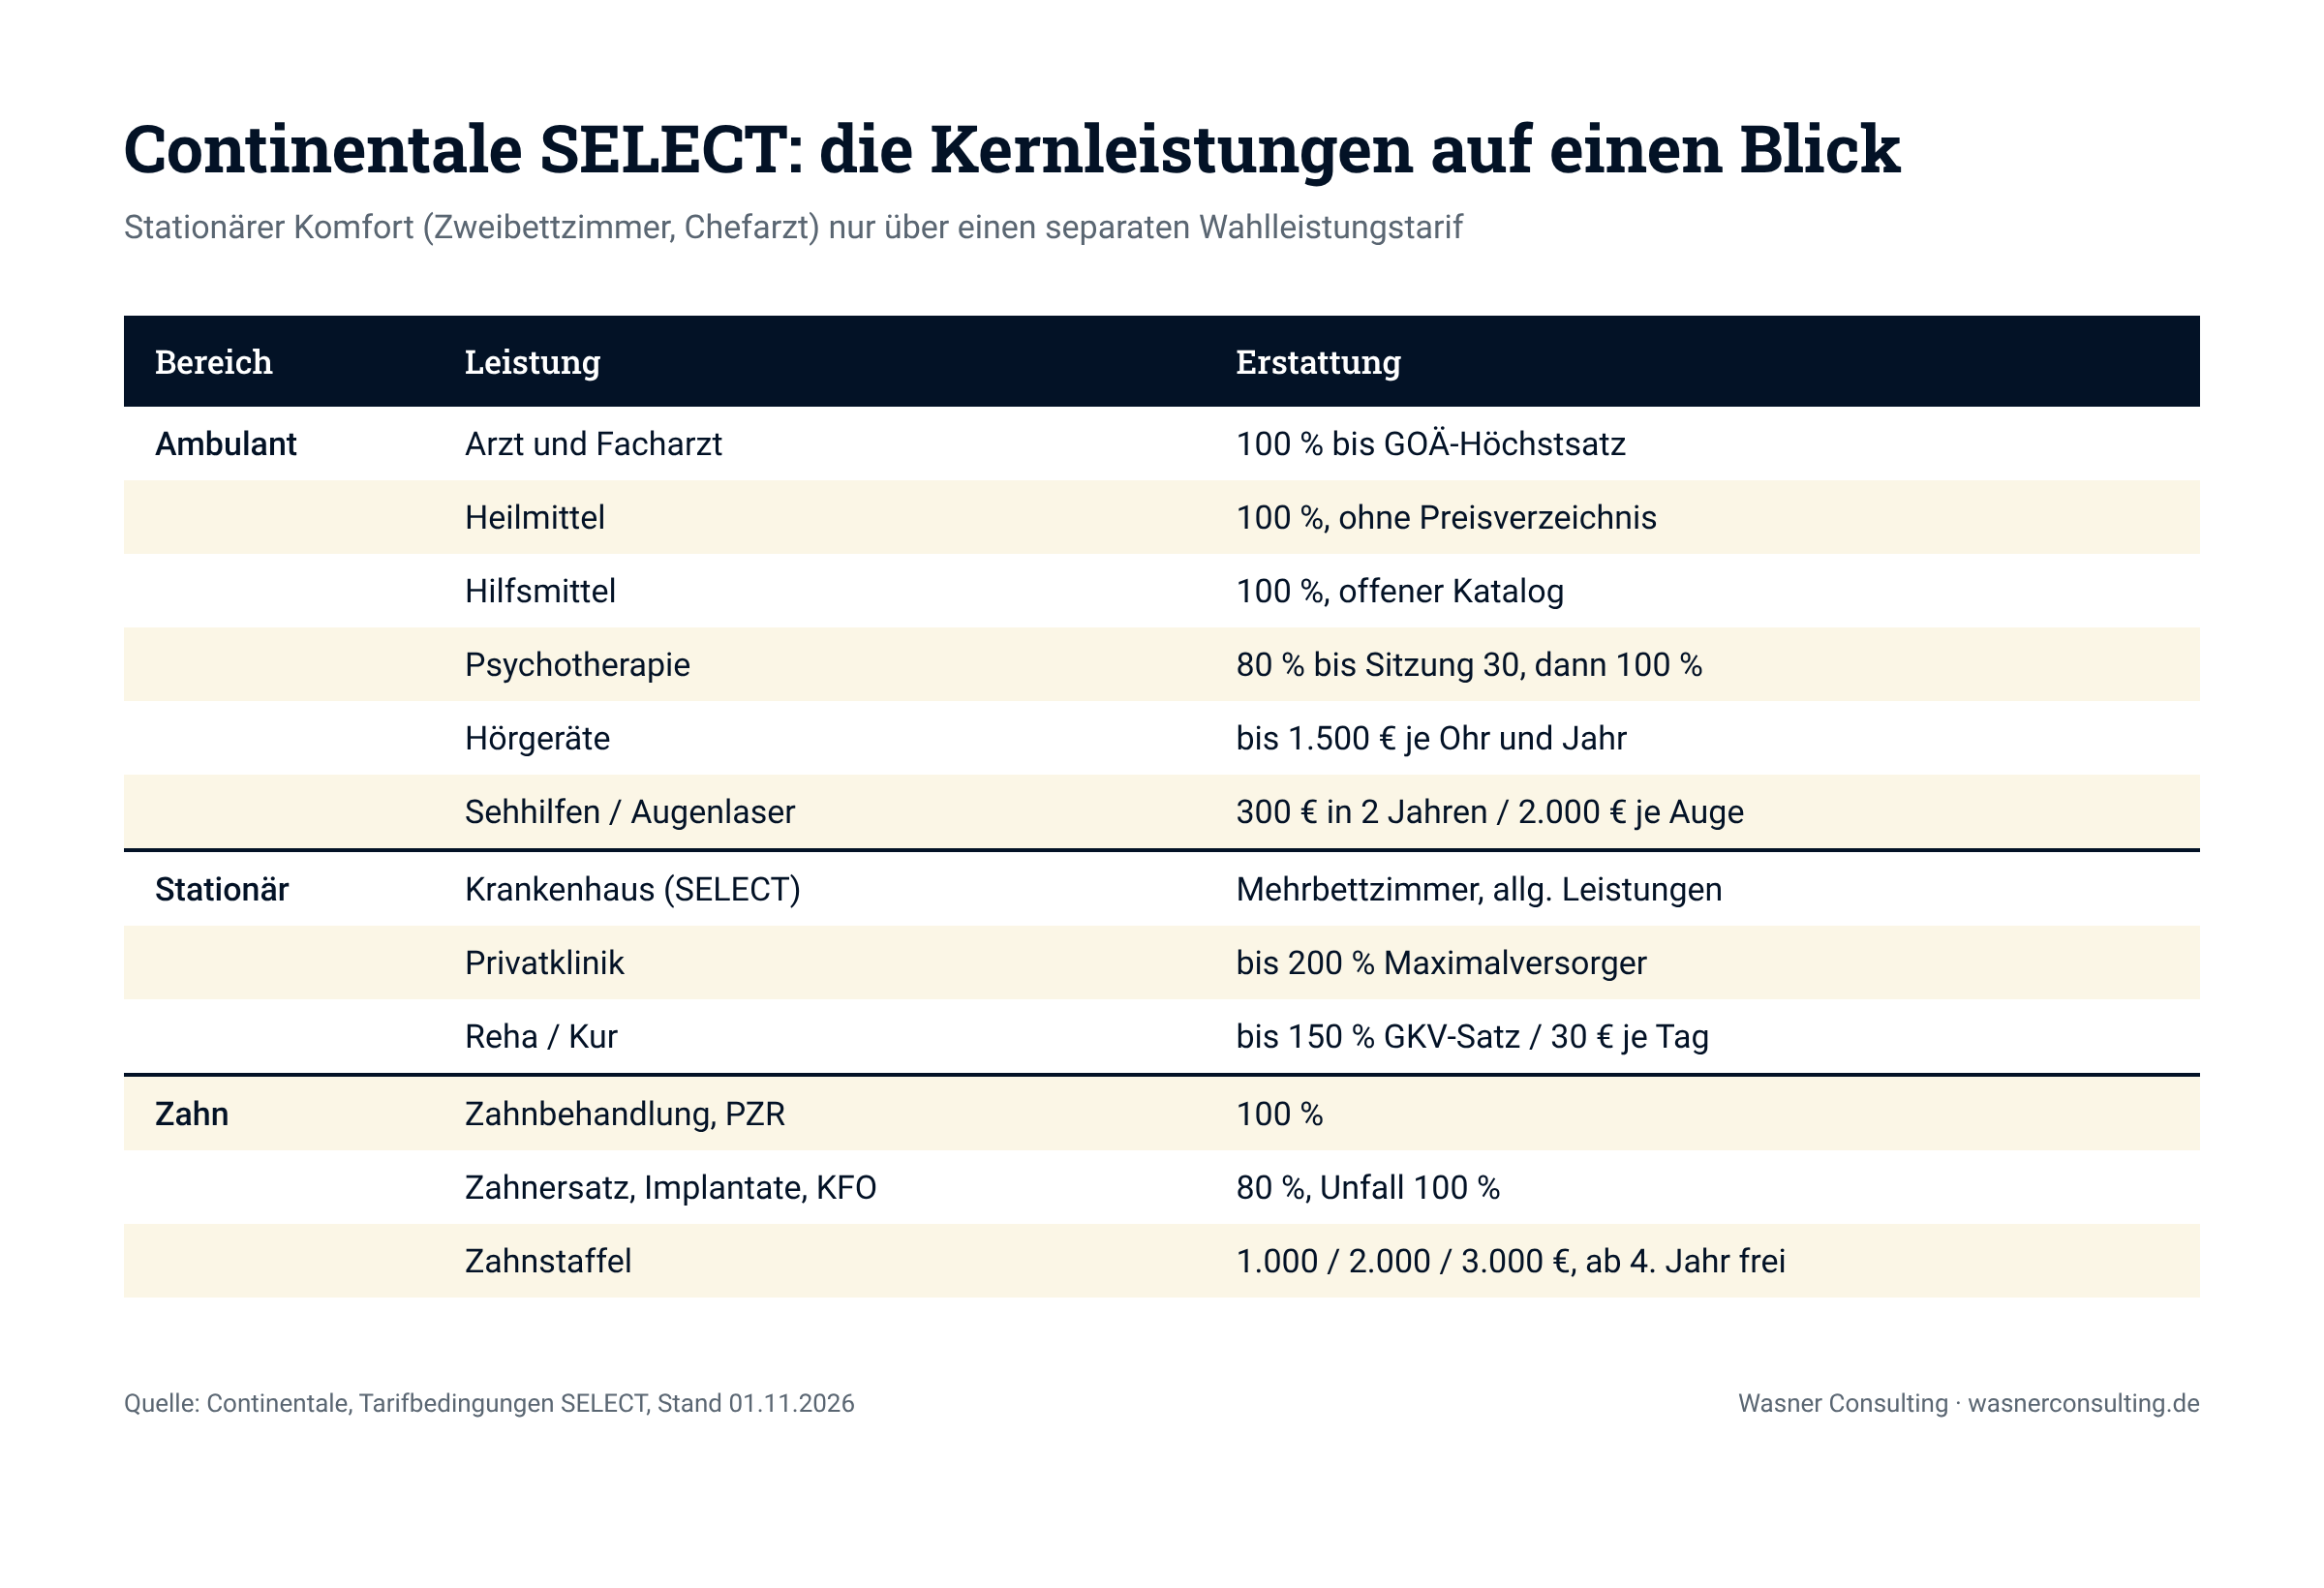
I. Finanzielle Struktur und Rahmenbedingungen
| Merkmal | Regelung | Fundstelle |
|---|---|---|
| Wartezeiten | entfallen vollständig, auch die besonderen | A 7 |
| Selbstbeteiligung | 30 Euro je Leistung, 60 Euro je Hilfsmittel, gedeckelt auf 300 / 600 / 1.000 Euro | B VIII |
| Garantierte Rückerstattung | bis 500 Euro (Kinder 250 Euro), Staffel nach Leistungsjahr | E |
| Optionsrecht | 2 Wechsel in niedrigere Selbstbeteiligung bis Alter 50 | B IX |
| Beitragsbefreiung Elternzeit | bis 6 Monate je Geburt | D |
| Anzeige Krankenhausaufenthalt | 10-Tages-Frist entfällt im Inland | C 2 |
| Rechnungseinreichung | elektronisch oder im Original | C 3 |
II. Ambulante Leistungen
| Leistung | Erstattung | Fundstelle |
|---|---|---|
| Arzt, Facharzt, Telemedizin | 100 % bis GOÄ-Höchstsatz (3,5-facher Satz), freie Arztwahl, kein Hausarztprinzip | B I 1 |
| Krankenhausambulanzen, MVZ | wie Arzt, nach amtlichen Gebührenordnungen | A 1 d, A 1 e |
| Arznei- und Verbandmittel | 100 %, inkl. Homöopathie; ausgeschlossen u. a. Mittel zur Gewichtsreduktion | B I 11 |
| Heilmittel | 100 %, kein Preisverzeichnis | B I 12 |
| Hilfsmittel | 100 %, offener Katalog; ab 1.000 Euro Kostenvoranschlag, sonst 80 % | B I 13 |
| Hörgeräte (apparativ) | bis 1.500 Euro je Ohr und Kalenderjahr | B I 13 a |
| Psychotherapie | 80 % für die ersten 30 Sitzungen je Kalenderjahr, danach 100 %, keine Sitzungsgrenze | B I 4 |
| Heilpraktiker, Osteopathie, Chiropraktik | 100 % bis GebüH-Höchstbeträge, kein Jahreslimit | B I 7 |
| Vorsorge | gesetzliche Programme ohne Alters- und Intervallgrenzen, darüber hinaus bei medizinischer Begründung | B I 17 |
| Schutzimpfungen | STIKO-Standard, Indikation, Reise, Beruf; RSV- und Malariaprophylaxe | B I 16 |
| Häusliche Krankenpflege | Behandlungspflege; Grundpflege und Haushalt bis 4 Wochen je Jahr | B I 8 |
| Außerklinische Intensivpflege, SAPV | bis zu den Vertragssätzen nach SGB V | B I 9, B I 10 |
| Soziotherapie | bis 120 Stunden in 3 Kalenderjahren je Versicherungsfall | B I 5 |
| Digitale Gesundheitsanwendungen | BfArM-gelistet, je Verordnung bis 12 Monate | B I 22 |
| Künstliche Befruchtung | 8 / 3 / 3 Versuche, Zusage vorab | B I 23 |
| Kryokonservierung | einmalig, Lagerung bis 10 Jahre | B I 24 |
| Fahrten und Transporte | u. a. Dialyse, Chemo, Strahlentherapie; Privat-Pkw 0,30 Euro je km | B I 26 |
III. Stationäre Leistungen
| Leistung | Erstattung | Fundstelle |
|---|---|---|
| Allgemeine Krankenhausleistungen | 100 % nach KHEntgG / BPflV, inkl. Hybrid-DRG | B III 1 |
| Unterbringung, Arztwahl | Mehrbettzimmer, kein Chefarzt (nur über Wahlleistungstarif) | B III 1 |
| Privatkliniken ohne KHEntgG | bis 200 % der Kosten eines Maximalversorgers in Wohnsitznähe | B III 1 |
| Belegarzt | bis GOÄ-Höchstsatz (3,5-facher Satz) | B III 1 |
| Begleitperson | bei Kindern bis 15 stets medizinisch notwendig | B III 5 |
| Übergangspflege | nach § 39e SGB V | B III 8 |
| Kurzzeitpflege ohne Pflegegrad 2 bis 5 | bis 8 Wochen je Kalenderjahr | B III 9 |
| Hospiz | bis GKV-Sätze, nachrangig zur Pflegeversicherung | B III 10 |
| Wunschverlegung | einmal je Versicherungsfall, Landfahrzeug | B III 12 b |
| Anschlussreha | 100 %, Zusage vorab, Aufnahme binnen 2 Wochen | B III 2 |
| Medizinische Reha | bis 150 % der GKV-Sätze, 3 Wochen, alle 3 Jahre | B IV |
| Kurtagegeld | 30 Euro je Tag, max. 28 Tage, alle 3 Jahre | B V |
Mit dem Wahlleistungstarif SP2 werden Zweibettzimmer und privatärztliche Leistungen über die Höchstsätze der GOÄ hinaus erstattet. Mit SP1 sogar auch das Einbettzimmer. Der Abschluss dieses Tarifes ist empfehlenswert.
IV. Sehhilfen und Augenoperationen
| Leistung | Erstattung | Fundstelle |
|---|---|---|
| Brille, Kontaktlinsen | bis 300 Euro je 2 Kalenderjahre, Erstbezug mit Verordnung | B I 14 |
| Refraktive Chirurgie (z. B. LASIK) | bis 2.000 Euro je Auge in 5 Kalenderjahren, zusätzlich zu Sehhilfen | B I 15 |
V. Zahnärztliche Leistungen
| Leistung | Erstattung | Fundstelle |
|---|---|---|
| Zahnbehandlung, Prophylaxe, PZR, Parodontologie | 100 % bis GOZ / GOÄ-Höchstsatz | B II 1, B II 4 a |
| Zahnersatz, Implantate, Inlays, Kronen, Kieferorthopädie, Funktionsdiagnostik | 80 %, nach Unfall 100 % | B II 1 |
| Anästhesie, Röntgen, Heil- und Kostenplan | 100 % | B II 1 |
| Lachgas, Vollnarkose, Hypnose, Akupunktur | 100 % bei zahnärztlicher Behandlung | B II 4 g |
| Material- und Laborkosten | zum jeweiligen Prozentsatz, keine eigene Preisliste | B II 1 |
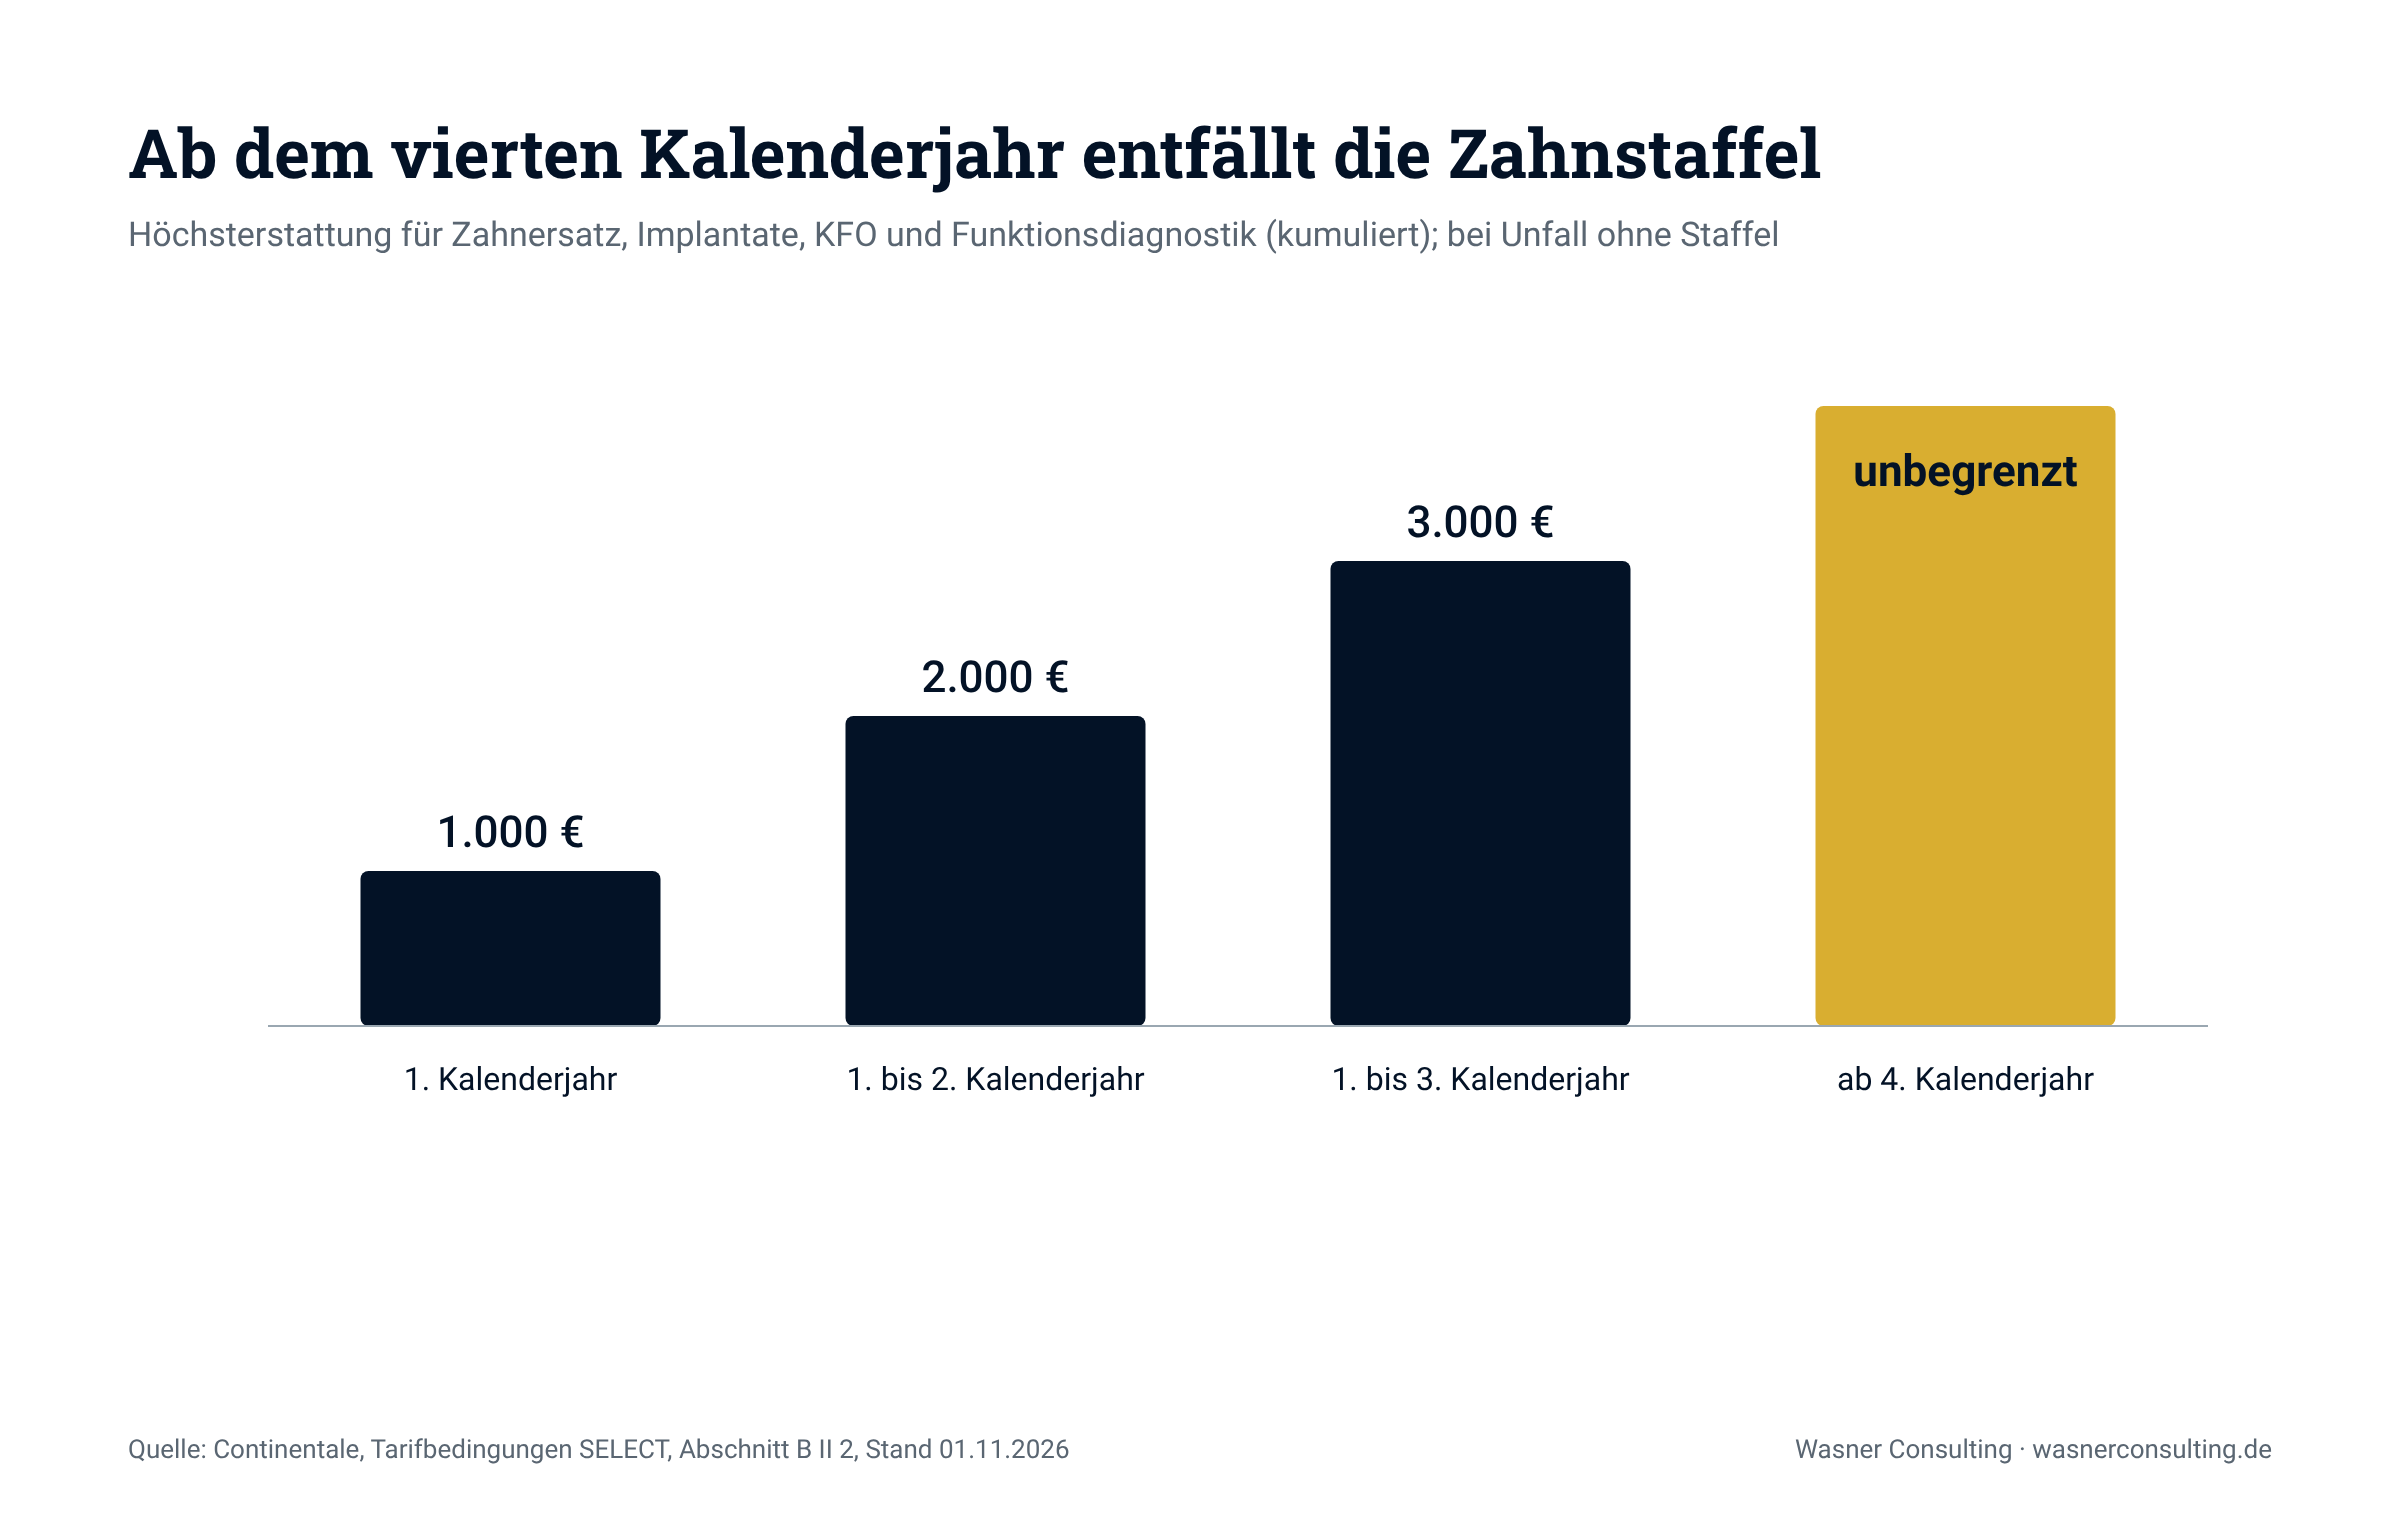
Zahnstaffel
| Zeitraum (Kalenderjahre ab Beginn) | Höchsterstattung für Zahnersatz, Implantate, KFO, Funktionsdiagnostik |
|---|---|
| 1. Kalenderjahr | 1.000 Euro |
| 1. bis 2. Kalenderjahr | 2.000 Euro |
| 1. bis 3. Kalenderjahr | 3.000 Euro |
| ab dem 4. Kalenderjahr | unbegrenzt |
Die Staffel entfällt bei Unfällen nach Versicherungsbeginn. Von einem Unfall ist ausdrücklich nicht zu sprechen, wenn der Schaden beim Essen entsteht (B II 2).
Heil- und Kostenplan: Bei voraussichtlichen Kosten über 2.000 Euro für Zahnersatz, Implantate oder KFO ist er vor Behandlungsbeginn einzureichen. Sonst wird der übersteigende Teil nur mit dem halben Satz erstattet, also mit 40 statt 80 Prozent (B II 3).
Kapitel 07
Leistungen des Tarifes Continentale SELECT im Detail
Erstattung der Gebührensätze
Ambulante ärztliche Leistungen erstattet Continentale SELECT bis zu den Höchstsätzen der jeweils gültigen Gebührenordnung für Ärzte (B I 1). Das ist der 3,5-fache Satz für persönliche ärztliche Leistungen. Rechnungen über dem Höchstsatz, etwa nach einer Honorarvereinbarung nach § 2 GOÄ, sind ambulant nicht versichert. Das ist im Markt üblich, sollte Ihnen aber bekannt sein, bevor Sie eine solche Vereinbarung unterschreiben.
Der Verweis auf die „jeweils gültige“ GOÄ ist dynamisch. Ändert der Verordnungsgeber die GOÄ, gilt die neue Fassung automatisch für den Tarif. Psychotherapeuten rechnen nach der GOP ab, erstattet wird bis zu den Höchstsätzen der GOÄ (B I 4).
Im Ausland gilt eine Erleichterung: Dort sind ortsübliche Kosten auch ohne Anwendung der deutschen Gebührenordnungen erstattungsfähig (A 1 b).
Heilmittel ohne Preisverzeichnis
Hier hebt sich Continentale SELECT positiv ab. Heilmittel wie Physiotherapie, Ergotherapie oder Logopädie werden zu 100 Prozent erstattet, wenn sie von staatlich geprüften Angehörigen von Heilhilfsberufen erbracht werden (B I 12). Die Tarifbedingungen enthalten kein eigenes Heilmittelverzeichnis mit festen Euro-Beträgen.
Viele Tarife begrenzen Heilmittel auf Beträge aus einem internen Verzeichnis. Liegt die Praxisrechnung darüber, zahlen Sie die Differenz. Genau das habe ich zum Beispiel beim Tarif-Check der Hallesche NK select XL Bonus als Schwäche beschrieben.
Völlig grenzenlos ist das nicht. Der Versicherer muss nicht leisten, soweit Aufwendungen in einem auffälligen Missverhältnis zu den erbrachten Leistungen stehen (§ 192 Abs. 2 VVG). Außerdem müssen Heilmittel nach den Musterbedingungen (§ 4 Abs. 3 MB/KK 2009) verordnet sein. Pro Heilmittel und Behandlungstag fällt die Selbstbeteiligung von 30 Euro an, bis der Deckel erreicht ist.
Hilfsmittel und Hörgeräte
Der Hilfsmittelkatalog ist offen formuliert, was als positiv zu werten ist. Versichert sind technische Mittel und Körperersatzstücke, die Behinderungen, Krankheits- oder Unfallfolgen unmittelbar mildern oder ausgleichen (B I 13 a). Ausdrücklich genannt sind Medikamentenpumpen, Blutzuckermessgeräte mit Sensortechnik inklusive Sensorwechsel, lebenserhaltende Hilfsmittel wie Beatmungs- oder Heimdialysegeräte, ein Blindenführhund samt Training sowie Kommunikationshilfen wie Gebärdensprachdolmetscher.
Zwei Grenzen sind wichtig und beachtenswert:
- Kostenvoranschlag ab 1.000 Euro: Kostet ein Hilfsmittel mehr als 1.000 Euro, müssen Sie vor dem Kauf einen Kostenvoranschlag einreichen. Ohne diesen oder bei Kauf vor der Rückmeldung erstattet die Continentale nur 80 Prozent (B I 13 b). Das ist keine Leistungskürzung, sondern eine Formalie, die in den Bedingungen steht. Wer sie vergisst, verliert aber eben ein Fünftel der Erstattung, weshalb hierüber beim Abschluss Kenntnis bestehen sollte.
- Hörgeräte: Apparative Hörgeräte inklusive Otoplastik werden mit höchstens 1.500 Euro je Ohr und Kalenderjahr erstattet. Voll- und teilimplantierbare Systeme wie Cochlea-Implantate fallen nicht unter diese Grenze. Hörgeräte sind von der Selbstbeteiligung ausgenommen.
Nicht versichert sind Gebrauchsgegenstände des täglichen Lebens wie Fieberthermometer oder Heizkissen, Fitness- und Wellnessgeräte sowie Betriebskosten wie Batterien (B I 13 c).
Meine Einschätzung zu Hörgeräten: 1.500 Euro je Ohr pro Jahr decken einfache Geräte ab. Bei hochwertigen Geräten bleibt ein Eigenanteil wahrscheinlich. Wie hoch, hängt vom Gerät ab. Wer bereits schwerhörig ist oder familiär vorbelastet, sollte das bei der Tarifwahl bewusst gewichten.
Arzneimittel
Erstattet werden allopathische und homöopathische Arzneimittel sowie Harn- und Blutteststreifen (B I 11). Internet- und Versandapotheken mit EU-Versanderlaubnis gelten als Apotheke (A 1 f). Enterale und parenterale Ernährung ist versichert, wenn eine natürliche Nahrungsaufnahme medizinisch nicht möglich ist.
Ausgeschlossen sind Präparate zur Behandlung der erektilen Dysfunktion und zur Gewichtsreduktion, außerdem Badezusätze, Kosmetika sowie Desinfektions-, Nähr- und Stärkungsmittel. Der Ausschluss von Präparaten zur Gewichtsreduktion ist ohne Einschränkung formuliert. Ob ein Medikament im Einzelfall darunter fällt, hängt vom Behandlungszweck ab. Klären Sie das vor einer längeren Therapie mit der Continentale individuell ab
Generika sind von der Selbstbeteiligung ausgenommen (B VIII 3 c). Bei Markenpräparaten fällt der Abzug von 30 Euro je Mittel an.
Psychotherapie: ohne Sitzungsgrenze
Die Regelung zur ambulanten Psychotherapie gehört zu den stärksten Punkten von Continentale SELECT (B I 4):
- Versichert sind tiefenpsychologisch fundierte und analytische Psychotherapie, Verhaltenstherapie, neuropsychologische Therapie und Systemische Therapie, auch per Video.
- Die ersten 30 Sitzungen je Kalenderjahr werden zu 80 Prozent erstattet, ab der 31. Sitzung zu 100 Prozent.
- Es gibt keine Begrenzung der Sitzungszahl und keine Selbstbeteiligung (B VIII 3 b).
- Behandeln dürfen approbierte Ärzte mit Zusatzausbildung und approbierte Psychotherapeuten, auch Angestellte, in Praxis, MVZ oder Ambulanz.
- Eine vorherige Zusage in Textform verlangen die Tarifbedingungen für ambulante Psychotherapie nicht, was positiv zu gewichten ist.
Nicht versichert ist die Therapie durch Heilpraktiker für Psychotherapie, da die Bedingungen auf eine Approbation von Ärzten oder Psychotherapeuten abstellen.
Stationäre Psychotherapie läuft über die allgemeinen Krankenhausleistungen. Bei Kliniken, die auch Kuren oder Sanatoriumsbehandlungen durchführen (sogenannte gemischte Anstalten), verlangen die Musterbedingungen eine vorherige schriftliche Zusage (§ 4 Abs. 5 MB/KK 2009). Der Tarif verzichtet darauf jedoch in vier Fällen: Notfalleinweisung, einziges Versorgungskrankenhaus in Wohnortnähe, akute Erkrankung während des Aufenthalts oder operativer Eingriff (B III 1). Für psychosomatische Kliniken bleibt die Zusage also in der Regel nötig.
Heilpraktiker und Naturheilverfahren
Heilpraktikerleistungen werden bis zu den Höchstbeträgen des Gebührenverzeichnisses für Heilpraktiker (GebüH) erstattet, zusätzlich Verfahren aus dem Leistungsverzeichnis Naturheilverfahren (B I 7). Chiropraktik und Osteopathie zählen ausdrücklich dazu. Ein Jahreshöchstbetrag ist nicht vorgesehen. Das Leistungsverzeichnis Naturheilverfahren steht im Anhang der Bedingungen.
Vorsorge und Schutzimpfungen
Vorsorgeuntersuchungen nach gesetzlich eingeführten Programmen werden ohne Altersgrenzen und Untersuchungsintervalle erstattet, darüber hinausgehende Vorsorge, wenn sie medizinisch begründet ist (B I 17). Pauschalabrechnungen außerhalb der GOÄ sind ausgeschlossen.
Bei Impfungen werden STIKO-Standard-, Indikations-, Reise- und berufliche Impfungen sowie RSV- und Malariaprophylaxe erstattet. Bei Indikationsimpfungen verzichtet die Continentale auf die Prüfung der Indikation (B I 16).
Wichtig für die Rückerstattung: Nur die Leistungen aus dem Leistungsverzeichnis „Vorsorge und Schutzimpfung“ sind sowohl selbstbeteiligungsfrei als auch rückerstattungsunschädlich. Das Verzeichnis passt sich laut Highlight-Blatt aktuellen medizinischen Erkenntnissen an. Wer Reiseimpfungen einreicht, riskiert nach dem Wortlaut die Rückerstattung.
Schwangerschaft, Kinderwunsch und Neugeborene
- Hebammen: sämtliche Leistungen nach Hebammen-Gebührenordnung, inklusive Geburtsvorbereitung, Rückbildung und der Betriebskostenpauschale im Geburtshaus (B I 6).
- Pränataldiagnostik: bei Risikofaktoren, wenn schulmedizinisch überwiegend anerkannt; Schnelltests hingegen ausgeschlossen (B I 18).
- Künstliche Befruchtung: höchstens 8 Inseminationen im Spontanzyklus, 3 nach Hormonstimulation und 3 IVF- oder ICSI-Versuche, ambulant und stationär zusammengerechnet. Voraussetzung ist eine Zusage vorab, ein krankhafter Organbefund und hinreichende Erfolgsaussicht (B I 23). Die Kosten eines Partners ohne krankhaften Befund sind nur erstattungsfähig, wenn dessen eigene Vollversicherung nicht leistet.
- Kryokonservierung: einmalig, Lagerung bis 10 Jahre, auch vor keimzellschädigender Therapie (B I 24).
- Neugeborene: Ist ein Elternteil am Tag der Geburt mindestens drei Monate versichert, kann das Kind ohne Wartezeiten und Risikozuschläge mitversichert werden, auch in einer anderen Tarifstufe. Vorgeburtliche Erkrankungen und Geburtsschäden sind eingeschlossen, Beiträge fallen erst ab dem Folgemonat an (A 6). Kommt der Vertrag mindestens einen Monat vor Beginn zustande, läuft die Dreimonatsfrist schon ab Vertragsschluss.
Beitragsbefreiung in der Elternzeit
Für bis zu sechs Monate je Geburt sind Sie vom Beitrag befreit, wenn Sie Elterngeld beziehen oder Elternzeit ohne Elterngeldanspruch nehmen (Abschnitt D). Die Voraussetzungen sind streng:
- Antrag mindestens einen Monat vor Beginn von Elternzeit oder Elterngeldbezug.
- Zum Zeitpunkt der Geburt mindestens acht Monate in SELECT versichert.
- Keine Beitragsrückstände und kein Notlagentarif.
- Nachweis innerhalb von drei Monaten.
Befreit wird nur der Beitrag für den Tarif SELECT einschließlich Zuschlägen. Wahlleistungstarife, Krankentagegeld, Pflegepflichtversicherung und der Anteil einer Beitragsentlastungskomponente laufen weiter. Die Befreiung lässt die Beitragsrückerstattung unberührt (E 2).
Pflege rund um Krankheit
Continentale SELECT orientiert sich bei mehreren pflegenahen Leistungen an den Regeln der GKV, was ich in diesem Punkt für eine echte Stärke halte:
- Häusliche Krankenpflege mit Behandlungspflege sowie Grundpflege und Haushaltshilfe bis vier Wochen je Kalenderjahr, wenn niemand im Haushalt helfen kann und kein Pflegegrad 2 bis 5 besteht (B I 8). Zusage vorab nötig.
- Übergangspflege im Krankenhaus nach § 39e SGB V, wenn die Versorgung nach der Entlassung nicht sichergestellt ist (B III 8). Laut Highlight-Blatt bis zu 10 Tage.
- Stationäre Kurzzeitpflege ohne Pflegegrad bis acht Wochen je Kalenderjahr (B III 9).
- Spezialisierte ambulante Palliativversorgung und Hospiz bis zu den GKV-Vertragssätzen, nachrangig zur Pflegeversicherung (B I 10, B III 10).
Im Krankenhaus: was SELECT stationär ohne den Wahlleistungsbaustein leistet
Continentale SELECT erstattet die allgemeinen Krankenhausleistungen nach Krankenhausentgeltgesetz und Bundespflegesatzverordnung, inklusive der sektorengleichen Vergütung (Hybrid-DRG) (B III 1). Praktisch heißt das, dass das Mehrbettzimmer und Behandlung durch den diensthabenden Arzt, wie in der GKV, abgesichert sind.
Ein wichtiges Detail ist die Privatklinikklausel: Kliniken, die nicht dem Krankenhausentgeltrecht unterliegen, werden bis zu 200 Prozent der Kosten erstattet, die ein Krankenhaus der Maximalversorgung in Wohnsitznähe verlangt hätte. Das öffnet viele Privatkliniken, garantiert aber keine Vollerstattung.
Wer Zweibettzimmer und freie Arztwahl im Krankenhaus will, braucht einen Wahlleistungstarif. Diesen Punkt sollten Sie nicht unterschätzen: Gerade bei schweren Erkrankungen ist die Wahl des Operateurs für viele Versicherte ein zentraler Grund für die PKV. Aus meiner Sicht ist der Wahlleistungsbaustein absolut empfehlenswert.
Anschlussheilbehandlung und Reha
Stationäre Anschlussrehabilitation (B III 2) wird zu 100 Prozent erstattet, wenn eine Akutbehandlung im Krankenhaus vorausging, der Krankenhausarzt sie veranlasst und die Aufnahme innerhalb von zwei Wochen nach Entlassung erfolgt. Die Frist kann verlängert werden, wenn medizinische Gründe vorliegen oder keine geeignete Einrichtung frei ist. Eine Zusage in Textform ist vorher nötig. Die ambulante Anschlussreha (B I 2) hat eine Vier-Wochen-Frist.
Sonstige medizinische Reha ohne vorherigen Krankenhausaufenthalt (B IV) ist ebenfalls versichert, aber mit Grenzen:
- ärztliche Verordnung und Zusage in Textform vorab,
- nur wenn kein anderer Träger wie die Rentenversicherung leistet,
- stationär nur, wenn ambulant nicht ausreicht,
- in der Regel höchstens drei Wochen,
- Erstattung bis 150 Prozent der Kosten, die die GKV für die Einrichtung akzeptiert,
- Unterkunft und Verpflegung inklusive, aber keine Wahlleistungen,
- neue Reha frühestens drei Jahre nach Ende der letzten.
Dass sonstige Reha überhaupt versichert ist, ist ein Pluspunkt gegenüber Tarifen, die Reha ohne vorherigen Klinikaufenthalt gar nicht oder nur über ein Tagegeld absichern. Diese Lücke habe ich etwa im Tarif-Check der UniVersa UniTop Privat 300 ausführlich beschrieben. Dennoch weißt der Tarif SELECT hier durchaus Lücken auf. Eine Leistung für maximal drei Wochen alle drei Jahren bietet eine gute Basis, ist jedoch im Bereich der Reha sicherlich keine Top-Regelung.
Rechenbeispiel mit angenommenen Werten: Akzeptiert die GKV für eine Klinik 150 Euro je Tag, erstattet SELECT bis 225 Euro je Tag. Verlangt die gewählte Klinik 300 Euro je Tag, tragen Sie bei 21 Tagen 1.575 Euro selbst. Die tatsächlichen Sätze unterscheiden sich je Klinik erheblich.
Das Kurtagegeld für ärztlich verordnete Vorsorgekuren beträgt 30 Euro je Tag für höchstens 28 Tage, also maximal 840 Euro, und das höchstens alle drei Jahre (B V). Mutter- und Vater-Kind-Kuren sind ausgeschlossen. Das ist als ein Zuschuss zu sehen, aber nicht als mehr.
Entzugsbehandlungen werden abweichend von den Musterbedingungen bis zu dreimal erstattet, nach vorheriger Zusage, jedoch nicht bei Nikotinabhängigkeit (A 1 h). Akute Entgiftungen im Krankenhaus zählen nicht dazu und werden über die normale stationäre Behandlung abgerechnet..
Zahnleistungen im Detail
Zahnbehandlung inklusive Prophylaxe, Füllungen, Wurzelbehandlung, Parodontitistherapie sowie Material und Labor wird zu 100 Prozent erstattet (B II 1, B II 4 a). Kronen, Inlays, Veneers, Brücken, Prothesen, Implantate, Knochenaufbau, Kieferorthopädie und Funktionsdiagnostik laufen unter Zahnersatz mit 80 Prozent (B II 4 b bis f). Eine Altersgrenze für Kieferorthopädie nennt der Wortlaut nicht; die medizinische Notwendigkeit bleibt selbstverständlich Voraussetzung (reine kosmetische Kieferorthopädische Behandlungen werden also aller Voraussicht nach nicht erstattet).
Drei Punkte sollten Sie hier kennen:
- Die Zahnstaffel zählt Kalenderjahre. Das Jahr des Versicherungsbeginns gilt als erstes Kalenderjahr (B II 2). Beginnt Ihr Vertrag am 1. Dezember, ist das erste Staffeljahr nach einem Monat vorbei. Für die Staffel ist ein später Beginn also günstig.
- Zahnärztlicher Heil- und Kostenplan muss der Continentale ab 2.000 Euro vorgelegt werden. Sonst wird der übersteigende Teil nur zu 40 Prozent erstattet (B II 3).
- Unfall ja, Essen nein. Nach einem Unfall gelten 100 Prozent und keine Staffel. Ein abgebrochener Zahn beim Essen ist ausdrücklich kein Unfall und würde entsprechend unter die Zahnstaffel der ersten drei Jahre fallen.
Leistungen im Ausland
- In Europa: Versicherungsschutz nach den Musterbedingungen ohne zeitliche Begrenzung bei vorübergehendem Aufenthalt.
- Außerhalb Europas: bis zu sechs Monate je vorübergehendem Aufenthalt ohne besondere Vereinbarung, verlängert bei Transportunfähigkeit, Naturkatastrophen oder behördlicher Ausreisesperre (A 1 a).
- Kosten: ortsüblich, ohne Bindung an GOÄ oder GOZ (A 1 b).
- Rücktransport: wenn medizinisch sinnvoll und vom Versicherer organisiert oder zugesagt, oder bei voraussichtlich mehr als 14 Tagen Klinikaufenthalt; bei Minderjährigen inklusive Begleitperson (B VII 1).
- Überführung im Todesfall und Bergungskosten bis 3.000 Euro (B VII 2, B VI).
- Krieg und Terror: Kriegsereignisse im Ausland sind nur ausgeschlossen, wenn vor Reiseantritt eine Reisewarnung des Auswärtigen Amts bestand. Terroranschläge gelten nicht als Kriegsereignis (A 1 g).
- Umzug in EU, EWR oder Schweiz: Auf Antrag kann der Schutz gegen Zuschlag ohne Begrenzung auf deutsches Kostenniveau fortgeführt werden (A 1 c).
Mein Hinweis für Sie: Für Reisen außerhalb Europas ist der Schutz in Continentale SELECT bereits gut. Eine zusätzliche Auslandsreiseversicherung kann trotzdem sinnvoll sein, um die Rückerstattung nicht durch eine kleine Arztrechnung im Urlaub zu gefährden.
Kapitel 08
Welche Schwächen hat der Tarif Continentale SELECT?
Kein PKV-Tarif ist perfekt. Die folgenden Punkte sind keine Ausschlussgründe, sollten aber vor dem Abschluss bewusst entschieden und folglich abgewägt werden.
1. Stationär ohne Wahlleistungstarif nur auf GKV-Niveau
Continentale SELECT allein versichert im Krankenhaus Mehrbettzimmer und den diensthabenden Arzt. Wer Zweibett- oder Einbettzimmer und die Behandlung durch einen frei gewählten Spezialisten will, braucht einen zusätzlichen Wahlleistungstarif mit eigenem Beitrag und eigenen Bedingungen.
2. Die Rückerstattung verleitet zum Nicht-Einreichen
Die 500 Euro wirken attraktiv. Durch die Staffel kostet eine Einreichung aber bis zu 1.500 Euro über mehrere Jahre. Das erzeugt einen Anreiz, Behandlungen selbst zu zahlen oder aufzuschieben. Positiv ist, dass Vorsorge und Standardimpfungen davon ausgenommen sind. Rational ist es trotzdem nur, wenn Sie nachrechnen und nicht aus Bauchgefühl entscheiden.
3. Hörgeräte und Sehhilfen mit festen Grenzen
1.500 Euro je Ohr und Jahr für Hörgeräte und 300 Euro in zwei Jahren für Sehhilfen sind feste Beträge ohne Dynamik. Mit steigenden Preisen verlieren sie über Jahrzehnte an realem Wert.
4. Reha mit Kostendeckel, Kur nur als Tagegeld
Die sonstige Reha ist versichert, aber auf 150 Prozent der GKV-Sätze gedeckelt sowie auf drei Wochen und einen Drei-Jahres-Abstand begrenzt. Das Kurtagegeld von 30 Euro je Tag deckt die Kosten einer Kur nicht und ist eher als ein kleiner Zuschuss zu betrachten. Für Selbstständige ohne gesetzliche Rentenversicherung und für Mitglieder berufsständischer Versorgungswerke ist die PKV oft der einzige Reha-Träger. Für sie ist dieser Punkt nochmals wichtiger als für Angestellte.
5. Zahnstaffel mit 3.000 Euro in drei Jahren
Wer mit bekanntem Behandlungsbedarf wechselt, etwa geplantem Implantat oder Kronen, wird in den ersten drei Kalenderjahren begrenzt. Unfallschäden sind ausgenommen.
6. Viele Leistungen nur mit Zusage vorab
Häusliche Krankenpflege, Intensivpflege, Anschlussreha, Reha, Kur, Kinderwunschbehandlung, Entzugsbehandlung und Hilfsmittel über 1.000 Euro setzen eine vorherige Zusage oder einen Kostenvoranschlag voraus. Wer das vergisst, verliert Geld oder den Anspruch. Die Zusage wird nach dem Wortlaut erteilt, wenn die Voraussetzungen vorliegen; es ist also keine Ermessensentscheidung.
7. Ausschluss von Präparaten zur Gewichtsreduktion
Der Ausschluss ist pauschal formuliert. Für Menschen, bei denen eine medikamentöse Adipositastherapie in Frage kommt, ist das ein relevanter Punkt.
Kapitel 09
Die Gesundheitsfragen bei der Continentale
Abfragezeiträume
Die Gesundheitsfragen stehen nicht in den Tarifbedingungen, sondern im Antrag. Die folgende Auswertung beruht auf dem Antragsformular der Continentale, Abschnitt „Angaben zum Gesundheitszustand“ [10.11.2026]. Für Continentale SELECT sind die Fragen A bis L zu beantworten. Weil der Tarif Zahnleistungen enthält, gelten auch die Zahnfragen J bis L.
Die Fragen und Zeiträume im Überblick
| Frage | Inhalt | Zeitraum |
|---|---|---|
| A | Untersuchungen, Behandlungen oder Verordnungen von Medikamenten, ausdrücklich auch wegen Pflegebedürftigkeit und Schwangerschaft | 3 Jahre |
| B | stationäre Aufenthalte | 5 Jahre |
| C | psychotherapeutische Behandlung, angeraten oder durchgeführt | 5 Jahre |
| D | bestehende Krankheiten oder Beschwerden, auch unbehandelt und auch unerfüllter Kinderwunsch; vorgesehene oder angeratene Maßnahmen wie Operation, Kur oder Hyposensibilisierung | aktueller Stand, ohne Zeitgrenze |
| E | Hilfsmittelbedarf oder Defizite körperlicher oder geistiger Art | aktueller Stand |
| F | behördlich anerkannte gesundheitliche Schäden, früher oder aktuell, mit Kopie des Bescheids | ohne Zeitgrenze |
| G | jemals festgestellte HIV-Infektion | ohne Zeitgrenze |
| H | Sehhilfe getragen oder angeraten; Dioptrienwerte ab +/- 6 | aktueller Stand |
| J | fehlende, nicht ersetzte Zähne (ohne Weisheits- und Milchzähne) | aktueller Stand |
| K | ab Eintrittsalter über 18: Zahnersatz, der älter als 10 Jahre ist, mit Anzahl der Zähne | aktueller Stand |
| L | zahnärztliche oder kieferorthopädische Behandlungen notwendig, angeraten oder begonnen; Parodontose- oder Zahnfleischbehandlungen | aktueller Stand bzw. 12 Monate |
Dazu kommen Größe und Gewicht. Frage M (werdende Eltern und Adoption) betrifft nur bestimmte Options- und Ergänzungstarife wie OPTION-P und ist für Continentale SELECT allein nicht zu beantworten.
Meine Einordnung
Positiv: Die psychotherapeutische Vorgeschichte wird nur fünf Jahre abgefragt. Viele Versicherer fragen hier zehn Jahre zurück. Wer vor sechs oder sieben Jahren eine Therapie abgeschlossen hat, muss sie in aller Regel bei der Continentale nicht mehr angeben. Die stationäre Frage mit fünf Jahren ist marktüblich.
Kritisch zu prüfen sind vier Punkte:
- Frage A ist sehr weit gefasst. Sie fragt nach Untersuchungen, Behandlungen und Medikamentenverordnungen insgesamt. Eine Beschränkung auf Behandlungen mit krankhaftem Befund oder eine Ausnahme für Vorsorge enthält der Wortlaut nicht. Auch Pflegebedürftigkeit und Schwangerschaft sind ausdrücklich genannt. In drei Jahren kommt hier bei den meisten Menschen einiges zusammen. Rechnen Sie mit einer vollständigen Liste und nicht nur mit „echten“ Erkrankungen.
- „Angeraten“ zählt. In Frage C reicht es, wenn eine Psychotherapie empfohlen wurde, auch ohne Beginn. Dasselbe gilt in Frage D für Operationen oder Kuren und in Frage L für Zahnbehandlungen. Ein Satz des Zahnarztes wie „Das sollten wir irgendwann machen“ ist deshalb anzugeben.
- Die Fragen D bis L haben keinen Rückschauzeitraum. Sie fragen nach dem heutigen Zustand, Frage F und G sogar nach „jemals“. Bestehende chronische Erkrankungen sind damit immer anzugeben, egal wann die letzte Behandlung war. Frage D erfasst auch Beschwerden, die nie behandelt wurden. Gerade das wird in der Praxis oft übersehen.
- Die Zahnfragen sind detailliert. Fehlende Zähne, Zahnersatz über zehn Jahre und angeratene Behandlungen werden einzeln abgefragt. Bei Continentale SELECT ist das wegen der Zahnstaffel ohnehin der Bereich, in dem Sie Ihren Behandlungsbedarf vor dem Wechsel genau kennen sollten.
Mein Rat: Beantworten Sie keine Frage aus dem Gedächtnis. Fordern Sie für Frage A die Patientenquittung Ihrer bisherigen Krankenkasse an und gleichen Sie sie mit Ihren eigenen Unterlagen ab. Lassen Sie sich vom Zahnarzt schriftlich bestätigen, ob eine Behandlung notwendig oder angeraten ist.
Rechtssicherheit bei den Gesundheitsfragen durch § 19 VVG
Sie müssen nur die Umstände angeben, nach denen der Versicherer in Textform fragt (§ 19 Abs. 1 VVG). Was außerhalb der Abfragezeiträume liegt, müssen Sie nicht angeben. Verletzen Sie die Anzeigepflicht, kann der Versicherer je nach Verschulden zurücktreten, kündigen oder den Vertrag anpassen (§ 19 Abs. 2 bis 4 VVG). Voraussetzung ist eine Belehrung in Textform (§ 19 Abs. 5 VVG).
Für die Krankenversicherung gelten zwei Besonderheiten: Die Vertragsanpassung nach § 19 Abs. 4 VVG ist ausgeschlossen, wenn Sie die Verletzung nicht zu vertreten haben. Und die Rechte des Versicherers erlöschen bereits nach drei statt fünf Jahren (§ 194 Abs. 1 Satz 3 und 4 VVG). Bei vorsätzlicher oder arglistiger Verletzung gelten zehn Jahre (§ 21 Abs. 3 Satz 2 VVG).
Wie Sie Ihre Gesundheitshistorie sauber aufbereiten, erkläre ich im Beitrag zur Patientenquittung in der PKV.
Kapitel 10
Exkurs: die anonyme Risikovoranfrage
Der Grund, weshalb eine anonyme Risikovoranfrage meist sinnvoll ist, ist einfach: Versicherer fragen im Antrag regelmäßig, ob frühere Anträge abgelehnt oder nur mit Zuschlag angenommen wurden. Ein abgelehnter Direktantrag begleitet Sie also bei jedem weiteren Versuch. Eine anonyme Voranfrage ohne Namen hinterlässt diese Spur nicht.
Wann ist das sinnvoll?
- bei Vorerkrankungen, laufenden Behandlungen oder Diagnosen im Abfragezeitraum,
- bei psychotherapeutischer Vorgeschichte,
- wenn Sie mehrere Versicherer vergleichen wollen,
- wenn Sie unsicher sind, wie eine Angabe gewertet wird.
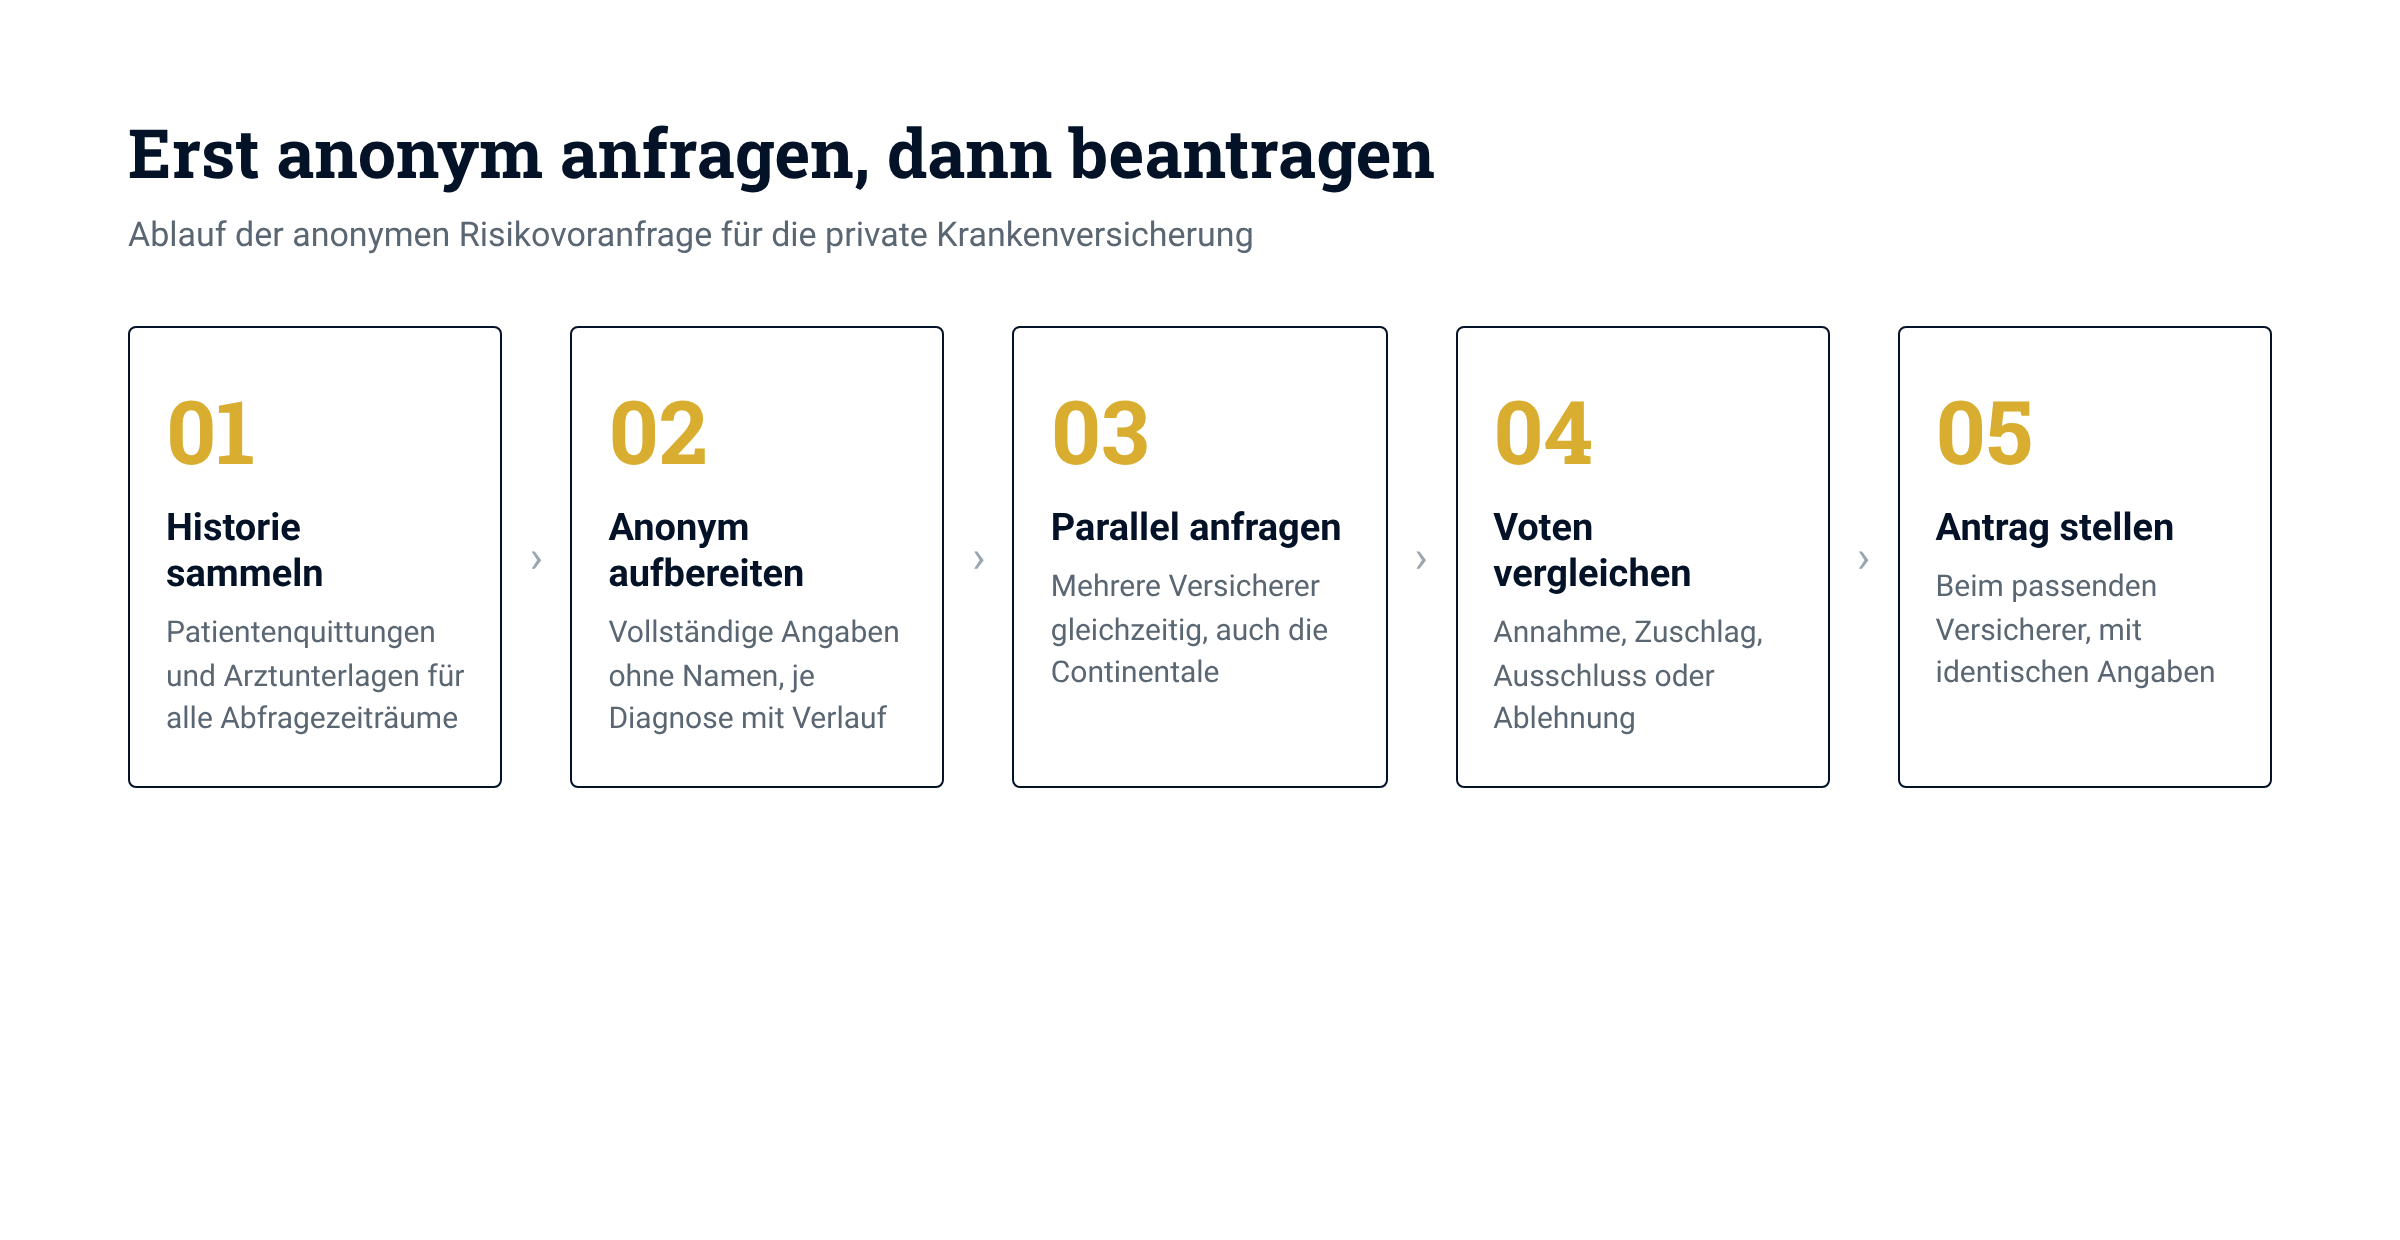
Ablauf in fünf Schritten
- Gesundheitshistorie aus Patientenquittungen und Arztunterlagen zusammenstellen.
- Angaben anonymisiert und vollständig für jeden Abfragezeitraum aufbereiten.
- Voranfrage parallel an mehrere Versicherer stellen.
- Voten vergleichen: Annahme, Zuschlag, Leistungsausschluss oder Ablehnung.
- Erst dann den Antrag beim passenden Versicherer stellen, mit identischen Angaben.
Mehr zum Vorgehen lesen Sie im Beitrag zur anonymen Risikovoranfrage in der PKV.
Kapitel 11
Fazit: Continentale SELECT im Qualitätscheck
Die Stärken
- Heilmittel zu 100 Prozent ohne Preisverzeichnis
- offener Hilfsmittelkatalog mit lebenserhaltenden Hilfsmitteln und Sensortechnik
- Psychotherapie ohne Sitzungsgrenze und ohne Selbstbeteiligung, ab der 31. Sitzung 100 Prozent
- keine Wartezeiten
- planbare Selbstbeteiligung mit Jahresdeckel und Generika, Vorsorge und Zahnersatz ohne Abzug
- Optionsrecht in niedrigere Selbstbeteiligung bis Alter 50 ohne Gesundheitsprüfung
- Beitragsbefreiung in der Elternzeit, gute Neugeborenenregelung
- pflegenahe Leistungen auf GKV-Niveau: häusliche Krankenpflege, Übergangs- und Kurzzeitpflege, SAPV, Hospiz
- Privatkliniken bis 200 Prozent eines Maximalversorgers
- sonstige Reha überhaupt versichert
- solider Auslandsschutz mit sechs Monaten außerhalb Europas
Die Schwachstellen
- stationär ohne Wahlleistungstarife SP1 oder SP2 nur Mehrbettzimmer und diensthabender Arzt
- Rückerstattungsstaffel mit hohen Folgekosten nach dem ersten Einreichen
- Hörgeräte 1.500 Euro je Ohr und Jahr, Sehhilfen 300 Euro in zwei Jahren
- Reha bis 150 Prozent der GKV-Sätze, Kurtagegeld 30 Euro je Tag
- Zahnstaffel mit 3.000 Euro in drei Kalenderjahren
- 30 Euro Abzug auch auf kleine Rechnungen und separate Laborrechnungen
- Ausschluss von Präparaten zur Gewichtsreduktion und zur Behandlung der erektilen Dysfunktion
- ambulant nur bis zum Höchstsatz der GOÄ, also dem 3,5-fachen Satz; Rechnungen aus einer Honorarvereinbarung nach § 2 GOÄ sind nicht versichert
- dynamischer Verweis auf die jeweils gültige GOÄ: Eine Reform der Gebührenordnung wirkt unmittelbar auf den Erstattungsanspruch
- Zahnersatz, Implantate und Kieferorthopädie nur zu 80 Prozent
- die ersten 30 Psychotherapiesitzungen je Kalenderjahr nur zu 80 Prozent
- Hilfsmittel ab 1.000 Euro nur mit vorherigem Kostenvoranschlag, sonst 80 Prozent; dazu 60 Euro Selbstbeteiligung je Hilfsmittel
- viele Leistungen nur nach vorheriger Zusage: häusliche Kranken- und Intensivpflege, Anschlussreha, Reha, Kur, Kinderwunschbehandlung, Entzugsbehandlung und Hilfsmittel über 1.000 Euro
- medizinische Reha nur nachrangig, wenn kein anderer Träger zahlt; Mutter- und Vater-Kind-Kuren sind ausgeschlossen
- künstliche Befruchtung auf 8 Inseminationen sowie je 3 stimulierte und 3 IVF- oder ICSI-Versuche begrenzt, nur mit Zusage vorab
- Psychotherapie durch Heilpraktiker nicht versichert
- Reise- und Indikationsimpfungen sind versichert, kosten nach dem Wortlaut aber die Beitragsrückerstattung
Mein Urteil
Continentale SELECT ist ambulant ein solide gemachter Tarif, der stationär ohne Zusatzbaustein auf GKV-Niveau bleibt und in einigen Details enger gefasst ist, als die Leistungsübersicht vermuten lässt. Heilmittel ohne Preisverzeichnis, ein offener Hilfsmittelkatalog und Psychotherapie ohne Sitzungsgrenze sind echte Stärken, die ich in dieser Kombination nicht in jedem Tarif sehe. Die Selbstbeteiligung je Leistung mit Jahresdeckel ist für Versicherte mit überschaubarer Inanspruchnahme günstiger als ein klassischer Jahresselbstbehalt.
Vier Punkte sehe ich nach der Durchsicht des Bedingungswerks kritisch.
Erstens der Gebührenrahmen. Ambulant endet die Erstattung beim Höchstsatz der GOÄ, also beim 3,5-fachen Satz. Rechnungen aus einer Honorarvereinbarung nach § 2 GOÄ zahlen Sie selbst. Wer gezielt Ärzte aufsucht, die darüber abrechnen, trägt die Differenz allein. Der Verweis auf die jeweils gültige Gebührenordnung ist zudem dynamisch. Eine Reform der GOÄ wirkt unmittelbar auf Ihren Erstattungsanspruch, in beide Richtungen.
Zweitens die Prozentsätze unterhalb der Überschriften. Psychotherapie ist unbegrenzt, die ersten 30 Sitzungen je Kalenderjahr werden aber nur zu 80 Prozent erstattet. Zahnersatz, Implantate und Kieferorthopädie liegen bei 80 Prozent und sind in den ersten drei Kalenderjahren zusätzlich durch die Zahnstaffel gedeckelt. Hilfsmittel ab 1.000 Euro fallen ohne vorherigen Kostenvoranschlag auf 80 Prozent zurück. Einzeln ist das jeweils verschmerzbar, im Schadenfall summiert es sich.
Drittens die Formalien. Häusliche Kranken- und Intensivpflege, Anschlussreha, Reha, Kur, Kinderwunschbehandlung, Entzugsbehandlung und Hilfsmittel über 1.000 Euro setzen eine Zusage oder einen Kostenvoranschlag vorab voraus. Rechtlich ist das sauber, denn die Zusage ist bei Vorliegen der Voraussetzungen keine Ermessensentscheidung. Im Alltag bleibt es eine Stolperfalle: Wer im Krankheitsfall zuerst handelt und erst danach einreicht, verliert Geld.
Viertens die Rückerstattungslogik. Die Staffel kostet nach dem ersten Einreichen über mehrere Jahre bis zu 1.500 Euro. Das ist kein Bonus, sondern eine zeitversetzte Selbstbeteiligung, und sie setzt einen Anreiz, der medizinisch falsch sein kann. Wer Reise- oder Indikationsimpfungen einreicht, riskiert sie nach dem Wortlaut ebenfalls, obwohl beide versichert sind.
Dazu kommen Grenzen, die einzelne Lebenslagen hart treffen: 1.500 Euro je Ohr und Jahr für Hörgeräte, 300 Euro in zwei Jahren für Sehhilfen, medizinische Reha nur nachrangig und auf 150 Prozent der GKV-Sätze gedeckelt, keine Mutter- und Vater-Kind-Kuren, kein Präparat zur Gewichtsreduktion. Wer heute schon weiß, dass einer dieser Punkte für ihn zählt, sollte den Tarif daran messen und nicht an der Überschrift.
Unterm Strich: Für gesunde Angestellte und Selbstständige mit überschaubarer Inanspruchnahme, die den stationären Wahlleistungstarif mit abschließen und die Rückerstattung nüchtern durchrechnen, ist Continentale SELECT ein solider und planbarer Tarif. Wer in jeder Disziplin Premium-Leistungen erwartet, regelmäßig hohe Rechnungen hat oder auf Hörgeräte, Sehhilfen und Reha besonderen Wert legt, findet im Markt passendere Tarife, in der Regel zu einem höheren Beitrag. SELECT ohne Wahlleistungstarif abzuschließen halte ich für die teuerste Fehlentscheidung, die man bei diesem Tarif treffen kann.
Ob Continentale SELECT zu Ihnen passt, hängt von Ihrer Gesundheitshistorie, Ihrer Berufssituation und Ihren Prioritäten ab. Dieser Artikel ersetzt keine individuelle Beratung. Gern prüfe ich Ihre Situation und stelle eine anonyme Risikovoranfrage.
Kapitel 12
Häufige Fragen zu Continentale SELECT
1. Was ist Continentale SELECT?
Ein Krankenvollversicherungstarif der Continentale Krankenversicherung a.G., welcher verkaufsoffen seit November 2026 ist. Er versichert ambulante, stationäre und zahnärztliche Leistungen und wird in drei Stufen mit unterschiedlichem Selbstbeteiligungsdeckel angeboten.
2. Wie hoch ist die Selbstbeteiligung bei Continentale SELECT?
30 Euro je Leistung, 60 Euro je Hilfsmittel, gedeckelt auf 300 Euro (SELECT 1), 600 Euro (SELECT 2) oder 1.000 Euro (SELECT 3) je Jahr. Für Kinder und Jugendliche gelten 150, 300 oder 500 Euro.
3. Welche Leistungen sind von der Selbstbeteiligung ausgenommen?
Stationäre Leistungen, Reha, Psychotherapie, Generika, apparative Hörgeräte, Sehhilfen, Augenlaser, Zahnersatz, Implantate, Kieferorthopädie sowie definierte Vorsorge, Standardimpfungen und zahnärztliche Prophylaxe (B VIII 3).
4. Wie funktioniert die Beitragsrückerstattung?
Erwachsene erhalten bis zu 500 Euro je leistungsfreiem Jahr, Kinder 250 Euro. Nach einem Leistungsjahr startet eine Staffel: 100, 200, 300, 400 und erst nach fünf leistungsfreien Jahren wieder 500 Euro.
5. Ab wann lohnt sich das Einreichen einer Rechnung?
Wenn die Erstattung höher ist als die Rückerstattung, die Sie dadurch verlieren. Bei einem Erwachsenen, der sonst dauerhaft leistungsfrei bliebe, sind das bis zu 1.500 Euro garantiert, zuzüglich einer möglichen erfolgsabhängigen Rückerstattung.
6. Gefährden Vorsorgeuntersuchungen die Rückerstattung?
Nein, soweit sie im Leistungsverzeichnis „Vorsorge und Schutzimpfung“ stehen. Das gilt auch für Standardimpfungen nach STIKO, RSV-Prophylaxe und zahnärztliche Prophylaxe.
7. Ist die Chefarztbehandlung in Continentale SELECT versichert?
Nicht im Tarif SELECT selbst. Er erstattet die allgemeinen Krankenhausleistungen. Chefarzt und Zweibettzimmer gibt es über einen separaten Wahlleistungstarif, zum Beispiel SP1 (mit Einbettzimmer) und SP2 (mit Zweibettzimmer).
8. Werden Privatkliniken bezahlt?
Ja, bis zu 200 Prozent der Kosten, die ein Krankenhaus der Maximalversorgung in Wohnsitznähe für allgemeine Krankenhausleistungen verlangt hätte (B III 1).
9. Gibt es Wartezeiten?
Nein. Die allgemeine und die besonderen Wartezeiten entfallen (A 7).
10. Wie hoch ist die Zahnstaffel?
1.000 Euro im ersten, 2.000 Euro in den ersten zwei und 3.000 Euro in den ersten drei Kalenderjahren für Zahnersatz, Implantate, KFO und Funktionsdiagnostik. Ab dem vierten Kalenderjahr unbegrenzt, bei Unfällen von Anfang an.
11. Wie viel zahlt Continentale SELECT für Zahnersatz und Implantate?
80 Prozent bis zum Höchstsatz der GOZ beziehungsweise GOÄ, nach Unfällen 100 Prozent. Zahnbehandlung und Prophylaxe werden zu 100 Prozent erstattet.
12. Ist professionelle Zahnreinigung versichert?
Ja, als prophylaktische Leistung zu 100 Prozent. Prophylaktische zahnärztliche Leistungen aus dem Leistungsverzeichnis „Vorsorge und Schutzimpfung“ sind ohne Selbstbeteiligung (B VIII 3 i) und rückerstattungsunschädlich (E 2).
13. Wie viele Psychotherapiesitzungen werden bezahlt?
Unbegrenzt. Die ersten 30 Sitzungen je Kalenderjahr zu 80 Prozent, ab der 31. Sitzung zu 100 Prozent, jeweils ohne Selbstbeteiligung.
14. Wie viel zahlt Continentale SELECT für Hörgeräte?
Bis 1.500 Euro je Ohr und Kalenderjahr für apparative Hörgeräte. Implantierbare Systeme wie Cochlea-Implantate sind davon nicht begrenzt.
15. Was zahlt der Tarif für Brillen und Augenlaser?
Bis 300 Euro für Sehhilfen je zwei Kalenderjahre und zusätzlich bis 2.000 Euro je Auge für refraktive Chirurgie in fünf Kalenderjahren.
16. Sind Heilpraktiker und Osteopathie versichert?
Ja, bis zu den Höchstbeträgen des Gebührenverzeichnisses für Heilpraktiker, ohne Jahresgrenze. Je Behandlungstag fällt die Selbstbeteiligung von 30 Euro an.
17. Was zahlt Continentale SELECT bei einer Reha?
Anschlussreha nach einem Krankenhausaufenthalt zu 100 Prozent nach Zusage. Sonstige Reha bis 150 Prozent der GKV-Sätze, in der Regel drei Wochen, frühestens alle drei Jahre, nur wenn kein anderer Träger zahlt.
18. Gibt es eine Beitragsbefreiung in der Elternzeit?
Ja, bis zu sechs Monate je Geburt. Voraussetzung sind unter anderem acht Monate Vorversicherung in SELECT und ein Antrag einen Monat vor Beginn. Befreit wird nur der SELECT-Beitrag.
19. Kann ich die Selbstbeteiligungsstufe später wechseln?
In eine niedrigere Selbstbeteiligung ja, zweimal bis zum Alter von 50 Jahren ohne Gesundheitsprüfung, mit mindestens drei Kalenderjahren Abstand. Den Wechsel in eine höhere Selbstbeteiligung regelt der Tarif nicht; er richtet sich nach dem Tarifwechselrecht in § 204 VVG.
20. Wie lange gilt der Schutz im Ausland?
In Europa bei vorübergehendem Aufenthalt ohne zeitliche Grenze, außerhalb Europas bis zu sechs Monate, verlängert bei Transportunfähigkeit oder behördlicher Ausreisesperre.
21. Welche Gesundheitsfragen stellt die Continentale?
Ambulante Untersuchungen, Behandlungen und Medikamente werden drei Jahre abgefragt, stationäre Aufenthalte und Psychotherapie fünf Jahre. Bestehende Krankheiten und Beschwerden, Hilfsmittelbedarf, Sehhilfen und der Zahnstatus werden ohne Zeitgrenze nach dem heutigen Stand abgefragt. Bei der Psychotherapie zählt auch eine angeratene Behandlung.
22. Lohnt sich eine anonyme Risikovoranfrage für Continentale SELECT?
Bei Vorerkrankungen fast immer. Sie erfahren vorab, ob und zu welchen Bedingungen Sie angenommen werden, ohne dass ein abgelehnter Antrag Sie später begleitet.
23. Ist Continentale SELECT für Beamte geeignet?
In der Regel nicht. Continentale SELECT ist ein Volltarif mit 100 Prozent Erstattung. Beamte mit Beihilfe brauchen Beihilfetarife, die nur den Restkostenanteil absichern.
Kapitel 13
Quellen
Alle Online-Quellen abgerufen am 10.11.2026.
- Continentale Krankenversicherung a.G.: Allgemeine Versicherungsbedingungen, Teil II: Tarif mit Tarifbedingungen, Tarif SELECT, Stand 01.11.2026 (Druckstück 7e.10130/10.26).
- Continentale Krankenversicherung a.G.: Highlight-Blatt Private Krankenvollversicherung SELECT, Druckstück 1394 / 10.2026.
- Verband der Privaten Krankenversicherung: Musterbedingungen 2009 für die Krankheitskosten- und Krankenhaustagegeldversicherung (MB/KK 2009).
- Versicherungsvertragsgesetz (VVG), §§ 19, 21, 192, 194, 205, 206; gesetze-im-internet.de.
- Versicherungsaufsichtsgesetz (VAG), § 155.
- Sozialgesetzbuch Fünftes Buch (SGB V), §§ 39e, 257.
- BGH, Urteil vom 22.06.2022, IV ZR 253/20; BGH, Urteil vom 12.07.2023, IV ZR 347/22 (Beitragsanpassung, Schwellenwert).
- BFH, Urteil vom 01.06.2016, X R 43/14; BFH, Urteil vom 29.11.2017, X R 3/16 (Selbstbehalt und Beitragsrückerstattung im Sonderausgabenabzug).
- Continentale Krankenversicherung a.G.: Konzerngeschäftsbericht 2025, S. 12.
- Continentale Krankenversicherung a.G.: Geschäftsbericht 2023, Grundlagen des Unternehmens.
Weiterlesen in Private Krankenversicherung
- Leitfaden Private KrankenversicherungDer umfassende Wegweiser durch das System der PKV — Grundlagen, GKV-Vergleich, Beiträge im Alter, Tarifwechsel und konkrete Handlungsempfehlungen.Lesen
- Wer darf in die private Krankenversicherung?Voraussetzungen 2026: Angestellte ab 77.400 Euro, Selbstständige ab Tag 1, Beamte über Beihilfe, Studenten mit Befreiung.Lesen
- GKV oder PKV — die richtige EntscheidungDirektvergleich der beiden Systeme: Leistungen, Beiträge, Familie, Risiken — was für wen wirklich passt.Lesen