Kapitel 01
Einleitung
Zum August 2026 hat die Continentale Lebensversicherung AG ihre Berufsunfähigkeitsversicherung überarbeitet. Die Continentale PremiumBU bekommt mehr Leistung im Grundtarif, einen eigenständigen Beamtentarif mit Dienstunfähigkeitsklausel, eine neu gefasste Nachversicherungsgarantie und eine neue Kalkulationsgrundlage. Gleichzeitig verschwinden die bisherigen Zusatzpakete. Dieser Beitrag ordnet die Änderungen fachlich ein, benennt die Grenzen des neuen Bedingungswerks und zeigt, wo die Continentale damit im Markt steht.
Vorweg die wichtigste Einordnung: Das Update ist eine saubere, nachvollziehbare Marktanpassung. Es ist kein Innovationssprung. Fast alles, was hier neu ist, gibt es bei anderen Anbietern in ähnlicher Form seit Jahren. Die Continentale schließt auf, sie zieht nicht davon. Für die Beratungspraxis ist das trotzdem relevant, weil sich das Preis-Leistungs-Verhältnis für einzelne Berufsgruppen spürbar verschiebt.
Kapitel 02
Das Wichtigste in Kürze
- Neue Tarifgeneration nur im Neugeschäft. Bestandsverträge bleiben auf ihrem bisherigen Bedingungsstand.
- Mehr im Grundtarif: Leistung bei sechs definierten schweren Beeinträchtigungen für bis zu 15 Monate, Qualifikationsbonus und Verdopplungsoption für Berufseinsteiger.
- AU-Leistung ist jetzt solo wählbar und über die neue Regelung nach drei Monaten Arbeitsunfähigkeit mit Facharztprognose auslösbar. Die Leistungsdauer von 24 Monaten bleibt hinter dem gehobenen Marktstandard von 36 Monaten zurück.
- Karriere X Paket ersetzt das alte Karriere-Paket und enthält erstmals eine einkommensabhängige Karrieregarantie bis 7.500 Euro Gesamtrente.
- PBUB: eigenständiger Beamtentarif mit echter Dienstunfähigkeitsklausel, aber mit Statusbindung und ohne Kombinationsmöglichkeit mit AU-Baustein und Karriere X Paket.
- Verzicht auf die Umorganisationsprüfung jetzt auch bei Meisterprüfung, ein Vorteil für selbstständige Handwerksmeister.
- Neue Kalkulation nach DAV 2021 I: Anpassung des Pricings
- Frist: Anträge auf altem Stand werden längstens bis Antragseingang 31.10.2026 policiert.
Kapitel 03
Was sich zum August 2026 geändert hat
Die Continentale beschreibt das Update selbst als Evolution und nicht als Revolution. Diese Beschreibung trifft zu. Der Tarif behält seine Struktur als selbstständige Berufsunfähigkeitsversicherung, das Bedingungswerk wurde an mehreren Stellen präzisiert, an einigen Stellen erweitert und in der Bausteinlogik vereinfacht.
Aufgeräumte Produktarchitektur
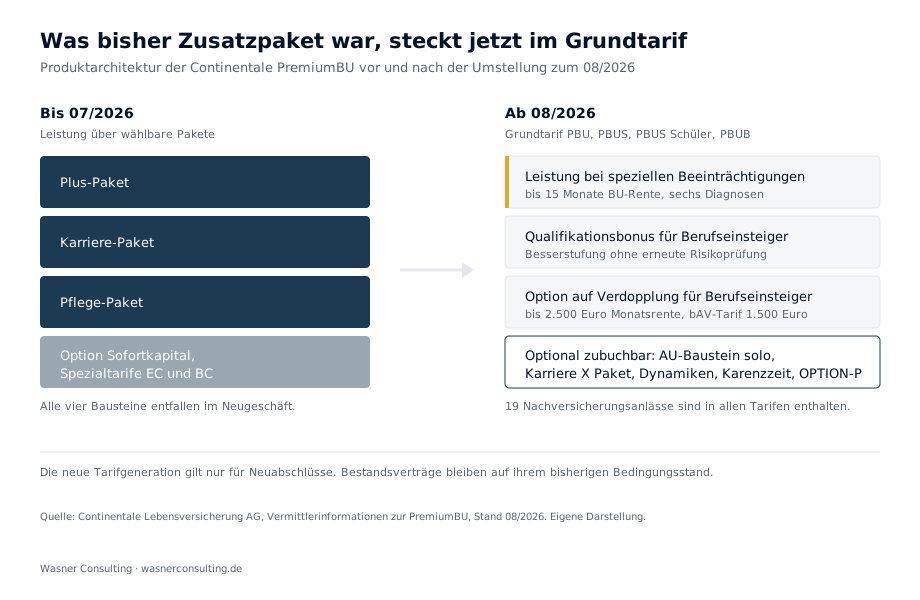
Bislang verteilte sich die Leistung über mehrere Pakete, die einzeln zu wählen waren. Diese Logik ist entfallen. Der Grundtarif trägt jetzt mehr Leistung, daneben stehen nur noch zwei echte Erweiterungen und die klassischen Zusatzoptionen.
| Bis 07/2026 | Ab 08/2026 |
|---|---|
| Plus-Paket, Karriere-Paket, Pflege-Paket | entfallen, Inhalte teils im Grundtarif |
| Option Sofortkapital | entfällt |
| Spezialtarife EC und BC | entfallen |
| BUZ zur Risiko-Lebensversicherung bei der Continentale Leben | entfällt |
| Karriere-Paket | Karriere X Paket, erweitert |
| AU-Leistung nur im Paket | AU-Leistung als Solobaustein |
| kein eigener Beamtentarif | PBUB als eigenständiger Tarif |
Das ist begrüßenswert, weil Paketlogiken in der Beratung regelmäßig zu Fehlbelegungen führen. Es bedeutet allerdings auch, dass einzelne bisher wählbare Elemente ersatzlos wegfallen. Die Option Sofortkapital, mit der sich im Leistungsfall eine Einmalzahlung darstellen ließ, steht im Neugeschäft nicht mehr zur Verfügung. Wer diese Flexibilität sucht, muss sie über andere Anbieter oder über eine separate Absicherung lösen.
Welche Tarife betroffen sind
Die Kürzel tauchen in den Unterlagen durchgehend auf und sollten in der Beratungsdokumentation korrekt benannt werden:
- PBU: selbstständige Berufsunfähigkeitsversicherung
- PBUS: Variante für Schüler, Studenten und Auszubildende, davon abgegrenzt PBUS Schüler
- PBUB: neuer Beamtentarif
- BPBU: Tarif für die betriebliche Altersversorgung
- PEU / PEUS: Erwerbsunfähigkeitsabsicherung
Kapitel 05
Die AU-Leistung als Solobaustein
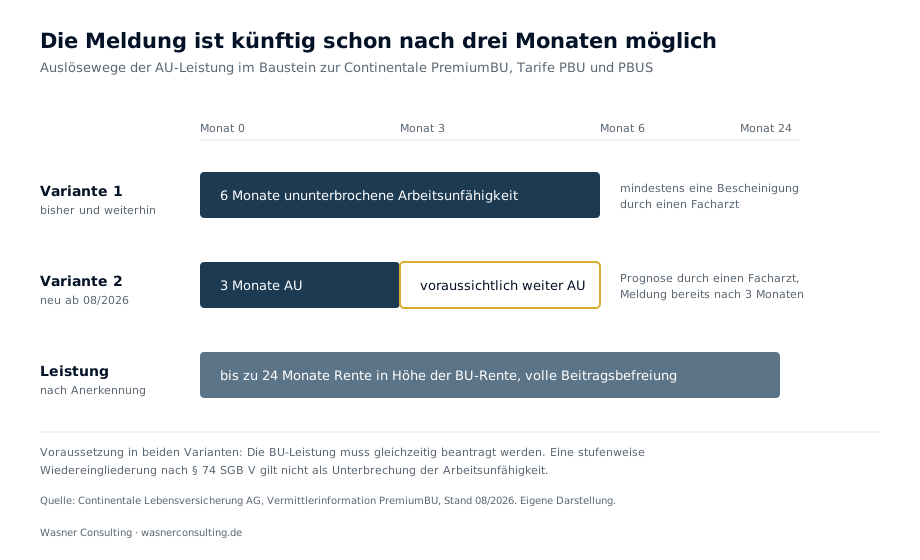
Die Leistung wegen Arbeitsunfähigkeit ist in den Tarifen PBU und PBUS jetzt einzeln zubuchbar und nicht mehr an ein Paket gebunden. Sie zahlt bis zu 24 Monate eine Rente in Höhe der BU-Rente inklusive voller Beitragsbefreiung.
Die Auslöser im Detail
| Variante | Voraussetzung | Nachweis |
|---|---|---|
| Variante 1 | 6 Monate ununterbrochene Arbeitsunfähigkeit | mindestens eine fachärztliche Bescheinigung |
| Variante 2 (neu) | 3 Monate Arbeitsunfähigkeit und Prognose weiterer Arbeitsunfähigkeit | Prognose durch einen Facharzt |
Die zweite Variante wird intern als „3+3-Regelung" bezeichnet. Sie ermöglicht die Meldung bereits nach drei Monaten. Eine stufenweise Wiedereingliederung nach § 74 SGB V gilt ausdrücklich nicht als Unterbrechung der Arbeitsunfähigkeit, was in der Praxis Streit vermeidet.
Was Sie dabei kritisch sehen sollten
Die Kopplung an den BU-Antrag bleibt. Die BU-Leistung muss gleichzeitig zur AU beantragt werden. Der Versicherer begründet das mit einer schnelleren Prüfung. Faktisch bedeutet es: Wer die AU-Leistung will, muss den vollständigen BU-Leistungsantrag stellen, mit allen Unterlagen, Arztberichten und Fragen zur Krankengeschichte. Eine schlanke Krankschreibungsleistung ohne diesen Aufwand ist es nicht.
24 Monate sind die entscheidende Schwachstelle. Die Leistungsdauer ist der wichtigste Hebel einer AU-Klausel, weil sie darüber entscheidet, ob die Zahlung bis zur Entscheidung über den BU-Antrag trägt. Am Markt sind 18, 24 und 36 Monate verbreitet. Der gehobene Standard liegt inzwischen klar bei 36 Monaten, angeboten unter anderem von HDI, Allianz, Baloise, Gothaer, uniVersa und Volkswohl Bund, die Nürnberger hat 2026 ebenfalls auf 36 Monate erweitert, die Swiss Life lässt die Wahl zwischen 24 und 36 Monaten. Mit 24 Monaten bleibt die Continentale hinter dem, was inzwischen als gute Lösung gilt. Bei 2.500 Euro Monatsrente sind zwölf Monate mehr Leistungsdauer 30.000 Euro.
Für PBUS-Schüler nachträglich einschließbar ohne erneute Risikoprüfung, für PBUB (Beamtentarif mit Dienstunfähigkeitsklausel) dagegen nicht.
Bewertung
Dass die AU-Leistung aus dem Paketzwang gelöst wurde und einzeln wählbar ist, ist eine echte Verbesserung. Wer sie braucht, kauft sie, wer sie nicht braucht, zahlt sie nicht mit.
Die 3+3-Regelung ist ebenfalls gelungen und ordnet sich im gehobenen Standard ein. Früher auslösende Klauseln gibt es zwar, etwa sechs Wochen Krankschreibung mit Facharztprognose oder vier Monate mit Prognose, das sind aber Spitzenwerte einzelner Anbieter und nicht der Markt.
Die Gesamtnote fällt hier trotzdem nur ausreichend aus, und zwar wegen zweier Punkte: der Leistungsdauer von 24 statt 36 Monaten und der Pflicht, parallel den BU-Leistungsantrag zu stellen. Mehrere Anbieter verzichten inzwischen auf diese Kopplung und zahlen die AU-Leistung ohne vollständiges BU-Prüfverfahren. Genau darin liegt der eigentliche Nutzen einer AU-Klausel, nämlich Geld ohne monatelange Sachverhaltsermittlung. Die Continentale holt in der Struktur auf, nicht in der Substanz.
Kapitel 06
Karriere X Paket und Karrieregarantie
Das Karriere X Paket ist bis Alter 40 abschließbar und in den Tarifen PBU, PBUS und PBUS Schüler verfügbar. Es enthält vier Elemente:
- Karrieregarantie (neu): zusätzliche Nachversicherung bei Gehalts- oder Gewinnsteigerung
- Starter-Bonus (unverändert): 50 Prozent Zusatzrente bei Erwerbsunfähigkeit in den ersten fünf Berufsjahren, maximal 500 Euro monatlich
- Qualifikationsbonus (angepasst): Besserstufung bei Weiterqualifizierung und Berufswechsel, einheitliche Ausübungsfrist von 12 Monaten
- Rabatt: 5 Prozent auf den Beitrag jeder Nachversicherung
Die Karrieregarantie im Detail
Die Karrieregarantie greift erst, wenn die reguläre Nachversicherungsgarantie von 2.000 Euro monatlicher BU-Rente vollständig ausgeschöpft ist. Sie ist also eine Aufstockung für die zweite Karrierehälfte, kein Einstiegsinstrument.
| Arbeitnehmer | Selbstständige | |
|---|---|---|
| Auslöser | Bruttoeinkommen plus 5 Prozent gegenüber dem Durchschnitt der letzten 12 Monate | Gewinn vor Steuern plus 10 Prozent in drei Folgejahren gegenüber dem Durchschnitt der drei Vorjahre |
| Voraussetzung | unbefristetes Arbeitsverhältnis | seit mindestens 6 Jahren selbstständig |
| Frist | 12 Monate nach der Gehaltserhöhung | 12 Monate nach dem Drei-Jahres-Zeitraum |
| Erhöhung | im gleichen Verhältnis wie das Einkommen | im gleichen Verhältnis wie der Gewinn |
Für beide Gruppen gilt: je Erhöhung bis 25 Prozent, maximal 500 Euro, bis zu einer Gesamtrente von 7.500 Euro monatlich.
Kritische Einordnung: Die Hürden sind spürbar. Arbeitnehmer in befristeten Verhältnissen sind ausgeschlossen, obwohl gerade dort Einkommenssprünge auftreten. Selbstständige müssen sechs Jahre am Markt sein und drei aufeinanderfolgende Jahre über der Schwelle liegen. Wer nach vier Jahren Selbstständigkeit den Umsatz verdoppelt, profitiert nicht.
Die Obergrenze von 7.500 Euro monatlicher Gesamtrente ist für Gutverdiener komfortabel und liegt im oberen Bereich dessen, was Karrieregarantien am Markt zulassen. Sie ist allerdings keine Bestmarke. Marktübersichten nennen je nach Anbieter Grenzen von 6.000 bis über 8.000 Euro, im Einzelfall auch 10.000 Euro, teilweise sogar Konstruktionen ohne feste absolute Obergrenze.
Beim 5-Prozent-Rabatt auf jede Nachversicherung lohnt ein nüchterner Blick. Im Vorfeld für einen Baustein extra mehr zu zahlen, um später etwas Rabatt zu bekommen, ist nett, der Mehrwert ist aber beschränkt.
Insgesamt ist das Karriere X Paket bedingt sinnvoll. Für unbefristet Angestellte mit absehbarer Gehaltsentwicklung und für langjährig Selbstständige mit stabilem Gewinnwachstum kann es den Unterschied zwischen 2.000 und 7.500 Euro erreichbarer Rente ausmachen. Für alle anderen ist es ein Aufpreis auf Optionen, deren Voraussetzungen sie womöglich nie erfüllen. Es bleibt außerdem anzumerken, dass eine inkludierte Karrieregarantie im Regelfall in neuen Tarifen eher die Regel als eine Ausnahme ist – und diese ist ebenso im Regelfall Bestandteil des Tarifes, ohne dass hierfür ein Aufpreis gezahlt werden muss.
Kapitel 07
Nachversicherungsgarantien: 19 Ereignisse, neu geordnet
Die Nachversicherungsgarantien wurden neu strukturiert und ausdrücklich in den AVB verankert. Das ist der aus Beratersicht wertvollste Teil des Updates, weil eine in den Bedingungen verankerte Garantie belastbarer ist als eine Regelung in Annahmerichtlinien, die der Versicherer einseitig ändern kann.
Rahmen der Erhöhung:
- ereignisunabhängig einmalig in den ersten fünf Versicherungsjahren und bis Alter 40
- ereignisabhängig bei 19 Ereignissen mit einer Ausübungsfrist von 12 Monaten und bis Alter 50
- Erhöhung um insgesamt bis zu 2.000 Euro monatliche BU-Rente
- darüber hinaus nur über das Karriere X Paket
Überarbeitete Ereignisse sind unter anderem die erstmalige berufliche Tätigkeit nach Ausbildung oder Studium, eine Einkommenssteigerung aus nichtselbstständiger Tätigkeit um mehr als 10 Prozent gegenüber dem durchschnittlichen Bruttoeinkommen der letzten 12 Monate, akademische Weiterqualifizierung wie die Facharztausbildung, berufliche Weiterqualifizierung zum Fachwirt, Betriebswirt, Techniker oder Meister, der Erwerb einer selbst bewohnten Immobilie oder ein Darlehen ab 50.000 Euro für deren Aus- oder Umbau sowie der Wegfall der Versicherungspflicht in der gesetzlichen Rentenversicherung oder einem berufsständischen Versorgungswerk.
Neu aufgenommen wurden vier Ereignisse:
- Elternzeit: Wiederaufnahme der Tätigkeit nach erstmaliger, ununterbrochener Elternzeit von mindestens 12 Monaten je Kind, allerdings nur, wenn noch keine Erhöhung wegen Geburt oder Adoption dieses Kindes genutzt wurde
- Reduzierte betriebliche Altersversorgung: Wegfall oder Minderung einer Versorgungsanwartschaft mit Invaliditätsabsicherung
- Reduzierte Invaliditätsabsicherung durch die gesetzliche Rentenversicherung oder ein Versorgungswerk
- Gewinnsteigerung Selbstständiger um 10 Prozent in drei aufeinanderfolgenden Jahren
Besonders die beiden Ereignisse rund um wegfallende Invaliditätsabsicherung sind fachlich sauber gedacht. Wer eine berufsständische Versorgung mit BU-Komponente hat und diese durch Satzungsänderung verliert, steht plötzlich mit einer zu niedrigen privaten Rente da. Genau dieser Fall ist jetzt abgedeckt.
Bewertung und Markteinordnung
Die Nachversicherung ist der Bereich, in dem das Update am meisten bringt. Der Katalog ist breit, die Ereignisse sind präzise formuliert, die Verankerung in den AVB schafft Rechtssicherheit und mit Elternzeit sowie reduzierter Invaliditätsabsicherung sind zwei Lebenslagen abgedeckt, die viele Bedingungswerke bis heute ignorieren. Damit liegt die Continentale auf einem guten Marktniveau.
Wo Sie im Vergleich trotzdem genauer hinsehen sollten:
| Kriterium | Continentale ab 08/2026 | Was der Markt zusätzlich bietet |
|---|---|---|
| Gesamtvolumen der Erhöhung ohne Anlass und mit Anlass | bis 2.000 Euro Monatsrente | Anbieter mit höheren absoluten Deckeln, teils 2.500 bis 3.000 Euro |
| Erhöhung über den Deckel hinaus | nur über das kostenpflichtige Karriere X Paket bis 7.500 Euro | Karrieregarantien bis 10.000 Euro, vereinzelt ohne feste absolute Obergrenze |
| Ereignisunabhängige Nachversicherung | einmalig, nur in den ersten 5 Versicherungsjahren und nur bis Alter 40 | mehrfach ausübbare Varianten, etwa in festen Abständen oder zu mehreren definierten Zeitpunkten |
| Altersgrenze ereignisabhängig | Alter 50 | vergleichbar, teilweise höher |
| Prüfungsumfang | ohne erneute Risikoprüfung | vergleichbar, hier ist die Continentale gut aufgestellt |
Kapitel 08
Bedingungen im Detail: Leistungsvoraussetzungen und Unterstützungsleistungen
Die Grundmechanik des Tarifs bleibt unverändert und erfüllt grundsätzlich die „Must-Haves“:
- 100 Prozent Leistung bereits ab 50 Prozent Berufsunfähigkeit, auch bei Pflegebedürftigkeit ab 2 von 6 Pflegepunkten und bei mittelschwerer Demenz (GDS 5)
- Versichert ist immer der zuletzt ausgeübte Beruf
- Weltweiter Versicherungsschutz ohne zeitliche Begrenzung
- Rückwirkende Leistung ab Beginn bei voraussichtlicher Berufsunfähigkeit von mehr als sechs Monaten, ohne Meldefrist
- Keine konkrete Verweisung bei einer Einkommensverschlechterung von mehr als 20 Prozent des Bruttoeinkommens
- Leistung auch bei altersbedingtem Kräfteverfall und bei fahrlässigen sowie grob fahrlässigen Verstößen
- Teilzeitklausel mit Anrechnung der zuvor vereinbarten Arbeitszeit bei vorübergehender, anlassbezogener Teilzeit, zum Beispiel in der Elternzeit
- Keine Meldepflicht bei gesundheitlichen Verbesserungen im Leistungsfall
Was zum 08/2026 erweitert wurde
| Regelung | Änderung |
|---|---|
| Infektionsklausel | Leistung jetzt auch bei teilweisem Tätigkeitsverbot von mindestens 6 Monaten |
| Vereinfachte Anerkennung | BU gilt als anerkannt bei unbefristeter voller Erwerbsminderungsrente der DRV oder unbefristeter BU-Rente eines Versorgungswerks |
| Verlängerungsoption | bei Erhöhung der Regelaltersgrenze jetzt bis Alter 55 ausübbar, Verlängerung bis maximal Alter 70 |
| Verzicht auf Umorganisationsprüfung | jetzt auch für Selbstständige mit Meisterprüfung |
| Umgestaltungskosten | bis 6 Monatsrenten, maximal 18.000 Euro, jetzt ohne Anrechnung bei erneuter BU aus gleichem Grund |
| Rehabilitationshilfe | 4.000 Euro, die BU muss dafür nicht wegfallen oder sich vermindern |
| Wiedereingliederungshilfe | 6 Monatsrenten, mehrfach möglich, Anrechnung bei erneuter BU aus gleichem Grund nur innerhalb von 6 Monaten |
Umorganisation: ein Pluspunkt für das Handwerk
Die Erweiterung des Verzichts auf die Umorganisationsprüfung auf Selbstständige mit Meisterprüfung verdient eine eigene Erwähnung, weil sie gegen einen Branchentrend läuft.
Die Umorganisationsklausel ist für selbstständige Versicherte die gefährlichste Hürde im gesamten Bedingungswerk. Sie erlaubt dem Versicherer zu prüfen, ob der Betrieb so umgebaut werden könnte, dass der Inhaber trotz gesundheitlicher Einschränkung weiterarbeiten kann. In der Praxis führt das zu langen Auseinandersetzungen über Arbeitsabläufe, Personaleinsatz und Zumutbarkeit, und zwar genau in dem Moment, in dem der Betrieb ohnehin ins Rutschen gerät. Ein vertraglicher Verzicht nimmt diesen Streitpunkt heraus.
Der Markt hat sich in den vergangenen Jahren stark auf MINT-Berufe, Ärzte und Akademiker konzentriert. Preisverbesserungen und Bedingungsvorteile landeten überwiegend dort. Dass die Continentale den Verzicht nun ausdrücklich auch an die Meisterprüfung knüpft, kommt einer Gruppe zugute, die in dieser Entwicklung oft hinten steht: dem selbstständigen Handwerksmeister. Das ist inhaltlich richtig und aus Beratersicht ausdrücklich zu begrüßen.
Prüfen Sie dabei die Voraussetzungen im Bedingungswerk. Der Verzicht greift für Selbstständige und Freiberufler mit mindestens 90 Prozent Bürotätigkeit, wenn ein akademischer Abschluss oder eine Meisterprüfung vorliegt oder der Betrieb in den letzten zwei Jahren durchgehend weniger als zehn Mitarbeiter beschäftigt hat.
Kapitel 09
Continentale PremiumBU Beamte: der neue Tarif PBUB
Der größte einzelne Schritt des Updates ist der eigenständige Beamtentarif PBUB mit einer Dienstunfähigkeitsklausel.
Warum eine echte DU-Klausel für Beamte entscheidend ist
Beamte werden bei allgemeiner Dienstunfähigkeit nach § 26 BeamtStG beziehungsweise § 44 BBG in den Ruhestand versetzt. Beamte auf Probe und auf Widerruf werden in diesen Fällen regelmäßig entlassen, etwa nach § 23 Abs. 3 BeamtStG. Ein Versorgungsanspruch entsteht erst nach Erfüllung der fünfjährigen Wartezeit nach § 4 BeamtVG. Wer vorher ausscheidet, wird in der gesetzlichen Rentenversicherung nachversichert und landet damit im System der Erwerbsminderungsrente, das an eine allgemeine Erwerbsfähigkeit anknüpft und nicht an den Dienstposten.
Was der PBUB leistet
- Echte DU-Klausel: Leistung wegen allgemeiner Dienstunfähigkeit bei Versetzung in den Ruhestand oder Entlassung
- Verzicht auf konkrete Verweisung bei Beamten auf Lebenszeit
- Leistung auch wegen Berufsunfähigkeit
- Voller Leistungsumfang wie im PBU inklusive der Leistung bei speziellen Beeinträchtigungen
- Zusätzliche Nachversicherungsanlässe: Ernennung zum Beamten auf Probe oder auf Lebenszeit, Beförderung in eine höhere Besoldungsgruppe, Reduzierung der beamtenrechtlichen Versorgung durch Gesetzesänderung
- Qualifikationsbonus bei Dienstpostenwechsel oder Laufbahnaufstieg, altersunabhängig und ohne erneute Risikoprüfung
- Umtauschrecht in den PBU bei Wechsel in die Privatwirtschaft aus nicht medizinischen Gründen innerhalb von 12 Monaten ohne Risikoprüfung
- Verlängerungsoption bei Erhöhung der Regelaltersgrenze im Beamtenrecht bis Endalter 70, ausübbar bis zum 55. Lebensjahr
- Umtausch in den PBUB ist auch nachträglich aus PBU oder PBUS möglich
Die Grenzen des PBUB
Hier wird es für die Beratung entscheidend, und hier sollten Sie genau hinsehen:
Nur allgemeine Dienstunfähigkeit. Die Unterlagen sprechen durchgehend von allgemeiner Dienstunfähigkeit. Eine besondere Dienstunfähigkeit, etwa die Polizeidienstunfähigkeit, wird nicht genannt.
Verweisungsverzicht nur für Lebenszeitbeamte. Für Beamte auf Widerruf und auf Probe ist der Verzicht auf die konkrete Verweisung in den Unterlagen nicht genannt. Gerade diese Gruppe trägt aber das höchste Risiko, weil sie ohne Versorgungsanspruch entlassen wird.
Statusbindung. Der Tarif setzt einen Beamtenstatus voraus, also Lebenszeit, Probe oder Widerruf. Das Umtauschrecht in den PBU fängt den Statusverlust ab, gilt aber nur bei einem Wechsel aus nicht medizinischen Gründen und nur innerhalb von 12 Monaten.
Kein Leistungsausschluss möglich. Der PBUB ist nur bei Normalannahme oder mit Risikozuschlag abschließbar. Das ist eine Zweischneidigkeit: Es verhindert löchrige Verträge, es schließt aber Interessenten aus, die andernorts mit einem Ausschluss versicherbar wären. Bei Vorerkrankungen führt an einer sauberen anonymen Risikovoranfrage daher kein Weg vorbei.
Bundeswehrsoldaten werden nicht über den PBUB abgebildet. Für sie bleibt es beim PremiumBU mit DU-Paket für Soldaten.
Annahmerichtlinien und Endalter
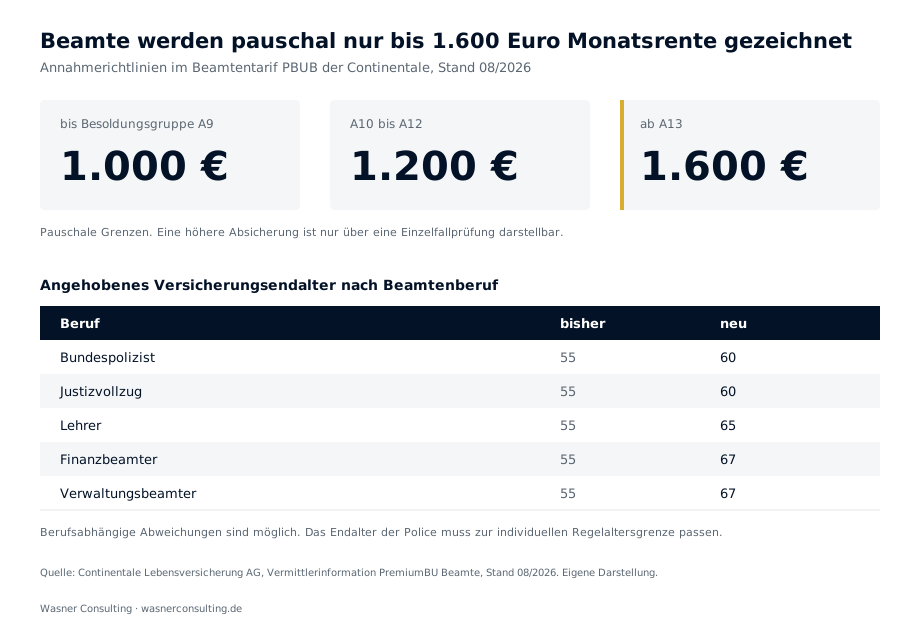
Die pauschalen Grenzen für die monatliche Rente liegen bei 1.000 Euro bis A9, 1.200 Euro von A10 bis A12 und 1.600 Euro ab A13. Höhere Absicherungen sind nur über eine Einzelfallprüfung darstellbar.
Das Versicherungsendalter wurde für mehrere Beamtenberufe angehoben, in der Regel von 55 auf 60 bis 67 Jahre je nach Beruf. Das ist eine deutliche Verbesserung, weil ein Endalter 55 die Versorgungslücke zwischen 55 und der Regelaltersgrenze offen lässt.
Kapitel 10
Neue Berechnungsgrundlagen: DAV 2021 I und die Folgen für den Beitrag
Die Continentale kalkuliert das Neugeschäft auf Basis der Tafel DAV 2021 I. Die Deutsche Aktuarvereinigung hat die BU-Eintrittswahrscheinlichkeiten damit erstmals seit 1997 grundlegend neu bewertet. Die Verschiebung ist erheblich und je nach Gruppe gegenläufig: Für Frauen bis 40 Jahre liegen die Eintrittswahrscheinlichkeiten rund 30 Prozent höher, für Frauen über 40 rund 36 Prozent niedriger und für Männer über 40 rund 45 Prozent niedriger als nach der alten Tafel.
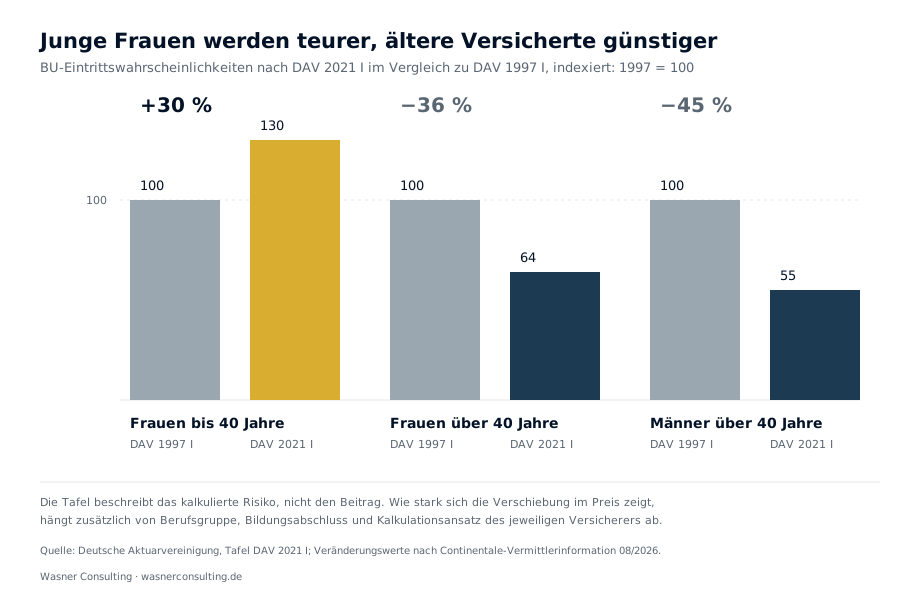
Wichtig zur Einordnung: Eine Tafel beschreibt das kalkulierte Risiko, nicht den Endbeitrag. Wie stark die Verschiebung beim Kunden ankommt, hängt zusätzlich von Berufsgruppe, Bildungsabschluss, Überschussverwendung und der Kalkulationspolitik des Versicherers ab.
Verschiebungen zwischen den Berufsgruppen
Die Continentale weist als allgemeine Tendenz aus, dass sich die Beiträge in zwei Richtungen bewegen:
| Tendenziell günstiger | Tendenziell teurer |
|---|---|
| Kammerberufe, akademische Berufe, handwerkliche Berufe, technische Berufe, IT-Berufe | soziale Berufe, medizinische Hilfsberufe, Einzelhandelsberufe, Verkaufspersonal |
| Beispiele: Ingenieure, Steuerberater, Ärzte, Architekten, Dachdecker, Elektroniker, studierte Informatiker | Beispiele: Erzieher, Sozialarbeiter, Physiotherapeuten, Altenpfleger, Automobilkaufleute, Verkäufer |
Das ist die ehrlichste Aussage des gesamten Updates und zugleich die unbequemste. Die Continentale positioniert sich preislich weiter in Richtung akademischer und technischer Berufe. Wer in einem sozialen oder medizinischen Hilfsberuf arbeitet, sollte sich vom guten Bedingungsrating nicht blenden lassen, sondern rechnen lassen. Für diese Gruppen sind andere Anbieter häufig günstiger, ohne beim Bedingungswerk relevant abzufallen.
Bitte beachten: Aus diesen Tendenzen lässt sich kein individueller Beitrag ableiten. Maßgeblich ist immer die konkrete Berechnung mit Alter, Beruf, Endalter, Rentenhöhe und Gesundheitsangaben.
Kapitel 11
Markteinordnung: Wo steht die Continentale nach dem Update
Wo die Continentale aufschließt
Die drei größten Neuerungen sind allesamt Nachvollzug von Marktstandards:
- AU-Leistung als eigenständiger Baustein: AU-Komponenten sind seit Jahren bei zahlreichen Anbietern verfügbar. Die Drei-Monats-Variante ist eine gute Lösung, die Leistungsdauer von 24 Monaten bleibt hinter dem gehobenen Standard von 36 Monaten zurück.
- Eigener Beamtentarif mit echter DU-Klausel: Das Segment ist besetzt. Mehrere große Anbieter haben seit Jahren dedizierte Beamtentarife. Die Continentale liefert hier ein solides Produkt, das im Mittelfeld startet.
- Einkommensabhängige Erhöhungsgarantie: Dynamische Nachversicherungsklauseln mit Einkommenskopplung sind bekannt. Neu ist bei der Continentale vor allem die Höhe der Gesamtgrenze von 7.500 Euro.
Wo die Continentale eigene Stärken behält
- Beitragsstabilität: Die Continentale weist aus, dass die Netto-Beiträge im Bestand noch nie angepasst wurden und die Überschuss-Sätze in den BU-Tarifwerken über Jahre konstant sind. Das ist kein Rechtsanspruch, aber ein belastbarer Erfahrungswert. Bei der BU ist die Differenz zwischen Brutto- und Nettobeitrag der am meisten unterschätzte Risikofaktor überhaupt.
- Rechtsform: Die Muttergesellschaft ist ein Versicherungsverein auf Gegenseitigkeit. Für Kunden, denen die Eigentümerstruktur wichtig ist, ist das ein Argument.
- Preisposition in bestimmten Zielgruppen: In akademischen, technischen und IT-Berufen sowie bei Ärzten ist die Continentale regelmäßig in der engeren Auswahl.
- Zugang für das Handwerk: Der Verzicht auf die Umorganisationsprüfung auch bei Meisterprüfung ist ein Signal gegen die einseitige Fokussierung des Marktes auf MINT-Berufe und Ärzte.
- Nachvollziehbare Angemessenheitsprüfung: Der konsequente Bezug auf das Bruttoeinkommen mit 65 Prozent bis 80.000 Euro schafft Vergleichbarkeit und liegt im oberen Marktstandard.
- Verbindliche Nachversicherung: 19 in den AVB verankerte Ereignisse sind belastbarer als eine Regelung in Annahmerichtlinien.
- Antrags- und Leistungsservice: eGesundheitsDialog, Vor-Ort-Service zur Gesundheitserfassung ab 1.500 Euro Monatsrente und ein Serviceversprechen im Leistungsfall mit Kontaktaufnahme binnen 48 Stunden.
Wo Sie andere Anbieter prüfen sollten
- Soziale und medizinische Hilfsberufe: hier bewegt sich der Beitrag in die „falsche Richtung“
- Polizei-, Feuerwehr- und Justizvollzugsbeamte: wegen der Frage der besonderen Dienstunfähigkeit
- Kunden mit Bedarf an einer Kapitalkomponente im Leistungsfall: die Option Sofortkapital ist entfallen
Ratings helfen bei dieser Abwägung nur begrenzt. Auszeichnungen von Morgen & Morgen, Franke und Bornberg oder Ascore bewerten Bedingungswerke und Unternehmenskennzahlen. Sie sagen nichts darüber aus, wie ein Versicherer im konkreten Leistungsfall reguliert. Wie ein belastbarer Vergleich aufgebaut wird, zeigen die ausführlichen Tarif-Checks zur Bayerischen BU Protect und zur Golden BU der LV 1871.
Kapitel 13
Zusatzoptionen und Schnittstelle zur Krankenversicherung
Wählbar bleiben Beitragsdynamik, Leistungsdynamik von 0,1 bis 3 Prozent jährlich und eine Karenzzeit. Die Beitragsdynamik kann jederzeit unbegrenzt ausgesetzt werden, was in Phasen mit knapper Liquidität hilft. Bei Zahlungsschwierigkeiten ist eine Beitragsstundung von bis zu 24 Monaten bei vollem BU-Schutz vorgesehen.
Zusätzlich lässt sich der KV-Optionstarif OPTION-P anbinden. Er sichert den Gesundheitszustand für einen späteren Wechsel in die private Krankenversicherung oder für Zusatzversicherungen. Beiträge starten bei 5,00 Euro monatlich bis Eintrittsalter 20 und liegen bei 17,00 Euro von 51 bis 55 Jahren, konstant für zehn Jahre mit Verlängerungsmöglichkeit um weitere zehn Jahre. Optionszeitpunkte sind alle vollen vier Kalenderjahre sowie ein frei wählbarer Termin in den ersten vier Jahren, dazu kommen definierte Anlässe wie Berufseinstieg, Heirat, Geburt oder Eintritt und Ende eines Beihilfeanspruchs.
Für wen ein solcher Optionstarif sinnvoll ist, hängt vom Zugangsweg in die PKV ab. Die Grundlagen dazu finden Sie im Beitrag Wer darf in die private Krankenversicherung?.
Kapitel 14
Finanzielle Angemessenheit und Gesundheitsprüfung
Die Obergrenzen für die jährliche Gesamtrente liegen bei Arbeitnehmern bei 65 Prozent des Jahresbruttoeinkommens bis 80.000 Euro und zusätzlich 35 Prozent des darüber hinausgehenden Einkommens. Für Selbstständige und Freiberufler gilt dieselbe Staffel bezogen auf den Gewinn beziehungsweise Jahresüberschuss vor Steuern, auch bei vereinbarter Dynamik mit gleichbleibendem Satz von 3, 4 oder 5 Prozent. In der betrieblichen Altersversorgung sind bis zu 75 Prozent des Jahresbruttoeinkommens möglich.
| Einkommensteil | Absicherbarer Anteil |
|---|---|
| bis 80.000 Euro Jahresbrutto beziehungsweise Gewinn vor Steuern | 65 Prozent |
| darüber hinausgehender Teil | 35 Prozent |
| betriebliche Altersversorgung | 75 Prozent des Jahresbruttoarbeitseinkommens |
Bewertung: Bruttobezug und Staffelung
Zwei Punkte sind hier erwähnenswert.
Der Bezug auf das Bruttoeinkommen ist der richtige Maßstab. Die Continentale hat sich in der Vergangenheit an einzelnen Stellen am Nettoeinkommen orientiert. Das war in der Beratung unpraktisch, weil sich Nettogrößen je nach Steuerklasse, Kirchensteuer, Kinderfreibeträgen und Krankenversicherungsstatus unterscheiden und ein Vergleich zwischen Anbietern damit kaum sauber führbar war. Die Ausrichtung an der Bruttogröße folgt dem Marktstandard und macht Angebote wieder vergleichbar. Die Umstellung gehört zu den Optimierungen, die die Continentale bereits 2024 angestoßen hat, und gilt auch in der neuen Tarifgeneration.
65 Prozent bis 80.000 Euro liegen im oberen Marktstandard. Viele Gesellschaften bewegen sich in einem Korridor von etwa 60 bis 70 Prozent des Bruttoeinkommens, die Continentale liegt damit im oberen Bereich.
Die Begrenzung auf 35 Prozent für den darüber hinausgehenden Einkommensteil ist kalkulatorisch nachvollziehbar, weil mit steigendem Einkommen der Anteil des tatsächlich notwendigen Lebensunterhalts sinkt..
Bei der Gesundheitsprüfung reichen bis 3.000 Euro Monatsrente die Gesundheitsfragen im Antrag. Über 3.000 Euro kommt ein ärztliches Zeugnis durch einen praktischen Arzt hinzu, über 4.000 Euro durch einen Facharzt für Innere Medizin. Alternativ steht ab 1.500 Euro Monatsrente ein Vor-Ort-Service zur Erfassung des Gesundheitszustands zur Verfügung.
Unabhängig vom Anbieter gilt: Die Gesundheitsfragen sind der Kern des Vertrags. Fehler bei der vorvertraglichen Anzeigepflicht nach §§ 19 ff. VVG kosten im Leistungsfall den Schutz. Wie Sie Ihre Unterlagen vorher sauber aufbereiten, beschreibt der Beitrag zur Patientenquittung für den BU-Antrag.
Kapitel 15
Fazit
Das Update der Continentale PremiumBU ist handwerklich sauber und in der Sache konsequent. Die Produktarchitektur wird einfacher, die Nachversicherung wird verbindlicher, der Grundtarif trägt mehr Leistung und mit dem PBUB besetzt die Continentale endlich das Beamtensegment. Das sind gute Nachrichten für die Beratungspraxis.
Ein Innovationssprung ist es nicht. Jede der drei großen Neuerungen existiert im Markt bereits, teilweise seit Jahren und teilweise mit besseren Auslösern. Die Continentale schließt zu einem Wettbewerbsniveau auf, das sie jedoch in einzelnen Punkten weiter nicht erreicht.
Entscheidend bleibt die Einzelfallrechnung. Ein Tarif ist nicht gut, weil er ein Rating hat, sondern weil seine Klauseln zur Lebenssituation passen und der Beitrag im konkreten Beruf konkurrenzfähig ist. Nach dieser Umstellung gilt das für einige Berufsgruppen deutlich stärker als vorher und für andere deutlich weniger.
Kapitel 16
Häufige Fragen zur Continentale PremiumBU
1. Ab wann gilt die neue Continentale PremiumBU?
Die neue Tarifgeneration gilt für Neuabschlüsse ab August 2026, wenn der Antrag auf einem Formular mit Stand 08.2026 gestellt wird und die neuen Allgemeinen Vertragsinformationen zugrunde liegen.
2. Bekomme ich als Bestandskunde die neuen Bedingungen automatisch?
Nein. Die Unterlagen weisen die neue Tarifgeneration ausdrücklich nur für Neuabschlüsse aus. Ob einzelne Verbesserungen freiwillig auf den Bestand übertragen werden, geht daraus nicht hervor und sollte beim Versicherer erfragt werden.
3. Bis wann kann ich noch einen Vorgängertarif abschließen?
Anträge auf altem Stand werden längstens bis zum Antragseingang am 31.10.2026 zu den bisherigen Regelungen policiert. Der späteste Versicherungsbeginn ist der 01.11.2026.
4. Was gilt für die betriebliche Altersversorgung?
Für die bAV greifen die neuen Regelungen bei Anmeldungen ab dem 19.08.2026.
5. Welche Pakete sind weggefallen?
Plus-Paket, Karriere-Paket und Pflege-Paket entfallen, ebenso die Option Sofortkapital, die Spezialtarife EC und BC sowie die BU-Zusatzversicherung zur Risiko-Lebensversicherung bei der Continentale Leben.
6. Was bedeutet die Leistung bei speziellen Beeinträchtigungen?
Bei Krebserkrankung, Herzinfarkt, Schlaganfall, Hörverlust, Erblindung oder Rollstuhlbedarf wird bis zu 15 Monate die vereinbarte BU-Rente gezahlt, dazu kommt die volle Beitragsbefreiung. Nötig sind eine fachärztliche Bescheinigung und die gleichzeitige Beantragung der BU-Leistung.
7. Ist das eine Schwere-Krankheiten-Versicherung?
Nein. Es gibt keine Kapitalzahlung, der Diagnosekatalog umfasst sechs Positionen und die Leistung ist auf 15 Monate begrenzt. Es handelt sich um eine Überbrückung bis zur Entscheidung über den BU-Antrag.
8. Wie funktioniert die AU-Leistung als Solobaustein?
Der Baustein zahlt bis zu 24 Monate eine Rente in Höhe der BU-Rente inklusive Beitragsbefreiung. Auslöser ist entweder eine sechsmonatige ununterbrochene Arbeitsunfähigkeit oder eine dreimonatige Arbeitsunfähigkeit mit fachärztlicher Prognose weiterer Arbeitsunfähigkeit.
9. Muss ich für die AU-Leistung auch einen BU-Antrag stellen?
Ja. Die BU-Leistung muss gleichzeitig beantragt werden. Der Aufwand entspricht damit einem vollständigen BU-Leistungsantrag.
10. Zählt eine stufenweise Wiedereingliederung als Unterbrechung der Arbeitsunfähigkeit?
Nein. Eine stufenweise Wiedereingliederung nach § 74 SGB V gilt ausdrücklich nicht als Unterbrechung.
11. Können Beamte den AU-Baustein wählen?
Nein. Der Beamtentarif PBUB ist weder mit dem AU-Baustein noch mit dem Karriere X Paket kombinierbar.
12. Was leistet die neue Karrieregarantie?
Sie erlaubt eine zusätzliche Nachversicherung bei Einkommens- oder Gewinnsteigerung, sobald die reguläre Nachversicherungsgarantie von 2.000 Euro Monatsrente ausgeschöpft ist. Je Erhöhung sind bis zu 25 Prozent möglich, maximal 500 Euro, bis zu einer Gesamtrente von 7.500 Euro monatlich.
13. Welche Voraussetzungen gelten für die Karrieregarantie?
Arbeitnehmer benötigen ein unbefristetes Arbeitsverhältnis und eine Bruttoeinkommenssteigerung von mindestens 5 Prozent gegenüber dem Durchschnitt der letzten 12 Monate. Selbstständige müssen seit mindestens sechs Jahren selbstständig sein und in drei aufeinanderfolgenden Jahren einen um 10 Prozent höheren Gewinn vor Steuern gegenüber dem Durchschnitt der jeweils drei Vorjahre erzielen.
14. Wie viele Nachversicherungsereignisse gibt es?
19 Ereignisse, die neu geordnet und in den Allgemeinen Versicherungsbedingungen verankert wurden. Neu aufgenommen wurden unter anderem Elternzeit, eine reduzierte betriebliche Altersversorgung, eine reduzierte Invaliditätsabsicherung durch Rentenversicherung oder Versorgungswerk sowie die Gewinnsteigerung Selbstständiger.
15. Bis zu welcher Höhe kann ich ohne Gesundheitsprüfung erhöhen?
Insgesamt bis zu 2.000 Euro monatliche BU-Rente über die Nachversicherungsgarantien, ereignisunabhängig einmalig in den ersten fünf Versicherungsjahren und bis Alter 40, ereignisabhängig bis Alter 50 mit 12 Monaten Ausübungsfrist. Darüber hinaus nur über das Karriere X Paket.
16. Für wen gilt der Qualifikationsbonus für Berufseinsteiger?
Für Personen, die bei Vertragsabschluss Schüler, Student oder Auszubildender waren und später erstmals eine berufliche Tätigkeit aufnehmen, die mit dem Abschluss in Zusammenhang steht. Eine erneute Risikoprüfung findet nicht statt.
17. Was ist der Azubi-Bonus?
Bei Auszubildenden wird bereits ab Ausbildungsbeginn eine erfolgreich abgeschlossene Berufsausbildung zugrunde gelegt. Der Beitrag richtet sich damit schon während der Ausbildung nach der günstigeren Zielberufsgruppe.
18. Wer kann den Beamtentarif PBUB abschließen?
Alle Beamten mit Status auf Lebenszeit, auf Probe oder auf Widerruf, außerdem Anwärter, Richter und Kirchenbeamte. Bundeswehrsoldaten werden weiterhin über die PremiumBU mit DU-Paket für Soldaten abgebildet.
19. Was ist eine echte Dienstunfähigkeitsklausel?
Sie knüpft die Leistung an die dienstrechtliche Entscheidung des Dienstherrn an, also an die Versetzung in den Ruhestand oder die Entlassung wegen allgemeiner Dienstunfähigkeit. Ohne eine solche Klausel prüft der Versicherer eigenständig, ob Berufsunfähigkeit im Sinne von § 172 Abs. 2 VVG vorliegt.
20. Ist die Polizeidienstunfähigkeit im PBUB mitversichert?
Die uns vorliegenden Unterlagen nennen ausdrücklich nur die allgemeine Dienstunfähigkeit. Für Polizei-, Feuerwehr- und Justizvollzugsbeamte ist im Bedingungswerk konkret zu prüfen, ob eine besondere Dienstunfähigkeit einen Leistungsauslöser darstellt. Das ist vor Antragstellung zu klären.
21. Was passiert, wenn ich das Beamtenverhältnis verlasse?
Bei einem Wechsel in die Privatwirtschaft aus nicht medizinischen Gründen besteht innerhalb von 12 Monaten ein Umtauschrecht in den PBU ohne erneute Risikoprüfung. Die Frist ist kurz und gehört in die Wiedervorlage.
22. Wie hoch kann ich mich als Beamter absichern?
Pauschal bis 1.000 Euro Monatsrente bis A9, 1.200 Euro von A10 bis A12 und 1.600 Euro ab A13. Höhere Renten sind über eine Einzelfallprüfung möglich.
23. Kann der PBUB mit Leistungsausschluss abgeschlossen werden?
Nein. Möglich sind nur Normalannahme oder Risikozuschlag. Wer nur mit Ausschluss versicherbar ist, muss auf andere Lösungen ausweichen.
24. Wird die Continentale PremiumBU durch die neue Kalkulation teurer?
Das hängt von der Person ab. Nach DAV 2021 I liegen die Eintrittswahrscheinlichkeiten für Frauen bis 40 höher, für Ältere deutlich niedriger. Zusätzlich verschieben sich die Berufsgruppenpreise: akademische, technische, handwerkliche und IT-Berufe tendenziell günstiger, soziale Berufe, medizinische Hilfsberufe und Verkaufsberufe tendenziell teurer.
25. Wie lange zahlt die AU-Leistung und ist das viel?
Bis zu 24 Monate. Am Markt sind 18, 24 und 36 Monate verbreitet, der gehobene Standard liegt bei 36 Monaten. Die Continentale liegt damit im Mittelfeld.
26. Bringt der 5-Prozent-Rabatt auf Nachversicherungen einen echten Vorteil?
Das lässt sich nur über eine konkrete Berechnung beurteilen. Ein Rabatt auf einen vom Versicherer selbst kalkulierten Beitrag verbessert keine Klausel und sollte kein Auswahlkriterium sein.
27. Profitieren auch Handwerker von dem Update?
Ja. Der Verzicht auf die Umorganisationsprüfung gilt jetzt auch bei vorliegender Meisterprüfung. Die genauen Voraussetzungen, insbesondere ein möglicher Mindestanteil an Bürotätigkeit, sind im Bedingungswerk zu prüfen.
28. Warum ist der Bezug auf das Bruttoeinkommen wichtig?
Nettogrößen hängen von Steuerklasse, Kirchensteuer, Freibeträgen und Krankenversicherungsstatus ab und machen Anbietervergleiche unsauber. Der Bruttobezug ist Marktstandard und schafft Vergleichbarkeit.
29. Wie hoch darf die BU-Rente insgesamt sein?
Bei Arbeitnehmern bis zu 65 Prozent des Jahresbruttoeinkommens bis 80.000 Euro zuzüglich 35 Prozent des darüber liegenden Einkommens. Für Selbstständige gilt dieselbe Staffel bezogen auf den Gewinn vor Steuern, in der bAV sind bis zu 75 Prozent des Jahresbruttoeinkommens möglich.
30. Ab welcher Rentenhöhe brauche ich eine ärztliche Untersuchung?
Bis 3.000 Euro Monatsrente reichen die Gesundheitsfragen im Antrag. Über 3.000 Euro ist ein ärztliches Zeugnis durch einen praktischen Arzt vorgesehen, über 4.000 Euro durch einen Facharzt für Innere Medizin. Ab 1.500 Euro steht alternativ ein Vor-Ort-Service zur Verfügung.
31. Sollte ich meinen bestehenden BU-Vertrag jetzt umdecken?
In der Regel nicht allein wegen besserer Bedingungen. Ein neuer Vertrag bedeutet neue Gesundheitsfragen nach § 19 VVG, ein höheres Eintrittsalter und eine neue Kalkulation. Prüfen Sie zuerst, ob sich das Ziel über eine Nachversicherung im bestehenden Vertrag erreichen lässt.
32. Wie belastbar sind die Ratings zum Tarif?
Bedingungs- und Unternehmensratings bewerten Klauselqualität und Kennzahlen. Sie sagen nichts über das Verhalten im konkreten Leistungsfall aus. Ein gutes Rating ist ein Indiz, keine Garantie.
Kapitel 17
Rechtlicher Hinweis
Dieser Beitrag dient der allgemeinen Information und stellt keine Rechts-, Steuer- oder Anlageberatung dar. Grundlage sind öffentlich zugängliche sowie an Vermittler gerichtete Produktinformationen der Continentale Lebensversicherung AG mit Stand 08/2026. Maßgeblich für den Vertragsinhalt sind ausschließlich die Allgemeinen Versicherungsbedingungen und die Allgemeinen Vertragsinformationen in der jeweils gültigen Fassung. Angaben zu Beiträgen, Annahmerichtlinien und Fristen können sich ändern. Für Ihre persönliche Situation empfehle ich eine individuelle Beratung.
Weiterlesen in Berufsunfähigkeitsversicherung
- Tarif-Check: Hannoversche BU Update 08/2026Die Nachversicherungsgrenze wächst jedes Jahr automatisch mit — dazu AU-Klausel über 36 Monate, neue Zuschlagssystematik und der Junge-Leute-Antrag im Check.Lesen
- Leitfaden BerufsunfähigkeitsversicherungDer umfassende Wegweiser durch die wichtigste Einkommensschutz-Versicherung — Bausteine, Tarife, Klauseln, Praxis.Lesen
- Ablauf der BU-BeratungWie die Beratung zur Berufsunfähigkeitsversicherung bei mir konkret abläuft — von Erstgespräch bis Antrag.Lesen