Kapitel 01
Einleitung
Als Einzelunternehmer haben Sie eine Kasse. Jeder Euro Gewinn ist sofort Ihr Einkommen und wird sofort mit Ihrem persönlichen Steuersatz belastet. Ob Sie das Geld brauchen oder nicht, spielt keine Rolle.
Als GmbH-Inhaber haben Sie zwei Kassen. Sie zahlen sich ein Geschäftsführergehalt in Höhe dessen, was Sie privat wirklich benötigen. Der Rest bleibt in der Gesellschaft und wird dort mit rund 30 Prozent versteuert statt mit bis zu 45 Prozent auf privater Ebene.
Genau in diesem Punkt liegt der Unterschied. Und er ist größer, als die meisten Unternehmer vermuten.
Kapitel 02
Die Rechnung, die fast nie gemacht wird
Vergleiche zwischen GmbH und Einzelunternehmen scheitern meistens daran, dass sie die GmbH so behandeln, als würde sie den kompletten Gewinn ausschütten. Das macht in der Praxis niemand. Wer eine GmbH aufbaut, zahlt sich ein Gehalt und lässt den Rest arbeiten.
Deshalb rechnen wir hier so, wie es in echten Betrieben läuft: Gehalt auf der einen Seite, thesaurierter Gewinn auf der anderen, und beide Ebenen zusammen gegen den Einzelunternehmer gestellt, bei dem alles privat landet.
Annahmen für alle Beispiele: ledig, keine Kirchensteuer, Gewerbesteuerhebesatz 400 Prozent, das zu versteuernde Einkommen entspricht dem Gewinn beziehungsweise dem Gehalt. Der Gesellschafter-Geschäftsführer ist beherrschend und damit sozialversicherungsfrei. Die Werte folgen dem Einkommensteuertarif 2026 nach § 32a EStG, Körperschaftsteuer 15 Prozent plus Solidaritätszuschlag, Gewerbesteuer nach GewStG mit Anrechnung nach § 35 EStG beim Einzelunternehmer.
Kapitel 03
Vier Szenarien im direkten Vergleich
Szenario 1: 100.000 Euro Gewinn, 60.000 Euro Privatbedarf
| Einzelunternehmen | GmbH mit Geschäftsführergehalt | |
|---|---|---|
| Gewerbesteuer | 10.570 € (voll angerechnet) | 5.600 € |
| Körperschaftsteuer plus Soli | entfällt | 6.330 € |
| Einkommensteuer plus Soli | 30.864 € | 14.233 € |
| Steuern gesamt | 30.864 € (30,9 %) | 26.163 € (26,2 %) |
| Privat verfügbar | 69.136 € | 45.767 € |
| In der GmbH verfügbar | 0 € | 28.070 € |
| Vermögenszuwachs gesamt | 69.136 € | 73.837 € |
Bereits hier liegt die GmbH um 4.701 Euro vorn. Nach Abzug des Mehraufwands für Bilanz und Buchhaltung von rund 3.000 Euro bleibt ein Plus. Die GmbH trägt sich also ab dem ersten Jahr.
Szenario 2: 150.000 Euro Gewinn, 72.000 Euro Privatbedarf
| Einzelunternehmen | GmbH mit Geschäftsführergehalt | |
|---|---|---|
| Gewerbesteuer | 17.570 € (voll angerechnet) | 10.920 € |
| Körperschaftsteuer plus Soli | entfällt | 12.344 € |
| Einkommensteuer plus Soli | 35.954 € | 19.104 € |
| Steuern gesamt | 53.524 € (35,7 %) | 42.368 € (28,2 %) |
| Privat verfügbar | 96.476 € | 52.896 € |
| In der GmbH verfügbar | 0 € | 54.736 € |
| Vermögenszuwachs gesamt | 96.476 € | 107.632 € |
Der Vorteil wächst auf 11.156 Euro pro Jahr. Ein Detail nebenbei: Der Einzelunternehmer zahlt hier bereits 1.659 Euro Solidaritätszuschlag, der GmbH-Geschäftsführer auf sein Gehalt keinen einzigen Euro, weil er unter der Freigrenze bleibt.
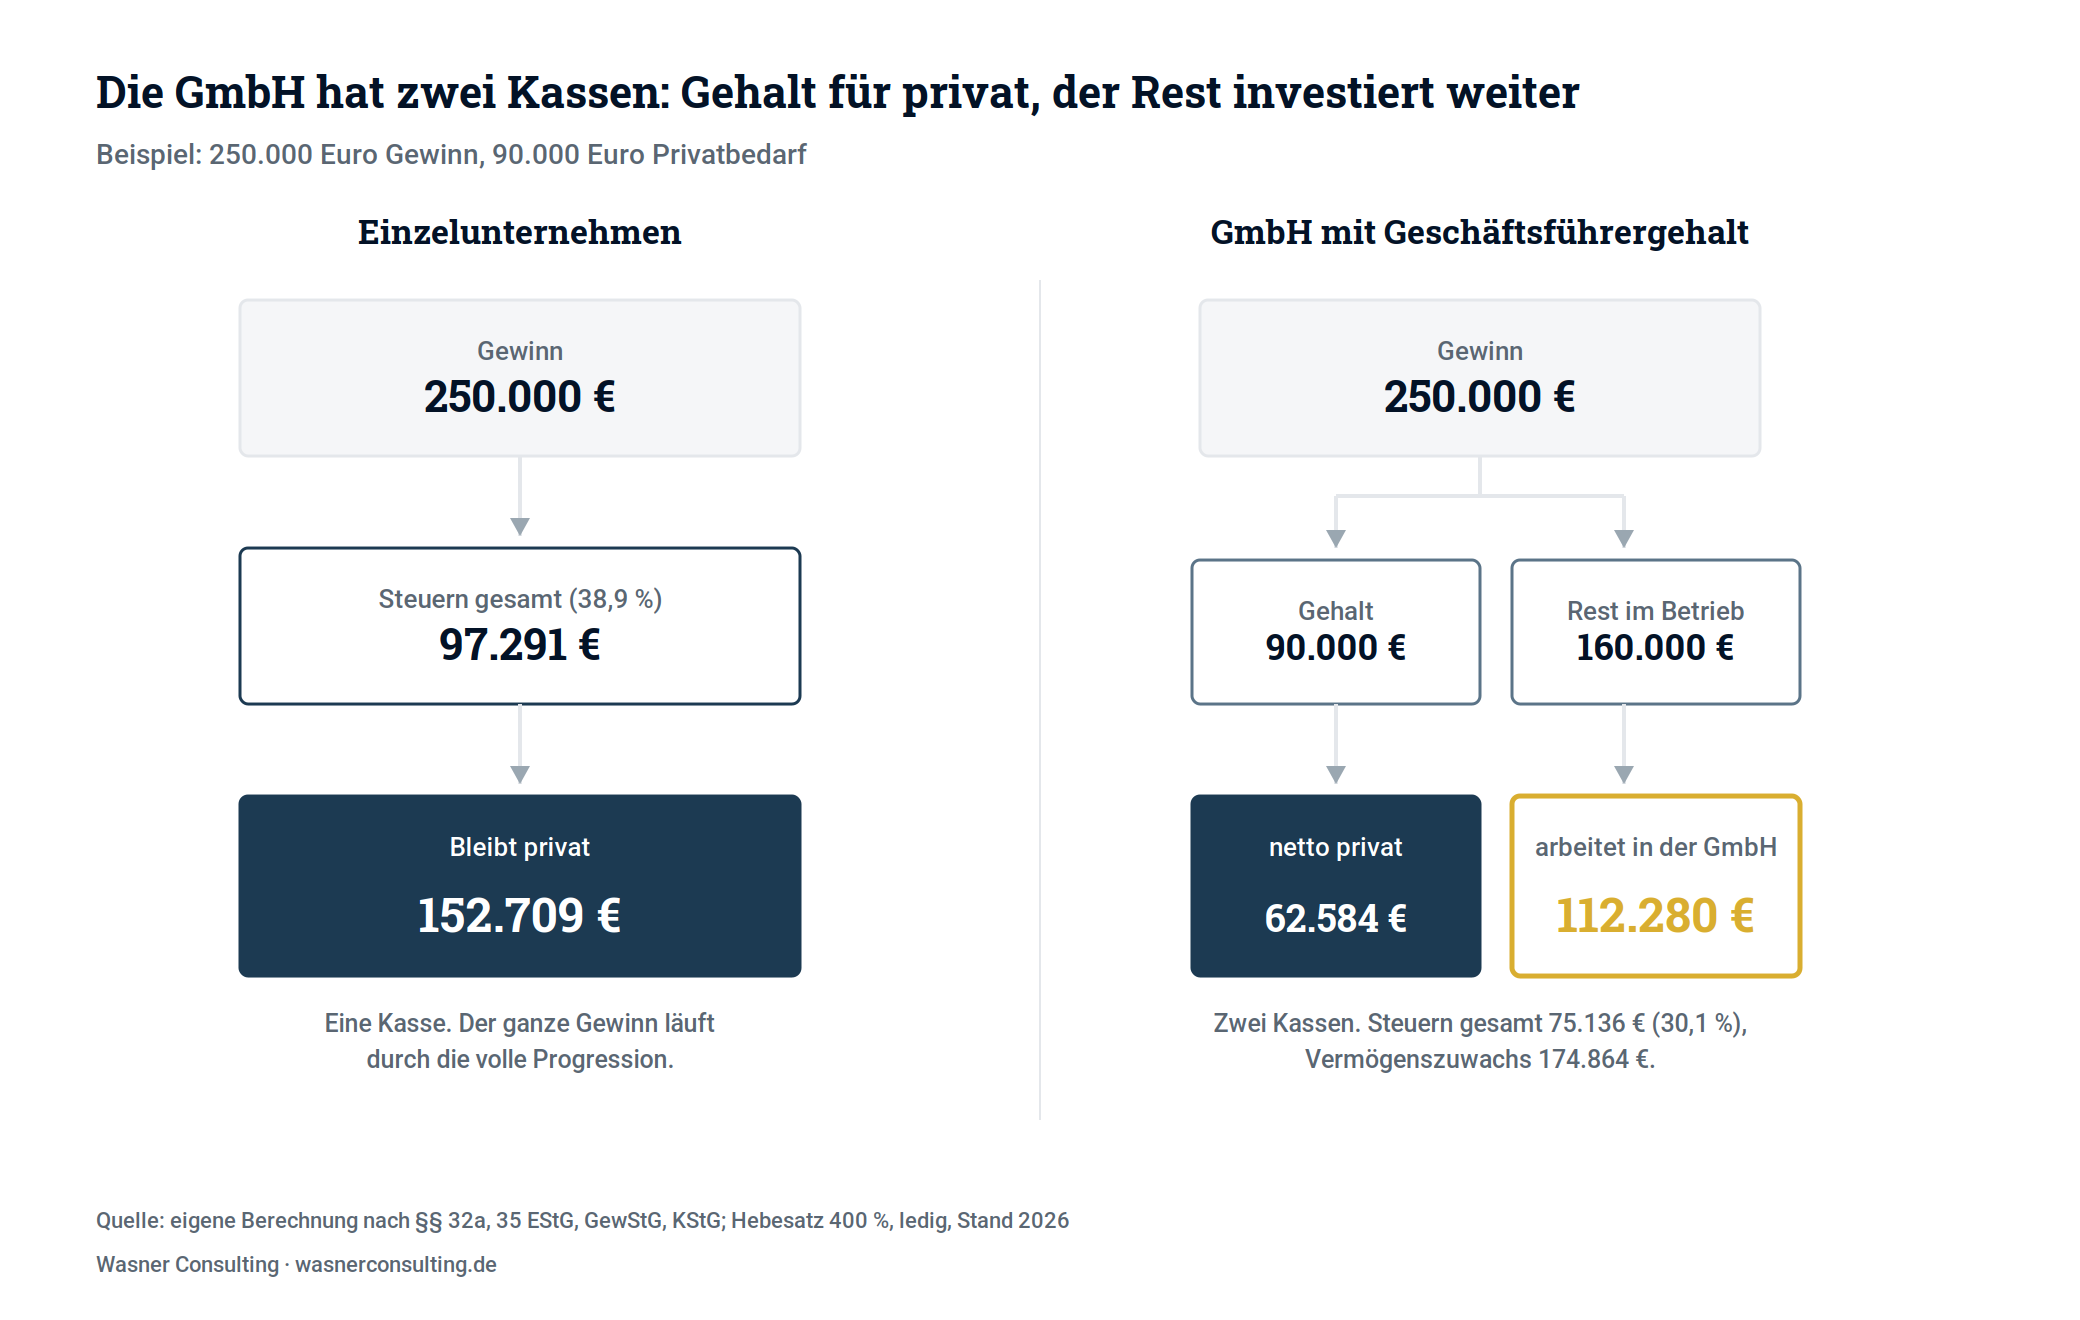
Szenario 3: 250.000 Euro Gewinn, 90.000 Euro Privatbedarf
| Einzelunternehmen | GmbH mit Geschäftsführergehalt | |
|---|---|---|
| Gewerbesteuer | 31.570 € (voll angerechnet) | 22.400 € |
| Körperschaftsteuer plus Soli | entfällt | 25.320 € |
| Einkommensteuer plus Soli | 65.721 € | 27.415 € |
| Steuern gesamt | 97.291 € (38,9 %) | 75.136 € (30,1 %) |
| Privat verfügbar | 152.709 € | 62.584 € |
| In der GmbH verfügbar | 0 € | 112.280 € |
| Vermögenszuwachs gesamt | 152.709 € | 174.864 € |
22.155 Euro Unterschied. Pro Jahr. Über zehn Jahre und mit fünf Prozent Rendite auf das zusätzlich investierbare Kapital sind das mehr als 275.000 Euro.
Szenario 4: 400.000 Euro Gewinn, 100.000 Euro Privatbedarf
| Einzelunternehmen | GmbH mit Geschäftsführergehalt | |
|---|---|---|
| Gewerbesteuer | 52.570 € (voll angerechnet) | 42.000 € |
| Körperschaftsteuer plus Soli | entfällt | 47.475 € |
| Einkommensteuer plus Soli | 113.898 € | 32.115 € |
| Steuern gesamt | 166.467 € (41,6 %) | 121.591 € (30,4 %) |
| Privat verfügbar | 233.533 € | 67.884 € |
| In der GmbH verfügbar | 0 € | 210.525 € |
| Vermögenszuwachs gesamt | 233.533 € | 278.409 € |
44.877 Euro Unterschied im Jahr. An diesem Punkt ist die Rechtsformfrage keine Detailoptimierung mehr, sondern der größte einzelne Hebel in der Finanzplanung des Unternehmers.
Kapitel 04
Was die Zahlen zeigen
Drei Muster wiederholen sich in allen vier Szenarien.
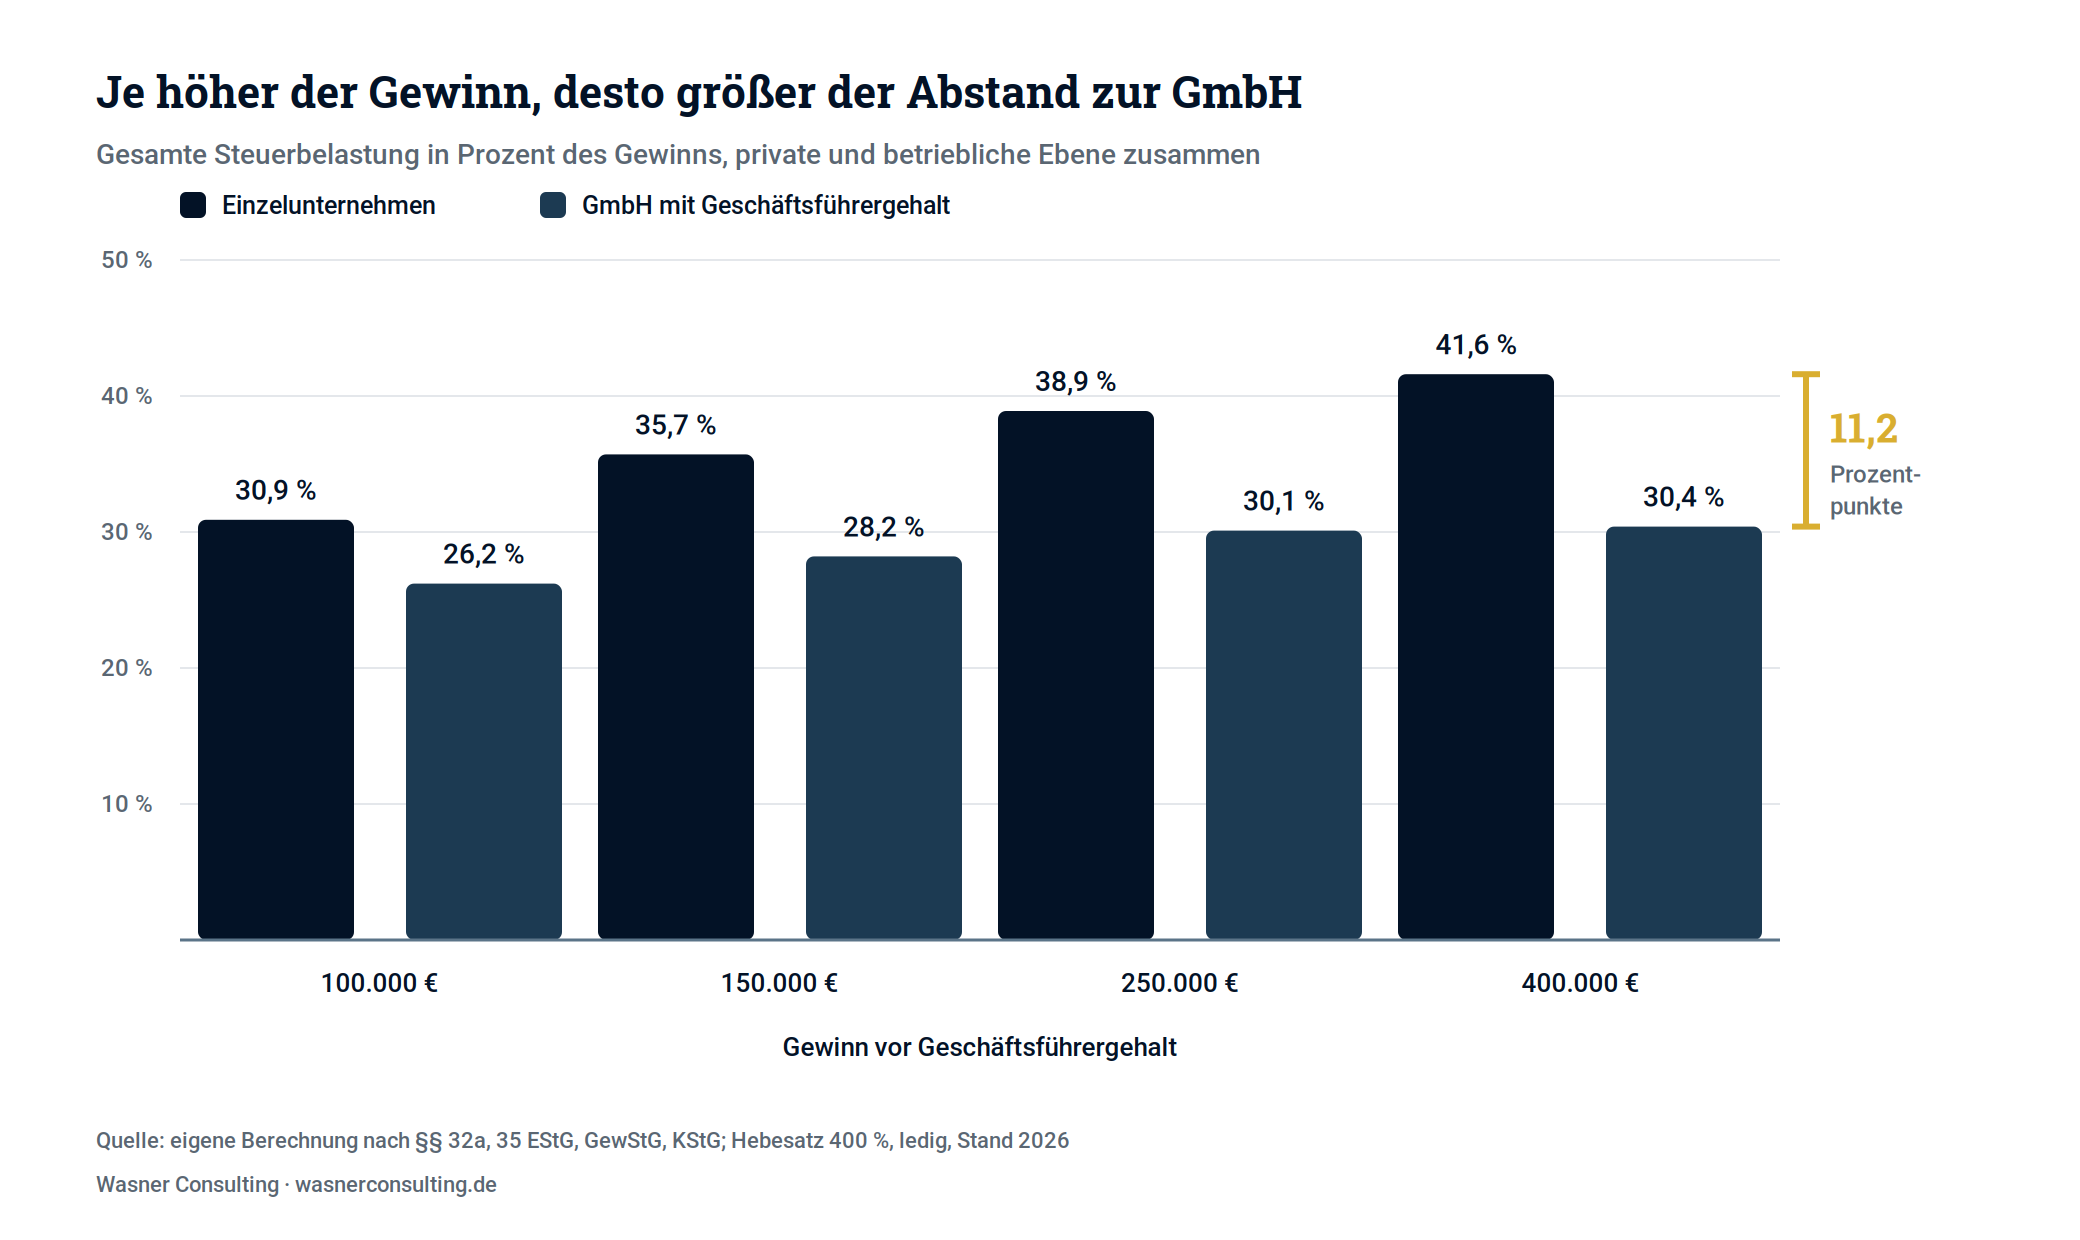
Die Gesamtsteuerquote der GmbH bleibt stabil bei rund 26 bis 30 Prozent, während sie beim Einzelunternehmer von 30,9 auf 41,6 Prozent klettert. Der Grund ist einfach: Der Einzelunternehmer schiebt seinen kompletten Gewinn durch die Progression. Der GmbH-Inhaber schiebt nur sein Gehalt hindurch und deckelt den Rest bei rund 30 Prozent.
Das Geschäftsführergehalt ist das Steuerungsinstrument. Es mindert als Betriebsausgabe Gewerbe- und Körperschaftsteuer und wird beim Empfänger in den unteren Tarifzonen besteuert. Wer sein Gehalt so bemisst, dass es den Spitzensteuersatz nicht oder kaum erreicht, holt sich den Progressionsvorteil auf beiden Ebenen.
Der Vorsprung wächst mit dem Gewinn und mit der Zeit. Er entsteht auf dem Teil, den Sie nicht privat brauchen. Je größer dieser Teil, desto deutlicher das Ergebnis.
Ein Punkt gehört zur Ehrlichkeit dazu: Das Geld in der GmbH ist noch nicht endversteuert. Holen Sie es später als Ausschüttung heraus, kommen 25 Prozent Kapitalertragsteuer plus Soli hinzu. Im Szenario 1 läge die Gesamtbelastung bei vollständiger Ausschüttung bei 33,6 Prozent statt 30,9 Prozent beim Einzelunternehmer, im Szenario 3 bei 41,9 statt 38,9 Prozent.
Genau deshalb schüttet niemand aus, der eine GmbH aufbaut. Das Kapital bleibt im Unternehmen und arbeitet dort: in Investitionen, in einer Holding, in der Altersversorgung des Geschäftsführers oder in einem Depot der Gesellschaft. Wer den Vorteil realisieren will, muss ihn planen. Ohne Plan verschenkt man ihn.
Kapitel 05
Ab wann lohnt sich eine GmbH? Die Faustregel
Nicht der Umsatz entscheidet und auch nicht pauschal der Gewinn. Entscheidend ist der Gewinn, den Sie nicht privat brauchen.
Faustregel: Auf dem thesaurierten Gewinn sparen Sie gegenüber der privaten Besteuerung rund 12 bis 15 Prozentpunkte. Sobald Sie dauerhaft etwa 25.000 Euro Gewinn im Jahr im Unternehmen lassen können, trägt die GmbH ihren Mehraufwand von rund 3.000 Euro und liefert ab dem ersten Jahr einen Überschuss.
In der Praxis ist das bei den meisten Betrieben ab einem Gewinn von rund 100.000 Euro der Fall. Bei einem hohen Privatbedarf verschiebt sich die Schwelle nach oben, bei einem sparsamen Unternehmer nach unten.
Zwei Einschränkungen für die saubere Einordnung: Bei einem Gewerbesteuerhebesatz deutlich über 400 Prozent schrumpft der Vorsprung, weil die Anrechnung nach § 35 EStG beim Einzelunternehmer nur bis 400 Prozent vollständig greift, die GmbH die Gewerbesteuer aber gar nicht anrechnen kann. Und Freiberufler zahlen als Einzelunternehmer keine Gewerbesteuer, in der GmbH wird sie kraft Rechtsform fällig. Für beide Fälle gehört eine individuelle Rechnung auf den Tisch.
Kapitel 06
Was neben der Steuer für die GmbH spricht
Die Steuerrechnung ist der sichtbare Teil. Drei weitere Effekte sind auf Sicht von zehn Jahren oft genauso viel wert.
Vorsorge über die Gesellschaft. Ihre GmbH kann Altersversorgung als Betriebsausgabe aufbauen, etwa über eine Direktversicherung nach § 3 Nr. 63 EStG oder eine Unterstützungskasse. Sie beteiligt sich als Arbeitgeber steuerfrei am Beitrag zur privaten Krankenversicherung (§ 3 Nr. 62 EStG). Und sie kann eine betriebliche Krankenversicherung für Sie und Ihre Mitarbeiter finanzieren. Als Einzelunternehmer tragen Sie all das aus versteuertem Privateinkommen.
Haftung. Für Verbindlichkeiten der Gesellschaft haftet nach § 13 Abs. 2 GmbHG grundsätzlich nur das Gesellschaftsvermögen. Bei Bankbürgschaften und bei eigenem Fehlverhalten gilt das nicht, im normalen Geschäftsrisiko aber sehr wohl.
Struktur für später. Anteile lassen sich teilen, übertragen und verkaufen. In einer Holding bleiben Dividenden und Veräußerungsgewinne nach § 8b KStG zu 95 Prozent steuerfrei. Wer in fünf bis zehn Jahren an Verkauf oder Nachfolge denkt, legt mit der GmbH heute die Grundlage dafür.
Kapitel 07
Was die GmbH kostet
Damit das Bild vollständig ist: Die Gründung liegt mit Notar und Handelsregister bei rund 550 bis 1.600 Euro, dazu kommen 25.000 Euro Stammkapital, von denen bei der Anmeldung 12.500 Euro eingezahlt sein müssen. Das Stammkapital ist kein Kostenblock, es bleibt Vermögen Ihrer Gesellschaft.
Laufend kommen rund 2.000 bis 4.000 Euro pro Jahr für Bilanz, Buchhaltung, Lohnabrechnung und Offenlegung hinzu. Ab dem zweiten Szenario ist dieser Betrag im Verhältnis zum Steuervorteil eine Randnotiz.
Kapitel 08
Der Ausblick macht es noch deutlicher
Der Körperschaftsteuersatz sinkt ab 2028 in fünf Jahresschritten von 15 auf 10 Prozent im Jahr 2032 (§ 23 Abs. 1 KStG, Gesetz für ein steuerliches Investitionssofortprogramm vom Juli 2025). Die Belastung thesaurierter Gewinne fällt damit bei einem Hebesatz von 400 Prozent von rund 29,8 auf rund 24,6 Prozent. Der Einkommensteuertarif bleibt davon unberührt.
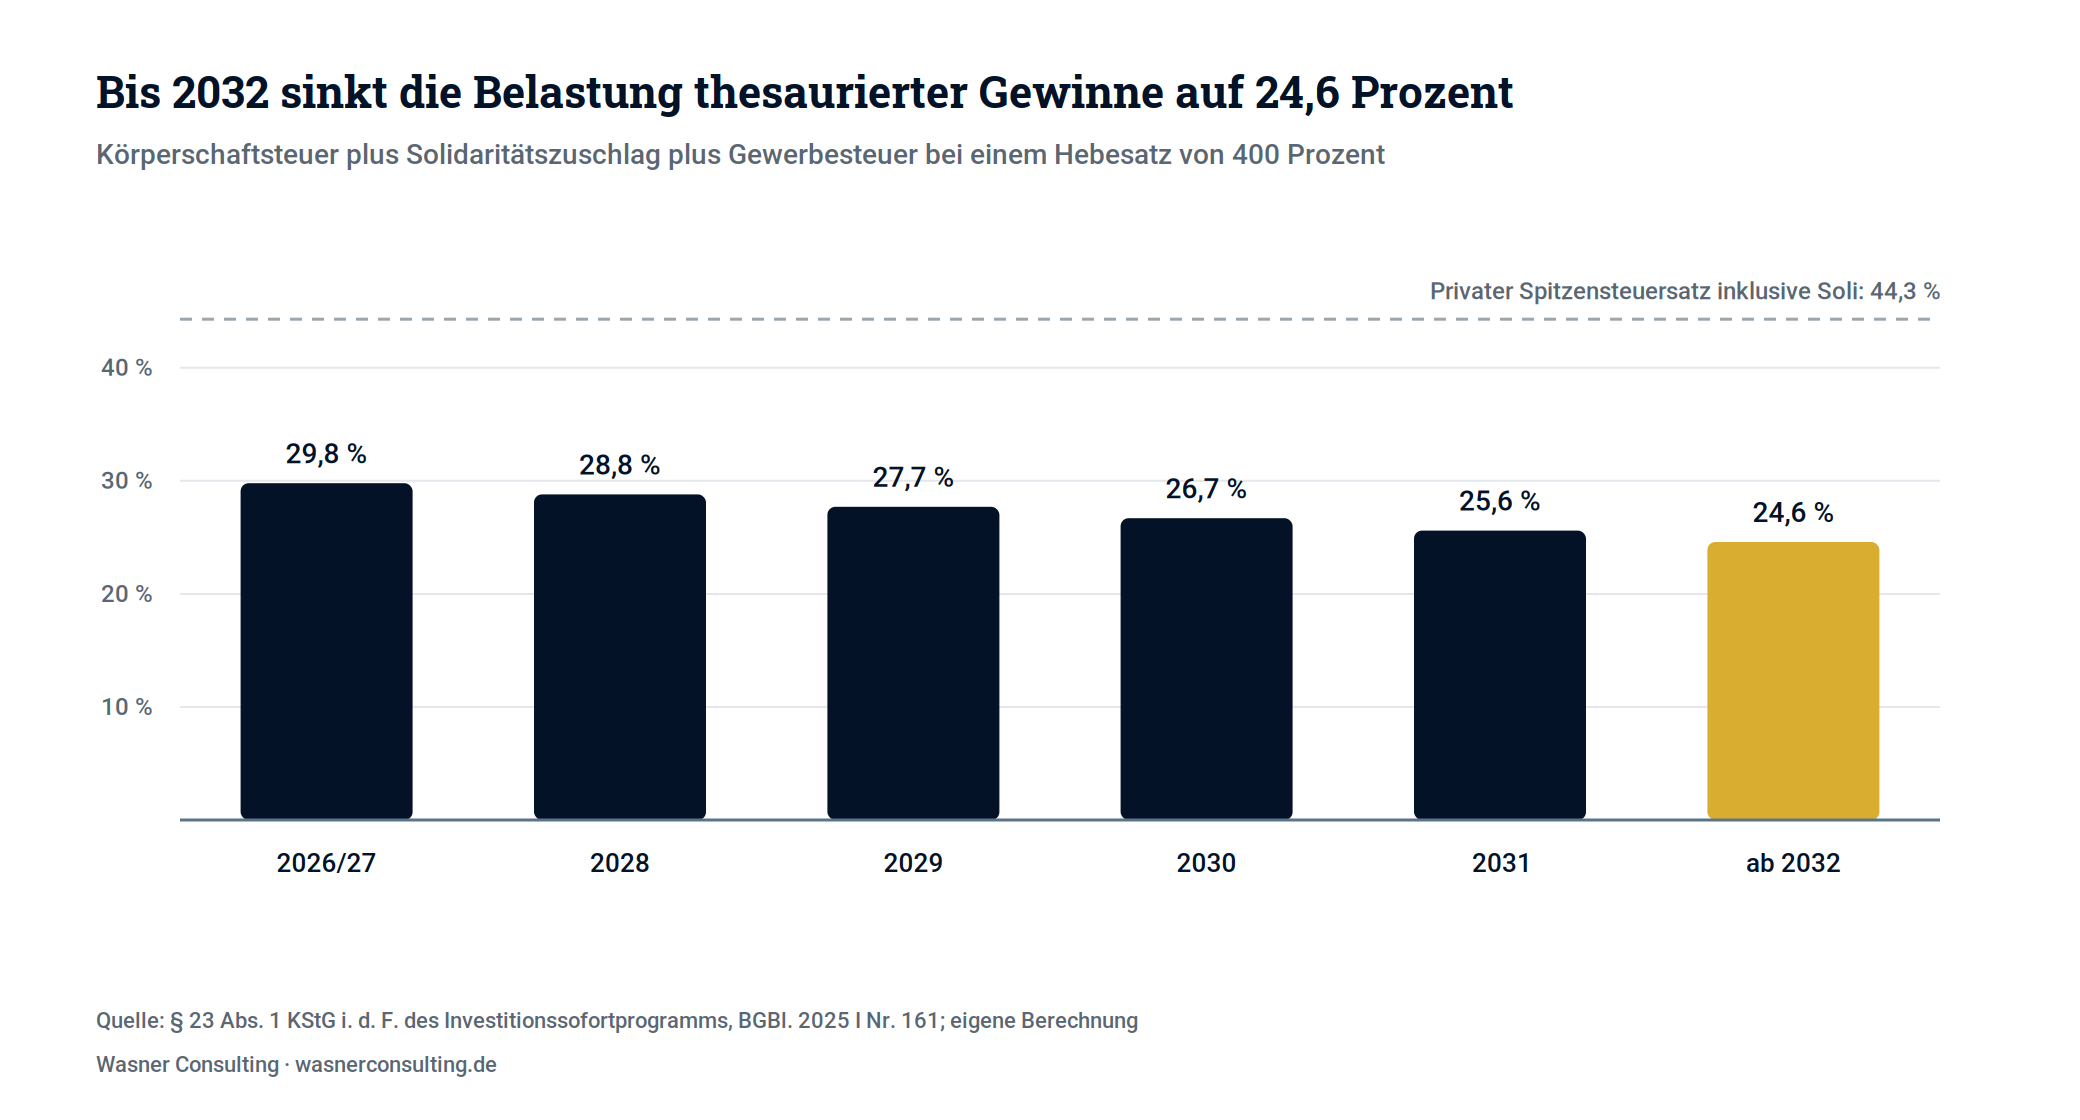
Der Abstand zwischen den beiden Rechtsformen wird also größer, nicht kleiner. Wer heute strukturiert, profitiert ab 2028 zusätzlich.
Kapitel 09
Fazit
Die GmbH ist kein Statussymbol und keine Abkürzung. Sie ist ein Werkzeug, das genau dann funktioniert, wenn Sie mehr verdienen, als Sie privat verbrauchen. Dann verschiebt sie Ihre Steuerquote von 35 bis 42 Prozent auf rund 30 Prozent, gibt Ihnen jedes Jahr fünfstellige Beträge zusätzliches Investitionskapital und schafft die Struktur für Vorsorge, Beteiligungen und Nachfolge.
Was diese Beispiele nicht können: Ihre Zahlen kennen. Hebesatz, Familienstand, Privatbedarf, geplante Investitionen und Ihre bestehende Vorsorge verändern das Ergebnis spürbar. Der Unterschied zwischen einer gut und einer schlecht aufgesetzten GmbH liegt schnell bei einem fünfstelligen Betrag pro Jahr.
Rechnen wir Ihren Fall durch. In einem Erstgespräch schauen wir uns Ihre Gewinnsituation, Ihren tatsächlichen Privatbedarf und Ihre Vorsorge an und ermitteln, ab wann und in welcher Struktur sich die GmbH für Sie trägt. Unverbindlich und ohne Verkaufsdruck.
Rechtlicher Hinweis
Dieser Beitrag gibt den Rechtsstand September 2026 wieder und dient der allgemeinen Information. Er ersetzt keine steuerliche oder rechtliche Beratung im Einzelfall und stellt keine Rechts- oder Steuerberatung im Sinne des Rechtsdienstleistungsgesetzes oder des Steuerberatungsgesetzes dar. Die Berechnungen sind vereinfachte Modellrechnungen unter den genannten Annahmen; Vorsorgeaufwendungen, Kirchensteuer, Arbeitnehmer-Pauschbetrag und individuelle Besonderheiten bleiben unberücksichtigt. Für die konkrete Rechtsformwahl und die Umwandlung ziehen Sie bitte Steuerberater und Notar hinzu.
Kapitel 10
Häufige Fragen (FAQ)
Ab wann lohnt sich eine GmbH gegenüber dem Einzelunternehmen?
Nicht der Umsatz entscheidet und auch nicht pauschal der Gewinn, sondern der Gewinn, den Sie nicht privat brauchen. Sobald Sie dauerhaft etwa 25.000 Euro Gewinn im Jahr im Unternehmen lassen können, trägt die GmbH ihren Mehraufwand von rund 3.000 Euro und liefert ab dem ersten Jahr einen Überschuss. In der Praxis ist das bei den meisten Betrieben ab einem Gewinn von rund 100.000 Euro der Fall. Bei hohem Privatbedarf verschiebt sich die Schwelle nach oben, bei einem sparsamen Unternehmer nach unten.
Wie groß ist der Steuervorteil der GmbH in Zahlen?
In den vier durchgerechneten Szenarien liegt die GmbH um 4.701 Euro (100.000 Euro Gewinn), 11.156 Euro (150.000 Euro), 22.155 Euro (250.000 Euro) und 44.877 Euro (400.000 Euro) pro Jahr vorn. Die Gesamtsteuerquote der GmbH bleibt dabei stabil bei rund 26 bis 30 Prozent, während sie beim Einzelunternehmer von 30,9 auf 41,6 Prozent klettert.
Warum bleibt die Steuerquote der GmbH so stabil?
Der Einzelunternehmer schiebt seinen kompletten Gewinn durch die Progression. Der GmbH-Inhaber schiebt nur sein Geschäftsführergehalt hindurch und deckelt den Rest bei rund 30 Prozent. Das Gehalt mindert als Betriebsausgabe Gewerbe- und Körperschaftsteuer und wird beim Empfänger in den unteren Tarifzonen besteuert. Wer sein Gehalt so bemisst, dass es den Spitzensteuersatz nicht oder kaum erreicht, holt sich den Progressionsvorteil auf beiden Ebenen.
Ist der Gewinn in der GmbH damit endgültig versteuert?
Nein. Holen Sie das Geld später als Ausschüttung heraus, kommen 25 Prozent Kapitalertragsteuer plus Solidaritätszuschlag hinzu. Bei vollständiger Ausschüttung läge die Gesamtbelastung im Szenario mit 100.000 Euro Gewinn bei 33,6 Prozent statt 30,9 Prozent beim Einzelunternehmer, im Szenario mit 250.000 Euro bei 41,9 statt 38,9 Prozent. Genau deshalb schüttet niemand aus, der eine GmbH aufbaut: Das Kapital bleibt im Unternehmen und arbeitet dort, in Investitionen, in einer Holding, in der Altersversorgung des Geschäftsführers oder in einem Depot der Gesellschaft.
Was kostet eine GmbH in Gründung und laufendem Betrieb?
Die Gründung liegt mit Notar und Handelsregister bei rund 550 bis 1.600 Euro. Dazu kommen 25.000 Euro Stammkapital, von denen bei der Anmeldung 12.500 Euro eingezahlt sein müssen; das Stammkapital ist kein Kostenblock, sondern bleibt Vermögen der Gesellschaft. Laufend kommen rund 2.000 bis 4.000 Euro pro Jahr für Bilanz, Buchhaltung, Lohnabrechnung und Offenlegung hinzu.
Gilt die Rechnung auch für Freiberufler und bei hohem Gewerbesteuerhebesatz?
Für beide Fälle gehört eine individuelle Rechnung auf den Tisch. Freiberufler zahlen als Einzelunternehmer keine Gewerbesteuer, in der GmbH wird sie kraft Rechtsform fällig. Und bei einem Hebesatz deutlich über 400 Prozent schrumpft der Vorsprung, weil die Anrechnung nach § 35 EStG beim Einzelunternehmer nur bis 400 Prozent vollständig greift, die GmbH die Gewerbesteuer aber gar nicht anrechnen kann.
Welche Vorteile bietet die GmbH neben der Steuerersparnis?
Drei Effekte sind auf Sicht von zehn Jahren oft genauso viel wert wie die Steuerrechnung. Vorsorge über die Gesellschaft: Die GmbH kann Altersversorgung als Betriebsausgabe aufbauen, sich steuerfrei am Beitrag zur privaten Krankenversicherung beteiligen und eine betriebliche Krankenversicherung finanzieren. Haftung: Für Verbindlichkeiten der Gesellschaft haftet grundsätzlich nur das Gesellschaftsvermögen, ausgenommen Bankbürgschaften und eigenes Fehlverhalten. Struktur für später: Anteile lassen sich teilen, übertragen und verkaufen; in einer Holding bleiben Dividenden und Veräußerungsgewinne zu 95 Prozent steuerfrei.
Wie entwickelt sich der Vorteil der GmbH in den kommenden Jahren?
Der Körperschaftsteuersatz sinkt ab 2028 in fünf Jahresschritten von 15 auf 10 Prozent im Jahr 2032. Die Belastung thesaurierter Gewinne fällt damit bei einem Hebesatz von 400 Prozent von rund 29,8 auf rund 24,6 Prozent, während der Einkommensteuertarif davon unberührt bleibt. Der Abstand zwischen den beiden Rechtsformen wird also größer, nicht kleiner.
Welche Annahmen liegen den Beispielrechnungen zugrunde?
Ledig, keine Kirchensteuer, Gewerbesteuerhebesatz 400 Prozent, das zu versteuernde Einkommen entspricht dem Gewinn beziehungsweise dem Gehalt, und der Gesellschafter-Geschäftsführer ist beherrschend und damit sozialversicherungsfrei. Die Werte folgen dem Einkommensteuertarif 2026, Körperschaftsteuer 15 Prozent plus Solidaritätszuschlag und Gewerbesteuer mit Anrechnung beim Einzelunternehmer. Es handelt sich um vereinfachte Modellrechnungen; Vorsorgeaufwendungen, Kirchensteuer, Arbeitnehmer-Pauschbetrag und individuelle Besonderheiten bleiben unberücksichtigt.
Kapitel 11
Quellen
§ 32a EStG, Einkommensteuertarif ab Veranlagungszeitraum 2026 (Grundfreibetrag 12.348 €, Spitzensteuersatz ab 69.879 €). https://www.gesetze-im-internet.de/estg/__32a.html
§ 35 EStG, Steuerermäßigung bei Einkünften aus Gewerbebetrieb, Anrechnung des Vierfachen des Gewerbesteuermessbetrags. https://www.gesetze-im-internet.de/estg/__35.html
§§ 11 GewStG (Freibetrag 24.500 €, Steuermesszahl 3,5 %), 2 Abs. 2 GewStG (Gewerbesteuerpflicht kraft Rechtsform). https://www.gesetze-im-internet.de/gewstg/
§§ 8b, 23 KStG. https://www.gesetze-im-internet.de/kstg_1977/
§§ 5, 7, 13 GmbHG. https://www.gesetze-im-internet.de/gmbhg/
§ 3 SolzG 1995, Freigrenze 2026: 20.350 € (Einzelveranlagung).
Bundesministerium der Finanzen, Gesetz für ein steuerliches Investitionssofortprogramm, BGBl. 2025 I Nr. 161, Senkung der Körperschaftsteuer ab 2028. https://www.bundesfinanzministerium.de/Web/DE/Themen/Steuern/Wachstumsbooster/wachstumsbooster.html
Handelsregistergebührenverordnung i. d. F. vom 30.04.2025, Ersteintragung GmbH 225 €. https://www.gesetze-im-internet.de/hreggebv/
Weiterlesen in Firmenberatung
- Vermögensaufbau Gesellschafter GeschäftsführerAus welchem Topf investieren Sie? bAV über Direktversicherung und Unterstützungskasse, Holding-Depot, Immobilien privat oder per GmbH — und die sinnvolle Reihenfolge.Lesen
- bAV für Gesellschafter GeschäftsführerDurchführungsweg und Geldanlage sind zwei Entscheidungen — und gehören zusammen gedacht: Direktversicherung, Unterstützungskasse und die Aktienquote nach Anlagehorizont.Lesen
- Holding-Depot: Wertpapiere über die GmbH haltenWann die GmbH wirklich 1,5 Prozent Steuer bedeutet und wann 30 Prozent, wie ETFs besteuert werden — und ab welchem Volumen sich die Struktur überhaupt trägt.Lesen