Kapitel 01
Einleitung
Wichtiger Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Steuer-, Rechts- oder Anlageberatung. Die steuerliche Behandlung von Kapitalgesellschaften und Kapitalanlagen ist komplex, hängt vom Einzelfall ab und ändert sich mit Gesetzgebung und Rechtsprechung. Die genannten Zahlen sind Näherungswerte auf Rechtsstand 2026. Vor jeder Gestaltung ist die Abstimmung mit einem Steuerberater zwingend. Eine Steuerberatung im Sinne des Steuerberatungsgesetzes findet hier nicht statt.
Kapitel 02
Auf einen Blick
- Das Holding-Depot meint ein Wertpapierdepot innerhalb einer Kapitalgesellschaft. Der Steuervorteil entsteht aus zwei getrennten Quellen: der 95-Prozent-Freistellung nach § 8b KStG und dem Stundungseffekt, weil nicht an Sie privat ausgeschüttet wird.
- Die berühmten 1,5 Prozent Steuer gelten nicht pauschal. Sie greifen bei Kursgewinnen aus Aktien und bei Dividenden aus echten Beteiligungen ab 15 Prozent. Bei Streubesitzdividenden (Einzelaktien unter 10 Prozent) sind es rund 30 Prozent, also mehr als die private Abgeltungsteuer.
- Für ETFs und Fonds gilt nicht § 8b, sondern das Investmentsteuergesetz: 80 Prozent Teilfreistellung bei Aktienfonds im Betriebsvermögen, sodass Kursgewinne und Erträge effektiv mit rund 6 Prozent belastet werden. Dazu kommt die jährliche Vorabpauschale, die in der GmbH voll steuerwirksam ist.
- Ob thesaurierend oder ausschüttend, ist in der GmbH steuerlich fast egal. Der Vorteil, den der Thesaurierer privat hat, verpufft im Betriebsvermögen weitgehend.
- Das Depot lässt sich über eine reine vermögensverwaltende GmbH genauso darstellen wie über eine Holding-GmbH, die operative Beteiligungen hält. Für die Kapitalanlage gelten dieselben Regeln.
- Der Vorteil ist gestundet, nicht geschenkt. Sobald Sie privat ausschütten, kommt die zweite Besteuerungsebene. Die Struktur lohnt sich erst ab einer gewissen Größe und einem langen Anlagehorizont.
Kapitel 03
Was ein Holding-Depot ist, und was nicht
Der Begriff Holding-Depot wird im Netz durcheinandergeworfen, deshalb zuerst die saubere Einordnung. Gemeint ist ein Wertpapierdepot, das nicht Sie privat halten, sondern eine Kapitalgesellschaft, die Ihnen gehört. Erträge und Kursgewinne aus diesem Depot werden dann nach den Regeln für Kapitalgesellschaften besteuert, nicht nach der privaten Abgeltungsteuer.
Wichtig ist die Unterscheidung zweier Hüllen, die beide dasselbe können. Die vermögensverwaltende GmbH (oft vvGmbH oder umgangssprachlich Spardosen-GmbH genannt) hat als einzigen Zweck die Verwaltung des eigenen Vermögens, im Kern das Wertpapierdepot. Die Holding-GmbH hingegen hält Beteiligungen an anderen Gesellschaften, typischerweise an einer oder mehrere operativen Tochter-Firma/Firmen, und kann daneben ebenfalls ein Depot führen.
Für die Besteuerung der Kapitalanlage ist die Bezeichnung irrelevant. Ob das Depot in einer reinen vvGmbH oder in einer „Holding“ liegt, die zusätzlich eine operative Tochter hält, ändert an der steuerlichen Behandlung der Wertpapiererträge nichts. Es kommt auf die Tätigkeit an, nicht auf den Namen. § 8b KStG und das Investmentsteuergesetz gelten in beiden Hüllen gleich. Der Unterschied liegt im Zweck der Gesamtstruktur, nicht in der Depotbesteuerung.
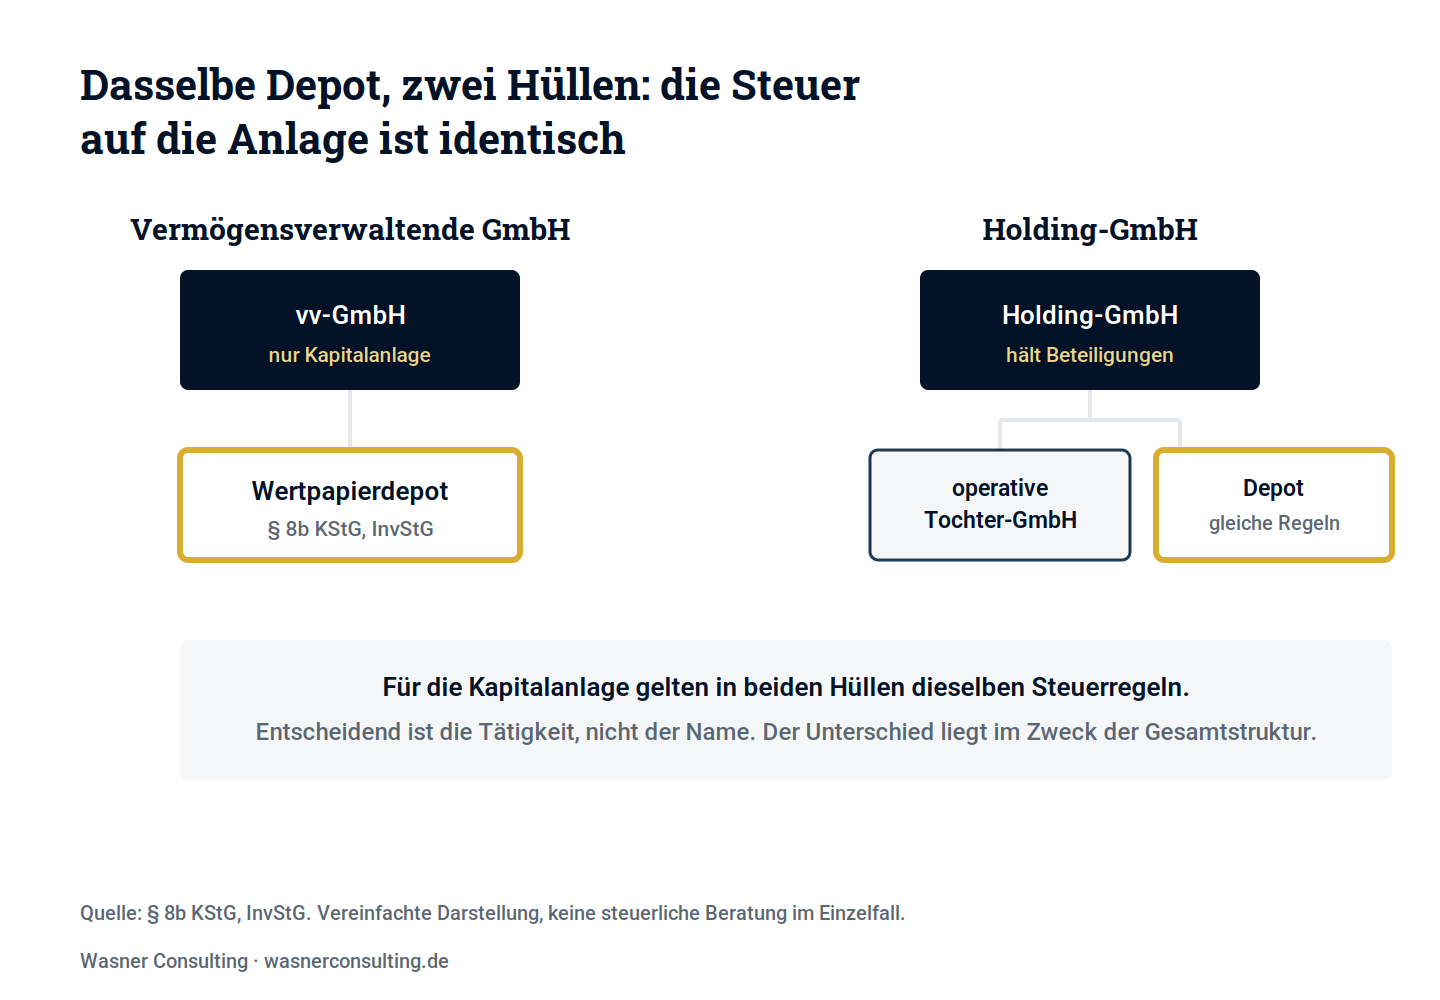
Wenn Sie ohnehin eine Holding aufbauen, etwa um Ihre operative GmbH steueroptimiert zu halten, brauchen Sie für das Depot keine zweite Gesellschaft. Die Holding kann das Depot mitführen. Wer keine operative Beteiligung hat, aber den GmbH-Mantel für Wertpapiere nutzen will, gründet eine reine vvGmbH. Wie sich das in die Gesamtstrategie einfügt, habe ich im Beitrag zum Vermögensaufbau für Gesellschafter Geschäftsführer eingeordnet.
Kapitel 04
Die Mechanik: woher der Steuervorteil wirklich kommt
Der größte Fehler in fast allen Holding-Artikeln ist, zwei Effekte zu verwechseln, die zusammenwirken, aber getrennt zu verstehen sind.
Quelle 1: die 95-Prozent-Freistellung nach § 8b KStG
§ 8b Abs. 1 KStG stellt Dividenden, die eine Kapitalgesellschaft von einer anderen Kapitalgesellschaft erhält, grundsätzlich zu 95 Prozent frei. Wichtig ist hier ein Vorbehalt, den ich weiter unten ausführe: Diese Grundregel gilt nur oberhalb einer Beteiligungsschwelle. Für breit gestreute Einzelaktien greift eine Ausnahme nach § 8b Abs. 4 KStG, die die Freistellung wieder aufhebt (dazu ausführlich im Kapitel zur Streubesitzfalle). Hält die Gesellschaft dagegen eine echte Beteiligung, funktioniert die Freistellung wie folgt: Von der grundsätzlich steuerfreien Dividende gelten 5 Prozent pauschal als nicht abzugsfähige Betriebsausgaben (§ 8b Abs. 5 KStG, die sogenannte Schachtelstrafe). Im Ergebnis sind also 95 Prozent frei, und nur die verbleibenden 5 Prozent werden mit dem regulären GmbH-Satz aus Körperschaft- und Gewerbesteuer von rund 30 Prozent belastet. 5 Prozent mal 30 Prozent ergeben die berühmten rund 1,5 Prozent.
Anders und einfacher liegt der Fall bei Veräußerungsgewinnen. Nach § 8b Abs. 2 KStG sind Kursgewinne aus Kapitalgesellschaftsanteilen, also aus Aktien, ebenfalls zu 95 Prozent frei, 5 Prozent steuerpflichtig, effektiv rund 1,5 Prozent. Hier gibt es keine Streubesitzgrenze: Die Begünstigung gilt bei jeder Aktienposition, unabhängig von der Beteiligungshöhe. Ein wichtiges Detail zu beiden Fällen: Diese 1,5 Prozent sind die Gesamtbelastung aus Körperschaft- und Gewerbesteuer zusammen, nicht nur die Körperschaftsteuer. Die 5 Prozent steuerpflichtiger Anteil erhöhen beide Bemessungsgrundlagen gleichzeitig.
Quelle 2: der Stundungseffekt durch Thesaurierung
Der zweite, oft unterschätzte Effekt: Der Steuervorteil wirkt nur, solange das Geld in der Gesellschaft bleibt und weiterarbeitet. Was in der GmbH niedrig besteuert wurde, kann sofort und vollständig wieder investiert werden. Über Jahrzehnte entsteht so ein Zinseszinseffekt auf einem größeren Kapitalstock, als er privat nach 26,375 Prozent Abgeltungsteuer übrig bliebe.
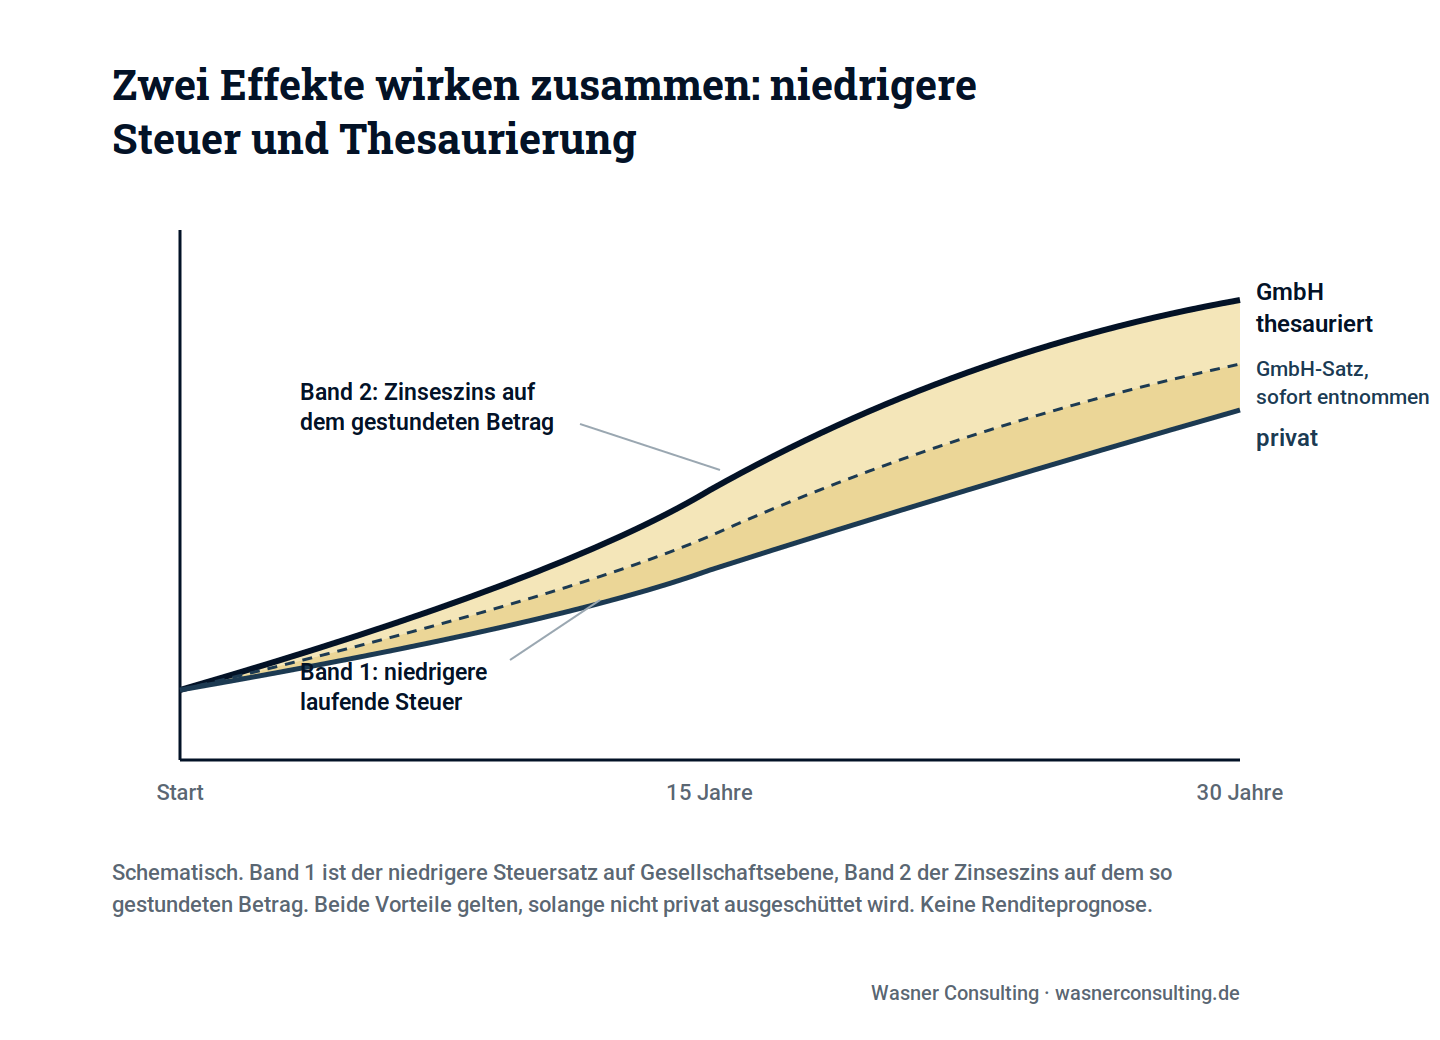
Der Kern in einem Satz: Das Holding-Depot ist ein Instrument für den langfristigen, thesaurierenden Vermögensaufbau. Es ist kein Instrument, um schnell an privat verfügbares Geld zu kommen. Wer das Kapital bald privat braucht, verliert einen großen Teil des Vorteils, weil dann die zweite Besteuerungsebene greift.
Kapitel 05
Der entscheidende Punkt: was im Depot liegt, bestimmt die Steuer
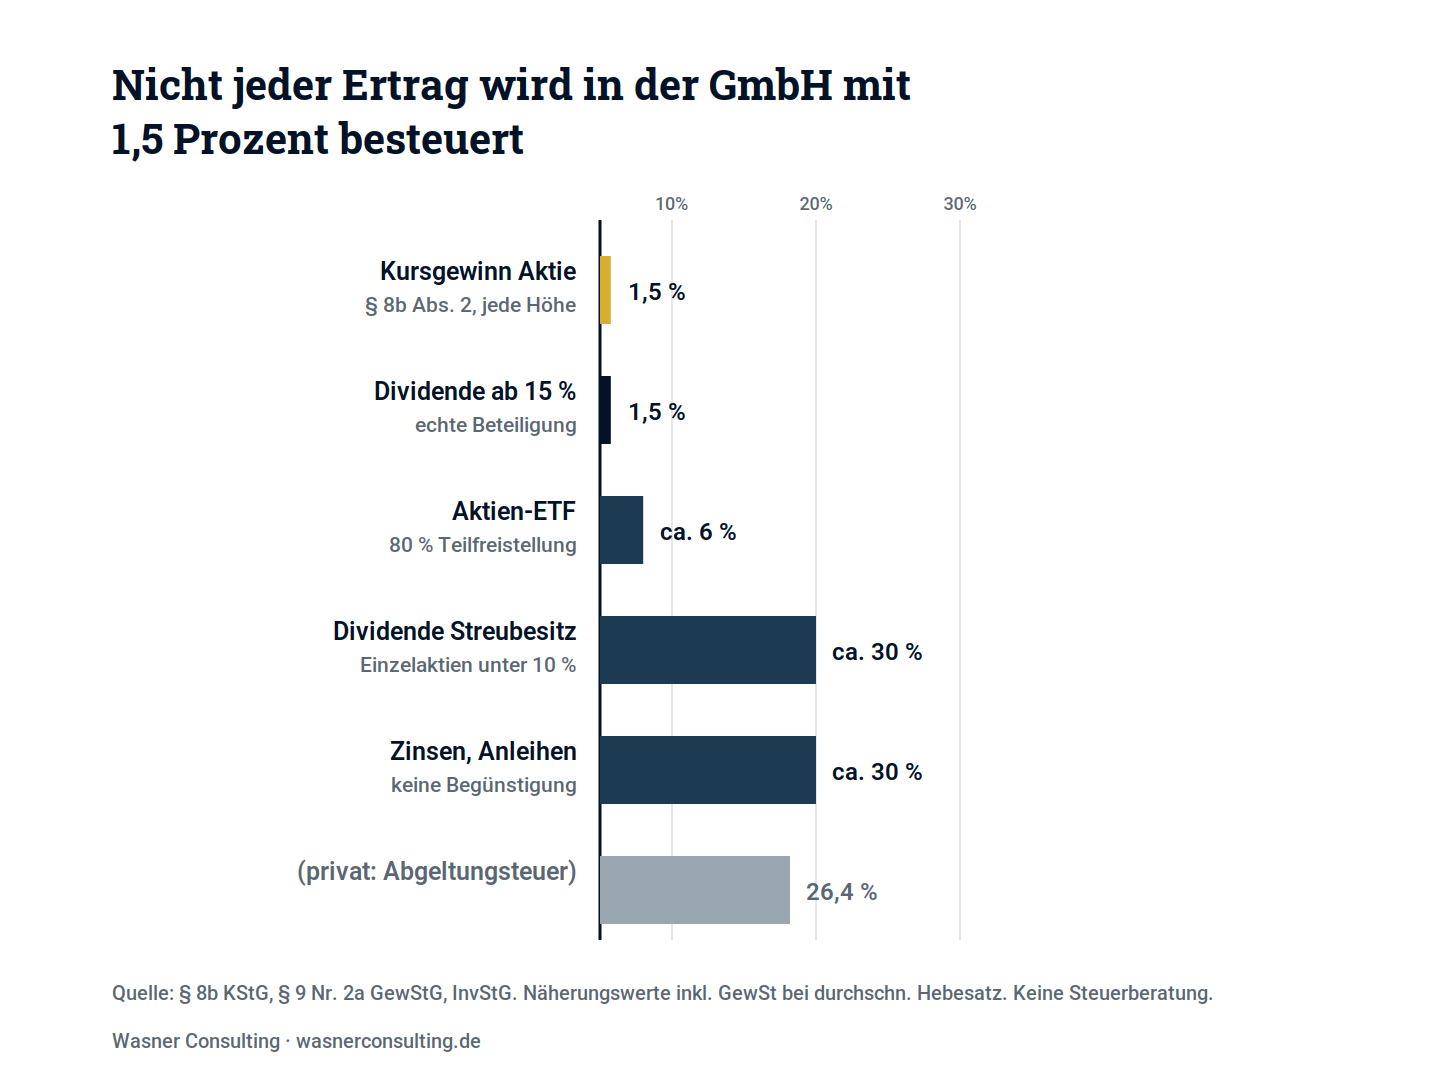
Jetzt kommt der Abschnitt, an dem sich die Spreu vom Weizen trennt. Die pauschale Aussage „in der GmbH zahlst du nur 1,5 Prozent Steuer“ ist schlicht falsch. Die tatsächliche Belastung hängt davon ab, welche Art von Wertpapier im Depot liegt und welche Art von Ertrag es abwirft.
Kursgewinne aus Aktien: hier stimmen die 1,5 Prozent
Verkauft die GmbH eine Aktie mit Gewinn, greift § 8b Abs. 2 KStG. Der Kursgewinn ist zu 95 Prozent steuerfrei, effektiv rund 1,5 Prozent. Und das Beste: Diese Regel kennt keine Streubesitzgrenze. Sie gilt auch bei einer Beteiligung von 0,001 Prozent und weniger, also bei jeder normalen Aktienposition im Depot. Für einen Anleger, der auf Kurswachstum setzt und selten verkauft, ist das der ideale Fall.
Dividenden: hier lauert die Streubesitzfalle
Bei Dividenden ist die Lage komplizierter. In § 8b Abs. 4 KStG sind Streubesitzdividenden von der 95-Prozent-Freistellung wieder aus ausgenommen. Streubesitz bedeutet, dass die Beteiligung zu Beginn des Kalenderjahres unter 10 Prozent lag. In diesem Fall ist die Dividende voll steuerpflichtig, also mit rund 30 Prozent belastet.
Für ein Wertpapierdepot heißt das: Wenn Ihre GmbH ein breit gestreutes Aktiendepot mit Einzeltiteln hält, halten Sie an keiner einzelnen Aktiengesellschaft jemals 10 Prozent. Also ist praktisch jede Dividende aus Einzelaktien im Depot Streubesitz und wird voll besteuert. Mit rund 30 Prozent liegen Sie damit sogar über der privaten Abgeltungsteuer von 26,375 Prozent. In diesem einen Fall ist die GmbH schlechter als das Privatdepot.
Anders ist es bei echten Beteiligungen. Hält Ihre Holding eine substanzielle Beteiligung an einer Kapitalgesellschaft, etwa an einer operativen Tochterfirma, ist die Dividende wieder bei ~ 1,5 Prozent. Für die volle Begünstigung ist dabei die Gewerbesteuer der Engpass: Das gewerbesteuerliche Schachtelprivileg nach § 9 Nr. 2a GewStG verlangt eine Beteiligung von mindestens 15 Prozent zu Beginn des Erhebungszeitraums. Zwischen 10 und unter 15 Prozent entsteht der kuriose Zwischenfall: körperschaftsteuerfrei, aber gewerbesteuerpflichtig.
| Ertrag im Depot | Beteiligung | Steuerlast (ca.) |
|---|---|---|
| Kursgewinn aus Aktien | jede Höhe (§ 8b Abs. 2) | 1,5 % |
| Dividende, echte Beteiligung | ab 15 % | 1,5 % |
| Dividende, Graubereich | 10 bis unter 15 % | KSt frei, GewSt pflichtig |
| Dividende, Streubesitz | unter 10 % (Einzelaktien) | ca. 30 % |
| Zinsen, Anleihen | keine Begünstigung | ca. 30 % |
Die praktische Konsequenz: Die GmbH belohnt strukturell einen Ansatz, der auf Thesaurierung und Kurswachstum setzt, und bestraft eine reine Dividendenstrategie mit breit gestreuten Einzelaktien. Wer den GmbH-Mantel optimal nutzen will, denkt in Wertzuwachs, nicht in laufender Ausschüttung.
Kapitel 06
ETFs und Fonds in der GmbH: eine eigene Welt
Sobald kein direkt gehaltenes Einzelpapier im Depot liegt, sondern ein Fonds oder ETF, greift nicht § 8b KStG, sondern das Investmentsteuergesetz (InvStG). Das ändert die Logik grundlegend, und auch hier ist Präzision gefragt.
Die Teilfreistellung ersetzt die 95-Prozent-Regel
Für einen Aktienfonds im Betriebsvermögen einer GmbH gilt eine Teilfreistellung von 80 Prozent auf die steuerpflichtigen Erträge. Das bedeutet: Nur 20 Prozent der Erträge (Ausschüttungen, Vorabpauschale und Kursgewinne) werden mit dem GmbH-Satz von rund 30 Prozent belastet. 20 Prozent mal 30 Prozent ergeben eine effektive Belastung von rund 6 Prozent, und zwar einheitlich auf laufende Erträge wie auf Veräußerungsgewinne. Das ist mehr als die 1,5 Prozent bei Direktbeteiligungen, aber deutlich günstiger als die volle Streubesitzbesteuerung und auch günstiger als die private Abgeltungsteuer auf Fondserträge.
Ein wichtiger Nebeneffekt: Ein ausschüttender Aktien-ETF in der GmbH ist über diese Teilfreistellung steuerlich deutlich besser gestellt als 40 einzelne Dividendenaktien, obwohl beide „Dividendenstrategie“ heißen könnten. Die ETF-Hülle verhindert, dass die enthaltenen Dividenden als Streubesitz voll besteuert werden.
Hinweis zur Genauigkeit: Die rund 6 Prozent sind ein Näherungswert bei durchschnittlichem Gewerbesteuerhebesatz. Dies gilt ebenso für die genannten 1,5 Prozent. Die exakte Belastung hängt vom Hebesatz Ihrer Gemeinde ab und davon, wie die Teilfreistellung im Detail gewerbesteuerlich durchschlägt. Diese Feinheit gehört vor jeder Gestaltung auf den Tisch Ihres Steuerberaters.
Die Vorabpauschale ist „in der GmbH voll steuerwirksam
Der zweite Baustein der Fondsbesteuerung ist die Vorabpauschale. Sie ist ein pauschal berechneter Mindestertrag, den der Fiskus jährlich ansetzt, auch wenn der Fonds nichts ausschüttet. Berechnet wird sie aus dem Fondswert zu Jahresbeginn, multipliziert mit 70 Prozent des Basiszinses. Der Basiszins für 2026 beträgt 3,20 Prozent (festgelegt vom Bundesfinanzministerium zum 2. Januar 2026). Der Basisertrag liegt damit bei 2,24 Prozent des Fondswerts. Gedeckelt wird die Vorabpauschale durch die tatsächliche Wertsteigerung des Jahres, und tatsächliche Ausschüttungen werden gegengerechnet.
Anders als privat ist die Vorabpauschale in der GmbH voll steuerwirksam. Sie erhöht jährlich den steuerpflichtigen Gewinn der Gesellschaft, gemindert nur um die Teilfreistellung von 80 Prozent. Das heißt: Sie zahlen Jahr für Jahr auf die Vorabpauschale, unabhängig davon, ob der ETF ausschüttet oder thesauriert.
Thesaurierend oder ausschüttend? In der GmbH fast egal
Das ist der kontraintuitive Teil. Privat lebt der thesaurierende ETF davon, den großen Steuerzugriff bis zum Verkauf hinauszuschieben, mit nur der kleinen Vorabpauschale dazwischen. In der GmbH verpufft dieser Vorteil weitgehend, weil die Vorabpauschale beim „Thesaurierer“ genauso ansetzt wie beim Ausschütter. Beim Ausschütter wird die tatsächliche Ausschüttung gegengerechnet, sodass beide auf einem sehr ähnlichen jährlichen Steuerzugriff landen.
Für die Praxis heißt das: Innerhalb der GmbH ist es steuerlich fast egal, ob Sie einen thesaurierenden oder ausschüttenden Aktien-ETF wählen. Die Auswahl treffen Sie dann nach praktischen Kriterien. Ausschütter liefern Liquidität in die GmbH, was nützlich ist, wenn die Gesellschaft laufende Kosten oder eine Tilgung decken muss. Thesaurierer sparen den Wiederanlage-Aufwand. Der relevante Steuerhebel ist nicht die Fondsthesaurierung, sondern dass Sie auf Gesellschaftsebene nicht an sich privat ausschütten.
Ehrliche Einschränkung: Die genaue Höhe der jährlichen Belastung hängt vom Basiszins ab, der jedes Jahr neu festgelegt wird und in Hochzinsphasen spürbar sein kann. Die konkrete Berechnung im Einzelfall sollte unbedingt mit Ihrem Steuerberater besprochen werden
Kapitel 07
Kosten und Break-even: ab wann sich das Holding-Depot lohnt
Eine GmbH ist kein Nulltarif. Bevor der Steuervorteil greift, fallen laufende Kosten an, die ehrlich auf den Tisch gehören:
- Gründung: Notar, Handelsregister, Beratung. Einmalig meist im niedrigen vierstelligen Bereich, je nach Gestaltung.
- Laufende Buchhaltung und Jahresabschluss: Eine GmbH ist bilanzierungspflichtig. Das verursacht jährliche Kosten für Buchhaltung und Erstellung des Jahresabschlusses.
- Steuerberatung: Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Auch das kostet jährlich.
In Summe kommen schnell einige tausend Euro pro Jahr zusammen. Der Steuervorteil aus der niedrigen Besteuerung muss diese laufenden Kosten erst einmal übersteigen. Als grobe Orientierung nennen Praktiker häufig ein Depotvolumen im sechsstelligen Bereich und einen langen Anlagehorizont, bevor sich die Struktur sicher trägt. Für 20.000 Euro Depotwert baut niemand eine GmbH. Diese Zahl ist eine Orientierung aus der Praxis, keine feste Schwelle. Ihr konkreter Break-even hängt von Ihrer Anlagestrategie, der Ertragsart und dem Hebesatz Ihrer Gemeinde ab.
Kapitel 08
Die zweite Ebene: der Vorteil ist gestundet, nicht geschenkt
Ein Holding-Depot, das nur die erste Besteuerungsebene betrachtet, verspricht ein Perpetuum mobile, das es nicht gibt. Die niedrige Besteuerung von 1,5 oder 6 Prozent gilt nur, solange das Geld in der Gesellschaft bleibt. Wollen Sie es privat nutzen, kommt die zweite Ebene.
Schütten Sie aus der GmbH an sich privat aus, fällt auf die Ausschüttung entweder die Abgeltungsteuer von 26,375 Prozent an, oder Sie wählen auf Antrag das Teileinkünfteverfahren, bei dem 60 Prozent der Ausschüttung mit Ihrem persönlichen Steuersatz belastet werden. Rechnet man beide Ebenen zusammen, relativiert sich der Vorteil deutlich, je nachdem, wann und wie viel Sie entnehmen.
Deshalb die ehrliche Gegenrechnung: Für den reinen ETF-Sparer mit mittlerem Volumen, der das Geld in absehbarer Zeit privat braucht, kann das private Depot nach Kosten und nach der zweiten Besteuerungsebene sogar besser sein. Die GmbH glänzt bei Direktbeteiligungen, hohen Volumina und einem sehr langen Thesaurierungshorizont, bei dem das Kapital über Jahrzehnte in der Gesellschaft arbeitet. Sie glänzt nicht automatisch immer, ist aber insbesondere für langfristig denkende und ambitionierte Unternehmer oder auch vermögende Privatpersonen häufig der bessere Weg.
Kapitel 09
Für wen sich das Holding-Depot eignet
Zusammengefasst, wann die Struktur sinnvoll ist:
- Langer Anlagehorizont: Sie wollen über viele Jahre, idealerweise Jahrzehnte, thesaurierend aufbauen und brauchen das Geld nicht bald privat.
- Ausreichendes Volumen: Das Depot ist groß genug, dass der Steuervorteil die laufenden GmbH-Kosten sicher übersteigt.
- Kursgewinn- statt Dividendenfokus: Ihre Strategie setzt auf Wertzuwachs und thesaurierende oder breit gestreute Aktien-ETFs, nicht auf eine reine Dividendenstrategie mit Einzelaktien.
- Vorhandene oder geplante Struktur: Sie haben ohnehin eine Holding oder gründen eine vvGmbH und können das Depot mitführen.
Kernbotschaft: Das Holding-Depot ist ein starkes Instrument für den langfristigen, thesaurierenden Vermögensaufbau mit Kursgewinnfokus und ausreichendem Volumen. Es ist kein pauschaler 1,5-Prozent-Trick. Wer die Streubesitzregel, die ETF-Besteuerung und die zweite Ebene nicht versteht, baut auf falschen Annahmen.
Kapitel 10
Häufige Fehler und Missverständnisse
- Die 1,5 Prozent auf alles anwenden. Sie gelten für Kursgewinne und Dividenden aus echten Beteiligungen, nicht für Streubesitzdividenden oder Zinsen.
- Die Streubesitzregel übersehen. Dividenden aus breit gestreuten Einzelaktien werden mit rund 30 Prozent besteuert, mehr als privat.
- ETFs mit § 8b verwechseln. Für Fonds gilt das Investmentsteuergesetz mit Teilfreistellung und Vorabpauschale, nicht die 95-Prozent-Regel.
- Den Thesaurierer-Vorteil in die GmbH übertragen. Der private Stundungsvorteil des Thesaurierers verpufft im Betriebsvermögen weitgehend.
- Die zweite Ebene vergessen. Der Vorteil ist gestundet. Bei privater Entnahme kommt die Abgeltungsteuer oder das Teileinkünfteverfahren dazu.
- Zu kleines Volumen. Unterhalb einer gewissen Größe fressen die laufenden GmbH-Kosten den Steuervorteil auf.
Kapitel 11
Fazit
Das Holding-Depot ist eines der wirkungsvollsten Instrumente für den langfristigen Vermögensaufbau, wenn man es richtig einsetzt und seine Grenzen kennt. Der Vorteil ist real, aber er ist differenzierter, als die meisten Darstellungen suggerieren. Kursgewinne aus Aktien werden mit rund 1,5 Prozent besteuert, Dividenden aus echten Beteiligungen ebenso, ETF-Erträge über die Teilfreistellung günstig, aber Streubesitzdividenden und Zinsen voll mit rund 30 Prozent.
Der eigentliche Hebel ist nicht das Depot selbst, sondern die Thesaurierung auf Gesellschaftsebene über lange Zeiträume. Wer das versteht, seine Anlagestrategie auf Wertzuwachs ausrichtet, ein ausreichendes Volumen mitbringt und die zweite Besteuerungsebene einplant, baut mit dem Holding-Depot strukturell überlegen auf. Wer dagegen dem pauschalen 1,5-Prozent-Versprechen aufsitzt, wird enttäuscht. Und weil die Materie an der Grenze zur Steuerberatung liegt, führt an der Abstimmung mit einem Steuerberater kein Weg vorbei.
Kapitel 12
Häufig gestellte Fragen (FAQ)
1. Was ist ein Holding-Depot?
Ein Wertpapierdepot innerhalb einer Kapitalgesellschaft, die Ihnen gehört. Die Erträge werden nach den Regeln für Kapitalgesellschaften besteuert, nicht nach der privaten Abgeltungsteuer.
2. Stimmt es, dass ich im Holding-Depot nur 1,5 Prozent Steuer zahle?
Nur teilweise. Die 1,5 Prozent gelten für Kursgewinne aus Aktien und für Dividenden aus echten Beteiligungen ab 15 Prozent. Bei Streubesitzdividenden sind es rund 30 Prozent, bei Zinsen ebenfalls.
3. Woher kommen die 1,5 Prozent genau?
Aus § 8b KStG. 95 Prozent des Ertrags sind steuerfrei, nur 5 Prozent werden mit dem GmbH-Satz von rund 30 Prozent belastet. 5 Prozent mal 30 Prozent ergeben rund 1,5 Prozent, als Gesamtbelastung aus Körperschaft- und Gewerbesteuer.
4. Was ist Streubesitz und warum ist er teuer?
Streubesitz bedeutet eine Beteiligung von unter 10 Prozent zu Jahresbeginn. Nach § 8b Abs. 4 KStG sind solche Dividenden voll steuerpflichtig, also rund 30 Prozent. Bei einem breit gestreuten Aktiendepot ist praktisch jede Dividende Streubesitz.
5. Sind Kursgewinne auch von der Streubesitzregel betroffen?
Nein. Veräußerungsgewinne nach § 8b Abs. 2 KStG kennen keine Streubesitzgrenze. Kursgewinne aus Aktien bleiben auch bei Kleinstbeteiligung zu 95 Prozent steuerfrei, effektiv 1,5 Prozent.
6. Lohnt sich eine Dividendenstrategie in der GmbH?
Mit breit gestreuten Einzelaktien nicht, weil jede Dividende Streubesitz ist und mit rund 30 Prozent besteuert wird, mehr als privat. Über echte Beteiligungen ab 15 Prozent dagegen ideal. Die GmbH belohnt Kurswachstum, nicht laufende Dividenden.
7. Wie werden ETFs in der GmbH besteuert?
Nicht nach § 8b, sondern nach dem Investmentsteuergesetz. Aktienfonds im Betriebsvermögen erhalten 80 Prozent Teilfreistellung, die restlichen 20 Prozent werden mit rund 30 Prozent belastet. Die effektive Last liegt damit bei rund 6 Prozent, einheitlich auf Erträge und Kursgewinne, bei durchschnittlichem Gewerbesteuerhebesatz.
8. Was ist die Vorabpauschale?
Ein pauschal berechneter Mindestertrag auf Fonds, den der Fiskus jährlich ansetzt, auch ohne Ausschüttung. Sie wird aus dem Fondswert zu Jahresbeginn und dem Basiszins berechnet. Für 2026 beträgt der Basiszins 3,20 Prozent.
9. Habe ich mit einem thesaurierenden ETF in der GmbH einen Steuervorteil?
Kaum. Der private Vorteil des Thesaurierers verpufft in der GmbH, weil die Vorabpauschale ohnehin jährlich greift. Ob thesaurierend oder ausschüttend ist im Betriebsvermögen steuerlich fast egal.
10. Soll ich dann thesaurierende oder ausschüttende ETFs nehmen?
Steuerlich fast egal, entscheiden Sie nach praktischen Kriterien. Ausschütter liefern Liquidität in die GmbH, Thesaurierer sparen Wiederanlage-Aufwand. Der relevante Hebel ist, auf Gesellschaftsebene nicht privat auszuschütten.
11. Kann ich das Depot auch über eine normale Holding statt einer vvGmbH führen?
Ja. Für die Besteuerung der Kapitalanlage gelten in beiden Hüllen dieselben Regeln. Entscheidend ist die Tätigkeit, nicht der Name. Eine Holding, die eine operative Tochter hält, kann das Depot gleich mitführen.
12. Was ist der Unterschied zwischen vvGmbH und Holding?
Die vermögensverwaltende GmbH verwaltet nur eigenes Vermögen, im Kern das Depot. Die Holding hält zusätzlich Beteiligungen an anderen Gesellschaften. Für die Depotbesteuerung ist der Unterschied irrelevant.
13. Wie hoch sind die laufenden Kosten einer GmbH?
Buchhaltung, Jahresabschluss und Steuerberatung summieren sich schnell auf einige tausend Euro pro Jahr, dazu die einmaligen Gründungskosten. Der Steuervorteil muss diese Kosten erst übersteigen.
14. Ab welchem Volumen lohnt sich das Holding-Depot?
Als grobe Orientierung ein Depotvolumen im sechsstelligen Bereich und ein langer Anlagehorizont. Der genaue Break-even hängt von Strategie, Ertragsart und Gewerbesteuerhebesatz ab. Für kleine Beträge lohnt es sich nicht.
15. Ist der Steuervorteil dauerhaft?
Nein, er ist gestundet. Solange das Geld in der GmbH bleibt, wirkt die niedrige Besteuerung. Bei privater Entnahme kommt die zweite Ebene mit Abgeltungsteuer oder Teileinkünfteverfahren dazu.
16. Kann das private Depot besser sein als die GmbH?
Ja, in bestimmten Fällen. Für den ETF-Sparer mit mittlerem Volumen, der das Geld absehbar privat braucht, kann das private Depot nach Kosten und zweiter Ebene besser abschneiden. Die GmbH glänzt bei Direktbeteiligungen, hohen Volumina und langem Horizont.
17. Wie werden Zinsen und Anleihen in der GmbH besteuert?
Voll, mit rund 30 Prozent. Für Zinserträge gibt es keine Begünstigung nach § 8b oder Teilfreistellung. Ein zinslastiges Portfolio ist in der GmbH steuerlich unattraktiv.
18. Was ist das gewerbesteuerliche Schachtelprivileg?
Eine Regelung nach § 9 Nr. 2a GewStG, die Dividenden aus Beteiligungen ab 15 Prozent von der Gewerbesteuer freistellt. Zwischen 10 und 15 Prozent ist die Dividende körperschaftsteuerfrei, aber gewerbesteuerpflichtig.
19. Muss ich für ein Holding-Depot einen Steuerberater haben?
Praktisch ja. Eine GmbH ist bilanzierungspflichtig und die Besteuerung ist komplex. Ohne laufende steuerliche Betreuung ist die Struktur nicht sinnvoll zu führen, und die Gestaltung sollte vorab abgestimmt werden.
20. Kann ich mein privates Depot einfach in die GmbH einbringen?
Das ist steuerlich oft teuer, weil die Übertragung als Veräußerung gewertet werden kann und stille Reserven aufdeckt. Der elegantere Weg ist meist, von Anfang an mit Firmenkapital in der GmbH aufzubauen. Hier ist Beratung zwingend.
Kapitel 13
Quellen
- § 8b KStG (Körperschaftsteuergesetz), insbesondere Abs. 1, 2, 3, 4 und 5
- § 9 Nr. 2a GewStG (Gewerbesteuergesetz, gewerbesteuerliches Schachtelprivileg)
- Investmentsteuergesetz (InvStG), insbesondere §§ 16, 18, 20 (Vorabpauschale, Teilfreistellung)
- BMF-Schreiben vom 13. Januar 2026 (IV C 1 - S 1980/00230/012/001): Basiszins zur Berechnung der Vorabpauschale zum 2. Januar 2026 in Höhe von 3,20 Prozent
- § 32d EStG und § 3 Nr. 40 EStG (Abgeltungsteuer, Teileinkünfteverfahren)
- Rechtsstand 2026
Rechtsstand der genannten Zahlen: 2026. Alle Angaben sind allgemeiner Natur und ersetzen keine individuelle Beratung durch Steuerberater, Rechtsanwalt oder Anlageberater. Eine Steuerberatung im Sinne des Steuerberatungsgesetzes findet nicht statt. Frühere Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse.
Weiterlesen in Firmenberatung
- Immobilien GmbH oder privat?Der ehrliche Steuervergleich: 15,8 Prozent auf die Miete in der GmbH gegen den steuerfreien Verkauf nach zehn Jahren privat — samt Fallen der erweiterten Kürzung.Lesen
- Arbeitskraftabsicherung GGFWarum der Gesellschafter Geschäftsführer durch alle gesetzlichen Netze fällt — und wie Krankentagegeld und BU lückenlos ineinandergreifen.Lesen
- Direktversicherung für Gesellschafter GeschäftsführerSteuerfreie Höchstbeträge 2026 und 2027, ETF ohne Garantiezwang — und warum die gefürchtete Doppelverbeitragung den privat versicherten GGF nicht trifft.Lesen