Kapitel 01
Einleitung
Wichtiger Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Beratung. Als unabhängiger Versicherungsmakler berate ich zur Absicherung von Personen und Einkommen. Die genannten Zahlen und Regelungen entsprechen dem Stand 2026 und können sich ändern.
Kapitel 02
Auf einen Blick
- Die Arbeitskraftabsicherung für Geschäftsführer ist wichtiger als jeder Vermögensaufbau. Fällt die Arbeitskraft des Geschäftsführers aus, versiegt das Einkommen, aus dem alles andere finanziert wird.
- Der beherrschende Gesellschafter Geschäftsführer fällt meist durch alle gesetzlichen Netze: Er hat in der Regel kein gesetzliches Krankengeld und in aller Regel keine Erwerbsminderungsrente. Beides muss er privat oder über die Firma selbst absichern.
- Drei Begriffe sind sauber trennen: Arbeitsunfähigkeit (vorübergehend, Krankentagegeld greift), Berufsunfähigkeit (dauerhaft, BU greift) und Erwerbsminderung (gesetzlich, für den GGF meist ohne Bedeutung).
- Die Absicherung hat drei Schichten: Lohnfortzahlung und Krankentagegeld für den kurzfristigen Ausfall, die Berufsunfähigkeitsrente für den dauerhaften, und der nahtlose Übergang zwischen beiden.
- Private BU meist besser als betriebliche: Die private BU zahlt die Rente brutto für netto. Die betriebliche BU über die bAV spart heute Steuern, wird im Leistungsfall aber voll versteuert, was den Vorteil oft mehr als aufzehrt.
Kapitel 03
Warum der Geschäftsführer durch alle gesetzlichen Netze fällt
Für einen angestellten Arbeitnehmer ist die Absicherung bei Ausfall halbwegs geregelt: sechs Wochen Lohnfortzahlung, danach gesetzliches Krankengeld, und im schlimmsten Fall eine gesetzliche Erwerbsminderungsrente. Diese drei Netze fangen ihn zumindest teilweise auf.
Für Sie als beherrschenden Gesellschafter Geschäftsführer gilt das nicht. Sie sind sozialversicherungsrechtlich kein abhängig Beschäftigter, sondern selbstständig tätig. Daraus folgt zweierlei, und beides wird oft unterschätzt.
Erstens: Sie haben keinen Anspruch auf gesetzliches Krankengeld. Wenn Sie länger krank sind, zahlt die gesetzliche Krankenkasse Ihnen als beherrschendem GGF in der Regel nichts. Der GKV-Wahltarif Krankengeld ist für GGF mit einem Gehalt oberhalb der Beitragsbemessungsgrenze ist eine teilweise Lösung, welche ihr Gehalt jedoch in aller Regel auch nicht hinreichend absichert.
Zweitens: Sie haben in aller Regel keine Ansprüche auf eine gesetzliche Erwerbsminderungsrente, weil Sie nicht in die gesetzliche Rentenversicherung einzahlen. Und selbst wer aus früherer Beschäftigung noch Anwartschaften hat, bekäme nur eine geringe Leistung, die zudem an strengen Voraussetzungen hängt.
Der Kern: Ihr Einkommen hängt vollständig an Ihrer Arbeitskraft, und der Staat fängt Sie nicht auf. Sie müssen alle drei Schichten der Absicherung selbst aufbauen, privat oder über Ihre GmbH. Das ist keine Kür, sondern die Grundlage, auf der jede weitere Vorsorge steht.
Kapitel 04
Die drei Schichten der Arbeitskraftabsicherung
Eine gute Absicherung denkt in Schichten, die zeitlich aufeinander aufbauen: vom ersten Krankheitstag bis zum dauerhaften Ausfall.
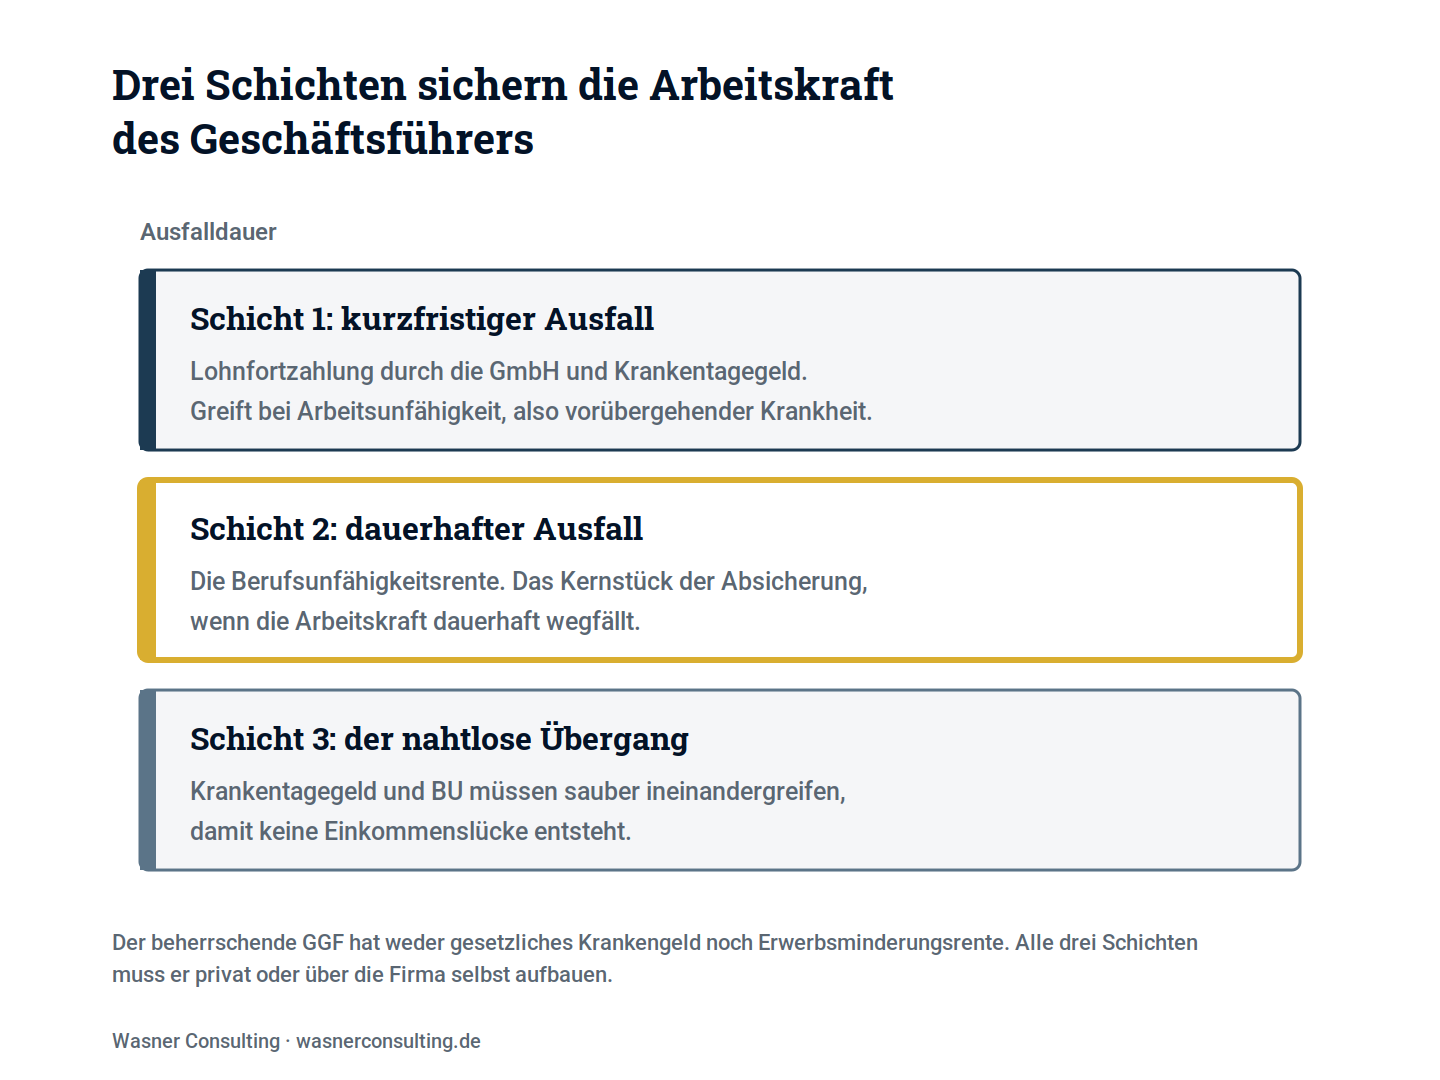
Schicht 1 fängt den kurzfristigen Ausfall auf, wenn Sie vorübergehend krank sind. Schicht 2 ist die eigentliche Kernabsicherung für den dauerhaften Ausfall. Schicht 3 ist kein eigenes Produkt, sondern die Kunst, die ersten beiden Schichten so zu verzahnen, dass keine Lücke entsteht. Alle drei gehen wir jetzt durch.
Kapitel 05
Arbeitsunfähigkeit, Berufsunfähigkeit, Erwerbsminderung: drei Begriffe sauber getrennt
Bevor es um Produkte geht, ein Punkt, an dem sich fast alle verheddern. Drei Begriffe klingen ähnlich, meinen aber völlig Verschiedenes, und die Verwechslung führt zu falscher Absicherung.
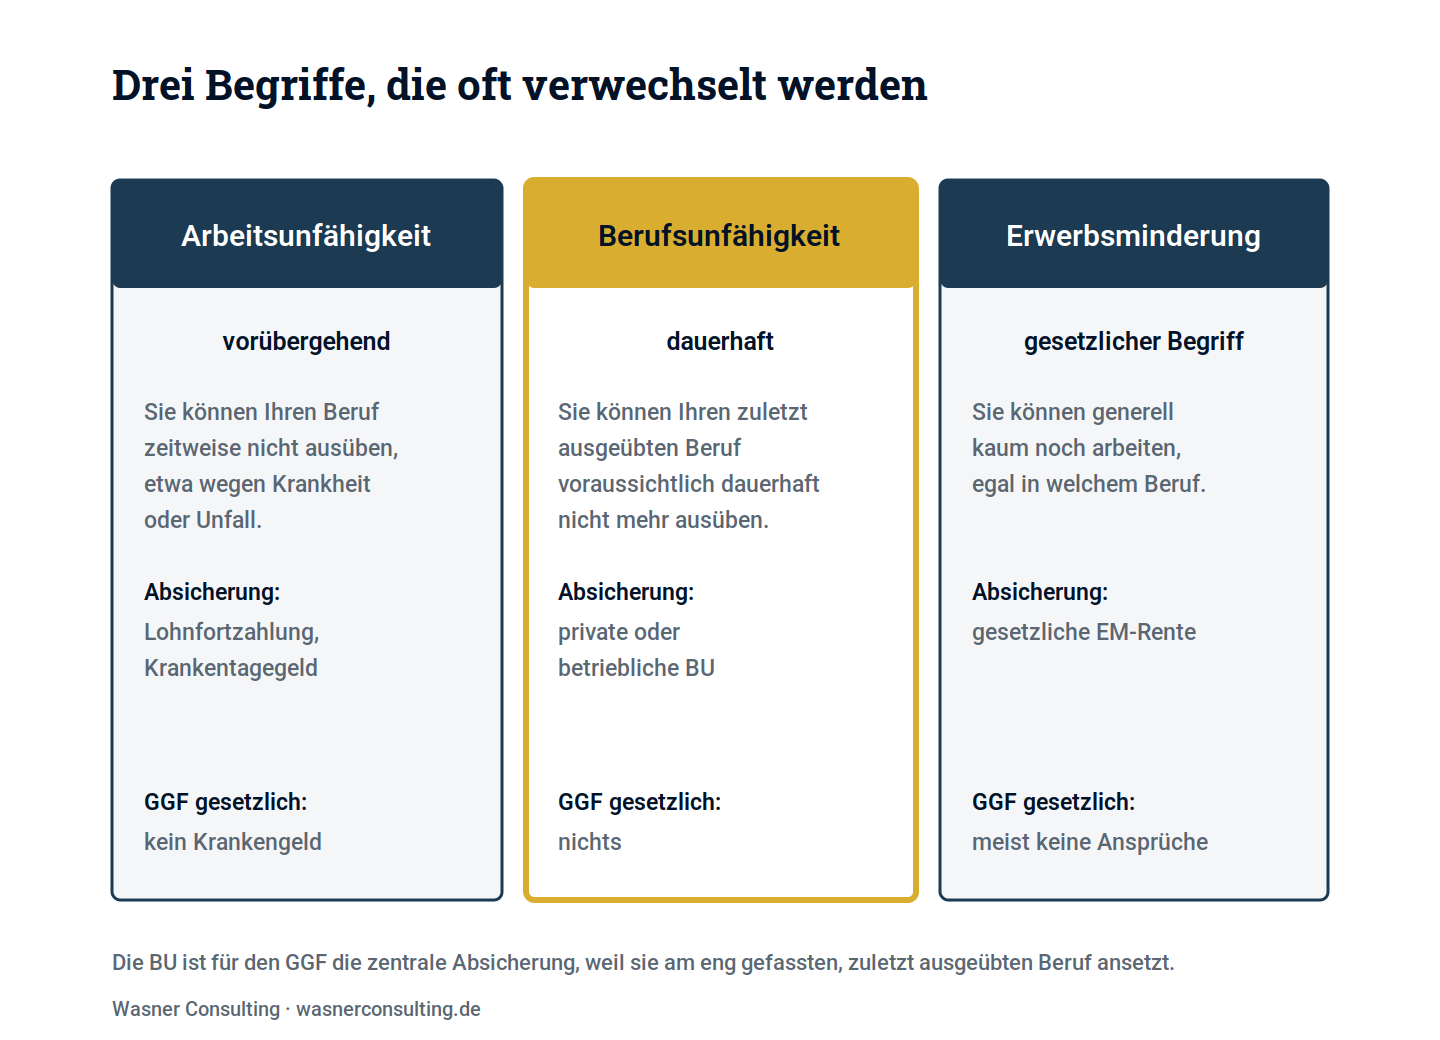
- Arbeitsunfähigkeit: Sie können Ihren Beruf vorübergehend nicht ausüben, etwa wegen einer Krankheit oder eines Unfalls. Das ist der zeitlich befristete Zustand, den das Krankentagegeld absichert.
- Berufsunfähigkeit: Sie können Ihren zuletzt ausgeübten Beruf voraussichtlich dauerhaft nicht mehr ausüben. Das ist der Ernstfall, für den die Berufsunfähigkeitsversicherung da ist.
- Erwerbsminderung: Ein gesetzlicher Begriff, der darauf abstellt, ob Sie generell noch arbeiten können, egal in welchem Beruf. Die gesetzliche Erwerbsminderungsrente ist die Absicherung dafür, für den GGF aber meist ohne Bedeutung, weil er keine Ansprüche hat.
Für Sie als GGF ist die Berufsunfähigkeitsversicherung die zentrale Absicherung, weil sie am eng gefassten, zuletzt ausgeübten Beruf ansetzt und nicht darauf, ob Sie theoretisch noch irgendeine Tätigkeit ausüben könnten.
Kapitel 06
Schicht 1: Lohnfortzahlung und Krankentagegeld
Wenn Sie vorübergehend krank sind, greift zuerst die Lohnfortzahlung durch Ihre GmbH. Die Gesellschaft kann Ihnen als Geschäftsführer das Gehalt im Krankheitsfall für einen vereinbarten Zeitraum weiterzahlen und das steuerlich absetzbar als Betriebsausgabe. Wichtig ist, dass diese Lohnfortzahlung im Anstellungsvertrag sauber und fremdüblich geregelt ist, sonst droht der Vorwurf der verdeckten Gewinnausschüttung. Die genaue Ausgestaltung im Anstellungsvertrag ist ein Punkt, den Sie mit einem Steuerberater oder Fachanwalt abstimmen sollten.
Nach dem Ende der Lohnfortzahlung übernimmt das Krankentagegeld. Es ersetzt das wegfallende Einkommen bei fortdauernder Arbeitsunfähigkeit. Für den GGF ist es wichtig, weil es das gesetzliche Krankengeld ersetzt, das er nicht bekommt. Achten Sie auf einen ausreichenden Tagessatz, der Ihr tatsächliches Nettoeinkommen abbildet, und auf eine passende Karenzzeit, also den Zeitpunkt, ab dem das Krankentagegeld einsetzt. Die Karenzzeit stimmt man sinnvoll auf das Ende der Lohnfortzahlung ab.
Wichtig: Das Krankentagegeld leistet bei Arbeitsunfähigkeit, nicht bei Berufsunfähigkeit. Wird aus der vorübergehenden Krankheit ein dauerhafter Zustand, endet das Krankentagegeld. Genau hier setzt Schicht 2 an, und der Übergang dazwischen ist die kritische Stelle.
Kapitel 07
Schicht 2: die Berufsunfähigkeitsrente und worauf es beim GGF ankommt
Die Berufsunfähigkeitsversicherung ist das Herzstück der Arbeitskraftabsicherung. Sie zahlt eine monatliche Rente, wenn Sie Ihren Beruf dauerhaft nicht mehr ausüben können. Für den Geschäftsführer gibt es dabei einige Besonderheiten, die über die Qualität der Absicherung entscheiden.
Die konkrete Tätigkeitsbeschreibung
Bei der BU wird geprüft, ob Sie Ihren zuletzt ausgeübten Beruf noch ausüben können. Beim Geschäftsführer ist das kniffliger als bei einem Angestellten mit klarem Berufsbild, weil die Tätigkeit oft gemischt ist: Leitung, Vertrieb, kaufmännische Arbeit, teils operative Mitarbeit. Je präziser und je kaufmännisch-leitender Ihre Tätigkeit im Antrag beschrieben ist, desto besser ist im Leistungsfall Ihre Position. Eine saubere Tätigkeitsbeschreibung ist beim GGF beratungsintensiv und entscheidend.
Die Verweisung
Der wichtigste Bedingungspunkt ist die Verweisung. Eine gute BU verzichtet auf die abstrakte Verweisung (heute in guten BU-Tarifen marktüblich). Das bedeutet, der Versicherer darf Sie im Leistungsfall nicht auf irgendeine andere Tätigkeit verweisen, die Sie theoretisch noch ausüben könnten. Er muss leisten, wenn Sie Ihren konkreten Beruf nicht mehr ausüben können. Für den GGF ist zusätzlich die Regelung zur Umorganisation des Arbeitsplatzes relevant, weil der Versicherer prüfen kann, ob Sie Ihren Betrieb so umorganisieren könnten, dass Sie weiter tätig sind. Gute Bedingungen definieren enge Grenzen für diese Umorganisationsklausel.
Nachversicherung und Höhe
Achten Sie auf Nachversicherungsgarantien, mit denen Sie die Rente ohne erneute Gesundheitsprüfung erhöhen können, etwa wenn Ihr Einkommen steigt. Und sichern Sie eine Rente ab, die Ihren tatsächlichen Bedarf deckt. Als Orientierung dienen Ihr Nettoeinkommen und Ihre laufenden Verpflichtungen, nicht ein pauschaler Prozentsatz.
Kapitel 08
Schicht 3: der nahtlose Übergang, die kritische Lücke
Nun kommen wir zu dem Punkt, der in der Praxis über eine saubere Absicherung entscheidet.
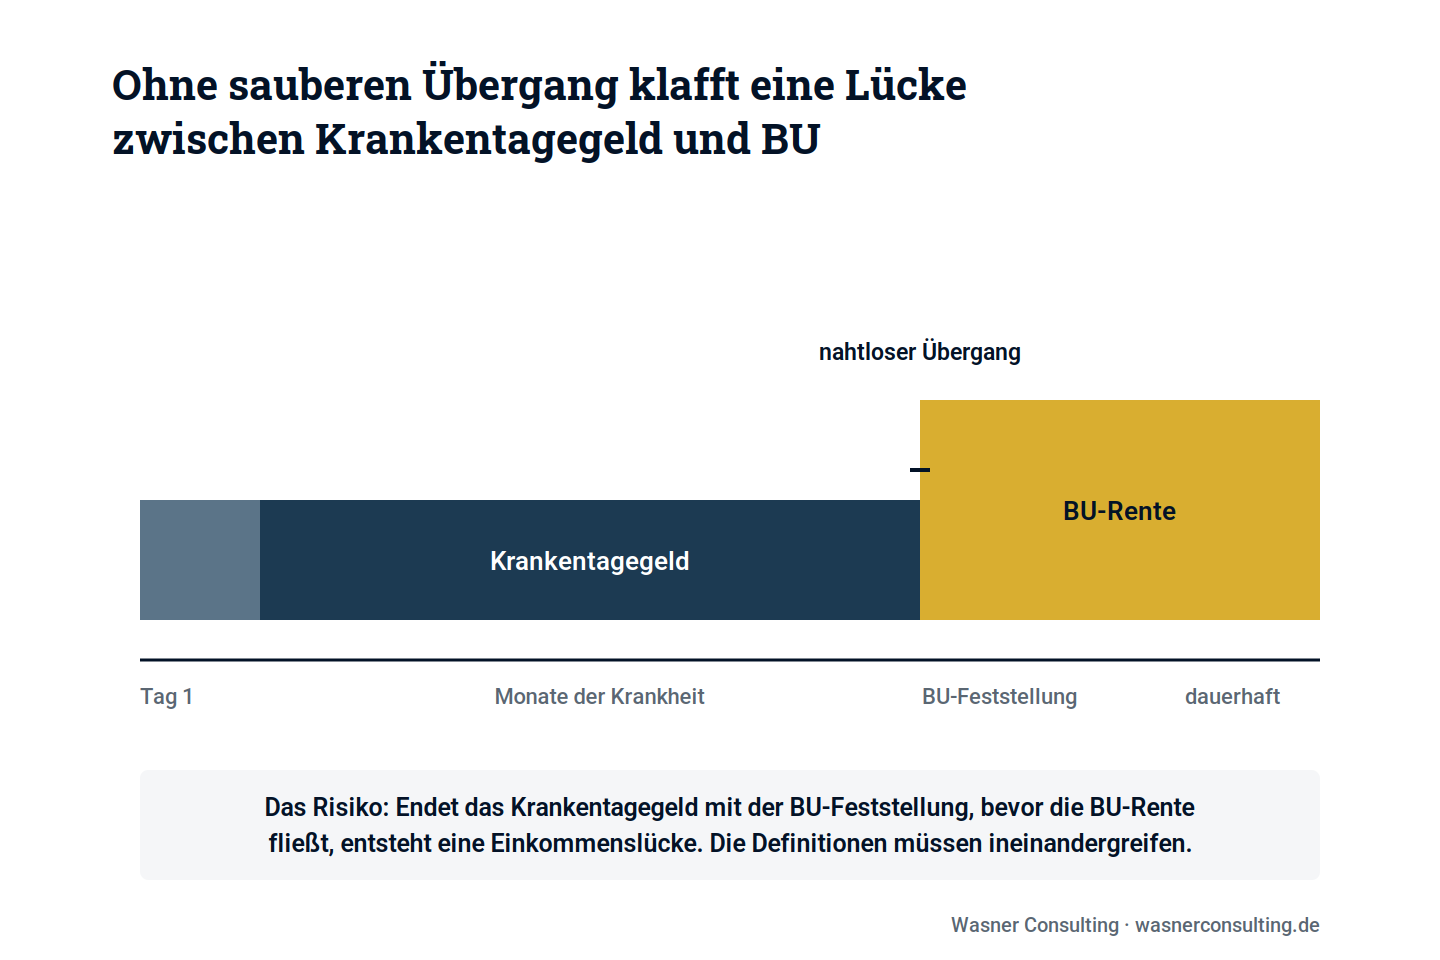
Das Krankentagegeld leistet bei Arbeitsunfähigkeit. Sobald die Berufsunfähigkeit festgestellt wird, endet das Krankentagegeld, weil dann kein Fall der Arbeitsunfähigkeit mehr vorliegt, sondern einer der Berufsunfähigkeit. In diesem Moment muss die BU-Rente übernehmen. Wenn die Definitionen und Fristen nicht ineinandergreifen, entsteht genau an dieser Nahtstelle eine Einkommenslücke: Das Krankentagegeld ist weg, die BU-Rente noch nicht bewilligt.
Wo genau die Definitionslücke klafft
Die Lücke ist kein theoretisches Konstrukt, sondern hat drei konkrete Ursachen, die im Zusammenspiel der beiden Verträge liegen:
- Die 50-Prozent-Schwelle gegen die volle Arbeitsunfähigkeit. Das Krankentagegeld setzt in der Regel volle Arbeitsunfähigkeit voraus, Sie müssen also zu 100 Prozent krankgeschrieben sein. Die BU dagegen leistet erst ab 50 Prozent Berufsunfähigkeit. Dazwischen liegt eine gefährliche Zone: Wer wieder ein Stück weit arbeiten kann, aber dauerhaft eingeschränkt bleibt, ist womöglich nicht mehr voll arbeitsunfähig (Krankentagegeld fällt weg) und zugleich noch nicht anerkannt berufsunfähig (BU zahlt noch nicht).
- Das Feststellungsrecht des Krankentagegeld-Versicherers. Viele Bedingungen erlauben dem Krankentagegeld-Versicherer, die Leistung einzustellen, sobald er selbst Berufsunfähigkeit feststellt, oft mit einer Auslauffrist von zwei bis drei Monaten. Der BU-Versicherer prüft aber unabhängig und nach eigenen Bedingungen; jene Bedingungen des Krankentagegeld-Versicherers und des Berufsunfähigkeitsversicherung können unterschiedlich sein. Stellt der eine BU fest, während der andere sie noch nicht anerkennt, stehen Sie ohne beide Leistungen da.
- Unterschiedliche Prüfungsmaßstäbe. Beide stellen zwar auf die zuletzt ausgeübte Tätigkeit ab, aber Auslegung, Gutachterpraxis und Prognosezeiträume können auseinanderfallen. Was der eine Versicherer als Berufsunfähigkeit wertet, muss der andere nicht genauso sehen.
Die wirksamste Brücke über diese Lücke ist die Arbeitsunfähigkeitsklausel (AU-Klausel) in der BU. Sie lässt die BU bereits dann leisten, wenn Sie über einen bestimmten Zeitraum ununterbrochen arbeitsunfähig sind, typischerweise sechs Monate, und zwar unabhängig davon, ob die eigentliche Berufsunfähigkeit zu diesem Zeitpunkt schon abschließend geprüft ist. Damit greift die BU-Rente nahtlos an das Krankentagegeld an, und die Zone zwischen beiden Verträgen wird geschlossen. Für den GGF ist die AU-Klausel deshalb kein Nice-to-have, sondern der zentrale Baustein für einen lückenlosen Übergang.
Gute Konzepte lösen das über aufeinander abgestimmte Bedingungen, teils über Anbieter, bei denen Krankentagegeld und BU verzahnt sind, sodass das Krankentagegeld weiterläuft, bis die BU-Prüfung abgeschlossen ist. Diese Abstimmung ist der eigentliche Mehrwert einer durchdachten Arbeitskraftabsicherung und der Grund, warum die Einzelbausteine zusammen geplant gehören und nicht getrennt.
Kapitel 09
Private oder betriebliche BU: der ehrliche Vergleich
Als Geschäftsführer können Sie die BU privat abschließen oder betrieblich über die Firma, meist als Berufsunfähigkeitszusatzversicherung im Rahmen einer Direktversicherung. Beide Wege werden beworben, aber sie unterscheiden sich im Leistungsfall erheblich. Hier lohnt der ehrliche Blick, den ein produktunabhängiger Makler bieten kann.
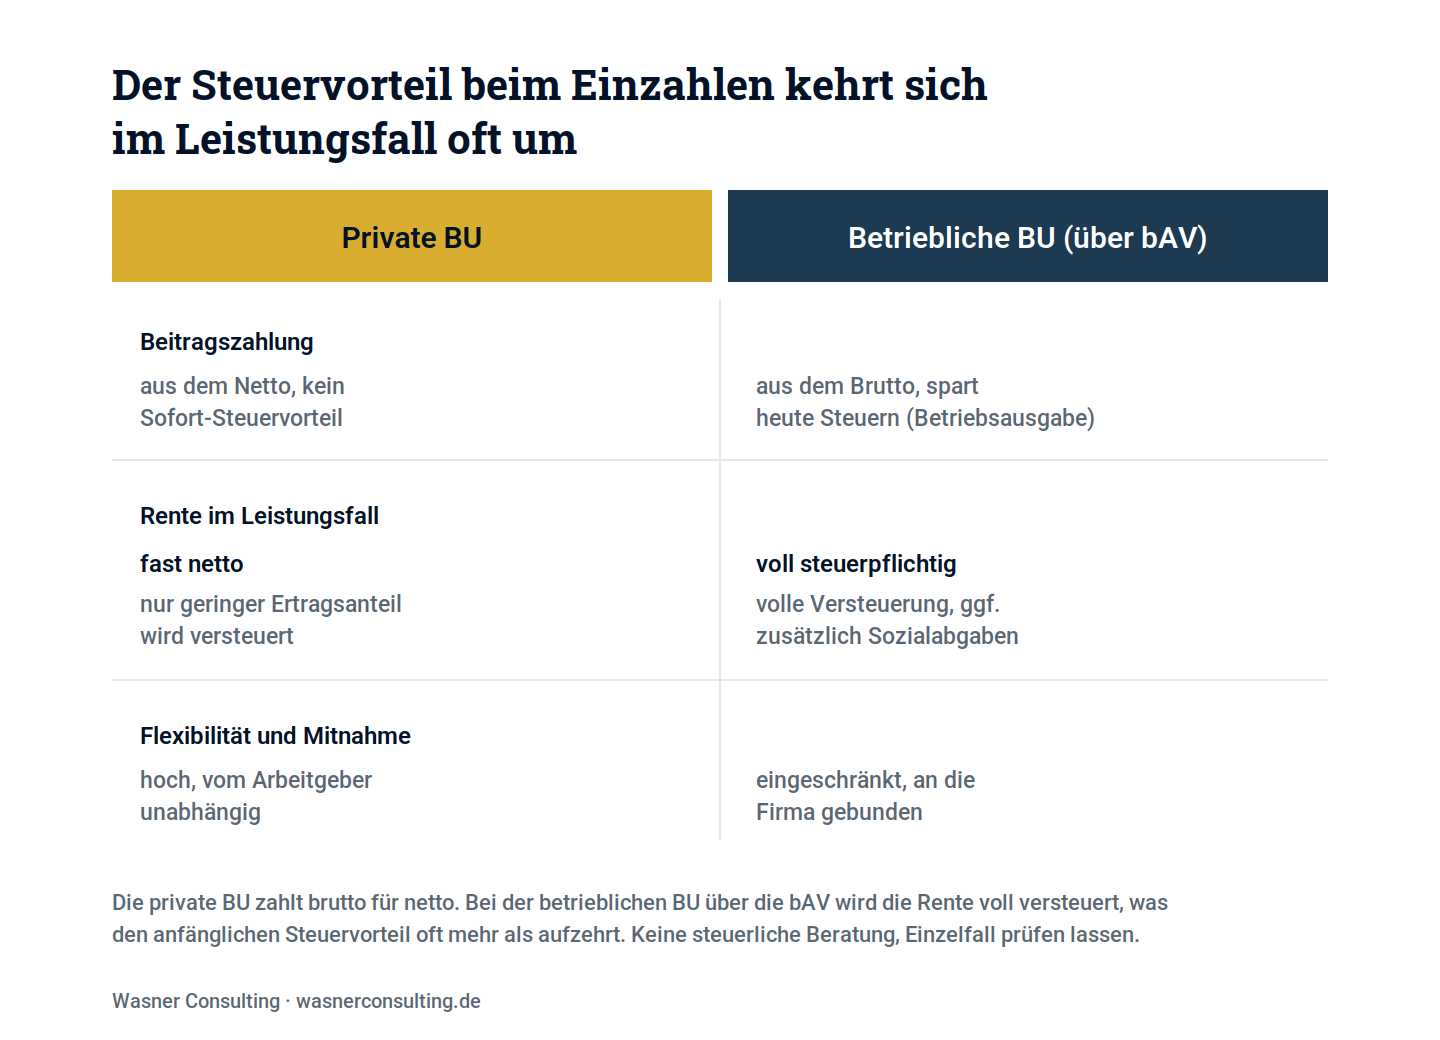
Die betriebliche BU über die bAV spart heute Steuern, weil die Beiträge aus dem Bruttogehalt fließen und als Betriebsausgabe wirken. Das sieht auf dem Gehaltszettel gut aus. Der Haken kommt im Leistungsfall: Die BU-Rente aus der bAV wird voll versteuert und ist unter Umständen zusätzlich sozialabgabenpflichtig. Von der zugesagten Rente bleibt netto oft deutlich weniger übrig, als man denkt.
Die private BU wird aus dem Nettoeinkommen bezahlt, bringt also keinen Sofort-Steuervorteil. Dafür zahlt sie die Rente im Leistungsfall fast brutto für netto: Es fällt nur ein geringer Ertragsanteil an Steuer an, und in der Regel keine Sozialabgaben. Hinzu kommt: Die private BU ist unabhängig von der Firma. Verkaufen Sie die GmbH, geben Sie sie auf oder wechseln Sie die Struktur, läuft Ihre private BU unverändert weiter. Die betriebliche BU ist an die Firma gebunden und im Übergang oft kompliziert, wenngleich diese in der Theorie meist als privater Vertrag fortgeführt werden kann.
Mein nüchternes Fazit: Für die meisten Geschäftsführer ist die private BU die tragende Säule der Einkommensabsicherung, weil sie im Leistungsfall netto mehr bringt und flexibel bleibt. Die betriebliche Variante kann als Ergänzung sinnvoll sein, besonders wenn sie voll vom Arbeitgeber finanziert wird. Wer Ihnen die betriebliche BU allein mit dem Steuervorteil beim Einzahlen verkauft, verschweigt die Leistungsphase.
Kapitel 10
Worauf Sie beim BU-Abschluss als Geschäftsführer besonders achten müssen
Zwei BU-Tarife können auf dem Papier dieselbe Rente versprechen und im Leistungsfall völlig unterschiedlich dastehen, beispielsweise aufgrund der Umorganisationsklausel für Gesellschafter-Geschäftsführer. Beim Geschäftsführer entscheiden Bedingungsdetails, die beim Angestellten kaum eine Rolle spielen. Das folgende Prüfraster zeigt die Punkte, auf die es beim GGF ankommt. Es ist keine Rangfolge, sondern eine Sammlung von Stellschrauben, die im Einzelfall zusammenpassen müssen.
Die GGF-kritischen Bedingungsmerkmale
- Arbeitsunfähigkeitsklausel (AU-Klausel): Die BU leistet schon bei längerer ununterbrochener Arbeitsunfähigkeit (typisch sechs Monate), bevor die BU-Prüfung abgeschlossen ist. Der zentrale Baustein für den lückenlosen Übergang vom Krankentagegeld, siehe Schicht 3.
- Verzicht auf abstrakte Verweisung: Der Versicherer darf Sie nicht auf eine andere, theoretisch mögliche Tätigkeit verweisen. Pflicht, nicht Kür, heute jedoch bei den meisten Versicherern Standard.
- Enge Grenzen der Umorganisationsklausel: Als beherrschender GGF könnten Sie theoretisch Aufgaben im Betrieb umverteilen, statt eine BU-Rente zu beziehen. Genau hier setzen Versicherer an. Gute Bedingungen definieren, wann eine Umorganisation unzumutbar ist, etwa bei erheblicher Einkommenseinbuße, bei Verlust der Weisungs- und Leitungsfunktion oder bei unverhältnismäßigem Kapitaleinsatz. Ohne solche Grenzen ist Ihre BU als Chef schwächer, als sie aussieht.
- Kurzer Prognosezeitraum: Die BU sollte leisten, wenn die Berufsunfähigkeit voraussichtlich sechs Monate andauert. Längere Prognosezeiträume verzögern die Leistung.
- Rückwirkende Leistung ab Eintritt: Die Rente sollte ab dem tatsächlichen Eintritt der Berufsunfähigkeit gezahlt werden, nicht erst ab der Meldung oder Anerkennung.
- Nachversicherungsgarantien ohne erneute Gesundheitsprüfung: damit Sie die Rente bei steigendem Einkommen erhöhen können, ohne dass zwischenzeitliche Erkrankungen den Schutz verhindern.
- Verzicht auf das Rücktrittsrecht nach § 19 VVG bei unverschuldeter Falschangabe: und eine faire Regelung zur vorvertraglichen Anzeigepflicht. Gerade bei Vorerkrankungen entscheidet die saubere Antragstellung über die spätere Leistung.
Warum das Prüfraster in fachkundige Hände gehört: Diese Merkmale einzeln zu bewerten ist das eine, sie für Ihre konkrete Situation als GGF gegeneinander abzuwägen das andere. Die Umorganisationsklausel etwa wiegt bei einem Alleingesellschafter schwerer als bei einem Minderheits-GGF. Genau diese Abwägung, verbunden mit einer anonymen Risikovoranfrage bei mehreren Versicherern vor dem Antrag, ist der Kern einer sauberen BU-Beratung.
Kapitel 11
Ein Warnhinweis: die BU-Rente in der Pensionszusage
Manche Konzepte binden die Berufsunfähigkeitsabsicherung in eine Pensionszusage der GmbH ein. Davon rate ich in den meisten Fällen ab, und hier bin ich bewusst vorsichtig, weil es tief ins Steuerrecht reicht. Kurz gesagt: Eine hohe Invalidenrente innerhalb einer Pensionszusage birgt erhebliche Risiken, vom sogenannten Bilanzsprungrisiko bis zu Problemen bei der Weiterarbeit trotz BU-Bezug, die steuerlich als verdeckte Gewinnausschüttung gewertet werden können. Die Rechtsprechung dazu ist für den GGF ausgesprochen ungünstig.
Diese Gestaltung ist reines Steuerberater-Terrain. Wenn eine solche Konstruktion bei Ihnen im Raum steht, lassen Sie sie unbedingt von einem spezialisierten Steuerberater prüfen, bevor Sie etwas unterschreiben. Aus Sicht der reinen Einkommensabsicherung ist die saubere Trennung zwischen privater BU und betrieblicher Vorsorge fast immer der robustere Weg.
Kapitel 12
Für wen welcher Weg passt
- Die private BU als Basis: für praktisch jeden Geschäftsführer die tragende Säule, wegen der günstigen Besteuerung im Leistungsfall und der Unabhängigkeit von der Firma.
- Das Krankentagegeld als Ergänzung: unverzichtbar, weil der GGF kein gesetzliches Krankengeld hat. Auf den nahtlosen Übergang zur BU über die AU-Klausel achten.
- Die betriebliche BU als mögliche Alternative
- Ergänzende Bausteine prüfen: je nach Situation Grundfähigkeitsversicherung oder Absicherung schwerer Krankheiten, wenn eine klassische BU nicht oder nur teuer möglich ist.
Kernbotschaft: Die Arbeitskraftabsicherung ist das Fundament unter jeder Vorsorge und jedem Vermögensaufbau. Ohne sie steht die ganze Struktur auf Sand. Bauen Sie sie in Schichten, achten Sie auf den nahtlosen Übergang, und lassen Sie sich die Leistungsphase vorrechnen, nicht nur den Beitrag.
Kapitel 13
Häufige Fehler bei der Arbeitskraftabsicherung von Geschäftsführern
- Auf das Krankengeld der GKV vertrauen. Der beherrschende GGF bekommt keins. Der GKV-Wahltarif ist keine ausreichend tragfähige Lösung.
- Arbeitsunfähigkeit und Berufsunfähigkeit verwechseln. Krankentagegeld deckt nur den vorübergehenden Ausfall, nicht den dauerhaften. Beides wird gebraucht.
- Den Übergang ohne AU-Klausel lassen. Ohne Arbeitsunfähigkeitsklausel in der BU droht genau im Ernstfall das Loch zwischen Krankentagegeld und BU-Rente.
- Die betriebliche BU nur wegen des Steuervorteils wählen. Der Vorteil beim Einzahlen kehrt sich im Leistungsfall durch die volle Versteuerung oft um.
- Die Umorganisationsklausel übersehen. Als Chef kann der Versicherer Sie auf eine Umorganisation des Betriebs verweisen. Ohne enge Grenzen ist die BU schwächer, als sie aussieht.
- Die BU in eine Pensionszusage packen. Steuerlich riskant, im Leistungsfall oft problematisch. Nur mit Steuerberater und in Ausnahmefällen.
- Zu spät abschließen. Nach Eintritt gesundheitlicher Probleme ist eine gute Absicherung teuer oder gar nicht mehr möglich. Je früher, desto besser.
Kapitel 14
Fazit
Die Arbeitskraftabsicherung für Geschäftsführer ist kein Nebenthema, sondern das Fundament jeder finanziellen Planung. Der beherrschende GGF fällt durch alle gesetzlichen Netze und muss selbst vorsorgen. Wer die drei Schichten aus Krankentagegeld, Berufsunfähigkeitsrente und deren nahtlosem Übergang sauber aufbaut, sichert nicht nur sich, sondern auch die Existenz seines Unternehmens.
Die private BU ist für die meisten Geschäftsführer die tragende Säule, weil sie im Leistungsfall am meisten übrig lässt und unabhängig von der Firma bleibt. Achten Sie auf die AU-Klausel und die Umorganisationsklausel, das sind die zwei Stellschrauben, die beim GGF am häufigsten übersehen werden. Und lassen Sie die Bausteine zusammen planen, damit im Ernstfall keine Lücke bleibt.
Kapitel 15
Häufig gestellte Fragen (FAQ)
1. Warum braucht ein Geschäftsführer eine eigene Arbeitskraftabsicherung?
Weil das gesamte Einkommen an der Arbeitskraft hängt und der beherrschende GGF in der Regel weder gesetzliches Krankengeld noch eine Erwerbsminderungsrente bekommt. Fällt er aus, versiegt das Einkommen, aus dem alles andere finanziert wird.
2. Bekommt ein GmbH-Geschäftsführer gesetzliches Krankengeld?
Der beherrschende Gesellschafter Geschäftsführer in der Regel nicht, weil er sozialversicherungsrechtlich nicht als abhängig beschäftigt gilt; optional kann er in der GKV einen Wahltarif abschließen. Ansonsten muss er die Lücke über ein privates Krankentagegeld schließen.
3. Was ist der Unterschied zwischen Arbeitsunfähigkeit und Berufsunfähigkeit?
Arbeitsunfähigkeit ist vorübergehend, etwa bei Krankheit, und wird über Krankentagegeld abgesichert. Berufsunfähigkeit ist dauerhaft und wird über die Berufsunfähigkeitsversicherung abgesichert.
4. Was ist Erwerbsminderung?
Ein gesetzlicher Begriff, der darauf abstellt, ob jemand generell noch arbeiten kann, egal in welchem Beruf. Die gesetzliche Erwerbsminderungsrente ist für den GGF meist ohne Bedeutung, weil er keine Ansprüche hat, sofern er nicht in die gesetzliche Rentenversicherung einzahlt.
5. Was sind die drei Schichten der Arbeitskraftabsicherung?
Erstens Lohnfortzahlung und Krankentagegeld für den kurzfristigen Ausfall, zweitens die Berufsunfähigkeitsrente für den dauerhaften Ausfall, drittens der nahtlose Übergang zwischen beiden, damit keine Einkommenslücke entsteht.
6. Wo genau entsteht die Lücke zwischen Krankentagegeld und BU?
Das Krankentagegeld verlangt meist volle Arbeitsunfähigkeit (100 Prozent krankgeschrieben), die BU leistet ab 50 Prozent Berufsunfähigkeit. In der Zone dazwischen, und wenn beide Versicherer unabhängig und unterschiedlich prüfen, kann es passieren, dass keiner zahlt.
7. Was ist die Arbeitsunfähigkeitsklausel (AU-Klausel)?
Eine Klausel in der BU, die schon dann leistet, wenn Sie über einen bestimmten Zeitraum ununterbrochen arbeitsunfähig sind, typisch sechs Monate, unabhängig davon, ob die Berufsunfähigkeit schon abschließend festgestellt ist. Sie schließt die Lücke zum Krankentagegeld.
8. Warum ist die AU-Klausel für den GGF so wichtig?
Weil sie den nahtlosen Übergang sichert. Ohne sie kann das Krankentagegeld enden, bevor die BU-Rente bewilligt ist, und dann steht der GGF im Ernstfall ohne Einkommen da.
9. Worauf kommt es bei der BU für Geschäftsführer besonders an?
Auf die AU-Klausel, den Verzicht auf abstrakte Verweisung, enge Grenzen der Umorganisationsklausel, eine präzise Tätigkeitsbeschreibung, einen kurzen Prognosezeitraum und ausreichende Nachversicherungsgarantien.
10. Was bedeutet Verzicht auf abstrakte Verweisung?
Der Versicherer darf Sie im Leistungsfall nicht auf irgendeine andere Tätigkeit verweisen, die Sie theoretisch noch ausüben könnten. Er muss leisten, wenn Sie Ihren konkreten Beruf nicht mehr ausüben können.
11. Was ist die Umorganisationsklausel und warum ist sie beim GGF kritisch?
Der Versicherer kann prüfen, ob der geschäftsführende Versicherte seinen Betrieb so umorganisieren könnte, dass er weiter tätig ist. Als Chef mit Weisungsbefugnis sind Sie hier besonders angreifbar. Gute Bedingungen definieren enge Grenzen, ab wann eine Umorganisation unzumutbar ist.
12. Private oder betriebliche BU, was ist besser?
Für die meisten Geschäftsführer die private BU, weil sie die Rente im Leistungsfall brutto für netto zahlt und unabhängig von der Firma ist. Die betriebliche BU spart heute Steuern, wird im Leistungsfall aber voll versteuert.
13. Warum wird die betriebliche BU im Leistungsfall voll versteuert?
Weil die Beiträge aus dem unversteuerten Bruttoeinkommen stammen. Die nachgelagerte Besteuerung führt dazu, dass die Rente voll steuerpflichtig ist und unter Umständen zusätzlich Sozialabgaben anfallen.
14. Zahlt die private BU wirklich brutto für netto?
Weitgehend ja. Bei der privaten BU wird im Leistungsfall nur ein geringer Ertragsanteil versteuert, und in der Regel fallen keine Sozialabgaben an. Netto bleibt deutlich mehr als bei der betrieblichen Variante.
15. Kann ich die BU-Beiträge über die GmbH zahlen?
Ja, über eine betriebliche Lösung. Das ist steuerlich anders zu bewerten als die private BU und sollte mit Blick auf die Leistungsphase und die Ausgestaltung im Anstellungsvertrag geprüft werden.
16. Ist eine BU in der Pensionszusage sinnvoll?
In den meisten Fällen nicht. Eine hohe Invalidenrente in einer Pensionszusage birgt steuerliche Risiken bis hin zur verdeckten Gewinnausschüttung. Diese Gestaltung gehört zwingend in die Hand eines Steuerberaters.
17. Was ist eine Grundfähigkeitsversicherung?
Eine Alternative oder Ergänzung zur BU, die bei Verlust bestimmter körperlicher Grundfähigkeiten leistet. Sie kann sinnvoll sein, wenn eine klassische BU nicht oder nur teuer möglich ist, deckt aber ein anderes Risiko ab.
18. Wann sollte ich die Arbeitskraft absichern?
So früh wie möglich. Nach Eintritt gesundheitlicher Probleme ist eine gute Absicherung teuer oder gar nicht mehr erhältlich. Der Gesundheitszustand bei Abschluss entscheidet über Beitrag und Annahme.
19. Wie hängt die Arbeitskraftabsicherung mit dem Vermögensaufbau zusammen?
Sie ist das Fundament. Fällt die Arbeitskraft aus, bricht die Finanzierungsgrundlage weg. Deshalb steht die Absicherung vor dem Aufbau.
20. Was kostet eine BU für Geschäftsführer?
Das hängt von Alter, Gesundheitszustand, Tätigkeit und gewünschter Rentenhöhe ab. Eine pauschale Zahl wäre unseriös. Eine anonyme Voranfrage klärt vorab, welche Konditionen realistisch sind, ohne Spuren in der Antragshistorie zu hinterlassen.
Kapitel 16
Quellen
- SGB V (gesetzliche Krankenversicherung, Krankengeldanspruch) und SGB VI (gesetzliche Rentenversicherung, Erwerbsminderungsrente)
- § 172 ff. VVG (Berufsunfähigkeitsversicherung, Regelungen zu Leistung und Verweisung); § 19 VVG (vorvertragliche Anzeigepflicht)
- Sozialversicherungsrechtliche Einordnung des beherrschenden GGF (Statusfeststellung, keine Versicherungspflicht)
- Steuerliche Behandlung der BU-Rente: private BU als abgekürzte Leibrente (Ertragsanteil) vs. volle Besteuerung der bAV-Leistung
- BFH, Urteil vom 23.10.2013, I R 60/12 (kein gleichzeitiger Bezug von ungekürztem Geschäftsführergehalt und Versorgung aus Pensionszusage), zur Einordnung der BU in der Pensionszusage
- Rechtsstand 2026
Rechtsstand 2026. Alle Angaben sind allgemeiner Natur und ersetzen keine individuelle Beratung. Steuerliche Aspekte von Versorgungszusagen gehören in die Hand eines Steuerberaters.
Weiterlesen in Firmenberatung
- Direktversicherung für Gesellschafter GeschäftsführerSteuerfreie Höchstbeträge 2026 und 2027, ETF ohne Garantiezwang — und warum die gefürchtete Doppelverbeitragung den privat versicherten GGF nicht trifft.Lesen
- Versorgungsordnung — rechtssicher gestaltenDer Leitfaden zur rechtssicheren Versorgungsordnung in der bAV: warum sie nötig ist, was sie regeln muss und wie sie praxistauglich aufgesetzt wird.Lesen
- Betriebliche Krankenversicherung (bKV)Wie Arbeitgeber mit einer bKV Gesundheitsleistungen für Mitarbeitende anbieten — steuerlich attraktiv, motivierend, einfach umzusetzen.Lesen