Kapitel 01
Auf einen Blick
Die Hannoversche BU hat im August 2026 ein Tarif-Update erhalten, das in einem Punkt tatsächlich neu am Markt ist. Das Wichtigste vorab:
- Die Nachversicherungsgrenze steigt automatisch. Die versicherbare Gesamtjahresrente aus ereignisabhängiger Nachversicherung liegt 2026 bei 48.000 Euro und erhöht sich in jedem folgenden Kalenderjahr um 1.000 Euro. Diese Konstruktion gibt es in dieser Form aktuell bei keinem anderen deutschen BU-Versicherer.
- 21 Nachversicherungsanlässe stehen zur Verfügung, von Heirat und Immobilienerwerb über Facharzt-Anerkennung bis zum Referendariatsabschluss mit anschließender Anstellung ohne Verbeamtungszusage.
- Die Karrieregarantie bleibt starr bei 72.000 Euro. Sie wächst nicht mit. Rechnerisch überholt die reguläre Nachversicherungsgrenze die Karrieregarantie im Kalenderjahr 2051.
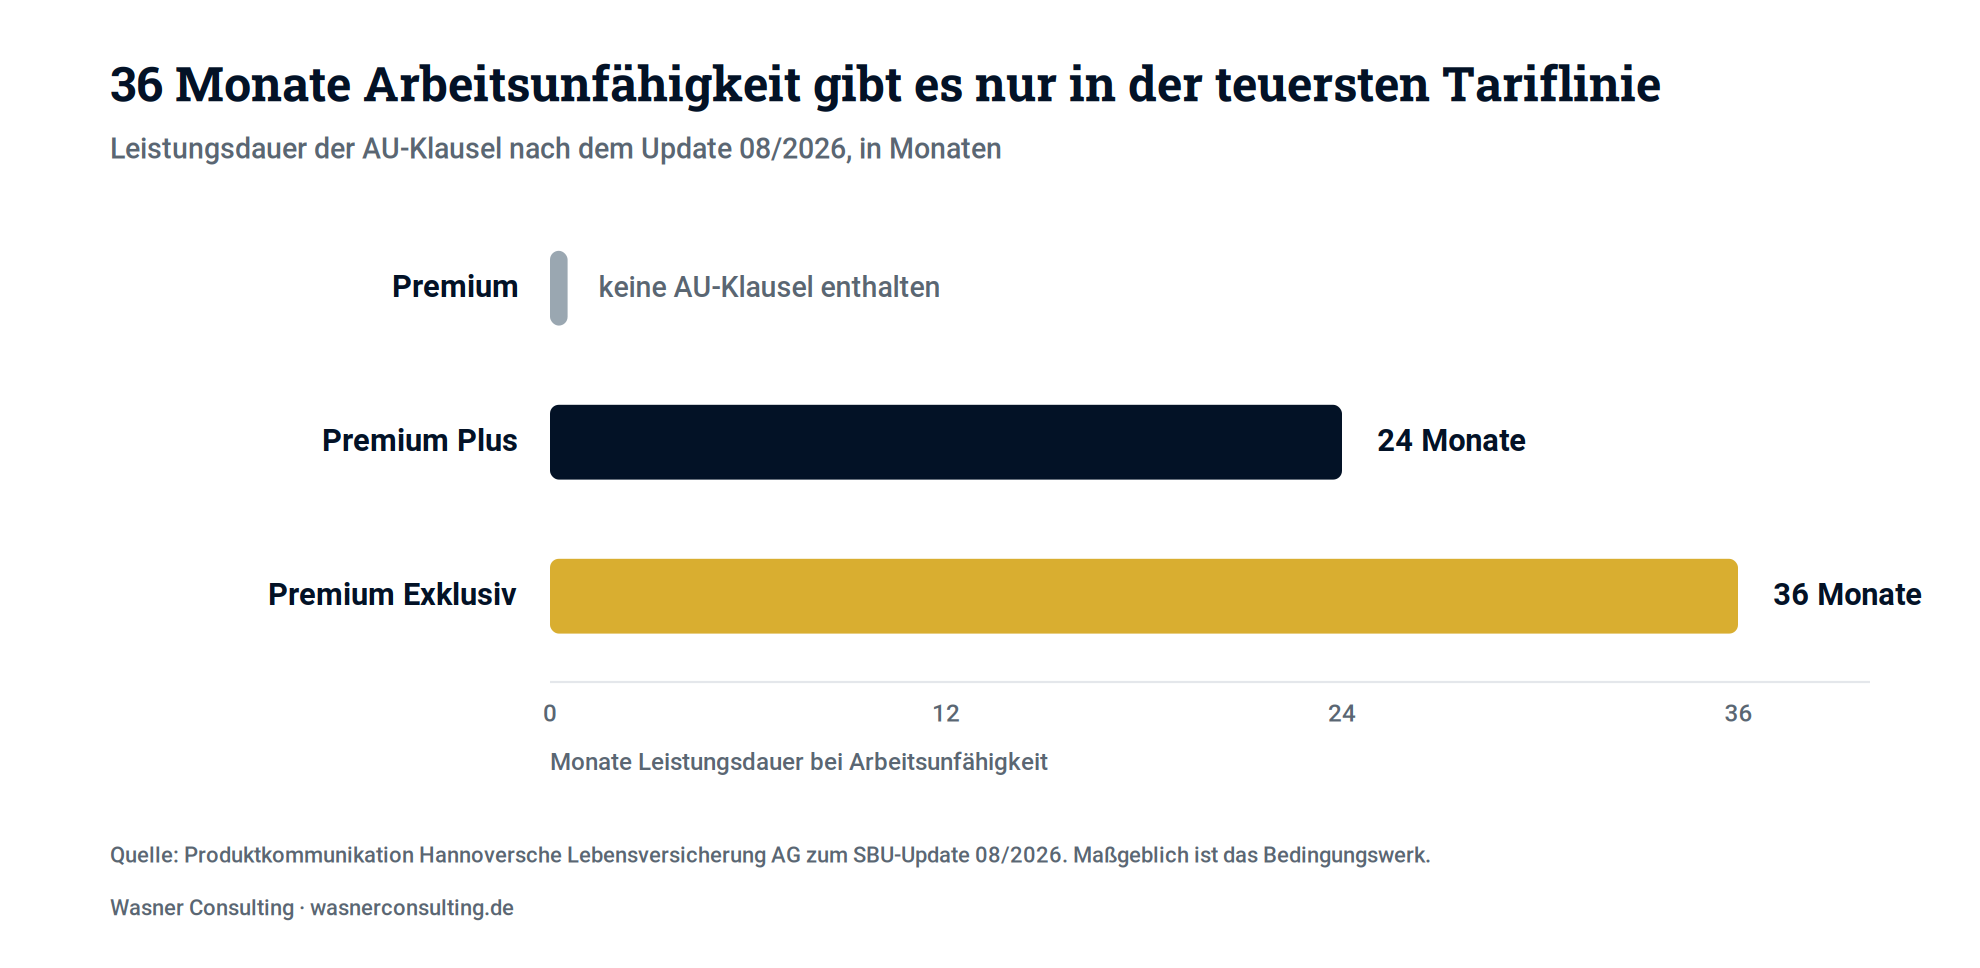
- Die Arbeitsunfähigkeitsklausel leistet 36 statt 24 Monate, allerdings nur in der Tariflinie Premium Exklusiv. In Premium Plus bleibt es bei 24 Monaten.
- Die Beitragsdynamik lässt sich nachträglich einschließen, in den ersten 24 Monaten und zu Beginn des fünften Versicherungsjahres, jeweils ohne erneute Gesundheitsprüfung.
- Das Eintrittsalter sinkt von 15 auf 10 Jahre. Damit schließt die Hannoversche zum Marktstandard bei der Schüler-BU auf, statt ihn zu setzen.
- Die Zuschlagssystematik wurde umgestellt. Risikozuschläge orientieren sich künftig überwiegend an der Berufsgruppe. Ein Zuschlag von 25 Prozent bedeutet damit ungefähr 25 Prozent mehr Beitrag, was die Kalkulation für Kunden und Vermittler nachvollziehbar macht.
- Der Junge-Leute-Antrag wurde etwas verschärft. Die verkürzten Gesundheitsfragen sind etwas strikter geworden.
Dieser Beitrag ordnet die Änderungen fachlich ein, benennt Schwächen offen und erklärt, für welche Zielgruppen die Hannoversche BU nach dem Update tatsächlich in die engere Auswahl gehört. Er ersetzt jedoch keine individuelle Beratung.
Kapitel 02
Was sich bei der Hannoverschen BU im August 2026 geändert hat
Die Hannoversche Lebensversicherung AG, Teil der VHV Gruppe, hat ihre selbstständige Berufsunfähigkeitsversicherung (SBU) im August 2026 überarbeitet. Der Versicherer selbst stellt die jährlich steigende Nachversicherungsgrenze in den Mittelpunkt der Kommunikation und bezeichnet sie als am Markt bislang einzigartig. Die Fachpresse hat diese Einschätzung übernommen.
Die Änderungen im Überblick:
| Bereich | Bisher | Ab 08/2026 | Bewertung |
|---|---|---|---|
| Nachversicherungsgrenze (Gesamtjahresrente) | 48.000 Euro, statisch | 48.000 Euro in 2026, danach jährlich plus 1.000 Euro | Echte Neuerung |
| Karrieregarantie | 72.000 Euro | 72.000 Euro, unverändert statisch | Konstruktionsbruch |
| Leistungsdauer Arbeitsunfähigkeit | 24 Monate (Premium Plus) | 36 Monate, aber nur in Premium Exklusiv | Marktanschluss mit Preisschild |
| Beitragsdynamik | nur bei Vertragsbeginn wählbar | nachträglich einschließbar in den ersten 24 Monaten und zu Beginn des 5. Versicherungsjahres | Sinnvolle Flexibilität |
| Eintrittsalter | ab 15 Jahren | ab dem vollendeten 10. Lebensjahr | Angleichung an den Markt |
| Risikozuschläge | absoluter Zuschlag unabhängig von der Berufsgruppe | überwiegend berufsgruppenbezogen, 25 Prozent Zuschlag entspricht etwa 25 Prozent Mehrbeitrag | Deutliche Verbesserung |
| Junge-Leute-Antrag (bis 35) | kurzer Fragenkatalog | erweiterte Fragen, längere Abfragezeiträume, weiterhin keine Ja-Antwort zulässig | Leichte Verschlechterung |
Kapitel 03
Die mitwachsende Nachversicherungsgrenze: warum das mehr ist als nur Marketing
Das Problem, das die Hannoversche BU hier löst
Jede Nachversicherungsgarantie hat zwei Begrenzungen: den Anlass und den Deckel. Der Anlass regelt, wann Sie Ihre Rente ohne erneute Gesundheitsprüfung erhöhen dürfen. Der Deckel regelt, bis zu welcher Gesamtrente das möglich ist.
Der Deckel ist in der Praxis das größere Problem, und zwar aus einem simplen Grund: Er ist ein nominaler Eurobetrag in einem Vertrag, der 30 bis 45 Jahre laufen soll. Eine Obergrenze von 48.000 Euro Jahresrente wirkt für einen 25-jährigen Berufseinsteiger heute großzügig. Bei durchschnittlich zwei Prozent Inflation halbiert sich die Kaufkraft dieses Betrags bis zum Jahr 2061 ungefähr. Der Deckel bleibt, die Kaufkraft schmilzt.
Bisher lösten Versicherer das Problem über Tarifgenerationen: Alle paar Jahre wurde die Grenze im Rahmen eines Updates angehoben, meist nur für Neuverträge. Wer den Vorteil im Bestand wollte, musste kündigen und neu abschließen, mit allen Nachteilen: neue vorvertragliche Anzeigepflicht nach § 19 VVG, neues Eintrittsalter, neue Gesundheitsprüfung.
Der Bedingungswortlaut
Die Hannoversche hat die Lösung direkt in die Bedingungen geschrieben. Die Nachversicherung ist danach möglich, wenn unter anderem gilt:
„Die bei uns versicherte Gesamtjahresrente den Betrag von 48.000 Euro (der Betrag von 48.000 Euro ist für das Jahr 2026 gültig. In jedem folgenden Kalenderjahr erhöht sich dieser Betrag um 1.000 Euro, um die Inflation auszugleichen) nicht übersteigt"
>
Quelle: Vertragsbedingungen Hannoversche Berufsunfähigkeitsversicherung 08/2026
Zwei Details dieser Klausel sind wichtiger, als sie auf den ersten Blick wirken.
Erstens: Die Grenze ist an das Kalenderjahr gekoppelt, nicht an die Vertragsdauer. Der Bedingungstext nennt „das Jahr 2026" und „jedes folgende Kalenderjahr". Das ist keine Treueprämie für lange Vertragslaufzeit, sondern eine Indexierung des Tarifwerks für Bestandsverträge. Praktisch heißt das: Wer 2026 abschließt, hat im Jahr 2040 eine Grenze von 62.000 Euro.
Zweitens: Der Betrag bezieht sich auf die Gesamtjahresrente bei diesem Versicherer, nicht auf den Erhöhungsbetrag. Es geht also um die Obergrenze der bei der Hannoverschen insgesamt versicherten BU-Rente, in die alle bisherigen Erhöhungen einfließen. Bestehende Renten bei anderen Gesellschaften werden davon nicht erfasst, was für die verbreitete Aufteilung auf zwei Versicherer relevant ist.
Warum wir das für den klügsten Punkt des Updates halten
Die Idee ist deshalb stark, weil sie ein strukturelles Problem an der Wurzel löst, statt an der Oberfläche. Ein statischer Deckel ist ein potentieller Konstruktionsfehler in einem langfristigen Vertrag. Alle bisherigen Antworten darauf waren Notlösungen: Umdeckung, Aufteilung auf zwei Verträge, Karrieregarantien als Sonderregel obendrauf.
Unsere Erwartung ist, dass diese Konstruktion nicht lange ein Alleinstellungsmerkmal bleiben wird. Sie ist aktuariell überschaubar, kommunikativ dankbar und im Wettbewerb leicht zu kopieren. Wir gehen davon aus, dass mehrere Anbieter in den kommenden Tarifgenerationen nachziehen, vermutlich in Form einer Indexierung an einen amtlichen Wert wie die Beitragsbemessungsgrenze statt eines festen Eurobetrags. Wer heute einen Vertrag mit starrem Deckel abschließt, sollte diesen Punkt zumindest bewusst entscheiden.
Die 21 Nachversicherungsanlässe der Hannoverschen BU
Ein hoher Deckel nützt nichts ohne passende Anlässe. Die Hannoversche listet in den Bedingungen 08/2026 folgende Ereignisse:
Familie und private Lebensführung
- Eheschließung oder Umwandlung der Lebenspartnerschaft in eine Ehe
- Scheidung oder Aufhebung einer Lebenspartnerschaft
- Geburt oder Adoption eines Kindes
- Tod des erwerbstätigen Ehegatten oder eingetragenen Lebenspartners
- Pflegebedürftigkeit des Ehegatten oder Lebenspartners im Sinne von § 5 Absätze 4 bis 7 der Bedingungen
- erstmaliger Auszug aus der elterlichen Wohnung
- Eintritt der Volljährigkeit
- Bau oder Erwerb einer selbst bewohnten Immobilie
Ausbildung, Studium und Berufsstart
- Aufnahme einer Berufsausbildung in einem staatlich anerkannten Ausbildungsberuf oder eines Vollzeitstudiums an einer staatlichen oder staatlich anerkannten Hochschule (Universität, Fachhochschule, Duale Hochschule)
- erfolgreicher Abschluss eines Studiums sowie einer Promotion
- erfolgreicher Abschluss einer Berufsausbildung sowie einer Meisterprüfung
- erfolgreicher Abschluss des Vorbereitungsdiensts für das Lehramt an allgemeinbildenden und beruflichen Schulen (Referendariat) mit anschließender Aufnahme einer unbefristeten Schultätigkeit im Angestelltenverhältnis ohne Zusage auf eine spätere Verbeamtung
Einkommen und berufliche Entwicklung
- dauerhafte Erhöhung des Einkommens aus selbstständiger oder nichtselbstständiger Tätigkeit von mindestens 10 Prozent des monatlichen Bruttoarbeitseinkommens im Durchschnitt der letzten 12 Monate, jeweils einschließlich Weihnachts- und Urlaubsgeld, aber ohne Bonuszahlungen, variable Gehaltsteile, Tantiemen oder Sonderzahlungen
- erstmalige Überschreitung der jährlichen Beitragsbemessungsgrenze in der gesetzlichen Rentenversicherung mit Einkommen aus nichtselbstständiger Tätigkeit
- Verleihung von Prokura oder Statuswechsel zum leitenden Angestellten im Sinne von § 5 Abs. 3 BetrVG
- Eintritt in die Selbstständigkeit mit Kammerzugehörigkeit oder mit einem kammerzertifizierten Ausbildungsberuf
Heilberufe
- erstmaliger Erwerb einer Facharzt-Anerkennung
- erstmaliger Antritt einer Chefarzt-Stelle
- Niederlassung als Arzt, Zahnarzt, Tierarzt, Apotheker oder Psychotherapeut
Wegfall anderer Absicherung
- Wegfall der Anspruchsvoraussetzungen in der gesetzlichen Rentenversicherung für eine Rente wegen verminderter Erwerbsfähigkeit
- Wegfall oder Reduzierung einer Berufsunfähigkeitsrente aus einem Versorgungswerk oder einer betrieblichen Altersversorgung
Quelle: Auszug Nachversicherungsmöglichkeiten, Hannoversche Berufsunfähigkeitsversicherung 08/2026
Der Katalog ist breit und deckt die typischen Lebensereignisse zuverlässig ab. Drei Punkte verdienen eine gesonderte Betrachtung.
Anlass 12 ist präzise auf eine reale Lücke zugeschnitten. Lehrkräfte, die nach dem Referendariat unbefristet im Angestelltenverhältnis übernommen werden, ohne eine Zusage auf Verbeamtung, sind versorgungsrechtlich besonders exponiert: Sie erhalten keine Dienstunfähigkeitsversorgung, fallen aber häufig unter die Regeln der gesetzlichen Rentenversicherung mit den bekannten Hürden der Erwerbsminderungsrente. Dass dieser Fall ausdrücklich als Anlass genannt wird, ist eine sinnvolle und nicht selbstverständliche Detailarbeit.
Anlass 20 ist der wichtigste und zugleich am wenigsten bekannte. Der Anspruch auf Erwerbsminderungsrente setzt nach § 43 SGB VI unter anderem eine allgemeine Wartezeit von fünf Jahren sowie in den letzten fünf Jahren vor Eintritt der Erwerbsminderung grundsätzlich drei Jahre Pflichtbeiträge voraus. Wer in die Selbstständigkeit wechselt und keine freiwilligen Beiträge zahlt, verliert diesen Schutz typischerweise nach einigen Jahren. Genau dann steigt der private Absicherungsbedarf sprunghaft an. Ein Nachversicherungsanlass für diesen Moment ist inhaltlich wertvoll.
Die Einkommensschwelle in Anlass 13 ist mit 10 Prozent ambitioniert. Marktüblich sind je nach Anbieter 5 bis 10 Prozent. Wer moderate, aber regelmäßige Gehaltssteigerungen hat, löst diesen Anlass seltener aus als bei Wettbewerbern mit 5-Prozent-Schwelle. Praktisch entschärft wird das durch die Karrieregarantie, die nach Marktdarstellung bereits ab 5 Prozent Gehaltssteigerung greift, und durch die vielen alternativen Anlässe.
Praxishinweis: Nachversicherungsrechte sind fristgebunden. Sie müssen den Anlass in der Regel innerhalb einer in den Bedingungen genannten Frist nach dem Ereignis anzeigen und belegen, derzeit binnen 12 Monaten. Wer die Geburt des Kindes erst zwei Jahre später meldet, hat das Recht verloren.
Die Karrieregarantie bleibt bei 72.000 Euro
Neben der ereignisabhängigen Nachversicherung hat die Hannoversche BU eine Karrieregarantie in den Bedingungen. Sie erlaubt eine Erhöhung der BU-Rente bei einer Gehaltssteigerung ab 5 Prozent bis zu einer Gesamtjahresrente von 72.000 Euro, also 6.000 Euro monatlich. Sie greift damit dort, wo die regulären Anlässe ausgeschöpft sind.
Diese Grenze wächst nicht mit. Sie bleibt statisch bei 72.000 Euro.
Die reguläre Nachversicherungsgrenze steigt jedes Kalenderjahr, die Karrieregarantie nicht. Irgendwann überholt der reguläre Deckel den Sonderdeckel. Jedoch hat die Karrieregarantie ganz klar weiterhin ihre Daseinsberechtigung. Sie bietet einen zusätzlichen Anlass zur Erhöhung und ist somit weiterhin ein wertvoller Bestandteil der Bedingungen.
Kapitel 04
Die AU-Klausel der Hannoverschen BU: Die Wahl zwischen 24 und 36 Monaten
Wofür die AU-Klausel überhaupt gebraucht wird
Die Arbeitsunfähigkeitsklausel, oft als AU-Klausel abgekürzt, ist der praktisch wichtigste Zusatzbaustein der modernen BU. Sie sorgt dafür, dass der Versicherer bereits dann leistet, wenn eine ärztlich attestierte Arbeitsunfähigkeit über einen bestimmten Zeitraum, marktüblich sechs Monate, vorliegt oder prognostiziert wird. Berufsunfähigkeit im Sinne der Bedingungen, also in der Regel ein Grad von mindestens 50 Prozent voraussichtlich dauerhaft, muss dafür noch nicht nachgewiesen sein.
Der praktische Wert liegt im Zeitfaktor. Die Prüfung eines BU-Leistungsantrags dauert regelmäßig viele Monate, weil Arztberichte, Tätigkeitsbeschreibungen und gegebenenfalls Gutachten eingeholt werden. Parallel dazu läuft bei gesetzlich Versicherten das Krankengeld nach § 48 SGB V, das wegen derselben Krankheit auf längstens 72 Wochen innerhalb von drei Jahren begrenzt ist. Danach entsteht ohne AU-Klausel oft eine Einkommenslücke, in der weder Krankengeld noch anerkannte BU-Rente fließt.
Die AU-Klausel überbrückt genau diese Lücke. Sie ist gerade bei psychischen Erkrankungen relevant, die inzwischen die häufigste Ursache für Berufsunfähigkeit sind und deren Verlauf sich in der Frühphase schlecht prognostizieren lässt.
Die Tariflinien der Hannoverschen BU
Die Hannoversche führt die AU-Klausel nicht als frei wählbaren Baustein, sondern über die Tariflinie. Nach der Marktdarstellung zum Update 08/2026 stellt sich die Struktur so dar:
| Tariflinie | AU-Klausel | Weitere Merkmale |
|---|---|---|
| Premium | keine AU-Klausel | vollwertiger BU-Grundschutz, keine abgespeckte Variante |
| Premium Plus | 24 Monate | entspricht Premium zuzüglich AU-Klausel |
| Premium Exklusiv | 36 Monate | zusätzlich Leistung bei schwerer Krankheit und Beeinträchtigung, Anwartschaft auf eine spätere Risikolebensversicherung |
Die genaue Ausgestaltung der Tariflinien entnehmen Sie bitte dem aktuellen Bedingungswerk. Die Darstellung gibt den Stand der Produktkommunikation zum Update 08/2026 wieder.
Unsere Kritik: zwei Varianten sind gut durchdacht, aber auch komplizierter für den Verbraucher
Der Markt hat sich in den vergangenen Monaten spürbar bewegt. Mehrere große Anbieter haben ihre AU-Klausel von 18 oder 24 auf 36 Monate verlängert. Die Hannoversche geht diesen Schritt weiter mit.
Aus Verbrauchersicht halten wir die Variante mit zwei Optionen für sinnvoll, zugleich schafft dies aber auch eine weitere Komplexität in der Entscheidungsfindung:
Ehrlicherweise gehört dazu die Gegenperspektive: Die Kalkulation der AU-Klausel ist für die Versicherer schwierig geworden. Leistungsfälle treten früher und häufiger ein als ursprünglich unterstellt, überwiegend im Bereich psychischer Erkrankungen. Ein Versicherer, der die bessere Leistung über die teurere Tariflinie abbildet, verhält sich kalkulatorisch sauberer als einer, der die Leistung ausweitet und später am Beitrag nachsteuern muss. Aus Kollektivsicht ist der Weg der Hannoverschen nachvollziehbar. Verbraucherfreundlich im Sinne von einfach und eindeutig ist er nicht.
Unsere Empfehlung: Wer sich für die Hannoversche BU entscheidet und die AU-Klausel möchte, sollte Premium Plus und Premium Exklusiv rechnen lassen und den Mehrbeitrag bewusst gegen die zusätzlichen zwölf Monate Leistungsdauer plus die weiteren Bausteine abwägen. In den meisten Fällen, die wir sehen, ist der Aufpreis gut investiert.
Kapitel 05
Exkurs Beitragsdynamik: warum sie in der Hannoverschen BU jetzt nachgeholt werden kann
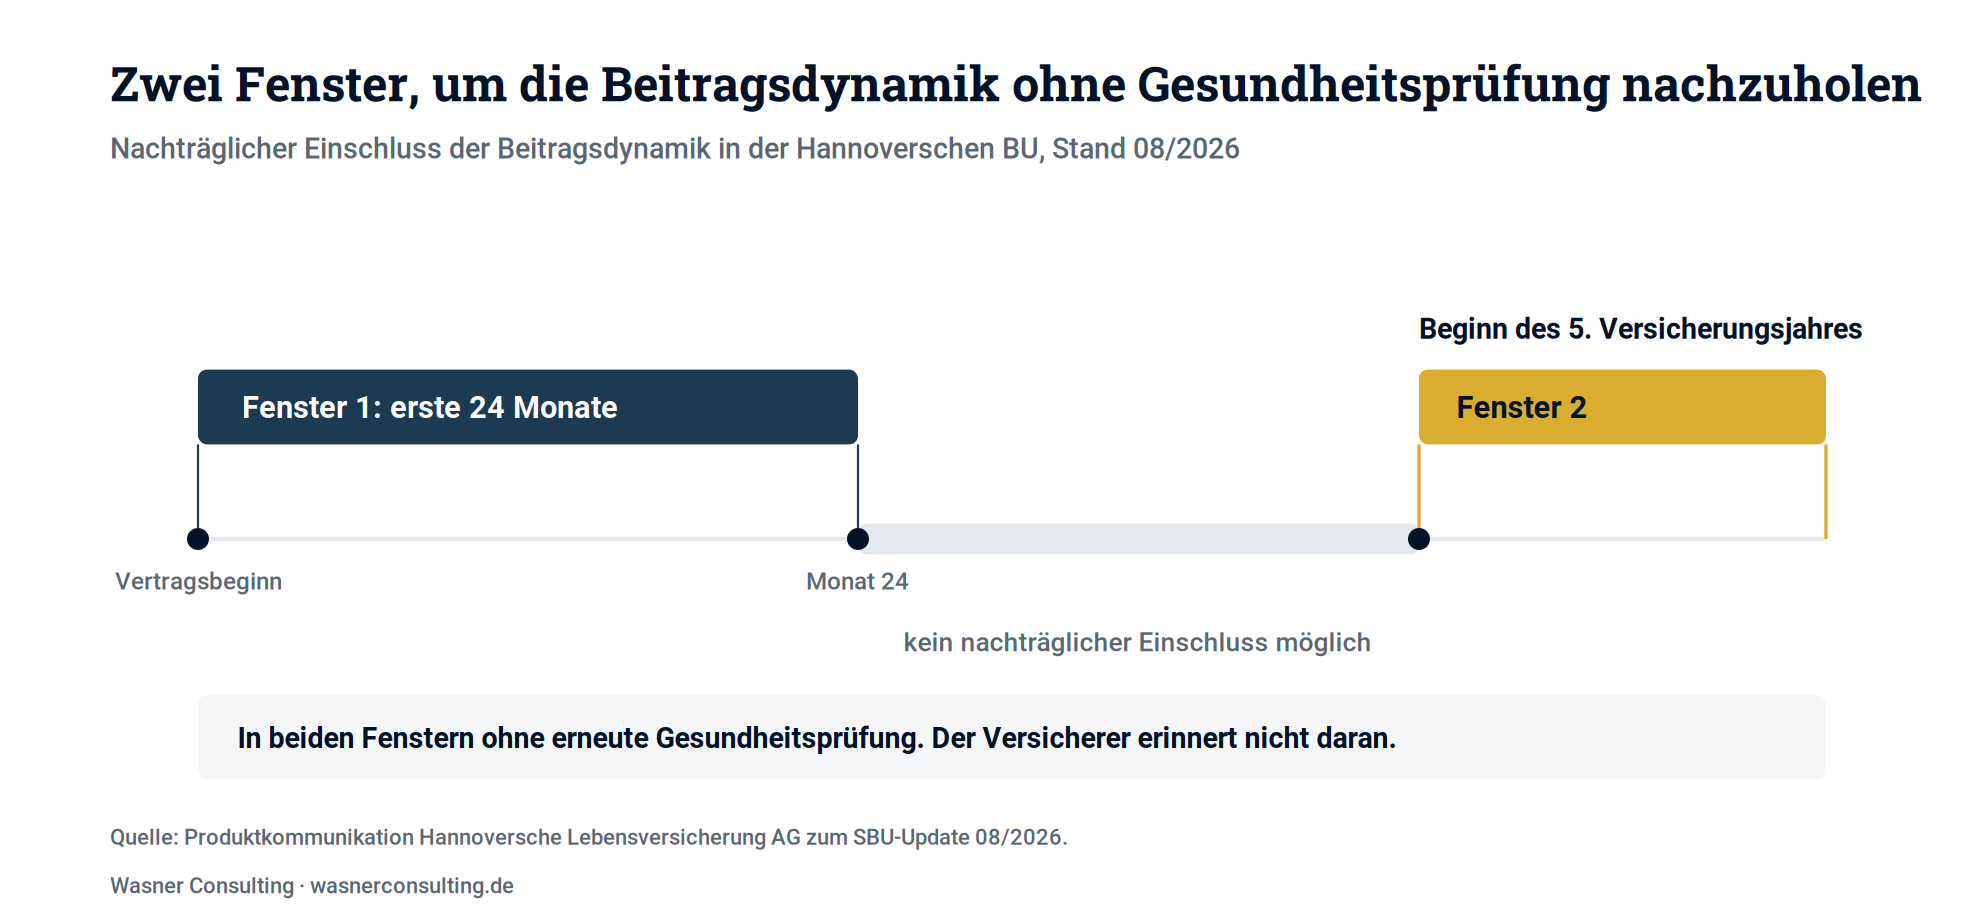
Die Hannoversche erlaubt seit dem Update, die Beitragsdynamik nachträglich einzuschließen, und zwar in den ersten 24 Monaten der Vertragslaufzeit sowie zu Beginn des fünften Versicherungsjahres, jeweils ohne erneute Gesundheitsprüfung. Das ist eine kleine Änderung mit erstaunlich großer Wirkung, weil sie einen der häufigsten und teuersten Anfängerfehler reparierbar macht.
Was die Beitragsdynamik ist
Die Beitragsdynamik ist eine vertraglich vereinbarte, jährliche Erhöhung des Beitrags um einen festen Prozentsatz, meist zwischen 3 und 5 Prozent. Mit dem höheren Beitrag steigt die versicherte BU-Rente. Entscheidend sind drei Eigenschaften:
- Keine erneute Gesundheitsprüfung. Die Erhöhung erfolgt unabhängig davon, wie sich Ihr Gesundheitszustand entwickelt hat. Damit ist sie das einzige Instrument, das ohne Anlass und ohne Risikoprüfung funktioniert.
- Widerspruchsrecht. Sie können jede angebotene Erhöhung ablehnen. Der Vertrag läuft dann zum bisherigen Beitrag weiter. Bei der Hannoverschen kann die Dynamik beliebig oft abgelehnt werden.
- Die Rentensteigerung ist nicht proportional zum Beitrag. Weil die Erhöhung zum jeweils erreichten Alter kalkuliert wird und die Restlaufzeit kürzer ist, bringen 3 Prozent mehr Beitrag im Alter 50 deutlich weniger zusätzliche Rente als im Alter 25.
Abgrenzung zu Leistungsdynamik und Nachversicherung
Hier werden in der Praxis drei Dinge verwechselt, die völlig unterschiedlich funktionieren:
| Instrument | Wirkung | Gesundheitsprüfung | Beitragswirkung |
|---|---|---|---|
| Beitragsdynamik | jährliche Erhöhung der versicherten Rente vor dem Leistungsfall | nein | Beitrag steigt jährlich |
| Leistungsdynamik (garantierte Rentensteigerung) | Erhöhung der laufenden BU-Rente während des Leistungsbezugs | nein | von Beginn an höherer Beitrag, weil eingepreist |
| Nachversicherung | anlassbezogene Erhöhung bei definierten Lebensereignissen | nein, aber Anlass und Frist erforderlich | Beitrag steigt mit der Erhöhung |
Alle drei greifen an unterschiedlichen Stellen. Die Beitragsdynamik gleicht die Inflation vor dem Leistungsfall aus, die Leistungsdynamik danach, die Nachversicherung deckt Bedarfssprünge ab. Sie ersetzen einander nicht, sondern ergänzen sich sinnvoll.
Warum ein Verzicht auf die Beitragsdynamik fast immer falsch ist
Die Rechnung ist unbequem, aber eindeutig. Eine BU-Rente von 2.000 Euro monatlich, abgeschlossen mit 27 Jahren und ohne jede Erhöhung bis zum Endalter 67, hat bei 2 Prozent durchschnittlicher Inflation nach 35 Jahren die Kaufkraft von rund 1.000 heutigen Euro. Der Vertrag ist dann formal in Ordnung und wirtschaftlich halbiert.
Dagegen hilft nur systematische Erhöhung. Eine Beitragsdynamik von 3 Prozent jährlich führt über 30 Jahre zu einem Faktor von etwa 2,4 auf den Beitrag. Die Rente steigt weniger stark, aber sie steigt kontinuierlich und ohne jede Prüfung.
Zwei Argumente hören wir regelmäßig gegen die Dynamik, und beide halten der Prüfung nicht stand:
- „Ich kann später über die Nachversicherung erhöhen." Das setzt voraus, dass ein passender Anlass eintritt, dass Sie die Frist einhalten und dass die Gesamtgrenze noch Luft lässt. Drei Bedingungen, die alle erfüllt sein müssen.
- „Der Beitrag wird sonst zu hoch." Der Beitrag steigt, weil die Leistung steigt. Wer den Anstieg nicht tragen kann, kann einzelne Erhöhungen ablehnen. Wer die Dynamik gar nicht erst vereinbart, hat diese Wahl nicht.
Die Besonderheit bei der Hannoverschen BU
Der Kunde kann die angebotene Dynamikerhöhungen beliebig oft ablehnen, ohne dass das Recht erlischt. Das ist keine Selbstverständlichkeit.
Da das Ablehnungsrecht tatsächlich unbegrenzt ist, gibt es aus unserer Sicht kein rationales Argument gegen den Einschluss der Beitragsdynamik. Sie kostet im Ausgangsjahr nichts, sie ist jederzeit einseitig aussteuerbar, und sie ist das einzige Instrument, das ohne Anlass und ohne Gesundheitsprüfung arbeitet. Sie ist damit kein Extra, sondern gehört zur Grundausstattung einer sinnvoll ausgestalteten Berufsunfähigkeitsversicherung.
Die neue Nachholmöglichkeit richtig nutzen
Zwei Zeitfenster stehen zur Verfügung: die ersten 24 Monate und der Beginn des fünften Versicherungsjahres. Wer die Dynamik beim Abschluss weggelassen hat, etwa in der finanziell engen Phase direkt nach dem Berufsstart, kann sie ohne erneute Gesundheitsprüfung nachholen.
Das ist besonders für Berufseinsteiger und Studierende relevant, die zu Beginn auf den Beitrag schauen mussten. Praktisch bedeutet es: Setzen Sie sich zwei Termine in den Kalender, einen im Monat 20 nach Vertragsbeginn und einen kurz vor dem Beginn des fünften Versicherungsjahres. Beide Fenster schließen sich ohne Erinnerung des Versicherers.
Kapitel 06
Eintrittsalter ab 10 Jahren: Anschluss an den Markt
Die Hannoversche BU ist künftig deutlich früher zugänglich: Das Eintrittsalter sinkt vom vollendeten 15. auf das vollendete 10. Lebensjahr. Der Junge-Leute-Antrag mit verkürzten Gesundheitsfragen steht dabei nach der Produktkommunikation auch dieser Altersgruppe offen.
Das ist eine Angleichung an den Markt, jedoch keine Innovation. Nahezu alle relevanten BU-Anbieter versichern Schüler ab zehn Jahren, einzelne Gesellschaften beginnen deutlich früher. Die Hannoversche schließt hier zum Wettbewerb auf, unter anderem, um in den Vergleichsrechnern in diesem Segment überhaupt zu erscheinen.
Fachlich bleibt die Schüler-BU ein Sonderfall mit zwei gegenläufigen Effekten:
Dafür spricht: Der Gesundheitszustand ist im Kindesalter meist unbelastet. Jede Diagnose, die später in die Akte kommt, kann den Zugang dauerhaft verschließen. Der frühe Abschluss sichert Versicherbarkeit, und das ist der eigentliche Wert.
Dagegen spricht: Die Berufswahl ist völlig offen. Versichert wird ein Kind, dessen späterer Beruf über die Risikoeinstufung entscheidet. Wird aus dem Gymnasiasten ein Beruf mit enger Risikoprüfung oder mit niedrigen Annahmegrenzen, ist der frühe Abschluss im Nachhinein der entscheidende Vorteil gewesen, weil dieser Zugang sonst gar nicht mehr bestanden hätte. Entscheidend ist deshalb, dass der Vertrag eine belastbare Berufsgruppen-Umstufung bei späterem Berufswechsel und ausreichende Nachversicherungsrechte enthält.
Wer eine Schüler-BU prüft, sollte also weniger auf den Beitrag schauen als auf zwei Klauseln: die Regelung zur Anpassung der Berufsgruppe nach Ausbildungs- oder Studienabschluss und die Nachversicherungsanlässe rund um Ausbildung, Studium und Berufsstart. Beides ist bei der Hannoversche BU nach dem Update vorhanden.
Kapitel 07
Neue Zuschlagssystematik: der unterschätzte Fortschritt
Diese Änderung wurde kaum kommuniziert, verbessert die Arbeit mit der Hannoverschen BU in der Praxis aber erheblich.
Das bisherige Problem: Risikozuschläge wurden als absoluter Betrag vergeben, unabhängig von der Berufsgruppe. Ein Zuschlag von beispielsweise 25 Prozent bezog sich auf eine Kalkulationsgröße, nicht auf den tatsächlichen Beitrag. Für Kunden in günstigen Berufsgruppen führte derselbe absolute Zuschlag zu einem sehr hohen relativen Aufschlag auf den ohnehin niedrigen Beitrag. Das Ergebnis war eine Kalkulation, die sich vorab kaum abschätzen ließ und für Bürotätigkeiten mit kleiner Vorerkrankung häufig unattraktive Angebote produzierte.
Die neue Systematik: Zuschläge bemessen sich künftig überwiegend an der Berufsgruppe. Ein Zuschlag von 25 Prozent entspricht damit ungefähr auch 25 Prozent Mehrbeitrag.
Warum das mehr ist als eine technische Fußnote: Die anonyme Risikovoranfrage wird dadurch wieder verwertbar. Bisher konnte ein Votum mit Zuschlag vorliegen, dessen Beitragswirkung sich erst nach Angebotserstellung zeigte. Jetzt lässt sich aus dem Votum direkt hochrechnen, was der Vertrag kostet. Für Kunden mit Vorerkrankungen, gefährlichen Hobbys oder erhöhtem BMI ist die Hannoversche damit überhaupt erst wieder in den seriösen Vergleich zurückgekehrt.
Unverändert gilt: Stellen Sie bei Vorerkrankungen niemals direkt einen Antrag. Der Weg führt über die anonyme Risikovoranfrage, weil abgelehnte oder erschwerte Anträge über die Hinweis- und Informationssysteme der Versicherungswirtschaft dokumentiert werden und die Verhandlungsposition bei allen weiteren Gesellschaften verschlechtern. Die Grundlage dafür ist eine saubere Aufbereitung Ihrer Gesundheitshistorie, für die Sie die Patientenquittung und die Krankenakte benötigen.
Kapitel 08
Der neue Junge-Leute-Antrag der Hannoverschen BU
Parallel zum Update wurden die Gesundheitsfragen der Aktion für unter 35-Jährige überarbeitet.
Was sich geändert hat
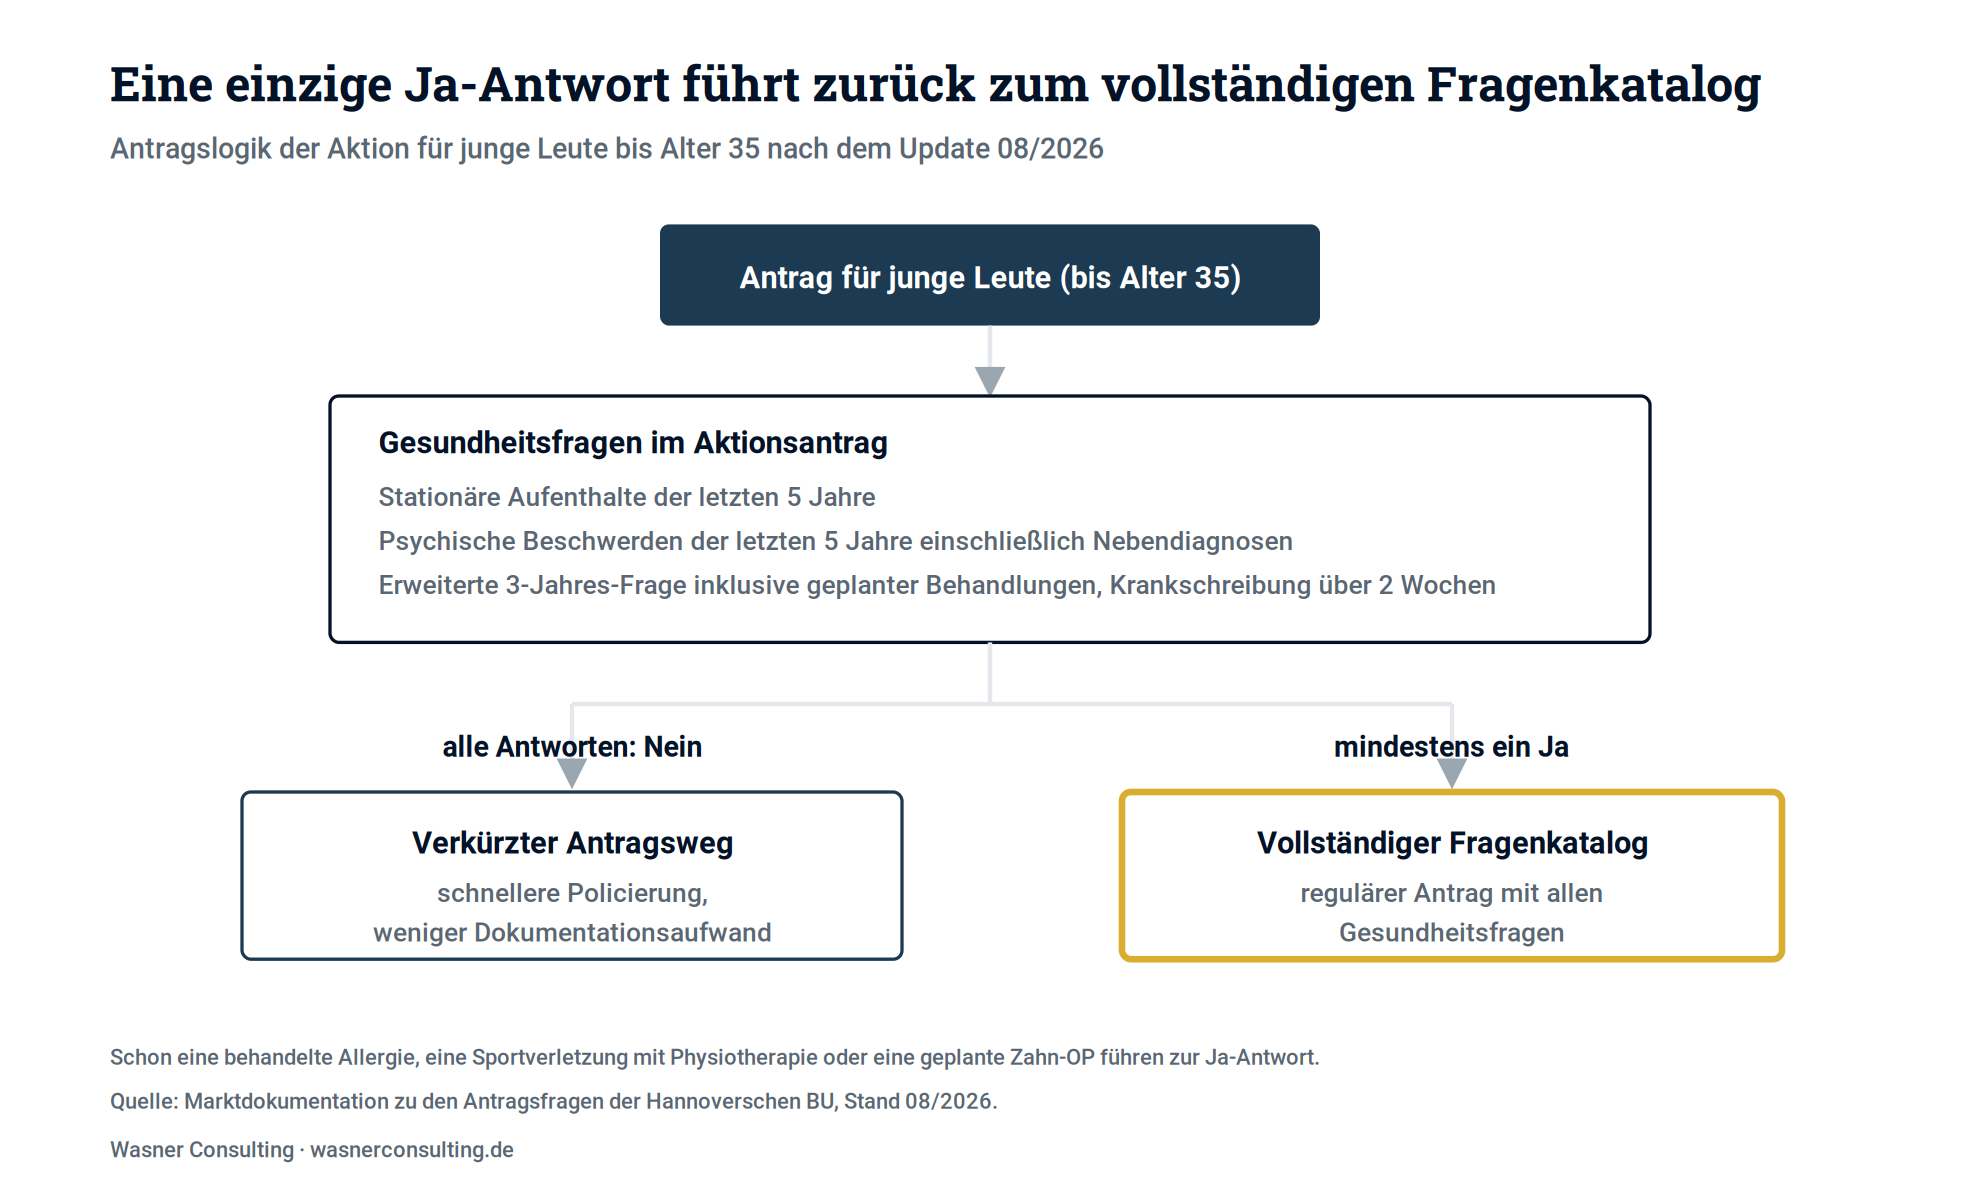
Nach der uns vorliegenden Marktdokumentation umfasst der Fragenkatalog nun unter anderem:
- eine Fünf-Jahres-Frage nach stationären Aufenthalten
- eine Fünf-Jahres-Frage nach psychischen Beschwerden einschließlich der zugehörigen Nebendiagnosen
- eine deutlich erweiterte Drei-Jahres-Frage, die mehr Erkrankungsbereiche erfasst, darunter Erkrankungen der Sinnesorgane, und die auch geplante oder angeratene Behandlungen einbezieht
- eine neue Frage nach Krankschreibungen von mehr als zwei Wochen
Unverändert geblieben ist die entscheidende Spielregel: Es ist keine einzige Ja-Antwort zulässig. Wer eine Frage bejahen muss, wird auf den regulären Antrag mit dem vollständigen Fragenkatalog verwiesen.
Wann der Aktionsantrag tatsächlich passt
Der Katalog ist vorteilhaft, wenn in den jeweils genannten Zeiträumen keine Beratung, keine Behandlung und keine Untersuchung in den abgefragten Bereichen stattgefunden hat und aktuell auch nichts geplant oder angeraten ist. Für einen kerngesunden jungen Menschen ohne jeden Arztkontakt ist das ein echter Vorteil: kürzerer Weg, weniger Dokumentationsaufwand, schnellere Policierung.
Nach unserer Erfahrung aus der täglichen Risikoprüfung trifft dieses Profil auf einen erheblich kleineren Teil der Zielgruppe zu, als die Bezeichnung „Aktion für junge Leute" suggeriert. Ein Ja entsteht schon bei völlig banalen Sachverhalten:
- Allergie. Heuschnupfen mit Antihistaminikum vom Hausarzt, ein Allergietest beim Hautarzt, eine begonnene oder empfohlene Hyposensibilisierung.
- Sportverletzung. Zerrung, Bänderdehnung, Muskelfaserriss mit anschließender Physiotherapie. In der Zielgruppe der 20- bis 35-Jährigen der Normalfall, nicht die Ausnahme.
- Rücken. Eine Verordnung Krankengymnastik wegen Verspannungen nach längerer Bildschirmarbeit.
- Sinnesorgane. Augenarzttermin wegen einer neuen Brille oder Kontaktlinsenanpassung, HNO-Termin wegen eines hartnäckigen Paukenergusses.
- Haut. Aknebehandlung beim Dermatologen, Kontrolle eines auffälligen Leberflecks.
- Geplante Behandlungen. Anstehende Weisheitszahnentfernung, empfohlene kieferorthopädische Nachbehandlung, ein vom Arzt angeratenes MRT zur Abklärung.
- Krankschreibung. Ein längerer Infekt, eine Magen-Darm-Erkrankung oder eine Rekonvaleszenz nach kleiner Operation mit mehr als zwei Wochen Arbeitsunfähigkeit.
Jeder dieser Punkte ist für sich harmlos und in der regulären Risikoprüfung meist unproblematisch. Im Aktionsantrag führt jeder einzelne dazu, dass der Weg über den vollständigen Fragenkatalog geht. Das macht den Kurzantrag der Hannoverschen nicht schlecht oder unbrauchbar, sollte jedoch beachtet werden.
Die fachliche Gegenperspektive
Fair bleibt: Verkürzte Gesundheitsfragen sind für den Versicherer ein Risikogeschäft. Er zeichnet Risiken, die er bei vollständiger Prüfung nicht oder nur mit Zuschlag gezeichnet hätte. Führt das zu einem ungünstigen Schadenverlauf, zahlt am Ende das Kollektiv über den Beitrag. Eine Nachjustierung der Fragen ist deshalb ein legitimer, aktuariell nachvollziehbarer Vorgang.
Was das für Ihren Antrag bedeutet
Die vorvertragliche Anzeigepflicht nach § 19 VVG gilt unverändert und in vollem Umfang. Wer eine gefahrerhebliche Frage falsch beantwortet, riskiert Rücktritt, Anfechtung oder Vertragsanpassung, und zwar Jahre später im Leistungsfall, wenn die Akte tatsächlich gelesen wird.
Unser Vorgehen ist deshalb immer dasselbe: erst die vollständige Gesundheitshistorie beschaffen und auswerten, dann entscheiden, welcher Antragsweg überhaupt in Frage kommt, und erst dann anfragen. Wie dieser Ablauf konkret aussieht, beschreibt der Beitrag zum Ablauf der BU-Beratung.
Kapitel 09
Rückblick: Was die Hannoversche BU schon Anfang 2026 geändert hat
Das August-Update ist nicht die einzige Anpassung des Jahres. Bereits im Februar und März 2026 hat die Hannoversche an Bedingungswerk und Antrag gearbeitet. Diese Änderungen sind für die Gesamtbewertung wichtig, weil sie in den Marktmeldungen zum August-Update untergehen.
Umorganisation bei Selbstständigen
Für Selbstständige ist die Prüfung der zumutbaren Umorganisation die größte Hürde im Leistungsfall. Der Versicherer prüft, ob der Betrieb so umgestaltet werden kann, dass die versicherte Person trotz gesundheitlicher Einschränkung weiterarbeiten kann. Fällt diese Prüfung positiv aus, gibt es keine Leistung.
Im Bedingungsstand 03/2026 wurde der Verzicht auf diese Prüfung an zwei Stellen ausgeweitet:
| Regelung | Bedingungen 01/2025 | Bedingungen 03/2026 |
|---|---|---|
| Verzicht aufgrund der Tätigkeit | nur bei abgeschlossener akademischer Ausbildung und mindestens 90 Prozent kaufmännischer oder organisatorischer Tätigkeit | Voraussetzung der akademischen Ausbildung entfallen, begünstigte Tätigkeiten um „planerische" und „leitende" Aufgaben erweitert, mit Berufsbeispielen |
| Verzicht aufgrund der Betriebsgröße | weniger als 5 Vollzeitmitarbeiter, durchgehend in den letzten 2 Jahren | weniger als 10 Vollzeitmitarbeiter zum Zeitpunkt des Eintritts der Berufsunfähigkeit, Teilzeitkräfte anteilig berücksichtigt |
Die Richtung stimmt. Der Wegfall des akademischen Abschlusses beseitigt eine sachfremde Differenzierung: Ob jemand in seiner Steuerkanzlei oder in seinem Planungsbüro überwiegend am Schreibtisch arbeitet, hängt nicht von einem Hochschuldiplom ab.
Für Selbstständige mit echtem Interesse an diesem Thema bleibt der Marktvergleich Pflicht: Einzelne Anbieter verzichten vollständig auf die Prüfung der Umorganisation. Das ist die stärkere Lösung.
Kürzere Abfragezeiträume im regulären Antrag
Im Antragsformular Stand 02/2026 wurde der Gesundheitsfragenkatalog neu strukturiert. Zuvor galt für alle 14 abgefragten Krankheits- und Organbereiche einheitlich ein Zeitraum von fünf Jahren. Nun gilt:
- fünf Jahre für acht Bereiche, darunter Herz, Lunge, Blut und Tumorerkrankungen, Psyche und Rücken
- drei Jahre für sechs Bereiche, nämlich Niere und Blase, Stoffwechsel, Infektionen, Haut und Allergien, Augen sowie Ohren
Das ist eine klare Verbesserung für den Verbraucher und folgt einem Markttrend.
Ebenfalls angepasst wurden die Fragen zum Nichtraucherstatus und zu Vorversicherungen. Die Frage nach Vorversicherungen war in der Fassung 02/2026 zunächst etwas schwer verständlich formuliert, Nach öffentlicher Kritik aus der Maklerschaft hat die Hannoversche die Formulierung im Mai 2026 korrigiert. Das ist erwähnenswert, weil es zeigt, dass der Versicherer auf fachliche Einwände reagiert. Genau das hätten wir uns beim Junge-Leute-Antrag ebenfalls gewünscht.
Kapitel 10
Einordnung, für wen die Hannoversche BU nach dem Update interessant ist
Eine BU-Entscheidung fällt nie über ein einzelnes Merkmal. Sie fällt über die Kombination aus Bedingungswerk, Annahmepolitik, Beitrag und Leistungspraxis. Nach dem Update 08/2026 ergibt sich für die Hannoversche BU folgendes Bild:
Spricht dafür
- Junge Kunden mit erwartbar steigendem Einkommen profitieren am stärksten von der mitwachsenden Nachversicherungsgrenze, weil sich der Effekt über Jahrzehnte aufsummiert.
- Die neue Zuschlagssystematik macht Voten aus der Risikovoranfrage kalkulierbar und öffnet die Gesellschaft wieder für Kunden mit leichten Vorerkrankungen.
- Selbstständige mit Schreibtischtätigkeit und kleinem Team haben seit März 2026 bessere Karten bei der Umorganisationsprüfung.
- Bis zu 36 Monate AU-Leistung möglich
Ob die Hannoversche BU für Sie die richtige Wahl ist, entscheidet sich an Ihrem Beruf, Ihrer Gesundheitshistorie und Ihrer Absicherungshöhe, nicht an einer einzelnen Klausel. Eine strukturierte Herangehensweise finden Sie im Leitfaden zur Berufsunfähigkeitsversicherung. Wie ein vollständiger Tarif-Check aussieht, zeigen unsere Detailanalysen zur Golden BU der LV 1871 und zur BU Protect der Bayerischen.
Kapitel 11
Fazit zum Update der Hannoverschen BU
Das Update ist der Hannoverschen gelungen. Es enthält eine Neuerung mit echtem Gewicht, mehrere saubere Korrekturen an Stellen, die in der Praxis tatsächlich gestört haben, und einen Punkt, der genaues Hinsehen verlangt. In dieser Mischung ist es eines der überzeugenderen Tarif-Updates dieses Jahres.
Der wichtigste Punkt ist die mitwachsende Nachversicherungsgrenze. Sie löst keinen akuten Engpass, sondern einen Konstruktionsfehler, den die Branche vier Jahrzehnte lang mit Umdeckungen kompensiert hat: einen nominalen Eurobetrag als Obergrenze in einem Vertrag, der vierzig Jahre laufen soll.
Der am meisten unterschätzte Fortschritt hat keine Schlagzeile bekommen. Die neue Zuschlagssystematik verändert die tägliche Arbeit mit dieser Gesellschaft am spürbarsten, weil sich aus einem Votum der Risikovoranfrage endlich direkt hochrechnen lässt, was der Vertrag kostet. Zusammen mit den im Frühjahr verkürzten Abfragezeiträumen im regulären Antrag und den Erleichterungen bei der Umorganisationsprüfung für Selbstständige ergibt das eine Gesellschaft, die für deutlich mehr Fälle in Frage kommt als noch vor zwei Jahren.
Damit gehört die Hannoversche BU aus unserer Sicht inzwischen zur Spitzengruppe der Anbieter am deutschen BU-Markt. Das Bedingungswerk hält dem Vergleich mit den etablierten Qualitätsanbietern stand, und auch die verkürzten Gesundheitsfragen für junge Leute stehen im Marktvergleich trotz der Verschärfung weiterhin ordentlich da. Für einen Versicherer, der seine Berufsunfähigkeitsversicherung erst seit wenigen Jahren über den Maklermarkt anbietet, ist das eine bemerkenswerte Entwicklung.
Unter dem Strich: Die Hannoversche BU gehört in fast jeder Konstellation in den engeren Vergleich, besonders bei jungen Kunden mit sauberer Gesundheitshistorie und erwartbar steigendem Einkommen. Die beste Lösung für Ihren Fall ist sie deshalb nicht automatisch. Das entscheidet sich an Ihrem Beruf, Ihrer Gesundheitshistorie und der benötigten Absicherungshöhe.
Wichtiger Hinweis: Dieser Beitrag gibt den Stand der öffentlich verfügbaren Produkt- und Bedingungsinformationen zum Update 08/2026 wieder und ersetzt keine individuelle Beratung. Maßgeblich sind ausschließlich die Ihnen vorgelegten Versicherungsbedingungen und der konkrete Vertrag. Rechtlich verbindliche Aussagen zu Ihrem Einzelfall kann nur eine persönliche Beratung treffen.
Kapitel 12
FAQ zum Update der Hannoverschen BU
1. Was genau hat sich bei der Nachversicherungsgrenze der Hannoverschen BU geändert?
Die Grenze für die bei der Hannoverschen insgesamt versicherbare Gesamtjahresrente liegt 2026 bei 48.000 Euro und steigt in jedem folgenden Kalenderjahr um 1.000 Euro. Die Erhöhung erfolgt automatisch, ohne Antrag und ohne Gesundheitsprüfung.
2. Gilt die steigende Grenze auch für bestehende Verträge?
Nach der Marktdarstellung gilt die Regelung für Verträge ab Mitte August 2026 einschließlich des Bestands. Lassen Sie sich das für Ihren konkreten Vertrag schriftlich vom Versicherer bestätigen, bevor Sie darauf planen. Maßgeblich ist immer das für Ihren Vertrag geltende Bedingungswerk.
3. Bekomme ich durch die Regelung automatisch eine höhere BU-Rente?
Nein. Es steigt nur die Obergrenze, bis zu der Sie im Rahmen der Nachversicherung erhöhen dürfen. Die Erhöhung selbst müssen Sie weiterhin aktiv beantragen, und zwar bei Eintritt eines der 21 Anlässe und innerhalb der vorgesehenen Frist.
4. Ist die steigende Nachversicherungsgrenze eine Treueprämie für lange Vertragsdauer?
Nein. Der Bedingungstext knüpft an das Kalenderjahr an und ist somit eigentlich als Inflationsausgleich zu sehen.
5. Wie viele Nachversicherungsanlässe bietet die Hannoversche BU?
21 Anlässe, von Eheschließung, Geburt und Immobilienerwerb über Studien- und Ausbildungsabschluss, Einkommenssprünge und Prokura bis zu Facharzt-Anerkennung, Niederlassung und dem Wegfall der Anspruchsvoraussetzungen für die Erwerbsminderungsrente.
6. Wie hoch muss die Gehaltssteigerung für den Einkommensanlass sein?
Der reguläre Anlass verlangt eine dauerhafte Erhöhung von mindestens 10 Prozent des durchschnittlichen monatlichen Bruttoarbeitseinkommens der letzten zwölf Monate, jeweils inklusive Weihnachts- und Urlaubsgeld, aber ohne Boni, variable Gehaltsbestandteile, Tantiemen und Sonderzahlungen. Die Karrieregarantie greift schon ab 5 Prozent.
7. Was ist der Unterschied zwischen Nachversicherung und Karrieregarantie?
Die Nachversicherung knüpft an definierte Lebensereignisse an und ist bei der Hannoverschen an die mitwachsende Grenze gekoppelt. Die Karrieregarantie knüpft allein an eine Gehaltssteigerung an, hat eine niedrigere Schwelle und reicht bis 72.000 Euro Gesamtjahresrente. Diese 72.000 Euro sind statisch.
8. Wann überholt die reguläre Nachversicherungsgrenze die Karrieregarantie?
2050 sind beide mit 72.000 Euro gleichauf, ab 2051 liegt die reguläre Grenze mit 73.000 Euro darüber. Ab diesem Zeitpunkt hat die Karrieregarantie nur noch als zusätzlicher Anlass mit niedrigerer Einkommensschwelle Bedeutung.
9. Leistet die Hannoversche BU jetzt generell 36 Monate bei Arbeitsunfähigkeit?
Nein. Die Verlängerung von 24 auf 36 Monate gilt ausschließlich in der Tariflinie Premium Exklusiv. In Premium Plus bleibt es bei 24 Monaten, im Tarif Premium gibt es nach der Produktdarstellung keine AU-Klausel.
10. Was macht die AU-Klausel überhaupt?
Sie führt zur Leistung, wenn eine ärztlich attestierte Arbeitsunfähigkeit über einen bestimmten Zeitraum vorliegt oder prognostiziert wird, ohne dass bereits Berufsunfähigkeit im Sinne der Bedingungen nachgewiesen ist. Sie überbrückt damit die Phase zwischen Ende des Krankengeldes und Abschluss der BU-Leistungsprüfung.
11. Wie lange zahlt die Krankenkasse Krankengeld?
Bei gesetzlich Versicherten wegen derselben Krankheit längstens 72 Wochen innerhalb von drei Jahren, § 48 SGB V. Diese Frist ist der Grund, warum die AU-Klausel praktisch so wichtig ist.
12. Lohnt sich der Aufpreis für Premium Exklusiv?
Das hängt vom Beitragsunterschied und Ihrer Situation ab. Zusätzlich zu den zwölf weiteren Monaten AU-Leistung enthält die Linie nach Produktdarstellung Leistungen bei schwerer Krankheit und Beeinträchtigung sowie eine Anwartschaft auf eine spätere Risikolebensversicherung. In den Fällen, die wir sehen, ist der Aufpreis meist gut investiert. Rechnen lassen sollten Sie beide Varianten trotzdem.
13. Was ist der Unterschied zwischen Beitragsdynamik und Leistungsdynamik?
Die Beitragsdynamik erhöht jährlich Beitrag und versicherte Rente vor dem Leistungsfall. Die Leistungsdynamik erhöht die laufende BU-Rente während des Leistungsbezugs und ist deshalb von Anfang an im Beitrag eingepreist. Beide sind unabhängig voneinander zu vereinbaren.
14. Kann ich die Beitragsdynamik bei der Hannoverschen nachträglich einschließen?
Ja, in den ersten 24 Monaten der Vertragslaufzeit und zu Beginn des fünften Versicherungsjahres, jeweils ohne erneute Gesundheitsprüfung.
15. Was passiert, wenn ich einer Dynamikerhöhung widerspreche?
Nach der Produktdarstellung der Hannoverschen kann der Erhöhung beliebig oft widersprochen werden, ohne dass das Recht erlischt. Bei etlichen Wettbewerbern erlischt die Dynamik nach zwei- oder dreimaligem Widerspruch in Folge. Prüfen Sie diese Klausel immer im konkreten Bedingungswerk.
16. Sollte ich die Beitragsdynamik überhaupt vereinbaren?
Aus unserer Sicht ja. Sie ist das einzige Erhöhungsinstrument, das ohne Anlass und ohne Gesundheitsprüfung funktioniert, und sie lässt sich jederzeit einseitig aussteuern. Eine Rente von 2.000 Euro verliert bei 2 Prozent Inflation über 35 Jahre rund die Hälfte ihrer Kaufkraft.
17. Welche Dynamikhöhe ist sinnvoll?
Marktüblich sind 3 bis 5 Prozent. Wer früh abschließt und eine lange Restlaufzeit hat, sollte eher zur oberen Grenze tendieren, weil Erhöhungen in jungen Jahren deutlich mehr Rente pro Beitragseuro bringen als im Alter 50.
18. Ab welchem Alter kann ich die Hannoversche BU abschließen?
Seit dem Update ab dem vollendeten 10. Lebensjahr. Zuvor lag die Grenze bei 15 Jahren.
19. Ist eine Schüler-BU sinnvoll?
Sie sichert vor allem die Versicherbarkeit, solange die Gesundheitsakte unbelastet ist. Entscheidend sind dann zwei Klauseln: die Regelung zur Anpassung der Berufsgruppe nach Ausbildungs- oder Studienabschluss und die Nachversicherungsanlässe rund um den Berufsstart. Der Beitrag ist das nachrangige Kriterium.
20. Was hat sich bei den Risikozuschlägen der Hannoverschen BU geändert?
Zuschläge werden künftig überwiegend an der Berufsgruppe bemessen statt als absoluter Betrag. Ein Zuschlag von 25 Prozent führt damit zu ungefähr 25 Prozent Mehrbeitrag. Das macht Ergebnisse aus der Risikovoranfrage kalkulierbar.
21. Was genau wurde am Junge-Leute-Antrag der Hannoverschen BU verschärft?
Nach der uns vorliegenden Dokumentation kamen eine Fünf-Jahres-Frage nach stationären Aufenthalten und eine Frage nach Krankschreibungen von mehr als zwei Wochen hinzu, die Frage nach psychischen Beschwerden umfasst fünf Jahre, und die Drei-Jahres-Frage wurde um weitere Erkrankungsbereiche sowie um geplante Behandlungen erweitert.
22. Darf ich im Junge-Leute-Antrag eine Frage mit Ja beantworten?
Nein. Sobald eine Frage zu bejahen ist, ist der reguläre Antrag mit dem vollständigen Fragenkatalog zu verwenden. Genau das macht den Katalog für den Durchschnittsfall schwer nutzbar.
23. Was passiert, wenn ich eine Gesundheitsfrage falsch beantworte?
Es liegt eine vorvertragliche Anzeigepflichtverletzung nach § 19 VVG vor. Je nach Verschuldensgrad kann der Versicherer zurücktreten, kündigen, den Vertrag anpassen oder wegen arglistiger Täuschung anfechten. Das wird typischerweise erst im Leistungsfall geprüft, also dann, wenn Sie die Rente brauchen.
24. Warum sollte ich nie direkt einen BU-Antrag stellen?
Weil abgelehnte oder erschwerte Anträge in den Hinweis- und Informationssystemen der Versicherungswirtschaft dokumentiert werden und Ihre Position bei allen weiteren Gesellschaften verschlechtern. Der richtige Weg ist die anonyme Risikovoranfrage auf Basis der vollständigen und geprüften Gesundheitshistorie.
25. Ersetzt die mitwachsende Nachversicherungsgrenze die Aufteilung auf zwei Versicherer?
Nein. Die Aufteilung dient auch der Streuung des Regulierungsrisikos und der Vermeidung ärztlicher Untersuchungen bei hohen Summen. Die neue Klausel verschiebt die Abwägung zugunsten eines einzelnen Vertrags, hebt die anderen Argumente aber nicht auf.
26. Werden andere Versicherer die Regelung übernehmen?
Das ist unsere Erwartung, aber keine gesicherte Information. Die Konstruktion ist aktuariell überschaubar und im Wettbewerb leicht nachzubauen, häufig dürfte dabei eine Kopplung an einen amtlichen Wert wie die Beitragsbemessungsgrenze gewählt werden.
Kapitel 13
Quellen
- Vertragsbedingungen Hannoversche Berufsunfähigkeitsversicherung 08/2026 (zitierte Klausel zur Nachversicherungsgrenze und Auszug der Nachversicherungsanlässe)
- Pressemitteilung der VHV Gruppe vom 13.08.2026 zur Weiterentwicklung der Berufsunfähigkeitsversicherung der Hannoversche Lebensversicherung AG
- AssCompact vom 21.08.2026 zur neuen Nachversicherungsgrenze der Hannoverschen
- JDC Newsworld vom 11.08.2026, Vertriebsinformation zum SBU-Update der Hannoversche, einschließlich Hinweis zur neuen Zuschlagssystematik
- Finanzberatung Bierl, Blogbeitrag vom 03.09.2026 zum Update der Hannoverschen BU
- Helberg Versicherungsmakler, Blogbeitrag vom 17.03.2026 zum Bedingungs- und Antrags-Update der Hannoverschen, Bedingungsstand BEDE25 03/2026 und Antragsformular Stand 02/2026
Stand des Beitrags: September 2026.
Weiterlesen in Berufsunfähigkeitsversicherung
- Leitfaden BerufsunfähigkeitsversicherungDer umfassende Wegweiser durch die wichtigste Einkommensschutz-Versicherung — Bausteine, Tarife, Klauseln, Praxis.Lesen
- Ablauf der BU-BeratungWie die Beratung zur Berufsunfähigkeitsversicherung bei mir konkret abläuft — von Erstgespräch bis Antrag.Lesen
- Patientenquittung beantragen — BUWelche Gesundheitsunterlagen für den BU-Antrag wichtig sind und wie man sie sauber beschafft.Lesen