Kapitel 01
Einleitung
Wichtiger Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Beratung. Als unabhängiger Finanz- und Wirtschaftsberater berate ich zur Absicherung und Vorsorge. Steuerliche Gestaltungen rund um Versorgungszusagen gehören in die Hand eines Steuerberaters. Die Werte für 2026 sind amtlich, die Werte für 2027 beruhen auf dem Referentenentwurf vom 21. September 2026 und sind noch nicht final beschlossen.
Kapitel 02
Auf einen Blick
- Die Direktversicherung für Gesellschafter Geschäftsführer ist der einfachste und bilanzneutrale Einstieg in die betriebliche Altersvorsorge. Die GmbH zahlt, der GGF ist begünstigt.
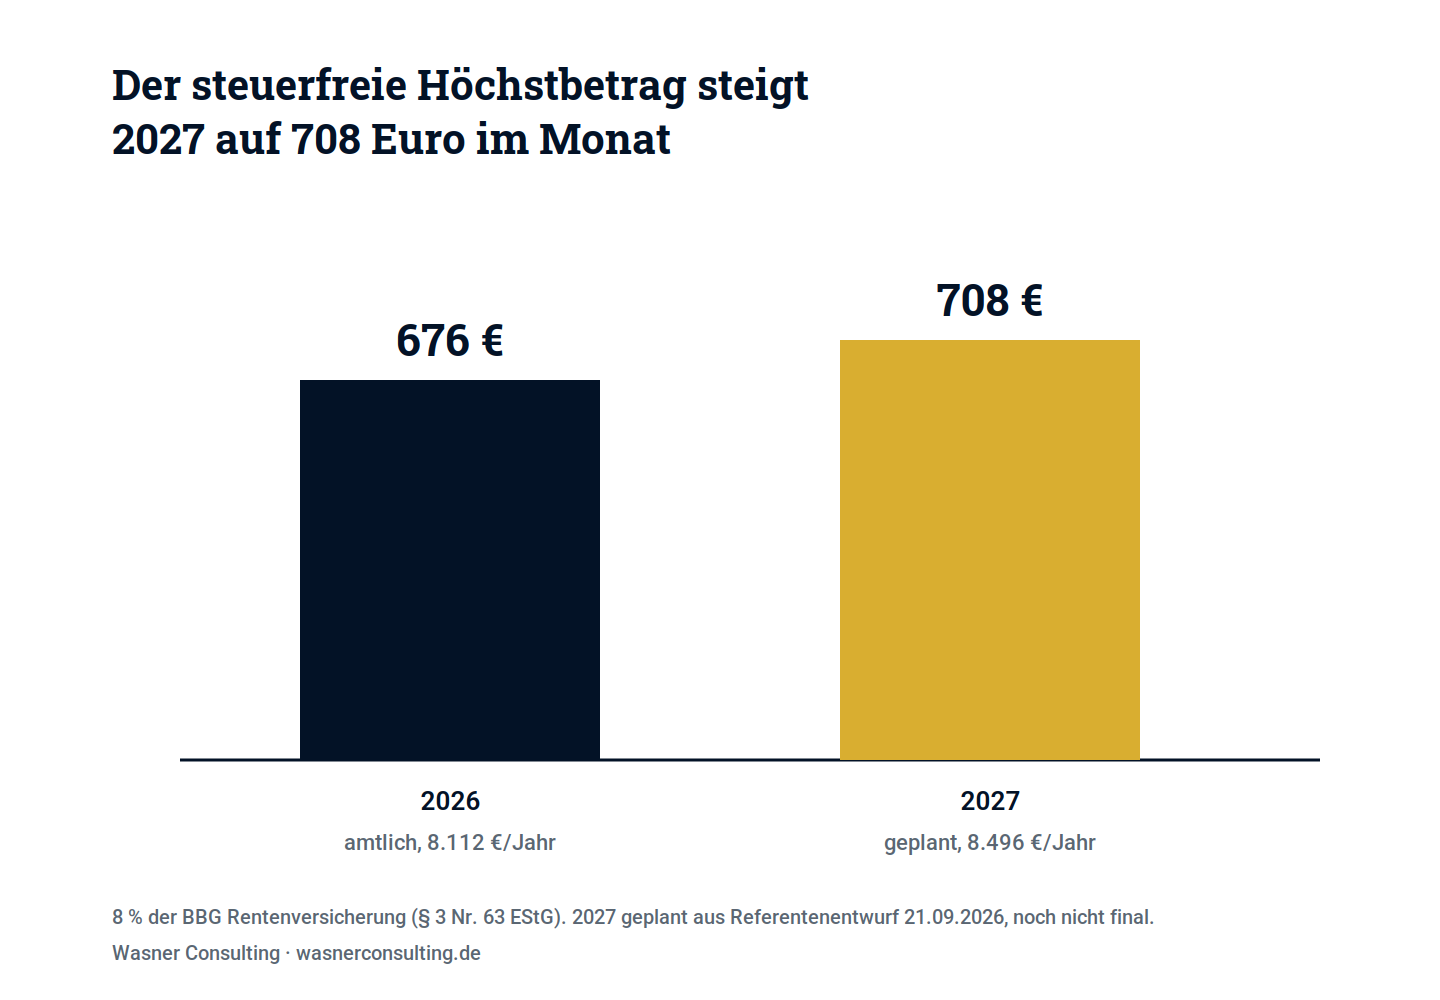
- Steuerfreier Höchstbetrag: 2026 sind es 8.112 Euro pro Jahr (676 Euro im Monat). 2027 steigt der Betrag voraussichtlich auf 8.496 Euro pro Jahr (708 Euro im Monat), basierend auf dem Referentenentwurf, noch nicht final.
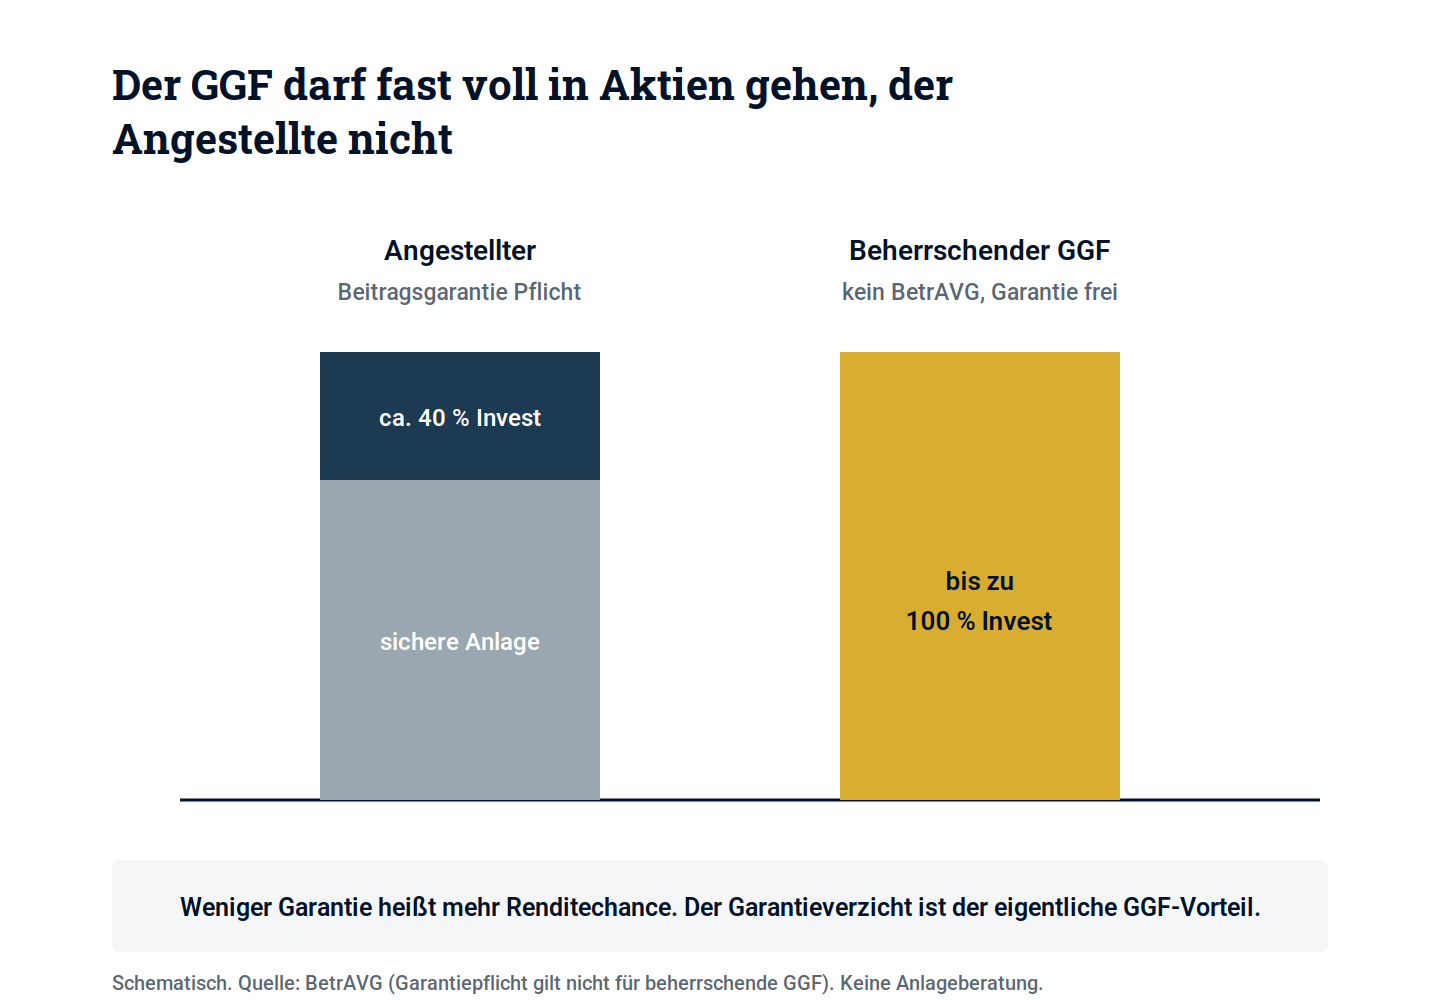
- Der GGF-Vorteil bei der Anlage: Als beherrschender GGF sind Sie nicht an die gesetzliche Beitragsgarantie gebunden. Sie können auf Garantien verzichten und einen Investmentanteil von nahezu 100 Prozent in ETFs fahren.
- Die Grenze: Der Deckel von gut 8.000 Euro im Jahr macht die Direktversicherung zu einer soliden Basis, aber selten zur ganzen Lösung. Für höhere Beiträge kombiniert man sie mit der Unterstützungskasse (2-Stufen-Plan).
- Der oft verschwiegene Knackpunkt: In der Auszahlungsphase zahlen gesetzlich versicherte Rentner volle Kranken- und Pflegebeiträge auf die Leistung (Doppelverbeitragung). Privat versicherte Rentner zahlen gar nichts. Für den häufig PKV-versicherten GGF entfällt damit der größte Nachteil der Direktversicherung.
Kapitel 03
Warum die Direktversicherung für den GGF anders funktioniert
Die Direktversicherung ist das bekannteste Instrument der betrieblichen Altersvorsorge. Beim Angestellten läuft sie meist über Entgeltumwandlung: Ein Teil des Bruttogehalts fließt in den Vertrag. Für Sie als Gesellschafter Geschäftsführer ist die Ausgangslage anders, und das macht die Direktversicherung in einem Punkt sogar attraktiver als für jeden Arbeitnehmer.
Bei der Direktversicherung schließt Ihre GmbH einen Versicherungsvertrag auf Ihr Leben ab, zahlt die Beiträge und Sie sind die begünstigte Person. Die Beiträge sind Betriebsausgaben der Gesellschaft und mindern deren Gewinn. Sie bauen also Altersvorsorge aus unversteuertem Firmengeld auf, und die Versorgung erscheint nicht als Rückstellung in der Bilanz. Diese Bilanzneutralität ist gerade mit Blick auf einen späteren Unternehmensverkauf ein echter Vorteil.
Hinzu kommt Ihr Sonderstatus: Als beherrschender Gesellschafter Geschäftsführer zahlen Sie in der Regel nicht in die gesetzliche Rentenversicherung ein. Im Alter erwartet Sie aus dieser Quelle also wenig bis nichts. Umso wichtiger ist jeder selbst aufgebaute Baustein, und die Direktversicherung ist der einfachste davon. Wie sie sich in das Gesamtbild einfügt, zeigt die Firmenberatung zur betrieblichen Altersvorsorge.
Kapitel 04
Der GGF-Sonderstatus: Verzicht auf Garantien, bis zu 100 Prozent ETF-Anlage möglich
Hier liegt der entscheidende Vorteil, den Sie als beherrschender GGF gegenüber jedem Angestellten haben. Der Angestellte unterliegt dem Betriebsrentengesetz (BetrAVG), das in der Entgeltumwandlung eine Beitragsgarantie verlangt. Je nach Auslegung müssen oft 60 bis 100 Prozent der eingezahlten Beiträge garantiert werden. Diese Garantie kostet Rendite, weil der Versicherer einen Teil des Geldes sicher und damit renditearm anlegen muss.
Für den beherrschenden GGF gilt diese Pflicht nicht, weil er nicht unter das BetrAVG fällt. Bei ihm bestimmt allein der Vertrag, wie viel Garantie enthalten ist. Sie können also auf hohe Garantien verzichten und einen Investmentanteil von nahezu 100 Prozent in ETFs fahren. Genau das macht die fondsgebundene Direktversicherung für Sie zu einem renditestarken Baustein, nicht zu einem renditearmen Pflichtprodukt.
Kapitel 05
Die Höchstbeträge 2026 und 2027
Beiträge zur Direktversicherung sind bis zu 8 Prozent der Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung steuerfrei (§ 3 Nr. 63 EStG). Weil die Beitragsbemessungsgrenze jedes Jahr steigt, steigt auch der steuerfreie Höchstbetrag.
| Wert | 2026 (amtlich) | 2027 (geplant) |
|---|---|---|
| BBG Rentenversicherung (Jahr) | 101.400 € | 106.200 € |
| Steuerfrei, 8 % (Jahr) | 8.112 € | 8.496 € |
| Steuerfrei (Monat) | 676 € | 708 € |
| SV-frei, 4 % (Jahr) | 4.056 € | 4.248 € |
| SV-frei (Monat) | 338 € | 354 € |
Zwei Hinweise zur Einordnung: Erstens sind die 2027er-Werte aus dem Referentenentwurf vom 21. September 2026 abgeleitet und noch nicht final beschlossen worden, als dieser Artikel verfasst worden ist; Kabinett und Bundesrat müssen zustimmen. Zweitens ist die Grenze zur Sozialversicherungsfreiheit (4 Prozent) für Sie als beherrschenden GGF meist ohne Belang, weil Sie ohnehin nicht sozialversicherungspflichtig sind. Für Sie zählt die steuerfreie Obergrenze von 8 Prozent.
Kapitel 06
Die Anlage: fondsgebundene Direktversicherung mit ETF
Weil Sie auf Garantien verzichten können, sollten Sie die Direktversicherung als fondsgebundene Variante mit einem hohen ETF-Anteil wählen. Wie hoch der Aktienanteil sein sollte, hängt von Ihrer Risikoneigung und vor allem von der Zeit bis zum geplanten Rentenbeginn ab.
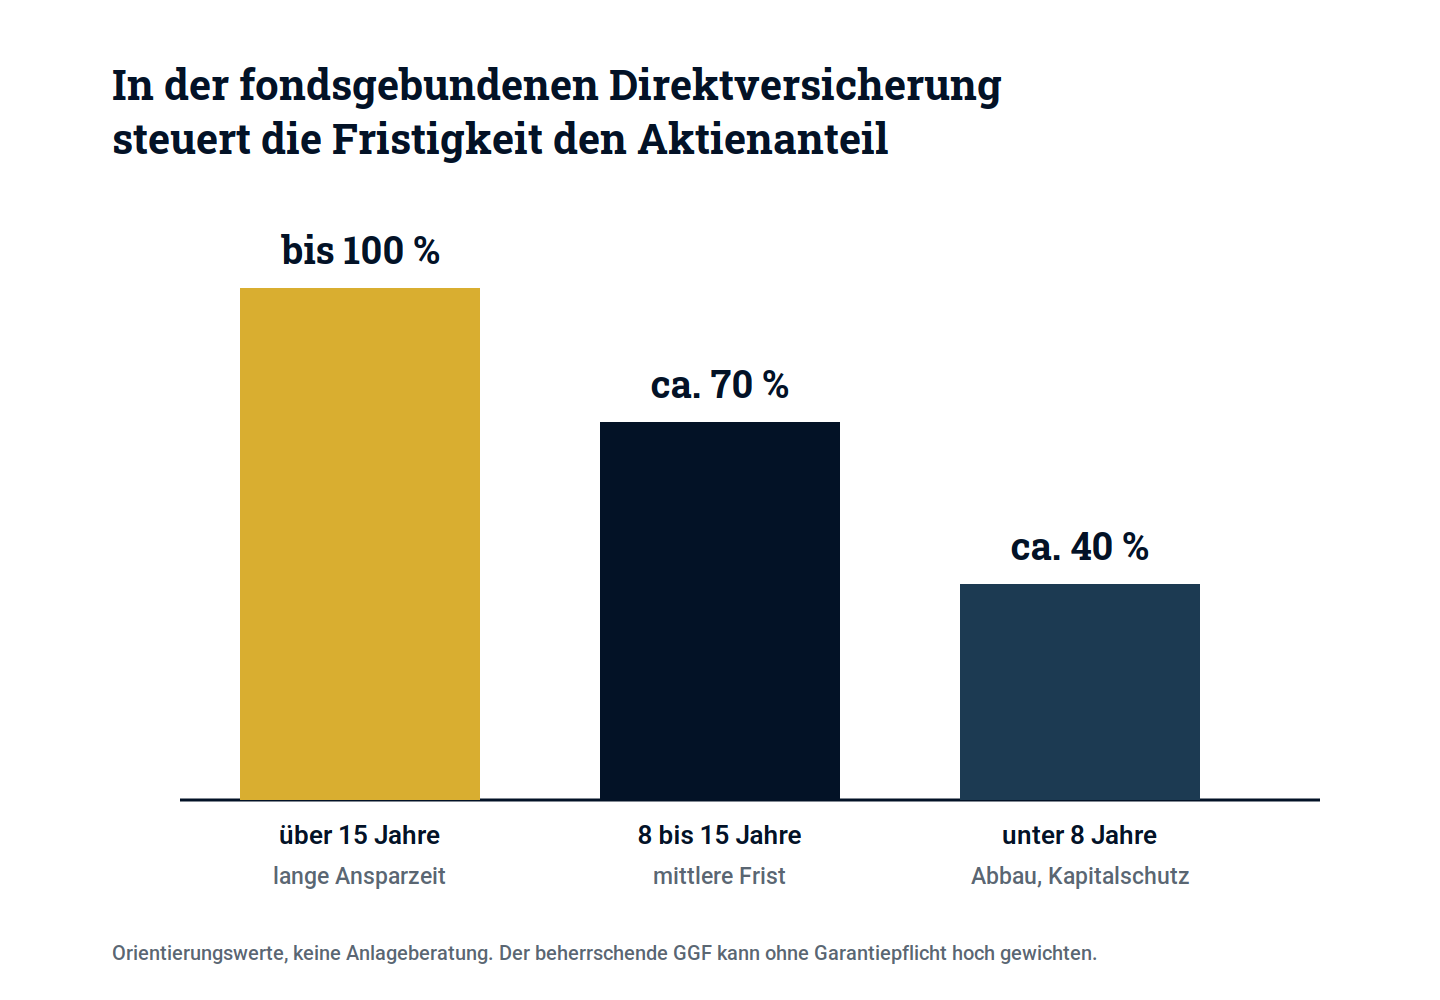
Die Logik: Aktien schwanken kurzfristig stark, liefern über lange Zeiträume aber die höchste erwartete Rendite. Je länger Ihr Geld arbeiten kann, desto besser lassen sich zwischenzeitliche Kurseinbrüche aussitzen. Wer über 15 Jahre anspart, kann einen sehr hohen Aktienanteil fahren. Wer unter 8 Jahre hat, nimmt ihn geplant zurück, um kurz vor der Rente nicht von einem Einbruch getroffen zu werden. Warum breit gestreute, kostengünstige ETFs dabei die erste Wahl sind, habe ich im Beitrag zur bAV ausführlich mit der wissenschaftlichen Evidenz unterlegt.
Kapitel 07
Die Auszahlungsphase: Rente, Kapital und die nachgelagerte Steuer
Bei der Direktversicherung gilt die nachgelagerte Besteuerung: Die Beiträge fließen steuerfrei hinein, die spätere Leistung wird versteuert. Der Vorteil liegt im Steuerstundungseffekt und darin, dass Ihr persönlicher Steuersatz im Ruhestand oft niedriger ist als in der aktiven Zeit.
Zum Rentenbeginn können Sie in der Regel zwischen drei Varianten wählen: einer lebenslangen Rente, einer einmaligen Kapitalauszahlung oder einer Mischung. Die lebenslange Rente sichert das Langlebigkeitsrisiko ab, die Kapitalauszahlung bietet Flexibilität. Welche Variante steuerlich günstiger ist, hängt vom Einzelfall ab und sollte vor Rentenbeginn durchgerechnet werden.
Kapitel 08
Der Knackpunkt Doppelverbeitragung, und warum er den PKV-GGF nicht trifft
Die Direktversicherung hat in der Auszahlungsphase ein bekanntes Manko, die sogenannte Doppelverbeitragung. Gesetzlich versicherte Rentner zahlen auf die Auszahlung der Direktversicherung volle Beiträge zur Kranken- und Pflegeversicherung, 2026 im Schnitt rund 17,5 Prozent zur Krankenversicherung plus den Pflegebeitrag. Das hat über Jahre für erhebliche Kritik gesorgt, Millionen Betriebsrentner sind betroffen.
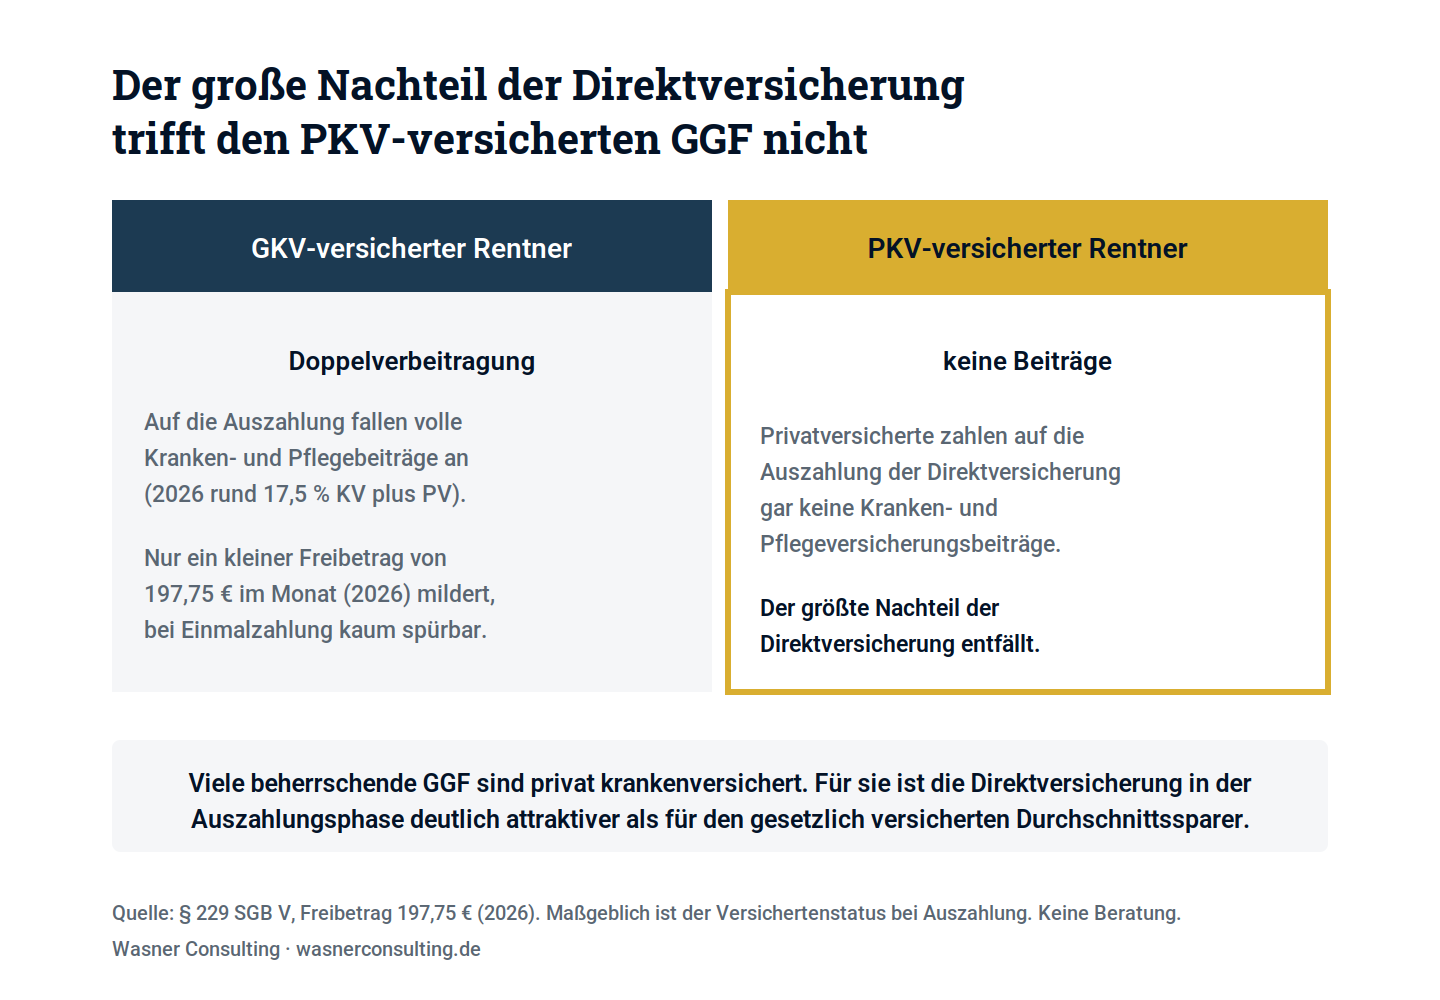
Und hier kommt die Nuance, die für Sie als GGF entscheidend ist: Privat krankenversicherte Rentner zahlen auf die Auszahlung der Direktversicherung gar keine Kranken- und Pflegebeiträge. Maßgeblich ist der Versichertenstatus zum Zeitpunkt der Auszahlung. Da viele beherrschende Gesellschafter Geschäftsführer privat krankenversichert sind, entfällt für sie der größte Nachteil der Direktversicherung vollständig.
Die Konsequenz: Was in den allgemeinen Ratgebern als dickes Minus der Direktversicherung gilt, ist für den PKV-versicherten GGF schlicht kein Thema. Das verschiebt die Bewertung der Direktversicherung für diese Gruppe deutlich ins Positive. Ob Sie bei Rentenbeginn privat oder gesetzlich versichert sein werden, ist deshalb eine Frage, die in die Planung gehört.
Ein fairer Zusatz zur Vollständigkeit: Niemand kann den Versichertenstatus in 20 oder 30 Jahren garantieren. Wer heute privat versichert ist, plant in aller Regel, es zu bleiben, aber die Lebensumstände können sich ändern. Diese Unsicherheit sollte man kennen, sie ändert aber nichts am grundsätzlichen Vorteil für den dauerhaft privat Versicherten.
Kapitel 09
Die Grenzen und der 2-Stufen-Plan
Bei allen Vorteilen ist der steuerfreie Deckel von gut 8.000 Euro im Jahr ist für einen ambitionierten Vermögensaufbau als alleiniger Baustein zu niedrig. Für einen gut verdienenden GGF mit entsprechender Versorgungslücke ist die Direktversicherung deshalb meist die Basis und nicht die ganze Lösung.
In der Praxis bewährt sich der 2-Stufen-Plan: Zuerst die Direktversicherung bis zum steuerfreien Höchstbetrag ausschöpfen, dann für den darüber hinausgehenden Bedarf die Unterstützungskasse nutzen. Diese hat keine gesetzliche Beitragsobergrenze und ist ebenfalls bilanzneutral. So kombinieren Sie den einfachen, steuerfreien Sockel mit dem flexiblen Hebel für höhere Beiträge.
Kapitel 10
Für wen die Direktversicherung passt
- Als steuerfreier Sockel für fast jeden GGF: einfach, bilanzneutral, aus Firmengeld finanziert. Der Einstieg mit dem geringsten Aufwand.
- Besonders attraktiv für den PKV-versicherten GGF: weil in der Auszahlungsphase keine Kranken- und Pflegebeiträge anfallen.
- Als fondsgebundene Variante mit hohem ETF-Anteil: der Garantieverzicht macht sie renditestark, nutzen Sie ihn.
- In Kombination mit der Unterstützungskasse: wenn Ihr Versorgungsbedarf über den steuerfreien Höchstbetrag hinausgeht.
Kernbotschaft: Die Direktversicherung ist für den GGF besser als ihr Ruf, vor allem wenn er privat krankenversichert ist und den Garantieverzicht für einen hohen ETF-Anteil nutzt. Als steuerfreier Sockel gehört sie in fast jedes GGF-Vorsorgekonzept, für den großen Aufbau kombiniert mit der Unterstützungskasse.
Kapitel 11
Häufige Fehler bei der Direktversicherung für den GGF
- Unnötige Garantien mitnehmen. Als beherrschender GGF sind Sie nicht ans BetrAVG gebunden. Wer trotzdem hohe Garantien wählt, verschenkt Rendite.
- Die Direktversicherung als Gesamtlösung sehen. Der Deckel von gut 8.000 Euro im Jahr reicht für einen ambitionierten Aufbau nicht. Kombinieren mit der Unterstützungskasse.
- Die Doppelverbeitragung pauschal fürchten. Für den PKV-versicherten GGF ist sie kein Thema. Wer das nicht weiß, bewertet die Direktversicherung falsch.
- Die Auszahlungsvariante nicht durchrechnen. Rente oder Kapital hat unterschiedliche steuerliche Folgen, das gehört vor Rentenbeginn geprüft.
- Den Versichertenstatus bei Rentenbeginn ignorieren. Ob Sie dann privat oder gesetzlich versichert sind, entscheidet über die Abgaben auf die Leistung.
Kapitel 12
Fazit
Die Direktversicherung für Gesellschafter Geschäftsführer ist der einfachste und bilanzneutrale Einstieg in die betriebliche Altersvorsorge, finanziert aus unversteuertem Firmengeld. Ihr steuerfreier Rahmen wächst: von 8.112 Euro (2026) voraussichtlich auf 8.496 Euro pro Jahr (2027). Ihr großer Vorteil für den GGF ist der Garantieverzicht, der einen hohen ETF-Anteil und damit Renditechancen erlaubt.
Der oft zitierte Nachteil, die Doppelverbeitragung in der Auszahlung, trifft den privat krankenversicherten GGF nicht. Für diese Gruppe ist die Direktversicherung deutlich attraktiver, als die allgemeinen Ratgeber vermuten lassen. Als steuerfreier Sockel, idealerweise kombiniert mit der Unterstützungskasse für den höheren Bedarf, gehört sie in fast jedes GGF-Vorsorgekonzept.
Kapitel 13
Häufig gestellte Fragen (FAQ)
1. Was ist eine Direktversicherung für den Geschäftsführer?
Ein Versicherungsvertrag, den die GmbH oder UG auf das Leben des Geschäftsführers abschließt und bezahlt. Die Beiträge sind Betriebsausgaben, die Versorgung ist bilanzneutral, der Geschäftsführer ist die begünstigte Person.
2. Wie viel kann ich 2026 steuerfrei einzahlen?
Bis zu 8 Prozent der Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung, das sind 2026 genau 8.112 Euro pro Jahr oder 676 Euro monatlich (§ 3 Nr. 63 EStG).
3. Wie viel wird 2027 steuerfrei sein?
Voraussichtlich 8.496 Euro pro Jahr oder 708 Euro monatlich, abgeleitet aus der geplanten Beitragsbemessungsgrenze von 106.200 Euro. Diese Werte stammen aus dem Referentenentwurf vom September 2026 und sind noch nicht final beschlossen.
4. Warum steigt der Höchstbetrag jedes Jahr?
Weil er an 8 Prozent der Beitragsbemessungsgrenze der Rentenversicherung gekoppelt ist. Steigt die Bemessungsgrenze, steigt automatisch auch der steuerfreie Höchstbetrag der Direktversicherung.
5. Was ist der Vorteil der Direktversicherung für den GGF gegenüber dem Angestellten?
Als beherrschender GGF fallen Sie nicht unter das Betriebsrentengesetz und sind nicht an die Beitragsgarantie gebunden. Sie können deshalb einen viel höheren Aktienanteil fahren als ein Angestellter, bis nahe 100 Prozent.
6. Kann ich in der Direktversicherung zu 100 Prozent in ETFs investieren?
Als beherrschender GGF weitgehend ja, weil für Sie keine gesetzliche Beitragsgarantie gilt. Der Vertrag bestimmt die Garantiehöhe, und Sie können auf Garantien verzichten, um die Renditechance zu erhöhen.
7. Wie hoch sollte mein Aktienanteil sein?
Das hängt vom Anlagehorizont ab. Als Orientierung: bei über 15 Jahren bis zur Rente ein sehr hoher Anteil bis nahe 100 Prozent, bei 8 bis 15 Jahren etwa 70 Prozent, unter 8 Jahren ein schrittweiser Abbau zugunsten schwankungsärmerer Anlagen.
8. Ist die Direktversicherung bilanzneutral?
Ja. Die Versorgungsverpflichtung erscheint nicht als Rückstellung in der GmbH-Bilanz. Das ist ein Vorteil gegenüber der Pensionszusage, gerade mit Blick auf einen späteren Unternehmensverkauf.
9. Was passiert mit der Direktversicherung, wenn ich die GmbH verkaufe?
Die Direktversicherung ist außerhalb der GmbH bei einem Versicherer geführt und vom Verkauf in der Regel nicht betroffen. Sie lässt sich fortführen, anders als eine bilanzielle Pensionszusage.
10. Wie wird die Direktversicherung im Alter besteuert?
Nachgelagert. Die Beiträge fließen steuerfrei hinein, die spätere Rente oder Kapitalauszahlung wird mit dem persönlichen Steuersatz versteuert, der im Ruhestand oft niedriger ist.
11. Rente oder Kapitalauszahlung, was ist besser?
Das hängt vom Einzelfall ab. Die lebenslange Rente sichert das Langlebigkeitsrisiko, die Kapitalauszahlung bietet Flexibilität. Die steuerlichen Folgen unterscheiden sich und sollten vor Rentenbeginn durchgerechnet werden.
12. Was ist die Doppelverbeitragung bei der Direktversicherung?
Gesetzlich versicherte Rentner zahlen auf die Auszahlung volle Kranken- und Pflegebeiträge, obwohl in der Ansparphase oft schon Abgaben anfielen. Nur ein Freibetrag von 197,75 Euro im Monat (2026) mildert das.
13. Muss ich als privat versicherter Rentner auf die Direktversicherung Beiträge zahlen?
Nein. Privat krankenversicherte Rentner zahlen auf die Auszahlung der Direktversicherung keine Kranken- und Pflegeversicherungsbeiträge. Für den PKV-versicherten GGF entfällt damit der größte Nachteil.
14. Wie hoch ist der Freibetrag in der Auszahlungsphase?
2026 liegt der Freibetrag für gesetzlich pflichtversicherte Rentner bei 197,75 Euro im Monat. Nur der Teil der Betriebsrente darüber wird mit Krankenversicherungsbeiträgen belastet. Für die Pflegeversicherung gilt eine entsprechende Freigrenze.
15. Gilt der Freibetrag auch für freiwillig gesetzlich Versicherte?
Nein. Der Freibetrag gilt nur für in der Krankenversicherung der Rentner pflichtversicherte Rentner. Freiwillig gesetzlich Versicherte zahlen auf die gesamte Auszahlung Beiträge ohne Freibetrag.
16. Reicht die Direktversicherung als alleinige Altersvorsorge?
Für einen gut verdienenden GGF meist nicht, weil der steuerfreie Höchstbetrag bei gut 8.000 Euro im Jahr gedeckelt ist. Sie ist eine solide Basis und wird für höheren Bedarf mit der Unterstützungskasse kombiniert.
17. Was ist der 2-Stufen-Plan?
Zuerst die Direktversicherung bis zum steuerfreien Höchstbetrag ausschöpfen, dann für den darüber hinausgehenden Bedarf die Unterstützungskasse nutzen, die keine gesetzliche Beitragsobergrenze hat. So kombiniert man den steuerfreien Sockel mit dem flexiblen Hebel.
18. Ist die 4-Prozent-Grenze zur Sozialversicherungsfreiheit für mich relevant?
Für den beherrschenden GGF meist nicht, weil er ohnehin nicht sozialversicherungspflichtig ist. Relevant ist für ihn die steuerfreie Obergrenze von 8 Prozent der Beitragsbemessungsgrenze.
19. Kann ich mehrere bAV-Verträge parallel haben?
Ja, aber der steuerfreie Höchstbetrag nach § 3 Nr. 63 EStG gilt insgesamt, nicht pro Vertrag. Mehrere geförderte Direktversicherungen oder Pensionskassen teilen sich denselben Rahmen.
20. Sind die 2027er-Zahlen schon sicher?
Nein. Sie beruhen auf dem Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027 vom 21. September 2026. Kabinett und Bundesrat müssen noch zustimmen. Erfahrungsgemäß werden die Entwurfswerte meist unverändert übernommen, garantiert ist das aber nicht.
Kapitel 14
Quellen
- § 3 Nr. 63 EStG (Steuerfreiheit der bAV-Beiträge bis 8 Prozent der BBG)
- BetrAVG (Betriebsrentengesetz), Garantiepflicht und Geltungsbereich für beherrschende GGF
- § 229 SGB V und § 248 SGB V (Beitragspflicht von Versorgungsbezügen in der GKV, Doppelverbeitragung)
- Freibetrag Versorgungsbezüge GKV 2026: 197,75 Euro pro Monat (1/20 der monatlichen Bezugsgröße)
- Beitragsbemessungsgrenze Rentenversicherung 2026: 101.400 Euro jährlich (amtlich)
- Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027 vom 21. September 2026 (BMAS): BBG Rentenversicherung 106.200 Euro jährlich; Werte noch nicht final (Zustimmung Kabinett und Bundesrat ausstehend)
- Ableitung des steuerfreien Höchstbetrags 2027: 8 Prozent von 106.200 Euro = 8.496 Euro jährlich (eigene Berechnung auf Basis des Entwurfs)
Rechtsstand: 2026 amtlich, 2027 nach Referentenentwurf (Stand September 2026, nicht final). Alle Angaben sind allgemeiner Natur und ersetzen keine individuelle Beratung. Steuerliche Aspekte gehören in die Hand eines Steuerberaters.
Weiterlesen in Firmenberatung
- Versorgungsordnung — rechtssicher gestaltenDer Leitfaden zur rechtssicheren Versorgungsordnung in der bAV: warum sie nötig ist, was sie regeln muss und wie sie praxistauglich aufgesetzt wird.Lesen
- Betriebliche Krankenversicherung (bKV)Wie Arbeitgeber mit einer bKV Gesundheitsleistungen für Mitarbeitende anbieten — steuerlich attraktiv, motivierend, einfach umzusetzen.Lesen
- Betriebliche Altersvorsorge (bAV)Die fünf Durchführungswege im Überblick — und welche bAV-Lösung wirklich zu Ihrem Unternehmen und Ihren Mitarbeitenden passt.Lesen