Kapitel 01
Auf einen Blick
- Die bAV für Gesellschafter Geschäftsführer ist zwei Entscheidungen in einer: erstens der Durchführungsweg (die rechtliche Hülle), zweitens die Geldanlage darin (was mit dem Geld passiert). Beide getrennt zu betrachten ist der häufigste Fehler.
- Der beherrschende Gesellschafter Geschäftsführer fällt nicht unter das Betriebsrentengesetz. Das ist bei der Anlage ein echter Vorteil: Er ist nicht an die vorgeschriebenen Beitragsgarantien gebunden und kann einen sehr hohen Aktienanteil fahren.
- Von fünf Durchführungswegen sind für den GGF in der Praxis zwei zentral: die Direktversicherung als einfache, bilanzneutrale Basis bis 8.112 Euro steuerfrei (2026) und die Unterstützungskasse als bilanzneutraler Hebel ohne Beitragsdeckel.
- Bei der Geldanlage sprechen die Daten eine klare Sprache: Über zehn Jahre schlagen laut S&P Dow Jones rund 97 Prozent der aktiven Euro-Aktienfonds ihren Index nicht. Deshalb die Empfehlung: breit gestreute, kostengünstige ETFs, mit einem hohen Aktienanteil nach Risikoneigung und Anlagehorizont.
- Je länger die Zeit bis zur Rente, desto höher darf der Aktienanteil sein. Wer über 15 Jahre anspart, kann bis nahe 100 Prozent Aktien fahren, wer unter 8 Jahre hat, fährt ihn zurück.
- Bei der Unterstützungskasse gilt eine Einschränkung: Die Rückdeckung muss zur zugesagten Leistung passen. Ein reiner 100-Prozent-ETF ist hier nicht immer abbildbar, anders als bei der fondsgebundenen Direktversicherung.
Wichtiger Hinweis vorab: Dieser Beitrag informiert und ordnet ein. Er ersetzt keine individuelle Steuer-, Rechts- oder Anlageberatung. Die steuerliche Anerkennung von Versorgungszusagen an Gesellschafter Geschäftsführer ist einzelfallabhängig und sollte immer mit Steuerberater und, wo nötig, Fachanwalt abgestimmt werden.
Kapitel 02
Warum die bAV für Gesellschafter Geschäftsführer eine eigene Disziplin ist
Die betriebliche Altersvorsorge kennen die meisten aus der Arbeitnehmerperspektive: Der Chef bietet eine Direktversicherung an, man wandelt einen Teil des Bruttogehalts um, fertig. Für Sie als Gesellschafter Geschäftsführer ist die Lage anders, und zwar in zwei Richtungen zugleich.
Auf der einen Seite haben Sie mehr Freiheit als jeder Angestellte. Sie sind Chef und begünstigte Person in einer Person. Sie entscheiden über Höhe, Durchführungsweg und Kapitalanlage weitgehend selbst. Auf der anderen Seite schaut das Finanzamt bei Ihnen genauer hin, weil Sie mit Ihrer eigenen Gesellschaft kontrahieren. Diese Doppelrolle macht die bAV für Gesellschafter Geschäftsführer zu einem eigenen Fachthema, das sich nicht aus dem Arbeitnehmer-Standard ableiten lässt.
Hinzu kommt ein Punkt, der bei Ihnen besonders schwer wiegt: Als beherrschender Gesellschafter Geschäftsführer zahlen Sie in der Regel keine Beiträge in die gesetzliche Rentenversicherung. Im Alter erwartet Sie aus dieser Quelle also wenig bis nichts. Die gesetzliche Rente trägt bei Ihnen selten nennenswert zum Ruhestandseinkommen bei. Umso wichtiger sind die selbst aufgebauten Säulen, und die bAV ist dabei ein zentraler Baustein, weil sie aus unversteuertem Firmengeld gespeist wird.
Beherrschend oder nicht: die Frage, die über alles entscheidet
Ob Sie beherrschend sind, entscheidet über fast jede Gestaltungsfrage. Beherrschend sind Sie steuerlich in der Regel, wenn Sie die Mehrheit der Stimmrechte halten, also über 50 Prozent. Bei genau 50 Prozent oder weniger nur unter besonderen Umständen, etwa bei gleichgerichteten Interessen mehrerer Gesellschafter.
Für die Anlage ist die wichtigste Folge: Der beherrschende Gesellschafter Geschäftsführer unterliegt nicht dem Betriebsrentengesetz (BetrAVG). Beim normalen Arbeitnehmer verlangt der Gesetzgeber in der Direktversicherung bestimmte Beitragsgarantien, je nach Auslegung ein Garantieniveau von oft 50 bis 80 Prozent. Diese Garantien kosten Rendite, weil sie den Versicherer zwingen, einen Teil des Geldes sicher und damit renditearm anzulegen. Für Sie als beherrschenden GGF gilt diese Pflicht nicht. Sie können auf hohe Garantien verzichten und einen Investmentanteil von nahezu 100 Prozent fahren. Genau das ist der Hebel, der Ihre bAV zu einem renditestarken Vorsorgeinstrument macht.
Kapitel 03
Teil 1: Die Durchführungswege der bAV für Gesellschafter Geschäftsführer
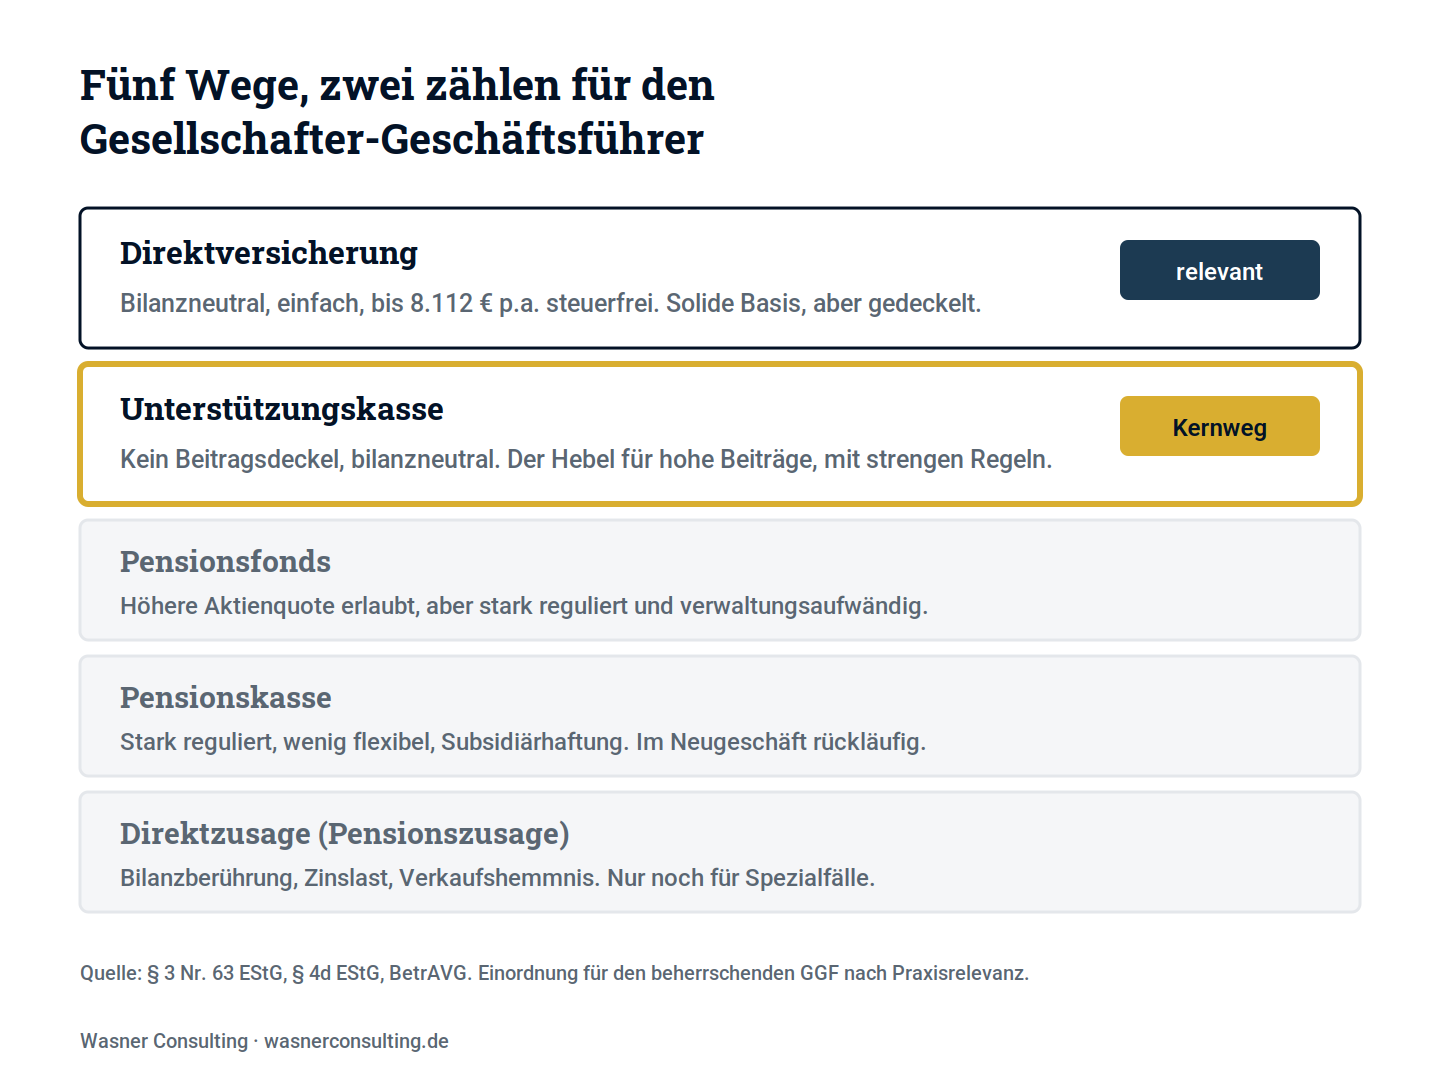
Ein Durchführungsweg ist die rechtliche Hülle, über die die Versorgung läuft. Fünf gibt es: Direktversicherung, Pensionskasse, Pensionsfonds, Unterstützungskasse und Direktzusage (Pensionszusage). Für den GGF stehen grundsätzlich alle offen, aber in der Praxis sind längst nicht alle sinnvoll.
Die Direktversicherung: die einfache Basis
Bei der Direktversicherung schließt die GmbH einen Versicherungsvertrag auf Ihr Leben ab, zahlt die Beiträge und Sie sind die begünstigte Person. Für kleine und mittlere Unternehmen ist sie der Standard, weil sie einfach zu administrieren ist und die Bilanz nicht berührt.
Der steuerliche Rahmen 2026: Beiträge sind bis zu 8 Prozent der Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung steuerfrei nach § 3 Nr. 63 EStG. Die Beitragsbemessungsgrenze liegt 2026 bei 101.400 Euro, acht Prozent davon sind 8.112 Euro pro Jahr oder 676 Euro im Monat. Für die Anlage ist die Direktversicherung als fondsgebundene Variante interessant, weil Sie als beherrschender GGF hier fast vollständig in Fonds investieren können. Ihr Nachteil ist die Obergrenze: 8.112 Euro jährlich sind eine solide Basis, aber für einen ambitionierten Aufbau als alleiniger Weg zu wenig.
Die Unterstützungskasse: der Hebel ohne Beitragsdeckel
Wenn Sie mehr aufbauen wollen, ist die Unterstützungskasse das zentrale Instrument. Sie hat keine gesetzliche Beitragsobergrenze, die Zuwendungen der GmbH sind nach § 4d EStG als Betriebsausgaben absetzbar, und sie ist bilanzneutral, weil die Versorgungsverpflichtung nicht als Rückstellung in der GmbH-Bilanz erscheint. Damit lassen sich auch große Versorgungslücken schließen.
Der Preis dafür ist ein strenger Kriterienkatalog, weil die Zusage betrieblich veranlasst und fremdüblich sein muss. Die wichtigsten Punkte für den beherrschenden GGF:
- Erdienbarkeit: Zwischen Zusage und frühestem Rentenbeginn müssen mindestens zehn Jahre liegen, und die Zusage muss vor Vollendung des 60. Lebensjahres erteilt werden.
- Probezeit: Vor der Zusage üblicherweise zwei bis drei Jahre, bei Neugründungen bis zu fünf Jahre.
- Angemessenheit: Die Versorgung gilt bis maximal etwa 75 Prozent des letzten Aktivbezugs als angemessen.
- Form: Schriftliche Zusage, Gesellschafterbeschluss und Befreiung vom Selbstkontrahierungsverbot nach § 181 BGB. Rückwirkende Zusagen sind unzulässig und gelten als verdeckte Gewinnausschüttung.
Für die Anlage ist ein Detail wichtig, das viele Verkaufsseiten verschweigen: Die Unterstützungskasse wird in der Praxis über eine Rückdeckungsversicherung finanziert, die an Sie und Ihre Hinterbliebenen verpfändet wird. Diese Rückdeckung muss die zugesagte Leistung sicher darstellen. Je nachdem, was genau zugesagt ist, ist deshalb ein reiner 100-Prozent-Aktien-ETF in der U-Kasse nicht immer abbildbar. Das ist kein Ausschlusskriterium, aber ein Grund, die Zusagegestaltung und die Anlage von Anfang an aufeinander abzustimmen.
Pensionsfonds und Pensionskasse: für den GGF meist zweite Wahl
Der Pensionsfonds ist der jüngste Durchführungsweg (seit 2002 zugelassen) und darf eine höhere Aktienquote fahren als die Pensionskasse. Das klingt für die Anlage zunächst attraktiv. In der Praxis ist er für den einzelnen GGF aber stark reguliert, wenig flexibel und verwaltungsaufwändig. Die Pensionskasse wiederum ist stark reguliert, in der Anlage eingeschränkt und bringt eine Subsidiärhaftung mit: Muss die Kasse Leistungen kürzen, springt der Arbeitgeber ein. Dieses Szenario ist in den letzten Jahren bei einzelnen Kassen real geworden. Für die gezielte GGF-Versorgung sind beide Wege deshalb selten erste Wahl.
Die Direktzusage (Pensionszusage): nur noch für Spezialfälle
Die klassische Pensionszusage verspricht Ihnen unmittelbar eine Versorgung, für die die GmbH eine Pensionsrückstellung bildet. Das mindert den Gewinn in der Ansparphase, hat aber gravierende Nachteile: Die Rückstellung bläht die Bilanz auf, viele Altzusagen leiden unter einer Zinsproblematik zwischen handels- und steuerrechtlicher Bewertung, und beim Unternehmensverkauf ist die Zusage regelmäßig ein Hemmnis. Für Neuaufbauten ist die bilanzneutrale Unterstützungskasse fast immer der klügere Weg. Wer Ihnen die Pensionszusage als Standardlösung verkauft, hat entweder veraltetes Wissen oder ein Provisionsinteresse.
| Durchführungsweg | Bilanz | Beitragsgrenze | Anlage für GGF |
|---|---|---|---|
| Direktversicherung | neutral | 8.112 € p.a. steuerfrei | fast 100 % Fonds möglich |
| Unterstützungskasse | neutral | kein gesetzlicher Deckel | hoch, aber Rückdeckung muss zur Zusage passen |
| Pensionsfonds | neutral | wie DV (§ 3 Nr. 63) | höhere Aktienquote erlaubt, aber unflexibel |
| Pensionskasse | neutral | wie DV (§ 3 Nr. 63) | eingeschränkt, Subsidiärhaftung |
| Direktzusage | Rückstellung | kein Deckel | über Rückdeckung, aber Bilanzlast |
Kapitel 04
Teil 2: Die Geldanlage in der bAV, der oft übersehene Renditehebel
Der Durchführungsweg ist die Hülle. Was am Ende in Ihrem Kapital ankommt, entscheidet die Geldanlage darin. Hier machen viele Gesellschafter Geschäftsführer den teuersten Fehler: Sie wählen einen guten Durchführungsweg und lassen das Geld dann in einem teuren, klassisch verzinsten oder aktiv gemanagten Vehikel liegen, das über Jahrzehnte Rendite kostet.
Aktiv oder passiv: was die Evidenz sagt
Die Frage, ob aktiv gemanagte Fonds oder passive Indexfonds (ETFs) die bessere Wahl sind, ist keine Glaubensfrage, sondern eine Datenfrage. Die umfassendste unabhängige Untersuchung dazu ist die SPIVA-Studie von S&P Dow Jones Indices, die zweimal jährlich misst, wie aktiv gemanagte Fonds gegen ihren Vergleichsindex abschneiden.
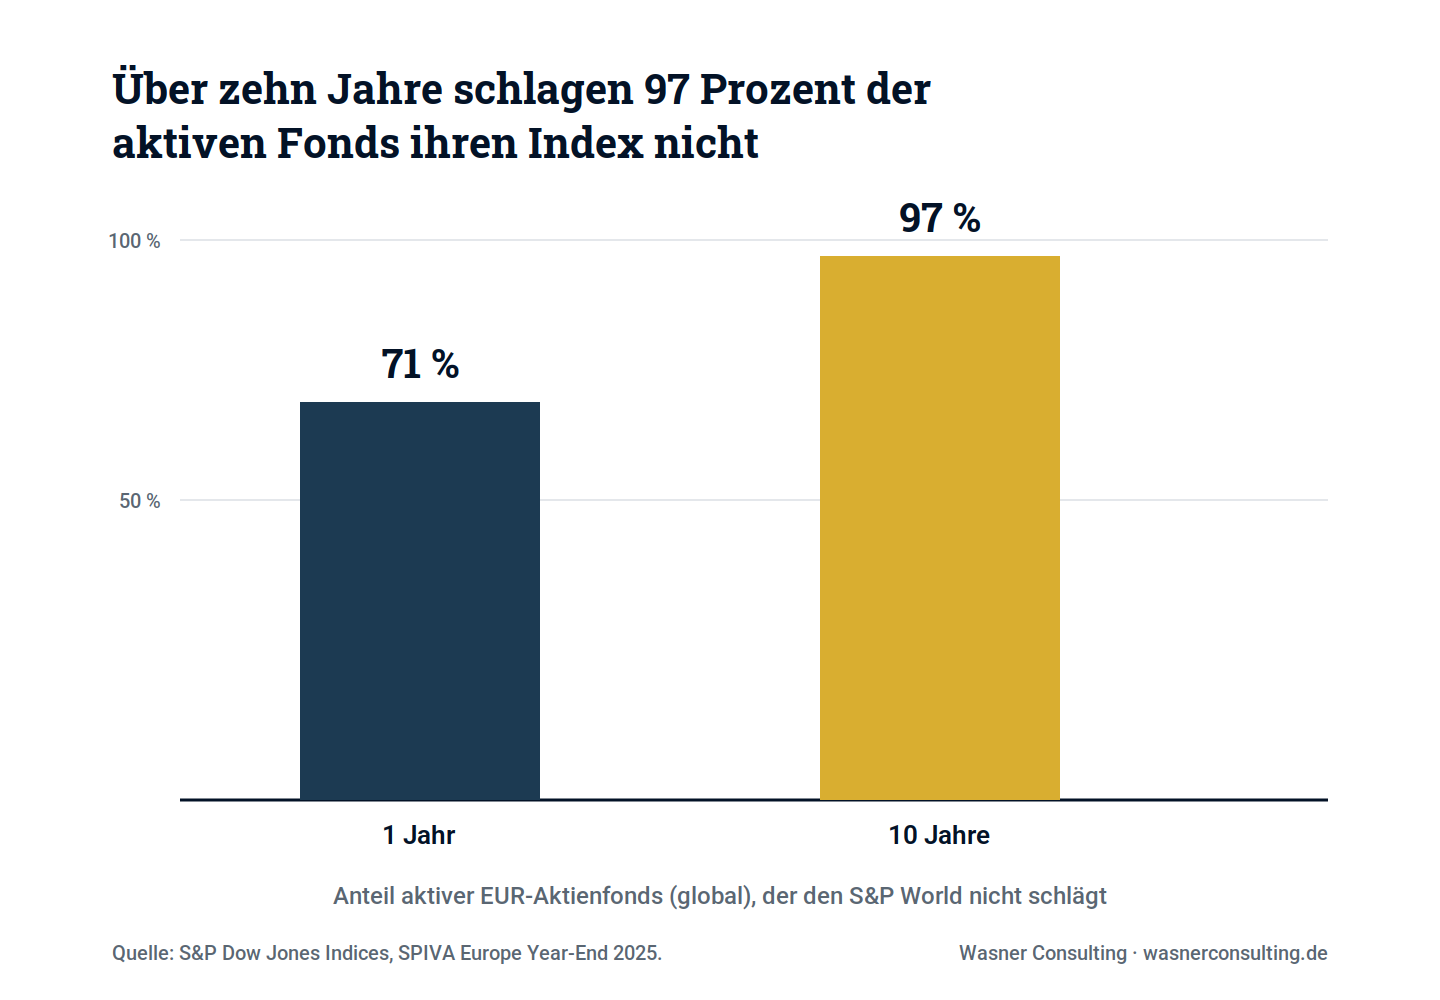
Die Zahlen aus der SPIVA Europe Scorecard Year-End 2025 sind eindeutig. In der Kategorie mit den meisten Fonds, den Euro-denominierten globalen Aktienfonds, schlugen 71 Prozent den S&P World über ein Jahr nicht. Über zehn Jahre steigt dieser Anteil auf rund 97 Prozent. Anders gesagt: Nur etwa drei von hundert aktiven Fonds schaffen es über ein Jahrzehnt, ihren Index zu übertreffen, und welche das sein werden, lässt sich vorher nicht zuverlässig sagen.
Der Grund dahinter ist mathematisch, nicht ideologisch. Der Ökonom William Sharpe hat es 1991 in seinem Aufsatz „The Arithmetic of Active Management“ formuliert: Vor Kosten erzielen aktive Anleger im Durchschnitt die Marktrendite, weil sie in Summe den Markt bilden. Nach Kosten müssen sie im Durchschnitt schlechter abschneiden, weil aktives Management teurer ist. Höhere Gebühren, ohne verlässlichen Mehrwert, sind der strukturelle Nachteil, den kein Fondsmanager auf Dauer wegarbeitet.
Kernaussage zur Anlage: Kosten sind der einzige verlässliche Hebel, den Sie kontrollieren. Rendite können Sie nicht vorhersagen, Kosten schon. Ein breit gestreuter Index-ETF kostet oft unter 0,2 Prozent pro Jahr, ein aktiver Fonds häufig 1,5 Prozent oder mehr. Über 30 Jahre frisst diese Differenz einen erheblichen Teil des Endkapitals.
Die Anlageklassen im Überblick
Was kommt für die bAV-Anlage in Frage? Ein nüchterner Durchgang:
- ETFs (passive Indexfonds): breit gestreut, sehr kostengünstig, transparent. Für den langfristigen Aufbau die erste Wahl. Ein weltweiter Aktien-ETF bildet tausende Unternehmen ab und braucht kein Markttiming.
- Aktive Fonds: teurer, mit dem strukturellen Nachteil aus der SPIVA-Evidenz. In Ausnahmefällen (sehr enge, ineffiziente Märkte) diskutabel, für die Kern-Altersvorsorge aber nicht die rationale Wahl.
- Anleihen: schwankungsärmer als Aktien, aber langfristig deutlich renditeschwächer. Ihre Rolle liegt in der Stabilisierung gegen Ende der Ansparzeit, nicht im Renditemotor am Anfang.
- Klassische Verzinsung (Deckungsstock): die sichere, aber renditearme Variante. Für den beherrschenden GGF mit langem Horizont meist die schlechteste Wahl, weil sie den größten Vorteil, den Verzicht auf Garantien, verschenkt.
Aktienquote nach Risikoneigung und Anlagehorizont
Die Empfehlung lautet deshalb klar: breit gestreute, kostengünstige ETFs mit einem hohen Aktienanteil. Wie hoch genau, hängt von zwei Größen ab, Ihrer persönlichen Risikoneigung und, entscheidend, der Zeit bis zum geplanten Rentenbeginn.
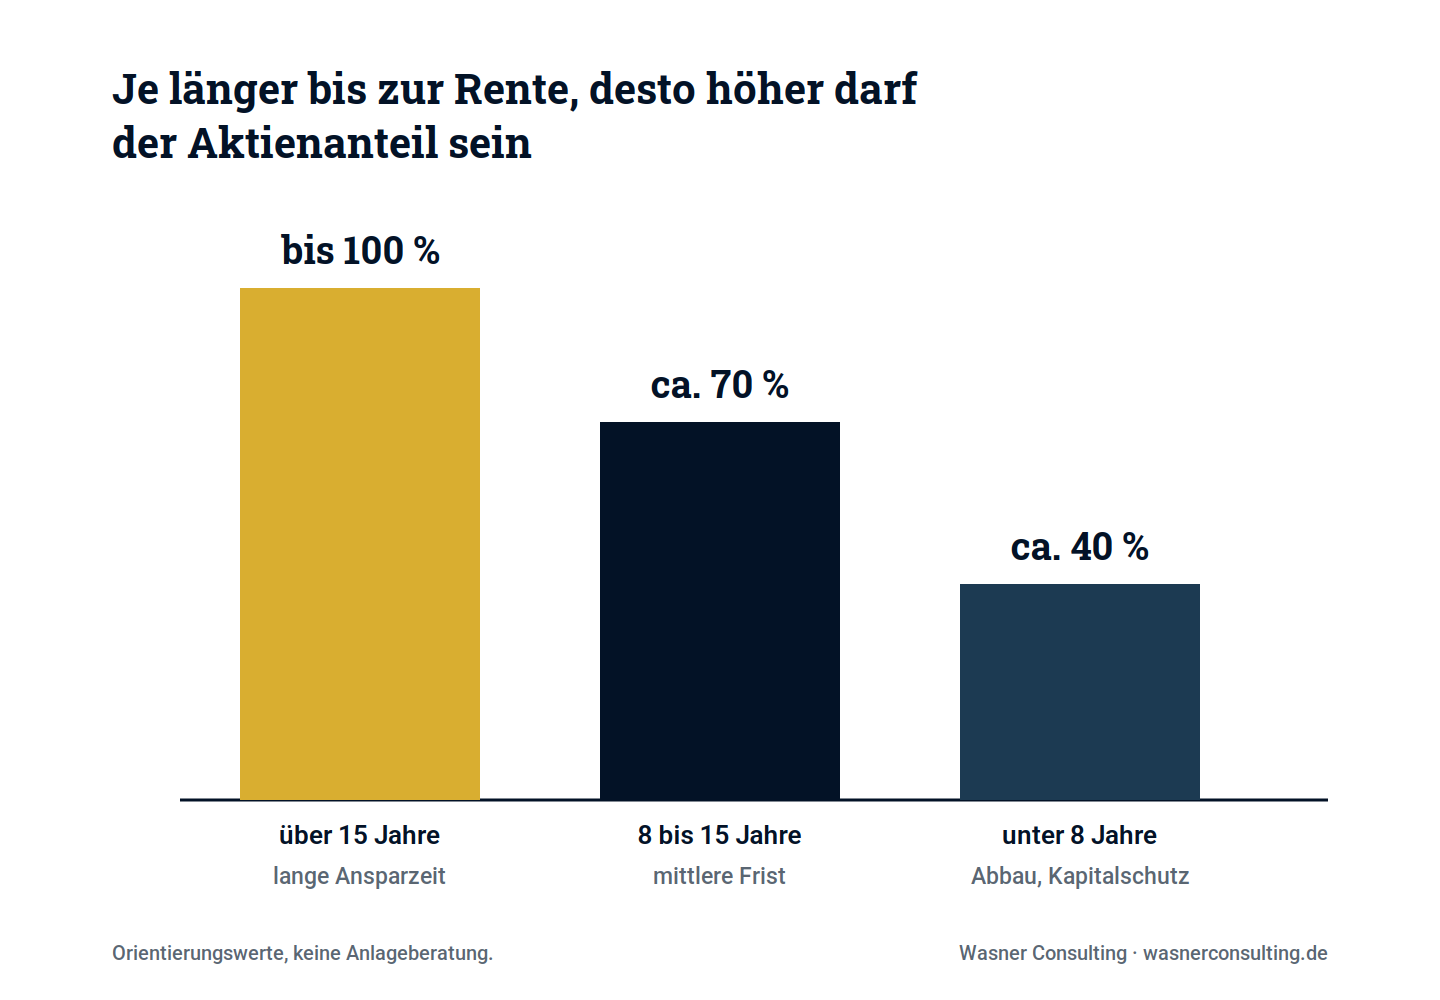
Die Logik dahinter: Aktien schwanken kurzfristig stark, liefern aber über lange Zeiträume die höchste erwartete Rendite. Je länger Ihr Geld arbeiten kann, desto besser lassen sich zwischenzeitliche Kurseinbrüche aussitzen. Als grobe Orientierung:
- Über 15 Jahre bis zur Rente: ein sehr hoher Aktienanteil, bis nahe 100 Prozent, ist für den beherrschenden GGF vertretbar, weil er nicht an Garantien gebunden ist und genug Zeit hat, Schwankungen auszusitzen.
- 8 bis 15 Jahre: ein weiterhin hoher, aber langsam zurückgenommener Aktienanteil, etwa im Bereich von 70 Prozent.
- Unter 8 Jahre: schrittweiser Abbau der Aktienquote zugunsten schwankungsärmerer Anlagen, um kurz vor der Rente nicht von einem Kurseinbruch getroffen zu werden.
Diese Werte sind eine Orientierung und sicherlich keine Vorschrift. Ihre persönliche Risikoneigung kann die Quote nach oben oder unten verschieben. Wichtig ist das Prinzip: hoher Aktienanteil, solange die Zeit es erlaubt, und ein bewusster, geplanter Abbau gegen Ende. Genau diese Steuerung ist bei der fondsgebundenen Direktversicherung gut umsetzbar, bei der Unterstützungskasse im Rahmen dessen, was die Rückdeckung zur zugesagten Leistung zulässt.
Kapitel 05
Durchführungsweg und Anlage zusammengedacht
Der Fehler, den ich am häufigsten sehe, ist die Trennung dieser beiden Entscheidungen. Jemand wählt eine Unterstützungskasse, weil sie steuerlich attraktiv ist, und lässt das Geld dann klassisch verzinst liegen. Oder umgekehrt: Jemand will unbedingt 100 Prozent ETF und wundert sich, dass die U-Kasse das mit der zugesagten Leistung nicht sauber abbildet. Beide Entscheidungen gehören zusammen.
Eine sinnvolle Grundstruktur für den beherrschenden GGF sieht oft so aus:
- Basis über die Direktversicherung: den steuerfreien Rahmen von 8.112 Euro nutzen, als fondsgebundene Variante mit hohem ETF-Anteil und niedriger Garantie.
- Aufstockung über die Unterstützungskasse: wenn Sie mehr aufbauen wollen, den Deckel über die U-Kasse sprengen, mit einer Rückdeckung, die zur zugesagten Leistung und zu einem möglichst hohen Investmentanteil passt.
- Anlage nach Horizont steuern: hoher Aktienanteil in der langen Ansparphase, geplanter Abbau gegen Ende. Kostengünstige ETFs statt teurer aktiver Fonds.
Kernbotschaft: Die bAV für Gesellschafter Geschäftsführer entfaltet ihre Wirkung erst, wenn Sie den richtigen Durchführungsweg mit der richtigen Anlage kombinieren. Der Weg spart Steuern, die Anlage bringt die Rendite. Nur beides zusammen ergibt ein starkes Vorsorgeinstrument.
Wie diese Anlagelogik aussieht, breit gestreut, kostenbewusst und ohne Prognosen, ist auch der Ansatz, den ich in der Beratung zu Investment und Geldanlage verfolge.
Kapitel 06
Häufige Fehler bei der bAV für Gesellschafter Geschäftsführer
- Durchführungsweg und Anlage getrennt entscheiden. Die steuerlich beste Hülle nützt wenig, wenn das Geld darin renditearm liegt.
- Unnötige Garantien mitnehmen. Als beherrschender GGF sind Sie nicht ans BetrAVG gebunden. Wer trotzdem hohe Garantien wählt, verschenkt Rendite.
- Teure aktive Fonds statt ETFs. Die SPIVA-Evidenz ist eindeutig. Über Jahrzehnte kosten hohe Fondsgebühren einen erheblichen Teil des Endkapitals.
- Aktienquote nicht an den Horizont anpassen. Wer kurz vor der Rente noch voll in Aktien ist, riskiert, von einem Kurseinbruch zum falschen Zeitpunkt getroffen zu werden.
- U-Kassen-Zusage ohne Blick auf die Rückdeckung. Wenn Zusage und Rückdeckung nicht zusammenpassen, ist der gewünschte hohe Aktienanteil nicht sauber darstellbar.
- Formfehler bei der Zusage. Fehlender Gesellschafterbeschluss, verletzte Erdienbarkeit oder unangemessene Höhe führen zur verdeckten Gewinnausschüttung, oft erst Jahre später aufgedeckt.
Kapitel 07
Fazit
Die bAV für Gesellschafter Geschäftsführer ist eines der wirksamsten Vorsorgeinstrumente, das Ihnen zur Verfügung steht, weil sie aus unversteuertem Firmengeld gespeist wird und weil Sie als beherrschender GGF mehr Freiheit bei der Anlage haben als jeder Angestellte. Diese Freiheit ist der Schlüssel: Sie sind nicht an renditeschädliche Garantien gebunden und können einen hohen Aktienanteil fahren.
Entscheidend ist, beide Ebenen zusammenzudenken. Wählen Sie den Durchführungsweg nach Ihrem Ziel, Direktversicherung als Basis, Unterstützungskasse als Hebel, und füllen Sie ihn mit einer Anlage, die die Evidenz ernst nimmt: breit gestreute, kostengünstige ETFs mit einem hohen Aktienanteil, der sich nach Ihrer Risikoneigung und dem Anlagehorizont richtet. Der Weg spart die Steuer, die Anlage bringt die Rendite, und die saubere Dokumentation schützt vor der verdeckten Gewinnausschüttung. Das ist keine Zauberei, sondern konsequente Planung.
Kapitel 08
Häufig gestellte Fragen (FAQ)
1. Was bedeutet bAV für den Gesellschafter Geschäftsführer konkret?
Die betriebliche Altersvorsorge erlaubt es Ihnen, aus unversteuertem Firmengeld eine Altersversorgung aufzubauen. Die Beiträge sind Betriebsausgaben der GmbH und mindern deren Steuerlast, bevor das Geld in Ihre private Sphäre wandert.
2. Warum ist der beherrschende GGF bei der bAV bessergestellt?
Weil er nicht unter das Betriebsrentengesetz fällt. Er ist nicht an die vorgeschriebenen Beitragsgarantien gebunden und kann deshalb einen sehr hohen Aktienanteil fahren, was die Renditechance deutlich erhöht.
3. Welche Durchführungswege gibt es?
Fünf: Direktversicherung, Pensionskasse, Pensionsfonds, Unterstützungskasse und Direktzusage (Pensionszusage). Für den GGF sind in der Praxis vor allem die Direktversicherung und die Unterstützungskasse relevant.
4. Wie viel kann ich 2026 steuerfrei in eine Direktversicherung einzahlen?
Bis zu 8 Prozent der Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung, das sind 2026 genau 8.112 Euro pro Jahr oder 676 Euro monatlich, steuerfrei nach § 3 Nr. 63 EStG.
5. Was ist der Vorteil der Unterstützungskasse?
Sie hat keine gesetzliche Beitragsobergrenze und ist bilanzneutral. Damit lassen sich auch große Versorgungslücken schließen, ohne die GmbH-Bilanz mit einer Rückstellung zu belasten.
6. Welche Regeln gelten bei der Unterstützungskasse für den beherrschenden GGF?
Vor allem Erdienbarkeit (mindestens zehn Jahre bis zum Rentenbeginn, Zusage vor dem 60. Lebensjahr), eine Probezeit, die Angemessenheit (bis etwa 75 Prozent des letzten Aktivbezugs) sowie Schriftform und Gesellschafterbeschluss.
7. Kann ich in der bAV zu 100 Prozent in ETFs investieren?
In der fondsgebundenen Direktversicherung als beherrschender GGF weitgehend ja, weil Sie auf hohe Garantien verzichten können. In der Unterstützungskasse hängt es davon ab, ob die Rückdeckung die zugesagte Leistung sicher darstellen kann.
8. Warum ETFs und keine aktiven Fonds?
Weil die Daten klar sind. Laut S&P Dow Jones (SPIVA) schlagen über zehn Jahre rund 97 Prozent der aktiven Euro-Aktienfonds ihren Index nicht. ETFs sind breiter gestreut, kostengünstiger und langfristig die rationalere Wahl.
9. Was ist die SPIVA-Studie?
SPIVA (S&P Indices Versus Active) ist die umfassendste unabhängige Untersuchung von S&P Dow Jones Indices, die zweimal jährlich misst, wie aktiv gemanagte Fonds gegen ihren Vergleichsindex abschneiden.
10. Wie hoch sollte mein Aktienanteil sein?
Das hängt vom Anlagehorizont und Ihrer Risikoneigung ab. Als Orientierung: bei über 15 Jahren bis zur Rente ein sehr hoher Anteil bis nahe 100 Prozent, bei 8 bis 15 Jahren etwa 70 Prozent, unter 8 Jahren ein schrittweiser Abbau.
11. Warum sinkt der Aktienanteil gegen Ende der Ansparzeit?
Weil Aktien kurzfristig stark schwanken. Kurz vor der Rente fehlt die Zeit, einen Kurseinbruch auszusitzen. Deshalb wird die Quote geplant zurückgenommen, um das angesparte Kapital zu schützen.
12. Welche Rolle spielen Anleihen in der bAV?
Anleihen sind schwankungsärmer, aber langfristig renditeschwächer als Aktien. Ihre Aufgabe liegt in der Stabilisierung gegen Ende der Ansparzeit, nicht im Renditemotor am Anfang.
13. Ist die klassische Verzinsung eine gute Wahl?
Für den beherrschenden GGF mit langem Horizont meist nicht. Die klassische Verzinsung ist sicher, aber renditearm und verschenkt genau den Vorteil, den Sie als GGF haben: den Verzicht auf Garantien.
14. Ist die Pensionszusage noch sinnvoll?
In den meisten Fällen nicht als Standardlösung. Sie berührt die Bilanz, leidet oft unter der Zinsproblematik und ist beim Unternehmensverkauf ein Hemmnis. Die bilanzneutrale Unterstützungskasse ist meist der bessere Weg.
15. Warum sind Pensionsfonds und Pensionskasse für den GGF selten erste Wahl?
Beide sind stark reguliert und wenig flexibel. Die Pensionskasse bringt zusätzlich eine Subsidiärhaftung mit, bei der der Arbeitgeber einspringen muss, wenn die Kasse Leistungen kürzt.
16. Was ist eine Rückdeckungsversicherung?
Eine Versicherung, mit der die GmbH die Leistungen aus einer Unterstützungskasse oder Direktzusage finanziert. Sie wird an Sie und Ihre Hinterbliebenen verpfändet und sichert so Ihre Ansprüche ab.
17. Bin ich als beherrschender GGF über den Pensions-Sicherungs-Verein geschützt?
In der Regel nein. Beherrschende Gesellschafter Geschäftsführer fallen nicht unter das BetrAVG und zahlen keine Beiträge an den Pensions-Sicherungs-Verein. Die Absicherung erfolgt privat, etwa über die Verpfändung der Rückdeckung.
18. Wie werden die Leistungen aus der bAV im Alter besteuert?
Nachgelagert. Die Beiträge fließen steuerbegünstigt hinein, die spätere Rente oder Kapitalauszahlung wird versteuert. Der Vorteil liegt im Steuerstundungseffekt und darin, dass Ihr Steuersatz im Ruhestand oft niedriger ist.
19. Kann ich Rente oder Kapital wählen?
Je nach Vertrag und Durchführungsweg können Sie zwischen lebenslanger Rente und einmaliger Kapitalauszahlung wählen. Die steuerliche Behandlung unterscheidet sich, weshalb die Wahl vorab durchgerechnet werden sollte.
20. Was ist eine verdeckte Gewinnausschüttung im Zusammenhang mit der bAV?
Wenn die Versorgungszusage nicht fremdüblich ist, etwa zu hoch, rückwirkend oder ohne Gesellschafterbeschluss, kann das Finanzamt sie als verdeckte Gewinnausschüttung werten. Die Folge ist eine Nachversteuerung, oft erst Jahre später.
21. Ab welchem Zeitpunkt lohnt sich der Aufbau?
Grundsätzlich je früher, desto besser, weil der Zinseszins über lange Zeiträume wirkt und die Erdienbarkeit bei der Unterstützungskasse mindestens zehn Jahre verlangt. Auch mit Mitte 50 ist ein Aufbau möglich, aber die Gestaltung wird enger.
Kapitel 09
Quellen
- S&P Dow Jones Indices: SPIVA Europe Scorecard Year-End 2025 (Anteil aktiver Fonds, die den Index nicht schlagen)
- Sharpe, William F. (1991): The Arithmetic of Active Management. Financial Analysts Journal, 47(1), S. 7 bis 9
- § 3 Nr. 63 EStG, § 4d EStG (Einkommensteuergesetz)
- BetrAVG (Betriebsrentengesetz), insbesondere Regelungen zu Garantien und zum Geltungsbereich für beherrschende GGF
- Körperschaftsteuer-Richtlinien (zu Angemessenheit, Erdienbarkeit und verdeckter Gewinnausschüttung bei Versorgungszusagen)
- Beitragsbemessungsgrenze 2026: 101.400 Euro jährlich (allgemeine Rentenversicherung), bAV-Höchstbetrag 8.112 Euro steuerfrei
- BMAS: Alterssicherungsbericht 2024 (Versorgungssituation ehemals Selbständiger)
Rechtsstand der genannten Zahlen: 2026. Alle steuerlichen und anlagebezogenen Angaben sind allgemeiner Natur und ersetzen keine individuelle Beratung durch Steuerberater, Rechtsanwalt oder Anlageberater. Frühere Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse.
Weiterlesen in Firmenberatung
- Holding-Depot: Wertpapiere über die GmbH haltenWann die GmbH wirklich 1,5 Prozent Steuer bedeutet und wann 30 Prozent, wie ETFs besteuert werden — und ab welchem Volumen sich die Struktur überhaupt trägt.Lesen
- Immobilien GmbH oder privat?Der ehrliche Steuervergleich: 15,8 Prozent auf die Miete in der GmbH gegen den steuerfreien Verkauf nach zehn Jahren privat — samt Fallen der erweiterten Kürzung.Lesen
- Arbeitskraftabsicherung GGFWarum der Gesellschafter Geschäftsführer durch alle gesetzlichen Netze fällt — und wie Krankentagegeld und BU lückenlos ineinandergreifen.Lesen