Kapitel 01
Auf einen Blick
- Vermögensaufbau Gesellschafter Geschäftsführer ist kein Produktthema, sondern zuerst eine Strukturfrage: Aus welchem Topf investieren Sie? Aus dem privat versteuerten Gehalt, aus der operativen GmbH oder aus einer Holding? Der Topf entscheidet über die Steuerlast, nicht das Produkt.
- Der beherrschende Gesellschafter Geschäftsführer (Mehrheit der Stimmrechte, in der Regel über 50 Prozent) ist sozialversicherungsrechtlich kein Arbeitnehmer und fällt nicht unter das Betriebsrentengesetz. Das eröffnet Gestaltungsspielraum, bringt aber strenge steuerliche Sonderregeln mit sich.
- Betriebliche Altersvorsorge (bAV): Die Direktversicherung ist der einfache Standard bis 8.112 Euro steuerfrei pro Jahr (2026). Die Unterstützungskasse erlaubt praktisch unbegrenzte, bilanzneutrale Zuwendungen, verlangt aber Erdienbarkeit, Angemessenheit und Fremdüblichkeit.
- Holding-Depot: Wertpapiererträge in einer Kapitalgesellschaft werden bei richtiger Struktur mit rund 1,5 Prozent bis 6 Prozent statt 26,375 Prozent belastet, solange nicht ausgeschüttet wird. Der Effekt entsteht aus § 8b KStG plus Thesaurierung, nicht aus dem Depot selbst.
- Immobilien: Privat winkt nach zehn Jahren die steuerfreie Veräußerung. Die Immobilien-GmbH mit erweiterter Grundstückskürzung drückt die laufende Steuer auf Mieten auf 15,825 Prozent, verliert dafür aber die Steuerfreiheit beim Verkauf für immer.
- Beimischung (Gold, Krypto): Nur defensiv, als kleine Portfoliobeimischung im einstelligen Prozentbereich, mit klarem Bewusstsein für die steuerlichen Eigenheiten.
- Kein Vermögensaufbau ohne Arbeitskraftabsicherung und Liquiditätsplanung. Ein ausgefallener Geschäftsführer ohne Berufsunfähigkeitsschutz bringt jede Depotstrategie zum Einsturz.
Wichtiger Hinweis vorab: Dieser Beitrag informiert und ordnet ein. Er ersetzt keine individuelle Steuer- und Rechtsberatung. Gesellschaftsrechtliche und steuerliche Gestaltungen für Gesellschafter Geschäftsführer sind einzelfallabhängig und sollten immer mit Steuerberater und, wo nötig, Fachanwalt abgestimmt werden.
Kapitel 02
Warum Vermögensaufbau für Gesellschafter Geschäftsführer anders funktioniert
Die meisten Ratgeber zum Thema Geldanlage richten sich an Angestellte. Da ist die Sache übersichtlich: Vom Bruttogehalt bleibt nach Steuern und Sozialabgaben ein Nettobetrag, und aus diesem Netto wird gespart. Ein Depot, ein ETF-Sparplan, fertig.
Für Sie als Gesellschafter Geschäftsführer einer GmbH stimmt dieses Bild nur zur Hälfte. Sie haben nämlich nicht einen Topf, aus dem Sie investieren, sondern mindestens zwei, oft drei. Da ist Ihr privates Geld, das aus dem Geschäftsführergehalt oder aus Ausschüttungen stammt und bereits versteuert ist. Da ist die operative GmbH, in der Gewinne liegen, die noch nicht bei Ihnen privat angekommen sind. Und in vielen Fällen kommt eine Holding-GmbH hinzu, die Beteiligungen hält und Kapital sammelt, bevor es weiterfließt.
Der entscheidende Punkt: In jedem dieser Töpfe gilt eine andere Steuerlogik. Ein Euro Gewinn, der in der GmbH thesauriert und dort investiert wird, arbeitet unter völlig anderen Bedingungen als ein Euro, den Sie sich als Gehalt auszahlen, mit bis zu 45 Prozent versteuern und dann privat anlegen. Wer das ignoriert und einfach nur nach dem besten Produkt sucht, optimiert an der Oberfläche und lässt an der Struktur die größten Hebel liegen.
Deshalb behandelt dieser Beitrag den Vermögensaufbau Gesellschafter Geschäftsführer entlang der Frage: Welches Geld liegt wo, und wie baue ich damit am klügsten Vorsorge auf? Die drei großen Bausteine sind die betriebliche Altersvorsorge, das Holding-Depot und Immobilien. Davor steht ein Punkt, den viele überspringen, obwohl er alles trägt: Ihr Status.
Der beherrschende Gesellschafter Geschäftsführer: Ihr Sonderstatus
Dieser Beitrag ist auf den beherrschenden Gesellschafter Geschäftsführer zugeschnitten. Beherrschend sind Sie steuerlich in der Regel dann, wenn Sie die Mehrheit der Stimmrechte halten, also über 50 Prozent. Eine Beteiligung von genau 50 Prozent oder weniger reicht nur bei besonderen Umständen, etwa wenn mehrere Gesellschafter mit gleichgerichteten Interessen gemeinsam die Mehrheit stellen.
Warum ist dieser Status so wichtig? Weil er zwei Dinge bewirkt, die Ihre gesamte Vorsorgeplanung prägen:
Erstens sind Sie kein Arbeitnehmer im Sinne der Sozialversicherung. Als beherrschender Gesellschafter Geschäftsführer sind Sie nicht sozialversicherungspflichtig. Das bedeutet unter anderem, dass die üblichen bAV-Argumente rund um die Ersparnis von Sozialabgaben bei Ihnen anders laufen als bei einem Angestellten. Die 4-Prozent-Grenze zur Sozialversicherungsfreiheit spielt für Sie keine Rolle, weil auf Ihr Gehalt ohnehin keine Beiträge zur gesetzlichen Renten-, Arbeitslosen- und in aller Regel auch Kranken- und Pflegeversicherung anfallen.
Zweitens fallen Sie nicht unter das Betriebsrentengesetz (BetrAVG). Der beherrschende Gesellschafter Geschäftsführer genießt nicht den Schutz des BetrAVG und unterliegt damit auch nicht der gesetzlichen Insolvenzsicherung über den Pensions-Sicherungs-Verein. Das klingt zunächst nach einem Nachteil, ist aber vor allem eine andere Spielregel: Sie müssen sich selbst um die Absicherung Ihrer Versorgungsansprüche kümmern, etwa durch Verpfändung einer Rückdeckungsversicherung.
Aus diesem Sonderstatus folgt die Kehrseite: Das Finanzamt schaut bei Ihnen genauer hin. Weil Sie als beherrschender Gesellschafter Geschäftsführer Vertragspartner Ihrer eigenen Gesellschaft sind, prüft die Finanzverwaltung besonders kritisch, ob Ihre Gestaltungen fremdüblich sind, also ob ein fremder, unbeteiligter Geschäftsführer dieselbe Vereinbarung bekommen hätte. Ist das nicht der Fall, droht die verdeckte Gewinnausschüttung (vGA), die die steuerlichen Vorteile im Nachhinein zunichtemacht. Dieser rote Faden zieht sich durch fast alle folgenden Bausteine.
Kapitel 03
Baustein 1: Betriebliche Altersvorsorge für den Gesellschafter Geschäftsführer
Die betriebliche Altersvorsorge ist für Sie kein Mitarbeiterthema, sondern ein direkter Vermögensbaustein. Der Charme liegt darin, dass die Beiträge Betriebsausgaben der GmbH sind. Das Geld mindert also den Gewinn und damit die Körperschaft- und Gewerbesteuer, bevor es überhaupt in Ihre private Sphäre wandert. Sie bauen Altersvorsorge aus unversteuertem Firmengeld auf.
Für den Gesellschafter Geschäftsführer sind vor allem zwei Durchführungswege relevant: die Direktversicherung und die Unterstützungskasse. Die klassische Pensionszusage (Direktzusage) behandeln wir bewusst mit, aber kritisch.
Die Direktversicherung: der einfache Standard
Die Direktversicherung ist der praktische Einstieg. Die GmbH schließt einen Versicherungsvertrag auf Ihr Leben ab, zahlt die Beiträge und Sie sind die begünstigte Person. Für kleine und mittlere Unternehmen ist die Direktversicherung der Standard, weil sie einfach zu administrieren ist und die Bilanz nicht berührt.
Der steuerliche Rahmen 2026: Beiträge sind bis zu 8 Prozent der Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung steuerfrei nach § 3 Nr. 63 EStG. Die Beitragsbemessungsgrenze liegt 2026 bei 101.400 Euro im Jahr. Acht Prozent davon sind 8.112 Euro pro Jahr oder 676 Euro im Monat.
Hier lohnt der genaue Blick auf Ihren Sonderstatus. Bei einem Angestellten gibt es zusätzlich eine Grenze für die Sozialversicherungsfreiheit, nämlich 4 Prozent der Beitragsbemessungsgrenze, also 4.056 Euro (2026). Beiträge zwischen 4 und 8 Prozent bleiben zwar steuerfrei, sind beim Angestellten aber sozialabgabenpflichtig. Für Sie als beherrschenden Gesellschafter Geschäftsführer ist diese Unterscheidung praktisch bedeutungslos, weil Sie ohnehin nicht sozialversicherungspflichtig sind. Für Sie zählt allein die steuerfreie Obergrenze von 8.112 Euro.
Was bei der Direktversicherung wichtig ist:
- Nachgelagerte Besteuerung. Die Beiträge fließen steuerfrei hinein, die spätere Rente oder Kapitalauszahlung wird voll versteuert. Der Vorteil liegt im Steuerstundungseffekt und darin, dass Ihr Steuersatz im Ruhestand oft niedriger ist als heute.
- Begrenzung. 8.112 Euro pro Jahr sind für einen ernsthaften Vermögensaufbau als alleiniger Baustein zu wenig. Die Direktversicherung ist eine solide Basis, nicht die ganze Lösung.
- Auszahlungswahl. Je nach Tarif können Sie zwischen lebenslanger Rente und einmaliger Kapitalauszahlung wählen. Die Kapitalauszahlung wird voll besteuert, unter Umständen mit der Fünftelregelung.
Die Unterstützungskasse: der Hebel ohne Beitragsdeckel
Wenn Sie mehr als 8.112 Euro jährlich in Ihre Altersvorsorge lenken wollen und dabei die Bilanz Ihrer GmbH nicht belasten möchten, ist die Unterstützungskasse das Instrument der Wahl. Sie ist gerade für Gesellschafter Geschäftsführer interessant, die im Unternehmen gut verdienen und substanziell für das Alter aufbauen wollen.
Die zwei großen Vorteile:
Keine gesetzliche Beitragsbegrenzung in der Ansparphase. Anders als bei der Direktversicherung gibt es bei der Unterstützungskasse keine feste Euro-Grenze für die steuerfreie Zuwendung. Die Zuwendungen der GmbH sind nach § 4d EStG als Betriebsausgaben absetzbar. Damit lassen sich auch große Versorgungslücken schließen.
Bilanzneutralität. Die Unterstützungskasse ist ein rechtlich selbstständiger Versorgungsträger. Die Versorgungsverpflichtung erscheint nicht als Rückstellung in Ihrer GmbH-Bilanz. Das ist ein wesentlicher Unterschied zur Direktzusage und ein echter Vorteil, gerade mit Blick auf einen späteren Unternehmensverkauf.
Diesen Vorteilen steht ein strenger Kriterienkatalog gegenüber. Weil Sie als beherrschender Gesellschafter Geschäftsführer nicht unter das BetrAVG fallen, hat der Gesetzgeber die steuerliche Anerkennung an Bedingungen geknüpft. Die Finanzverwaltung prüft, ob die Versorgungszusage betrieblich veranlasst ist, und stützt sich dabei auf die Kriterien der Körperschaftsteuer-Richtlinien:
| Kriterium | Was dahintersteckt |
|---|---|
| Erdienbarkeit | Zwischen Erteilung der Zusage und dem frühesten vorgesehenen Rentenbeginn müssen bei beherrschenden Gesellschafter Geschäftsführern mindestens 10 Jahre liegen. Die Zusage muss außerdem spätestens vor Vollendung des 60. Lebensjahres erteilt werden. |
| Probezeit / Wartezeit | Vor Erteilung der Zusage ist üblicherweise eine Probezeit von zwei bis drei Jahren nötig, bei Neugründungen bis zu fünf Jahren. Eine Zusage direkt bei Dienstantritt gilt als unüblich. |
| Angemessenheit | Die zugesagte Versorgung gilt bis zu maximal etwa 75 Prozent des letzten Aktivbezugs als angemessen. Die Gesamtbezüge inklusive Versorgungsaufwand dürfen nicht höher sein als das, was ein fremder Geschäftsführer bekäme. |
| Ernsthaftigkeit und Finanzierbarkeit | Die GmbH muss die Zusage tatsächlich tragen können. |
| Schriftform und Gesellschafterbeschluss | Jede Zusage muss schriftlich fixiert und durch einen formellen Gesellschafterbeschluss gedeckt sein. Zusätzlich ist eine Befreiung vom Selbstkontrahierungsverbot nach § 181 BGB erforderlich. |
| Nachzahlungsverbot | Rückwirkende oder rückdatierte Zusagen sind unzulässig. Bei beherrschenden Gesellschafter Geschäftsführern wird eine nachträgliche Zusage automatisch als verdeckte Gewinnausschüttung gewertet. |
Warnung: Fehler bei der Unterstützungskasse fallen oft erst Jahre später bei einer Betriebsprüfung auf. Wird die Gestaltung dann als nicht fremdüblich eingestuft, kann die gesamte Versorgung nachträglich besteuert werden. Bei diesem Baustein ist saubere Dokumentation keine Formalie, sondern die Grundlage der steuerlichen Anerkennung.
Zur Sicherung Ihrer Ansprüche wird die Unterstützungskasse in der Praxis meist über eine Rückdeckungsversicherung finanziert, die an Sie und Ihre Hinterbliebenen verpfändet wird. Damit ersetzen Sie den fehlenden Schutz des Pensions-Sicherungs-Vereins durch eine private Absicherung.
Und die Pensionszusage? Ein ehrliches Wort
Viele ältere Ratgeber feiern die klassische Pensionszusage (Direktzusage) als das Königsinstrument des Gesellschafter Geschäftsführers. Ich sehe das differenzierter, und Sie sollten es auch.
Bei der Direktzusage verspricht die GmbH Ihnen unmittelbar eine Versorgung und bildet dafür in der Bilanz eine Pensionsrückstellung. Das mindert den steuerlichen Gewinn in der Ansparphase. Klingt gut, hat aber in der heutigen Praxis erhebliche Schattenseiten:
- Bilanzberührung. Die Pensionsrückstellung bläht die Bilanz auf und bindet die Verpflichtung fest an die GmbH.
- Zinsproblematik. Viele Altzusagen leiden bis heute unter der Bewertung mit einem Rechnungszins, der nicht mehr zur Realität passt. Zwischen der handelsrechtlichen und der steuerlichen Bewertung der Rückstellung klaffen oft Lücken.
- Verkaufshemmnis. Eine Pensionszusage in der Bilanz ist beim Unternehmensverkauf regelmäßig ein Klotz am Bein. Kaufinteressenten wollen die Versorgungsverpflichtung nicht mit übernehmen, und die Auslagerung ist aufwendig und teuer.
Für die meisten Gesellschafter Geschäftsführer, die heute neu aufbauen, ist die Unterstützungskasse wegen ihrer Bilanzneutralität der klügere Weg. Die Direktzusage hat ihre Berechtigung in Spezialfällen, aber sie ist kein Standardinstrument mehr. Wer Ihnen die Pensionszusage als Selbstverständlichkeit verkaufen will, hat entweder veraltetes Wissen oder ein Provisionsinteresse.
Kapitel 04
Baustein 2: Das Holding-Depot
Kommen wir zum Hebel, der in den letzten Jahren zu Recht so viel Aufmerksamkeit bekommen hat: dem Aufbau von Wertpapiervermögen innerhalb einer Kapitalgesellschaft, dem sogenannten Holding-Depot oder Depot in der vermögensverwaltenden GmbH.
Warum die GmbH-Ebene beim Depot so mächtig ist
Rechnen wir den Unterschied durch. Stellen Sie sich vor, Sie haben Kapital, das Erträge abwirft, etwa Dividenden aus einem breit gestreuten Aktienportfolio.
Privat zahlen Sie auf Kapitalerträge die Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag, zusammen also 26,375 Prozent (Kirchensteuer außen vor). Von 100.000 Euro Dividende bleiben rund 73.625 Euro.
In der Holding-GmbH greift § 8b KStG. Erhält Ihre Kapitalgesellschaft Dividenden von einer anderen Kapitalgesellschaft, an der sie beteiligt ist, bleiben diese zu 95 Prozent steuerfrei. Die verbleibenden 5 Prozent gelten pauschal als nicht abziehbare Betriebsausgaben, die sogenannte Schachtelstrafe, und werden mit dem regulären Satz aus Körperschaft- und Gewerbesteuer von rund 30 Prozent belastet. Unterm Strich landet die effektive Steuerlast bei etwa 1,5 Prozent. Von 100.000 Euro Dividende bleiben also rund 98.500 Euro in der Gesellschaft. Im Falle von Aktiensfonds wie ETFs profitieren sie von 80% Steuerfreiheit. Es bleibt ein effektiver Steuersatz von 5-6 Prozent.
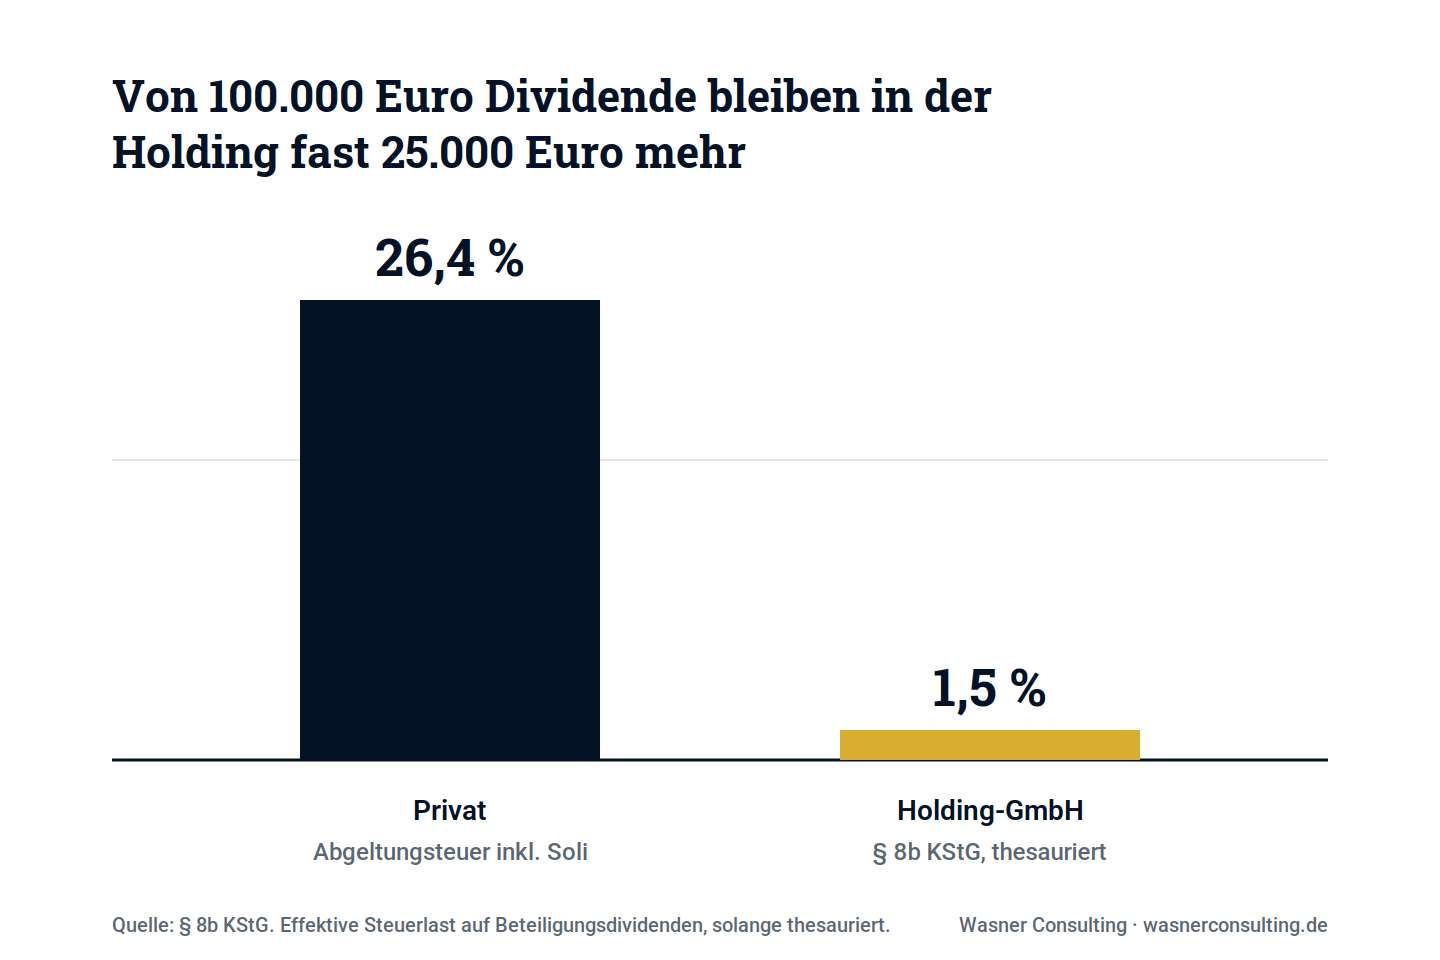
Der Hebel entsteht nicht aus dem Depot, sondern aus der Thesaurierung. Der Steuervorteil wirkt nur, solange das Geld in der Kapitalgesellschaftssphäre bleibt und weiter arbeitet. In dem Moment, in dem Sie das Geld zu sich privat ausschütten, kommt die zweite Besteuerungsebene. Das Holding-Depot ist ein Instrument für den langfristigen Vermögensaufbau mit Zinseszins auf niedrig besteuerten Erträgen, nicht für die schnelle private Verfügbarkeit.
Der Sonderfall Aktienverkauf und ETFs
Zwei Punkte, die oft untergehen und über die ich ehrlich aufklären möchte:
Veräußerungsgewinne aus Kapitalgesellschaftsanteilen sind nach § 8b Abs. 2 KStG ebenfalls zu 95 Prozent steuerfrei, effektiv also rund 1,5 Prozent. Das gilt zum Beispiel, wenn Ihre Holding Aktien einer AG hält und diese mit Gewinn verkauft.
Bei Investmentfonds und ETFs ist die Lage anders und komplexer. Hier greift nicht schlicht § 8b KStG, sondern das Investmentsteuergesetz mit seinen Teilfreistellungen. Für einen Aktienfonds im Betriebsvermögen einer GmbH gilt eine Teilfreistellung von 80 Prozent auf die steuerpflichtigen Erträge. Die effektive Belastung liegt damit höher als die 1,5 Prozent bei Direktbeteiligungen, aber immer noch deutlich unter der privaten Abgeltungsteuer. Wer das Holding-Depot pauschal mit „1,5 Prozent Steuer auf alles“ bewirbt, verkürzt unzulässig. Die tatsächliche Belastung hängt davon ab, was genau im Depot liegt.
Holding schon vorhanden: direkt loslegen
Wenn Sie bereits eine Holding-Struktur haben, also eine Holding-GmbH, die die Anteile an Ihrer operativen GmbH hält, dann ist das Holding-Depot naheliegend. Gewinne der operativen Tochter schütten Sie an die Holding aus. Auf dieser Ausschüttung greift bereits die 95-prozentige Freistellung, sofern die Holding zu Beginn des Kalenderjahres mindestens 10 Prozent an der Tochter hält (körperschaftsteuerlich) beziehungsweise 15 Prozent für die gewerbesteuerliche Freistellung. In der Holding sammelt sich damit niedrig besteuertes Kapital, das Sie investieren, ohne es vorher privat zu versteuern.
Achten Sie auf die Beteiligungsschwellen. Liegt Ihre Beteiligung zwischen 10 und unter 15 Prozent, sind Dividenden zwar körperschaftsteuerlich befreit, gewerbesteuerlich aber voll steuerpflichtig. Unter 10 Prozent (Streubesitz) entfällt die Freistellung ganz, dann sind rund 30 Prozent fällig. Für den typischen Alleingesellschafter mit 100 Prozent sind diese Schwellen kein Thema, aber bei mehreren Gesellschaftern lohnt der genaue Blick.
Holding wird erst gebaut: die Reihenfolge entscheidet
Haben Sie noch keine Holding, ist der wichtigste Rat: Timing. Die steuerlich günstige Einbringung einer bestehenden operativen GmbH in eine neue Holding funktioniert über einen qualifizierten Anteilstausch nach dem Umwandlungssteuergesetz. Dabei gilt eine siebenjährige Sperrfrist (§ 22 UmwStG). Verkaufen Sie die eingebrachten Anteile innerhalb dieser sieben Jahre, wird der zunächst steuerneutral gestellte Einbringungsgewinn nachträglich anteilig besteuert (Einbringungsgewinn I). Wer also einen Verkauf plant, muss die Holding rechtzeitig aufsetzen, nicht kurz vor dem Exit.
Ein zweiter Punkt: Die vermögensverwaltende GmbH oder Holding lohnt sich vor allem zu Beginn eines langfristigen Vermögensaufbaus. Privatvermögen nachträglich in die GmbH einzubringen ist steuerlich oft teuer, weil die Übertragung als Veräußerung gewertet werden kann. Der elegante Weg ist, von Anfang an mit Firmenkapital in der Gesellschaft aufzubauen, statt später Privatvermögen umzuschichten.
Und schließlich: Die Holding braucht Substanz. Reine Briefkastengesellschaften werden steuerlich nicht anerkannt. Eine ernsthafte Struktur verfügt über eigene Geschäftsräume, eine echte Geschäftsleitung und eine nachvollziehbare Tätigkeit.
Ehrlicher Hinweis zu den Kosten: Eine GmbH ist kein Nulltarif. Notar und Gründung, laufende Buchhaltung, Jahresabschluss und Steuerberatung summieren sich schnell auf einige tausend Euro pro Jahr. Das Holding-Depot lohnt sich erst ab einer gewissen Größenordnung. Als grobe Orientierung nennen Praktiker häufig einen Anlagehorizont und ein Volumen im sechsstelligen Bereich, bevor der Steuervorteil die laufenden Kosten sicher übersteigt. Für 20.000 Euro Depotwert baut niemand eine Holding.
Zur grundsätzlichen Anlagephilosophie, breit gestreut und kostenbewusst statt auf einzelne Wetten gesetzt, passt der Ansatz, den ich auch in der Beratung zu Investment und Geldanlage verfolge: Die Struktur senkt die Steuer, aber die Rendite kommt aus einem sauber gebauten, breit gestreuten Portfolio, nicht aus Prognosen.
Kapitel 05
Baustein 3: Immobilien, privat oder über die Immobilien-GmbH
Immobilien sind für viele Gesellschafter Geschäftsführer der emotional naheliegende Vermögensbaustein. Hier ist die Strukturfrage besonders folgenreich, weil sich privater Direktbesitz und die Immobilien-GmbH fundamental unterschiedlich verhalten.
Immobilien privat: der unschlagbare Verkaufsvorteil
Der große Trumpf des privaten Immobilienbesitzes ist die Spekulationsfrist. Halten Sie eine vermietete Immobilie im Privatvermögen länger als zehn Jahre, ist der Veräußerungsgewinn komplett steuerfrei. Maßgeblich ist das Datum des notariellen Kaufvertrags, nicht die Grundbucheintragung. Egal, wie stark der Wert gestiegen ist: Nach zehn Jahren kassieren Sie den Gewinn ohne einen Cent Steuer.
Das ist ein Vorteil, den keine GmbH bieten kann. Wer eine Immobilie kauft, um sie nach einigen Jahren mit Gewinn wieder zu verkaufen, ist privat fast immer besser aufgestellt.
Die Kehrseite: Die laufenden Mieteinnahmen werden privat mit Ihrem persönlichen Einkommensteuersatz belastet. Als gut verdienender Gesellschafter Geschäftsführer sind Sie schnell im Spitzensteuersatz von 42 oder 45 Prozent, zuzüglich Solidaritätszuschlag also bis zu 47,475 Prozent. Bei einem Portfolio, das ordentlich Mietüberschuss abwirft, frisst diese laufende Steuer erheblich an der Rendite.
Immobilien über die operative GmbH: meist keine gute Idee
Eine kurze, klare Warnung: Immobilien in die operative GmbH zu legen, also in die Gesellschaft, mit der Sie Ihr eigentliches Geschäft betreiben, ist selten klug. Sie vermischen das operative Haftungsrisiko mit dem Immobilienvermögen. Geht das operative Geschäft in Schieflage, steht auch die Immobilie im Feuer. Und die erweiterte Grundstückskürzung (dazu gleich) gibt es nur für Gesellschaften, die ausschließlich Grundbesitz verwalten. Eine operative GmbH mit angehängter Immobilie erfüllt diese Voraussetzung nicht. Wenn GmbH-Immobilie, dann in einer eigenen, separaten Kapitalgesellschaft für Immobilien.
Die Immobilien-GmbH mit erweiterter Kürzung: der Renditehebel bei Vermietung
Hier wird es für den vermögensaufbauenden Gesellschafter Geschäftsführer richtig interessant. Eine vermögensverwaltende Immobilien-GmbH kann die sogenannte erweiterte Grundstückskürzung nach § 9 Nr. 1 Satz 2 GewStG in Anspruch nehmen.
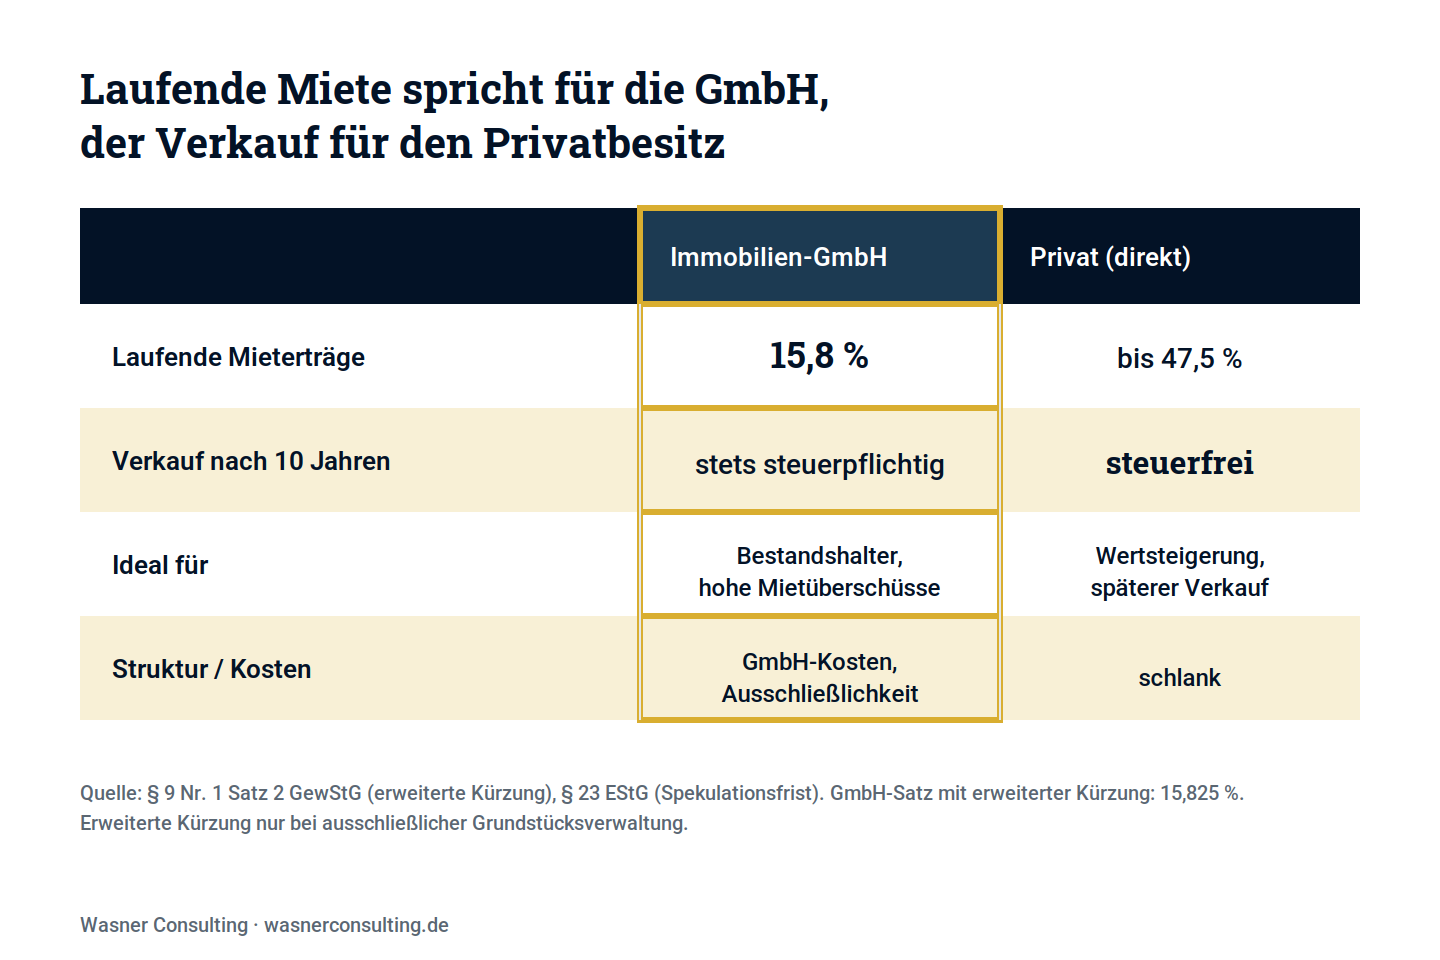
Der Mechanismus: Eine GmbH unterliegt allein wegen ihrer Rechtsform der Gewerbesteuer. Die erweiterte Kürzung sorgt dafür, dass der Teil des Gewerbeertrags, der auf die reine Verwaltung und Nutzung des eigenen Grundbesitzes entfällt, aus der Gewerbesteuer herausgerechnet wird. Im Ergebnis bleibt auf Ebene der Immobilien-GmbH nur die Körperschaftsteuer von 15 Prozent plus Solidaritätszuschlag, zusammen 15,825 Prozent.
Stellen Sie das der privaten Belastung von bis zu 47,475 Prozent gegenüber, und Sie sehen den Hebel. Auf laufende Mietüberschüsse zahlt die Immobilien-GmbH mit erweiterter Kürzung etwa ein Drittel dessen, was Sie privat im Spitzensteuersatz zahlen würden.
Doch die erweiterte Kürzung ist ein empfindliches Instrument. Sie verlangt Ausschließlichkeit, und zwar in qualitativer, quantitativer und zeitlicher Hinsicht. Die GmbH darf ausschließlich eigenen Grundbesitz verwalten (die Verwaltung eigenen Kapitalvermögens daneben ist unter engen Voraussetzungen unschädlich). Schon kleine gewerbliche Nebentätigkeiten kippen die Kürzung, und zwar vollständig und rückwirkend für das betroffene Jahr. Klassische Fallen:
- eine mitvermietete Photovoltaikanlage, deren Strom ins Netz eingespeist wird
- Betriebsvorrichtungen, die mitvermietet werden
- gewerbliche Nebentätigkeiten wie eine angehängte Beratung oder Verwaltung für Dritte
Warnung: Die Rechtsprechung zur erweiterten Kürzung ist umfangreich und streitanfällig. Ein Gericht hat die Kürzung schon deshalb versagt, weil eine Grundstücksgesellschaft nebenbei eine Versicherungs- und Finanzierungsberatung betrieb. Wer eine Immobilien-GmbH mit erweiterter Kürzung baut, muss die Ausschließlichkeit eisern durchhalten. Das ist ein Thema für den spezialisierten Steuerberater, nicht für Bastellösungen.
Der große Haken der Immobilien-GmbH: kein steuerfreier Verkauf
Jetzt kommt der Punkt, den viele Immobilien-GmbH-Enthusiasten unter den Tisch fallen lassen. Bei der GmbH gibt es keine steuerfreie Veräußerung nach zehn Jahren. Die Spekulationsfrist ist ein Instrument des Privatvermögens. Verkauft die GmbH eine Immobilie, ist der Gewinn immer steuerpflichtig, egal wie lange sie gehalten wurde.
Das dreht die Logik um:
| Privat (Direktbesitz) | Immobilien-GmbH mit erw. Kürzung | |
|---|---|---|
| Laufende Mieterträge | bis zu 47,475 % (Spitzensteuersatz) | 15,825 % |
| Verkauf nach 10 Jahren | steuerfrei | immer steuerpflichtig |
| Ideal für | Wertsteigerung, späterer Verkauf | dauerhafter Bestandshalter, hohe Mietüberschüsse |
| Struktur/Kosten | schlank | GmbH-Kosten, strenge Ausschließlichkeitspflicht |
Die Faustregel lautet: Wer kauft, hält und von den Mieten lebt, ist mit der Immobilien-GmbH oft besser dran. Wer auf Wertsteigerung und späteren Verkauf setzt, fährt privat besser. In der Praxis empfiehlt sich die GmbH-Struktur erst ab einem gewissen Portfoliovolumen, weil die laufenden Kosten sonst den Steuervorteil aufzehren. Genannt wird häufig ein Portfoliowert im Bereich von etwa 800.000 bis 1.000.000 Euro als Untergrenze, mit voller Wirkung ab rund 2 Millionen Euro. Diese Zahlen sind Orientierungswerte aus der Beratungspraxis, keine gesetzlichen Schwellen. Ihr konkreter Fall hängt von Hebesatz, Mietrendite und Haltedauer ab.
Die Immobilien-GmbH im Holding-Verbund
Der elegante Weg für den Gesellschafter Geschäftsführer, der ohnehin eine Holding hat oder plant: Die Immobilien-GmbH wird eine Tochter der Holding. Dann greifen zwei Vorteile ineinander. Auf Ebene der Immobilien-GmbH sorgt die erweiterte Kürzung für 15,825 Prozent auf die Mieten. Schüttet die Immobilien-GmbH ihren Gewinn an die Holding aus, greift wieder § 8b KStG mit der 95-prozentigen Freistellung. So sammelt sich niedrig besteuertes Kapital in der Holding, das für den nächsten Immobilienkauf oder für das Holding-Depot zur Verfügung steht. Diese Verzahnung von Vorsorge, Steuern und Investment ist genau die Art von Struktur, die sich für langfristig denkende Unternehmer lohnt.
Kapitel 06
Baustein 4: Defensive Beimischung, Gold und Krypto
Zum Schluss der Baustein, bei dem ich am zurückhaltendsten bin: alternative Anlagen wie Gold und Kryptowährungen. Ich behandle sie, weil viele Unternehmer danach fragen, und ich behandle sie defensiv, weil sie in ein Vorsorgekonzept nur als kleine Beimischung gehören, nicht als Fundament.
Die Rolle im Portfolio
Der Gedanke hinter einer Beimischung ist die Diversifikation. Gold gilt vielen als Absicherung gegen Krisen und Geldentwertung, hat aber selbst keine laufende Rendite, keine Zinsen, keine Dividende. Krypto ist hochvolatil und spekulativ. Beide gehören, wenn überhaupt, nur in einem einstelligen Prozentbereich ins Gesamtvermögen. Als Orientierung: maximal etwa 5 bis 10 Prozent für beide zusammen, und nur mit Geld, dessen möglichen Totalausfall (bei Krypto) oder lange Seitwärtsphasen (bei Gold) Sie verkraften.
Wer seine Altersvorsorge auf Bitcoin baut, betreibt keine seriöse Vorsorge, sondern eine Wette. Das ist kein moralisches Urteil, sondern eine nüchterne Risikoeinordnung.
Der steuerliche Twist: privat oft besser als in der GmbH
Hier eine wichtige Nuance, die dem sonst durchgängigen „alles in die GmbH“-Reflex widerspricht. Bei physischem Gold und bei Kryptowährungen gilt im Privatvermögen ebenfalls eine Haltefrist: Nach einem Jahr sind Veräußerungsgewinne aus diesen Wirtschaftsgütern (als privates Veräußerungsgeschäft nach § 23 EStG) steuerfrei.
Das bedeutet: Gold und Krypto, die Sie ein Jahr privat halten und dann mit Gewinn verkaufen, sind steuerfrei. Legen Sie dieselben Werte in die GmbH, sind die Verkaufsgewinne dort immer steuerpflichtig, weil die einjährige Haltefrist ein Instrument des Privatvermögens ist, genau wie die zehnjährige Frist bei Immobilien. Für diese spekulative Beimischung ist die private Ebene steuerlich also oft die klügere.
Hinweis: Die steuerliche Behandlung von Kryptowerten ist im Detail komplex und war lange umstritten. Der Bundesfinanzhof hat die einjährige Haltefrist für Kryptowährungen im Privatvermögen grundsätzlich bestätigt. Trotzdem sollten Sie die konkrete Behandlung Ihres Falls, insbesondere bei Staking, Lending oder häufigem Handel, mit einem versierten Steuerberater klären. Hier ist vieles einzelfallabhängig.
Mein nüchternes Fazit zu diesem Baustein: Wenn Sie Gold oder Krypto beimischen wollen, tun Sie es bewusst, klein und privat. Bauen Sie darum kein Konstrukt. Die Energie ist in den Bausteinen eins bis drei besser investiert.
Kapitel 07
Der oft vergessene Baustein: Arbeitskraftabsicherung und Liquidität
Bevor Sie sich in Holding-Strukturen und Immobilien-GmbHs vertiefen, ein Realitätscheck, den ich in keiner Beratung auslasse: Vermögensaufbau ist wertlos, wenn das Fundament fehlt.
Ohne Berufsunfähigkeitsschutz kein Konzept
Stellen Sie sich vor, Sie fallen als Geschäftsführer für längere Zeit aus, durch Unfall oder Krankheit. Die operative GmbH lebt oft von Ihrer Arbeitskraft. Fällt diese weg, versiegt der Gewinn, aus dem Sie alles finanzieren: das Holding-Depot, die Immobilienfinanzierung, die bAV-Beiträge. Die ganze schöne Struktur bricht in sich zusammen, wenn die Einnahmequelle ausfällt.
Deshalb steht am Anfang jedes Vorsorgekonzepts für den Gesellschafter Geschäftsführer die Absicherung der Arbeitskraft, in aller Regel über eine Berufsunfähigkeitsversicherung. Für Sie kommt hinzu, dass die Ausgestaltung als beherrschender Gesellschafter Geschäftsführer besondere Aufmerksamkeit verdient, etwa bei der Frage der konkreten oder abstrakten Verweisung und bei der sauberen Definition Ihrer Tätigkeit. Worauf es im Bedingungswerk wirklich ankommt, habe ich im Beitrag Wie finde ich den besten BU-Tarif? ausführlich beschrieben. Eine Berufsunfähigkeitsabsicherung ist jedoch dann nicht notwendig, wenn Sie den Rest ihres Lebens von ihrem Vermögen und ihren Rücklagen zehren könnten.
Liquidität vor Rendite
Der zweite Fundamentbaustein ist die Liquiditätsplanung. Wie viel Geld muss in der operativen GmbH als Puffer bleiben? Wie viel schütten Sie aus, wie viel thesaurieren Sie? Jeder Euro, den Sie in ein illiquides Immobilieninvestment oder ein langfristiges Depot binden, steht im Ernstfall nicht mehr zur Verfügung. Ein solides Konzept hält immer eine Reserve vor, bevor es optimiert.
Ausschüttungsstrategie: der Rahmen um alles
Und schließlich die Frage, wie Sie Geld überhaupt aus der GmbH holen, wenn Sie es privat brauchen. Zwei Wege:
- Gehalt: Als Geschäftsführergehalt gezahlt, mindert es den GmbH-Gewinn (Betriebsausgabe), wird bei Ihnen aber mit dem persönlichen Steuersatz bis 45 Prozent belastet.
- Ausschüttung: Der GmbH-Gewinn wird zunächst mit rund 30 Prozent auf Gesellschaftsebene belastet, die Ausschüttung an Sie privat dann mit 26,375 Prozent Abgeltungsteuer. Bei einer Beteiligung von mindestens 25 Prozent (oder 1 Prozent bei beruflicher Tätigkeit für die GmbH) können Sie auf Antrag das Teileinkünfteverfahren wählen, bei dem 60 Prozent der Ausschüttung mit dem persönlichen Satz besteuert werden. Was günstiger ist, hängt vom Einzelfall ab.
Die Kunst besteht darin, den richtigen Mix zu finden: genug Gehalt für den privaten Bedarf und die Angemessenheit, so viel Thesaurierung wie möglich für den steuergestundeten Vermögensaufbau. Diese Ausschüttungsstrategie ist der Rahmen, in dem alle vier Bausteine erst ihren Sinn ergeben.
Kapitel 08
Die Bausteine zusammengesetzt: eine sinnvolle Reihenfolge
Wie fügt sich das alles zusammen? Eine idealtypische Priorisierung für den beherrschenden Gesellschafter Geschäftsführer, der ernsthaft Vermögen aufbauen will:
- Fundament sichern. Berufsunfähigkeitsschutz und Liquiditätspuffer stehen vor allem anderen.
- bAV als Basis. Direktversicherung für den steuerfreien Sockel, bei höherem Volumen die bilanzneutrale Unterstützungskasse. Beides aus Firmengeld, vor der privaten Versteuerung.
- Struktur schaffen. Wenn nicht vorhanden und die Größe passt: Holding aufsetzen, mit Blick auf Sperrfristen und Substanz. Zeitpunkt vor einem geplanten Exit.
- Holding-Depot bauen. Thesaurierte Gewinne breit gestreut investieren, den Steuerstundungseffekt über Jahrzehnte laufen lassen.
- Immobilien einordnen. Bestandshalter mit Mietfokus über die Immobilien-GmbH im Holding-Verbund, Wertsteigerungsobjekte eher privat.
- Beimischung, wenn gewünscht. Gold und Krypto klein, defensiv und privat.
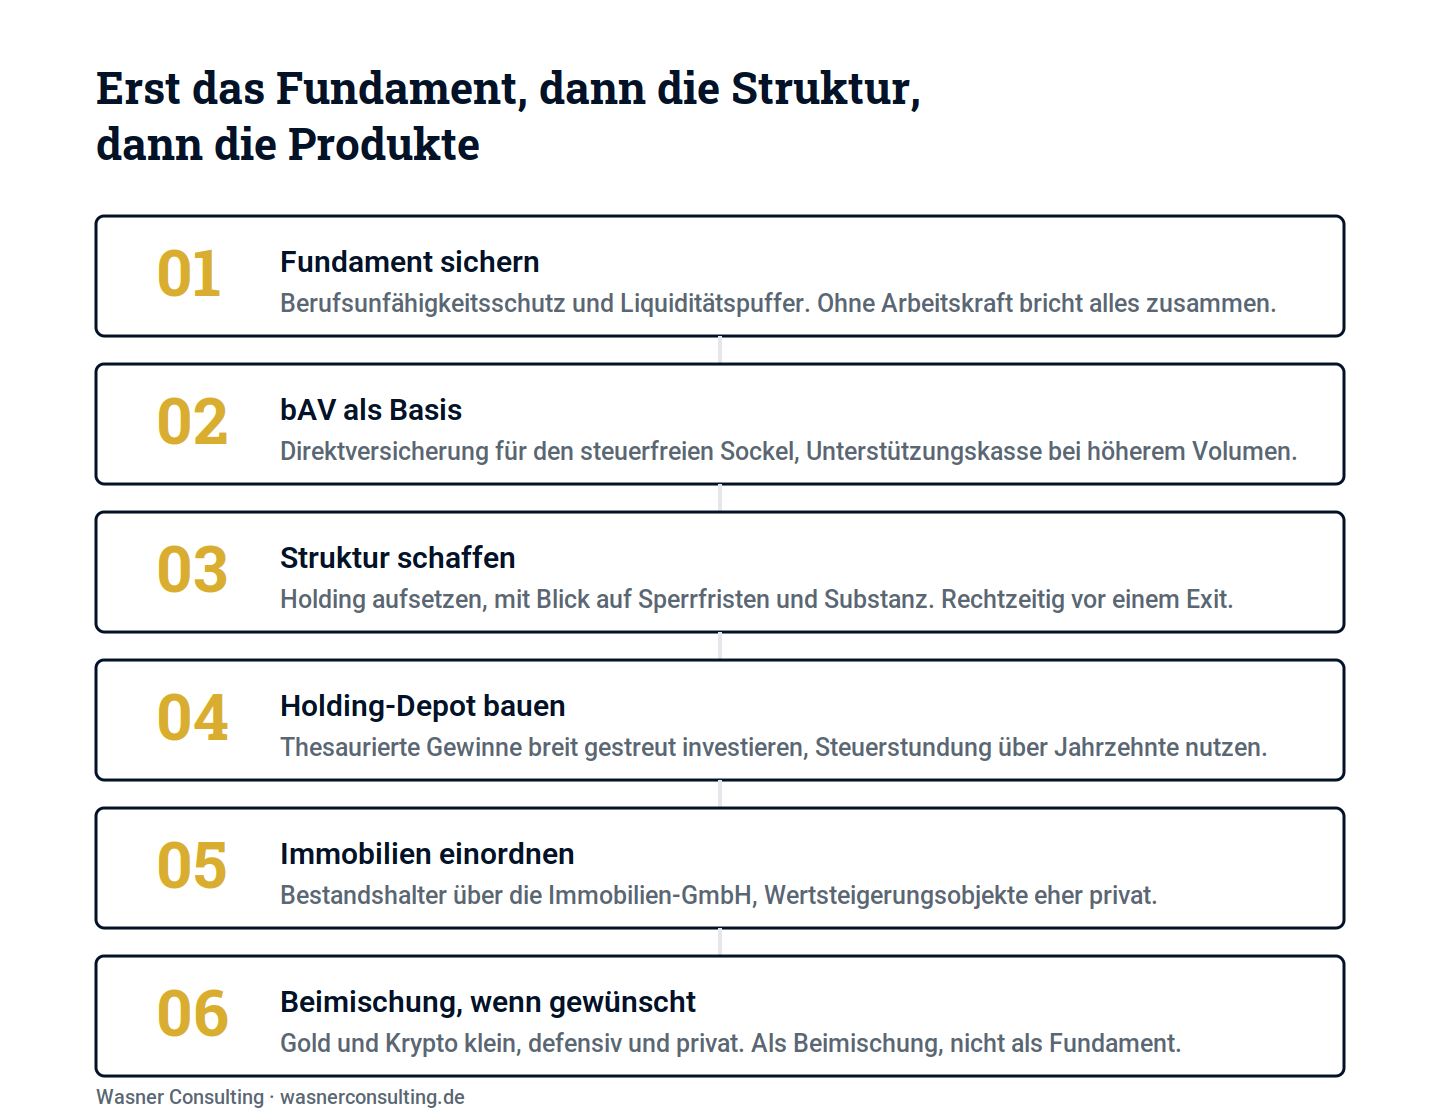
Diese Reihenfolge ist kein Dogma. Ihr konkreter Fall hängt von Ihrem Alter, Ihrem Einkommen, Ihrer Risikoneigung und Ihren Zielen ab. Aber die Logik, erst das Fundament, dann die Struktur, dann die Produkte, gilt fast immer.
Kernbotschaft: Beim Vermögensaufbau für Gesellschafter Geschäftsführer entscheidet die Struktur über den größten Teil des Ergebnisses. Ein mittelmäßiges Produkt in der richtigen Struktur schlägt das beste Produkt im falschen Topf.
Kapitel 09
Häufige Fehler beim Vermögensaufbau als Gesellschafter Geschäftsführer
Aus der Praxis die Stolpersteine, die immer wieder auftauchen:
- Alles privat aufbauen und den GmbH-Hebel ignorieren. Wer sich hohes Gehalt auszahlt, es mit 45 Prozent versteuert und dann privat spart, verschenkt den Steuerstundungseffekt der Gesellschaft.
- Die Holding zu spät gründen. Kurz vor dem Unternehmensverkauf ist es für den steuerneutralen Aufbau meist zu spät. Die Sperrfristen laufen dann gegen Sie.
- Privatvermögen nachträglich in die GmbH stopfen. Das löst oft eine teure Besteuerung aus. Besser von Anfang an mit Firmenkapital aufbauen.
- Die erweiterte Kürzung durch Nebentätigkeiten kippen. Eine mitvermietete Photovoltaikanlage oder eine kleine Nebenberatung kann die gesamte Gewerbesteuerbefreiung der Immobilien-GmbH vernichten.
- bAV-Zusagen ohne saubere Dokumentation. Fehlende Gesellschafterbeschlüsse, verletzte Erdienbarkeit oder unangemessene Höhe führen zur verdeckten Gewinnausschüttung, oft erst Jahre später aufgedeckt.
- Struktur ohne Substanz. Eine Briefkasten-Holding hält der Betriebsprüfung nicht stand.
- Die Arbeitskraft vergessen. Das häufigste und teuerste Versäumnis überhaupt.
Kapitel 10
Fazit
Der Vermögensaufbau für Gesellschafter Geschäftsführer ist kein Wettbewerb um das beste Produkt, sondern eine Frage der klugen Struktur. Ihr Sonderstatus als beherrschender Gesellschafter Geschäftsführer öffnet Türen, die Angestellten verschlossen bleiben: bilanzneutrale Altersvorsorge über die Unterstützungskasse, steuergestundeter Vermögensaufbau im Holding-Depot, günstig besteuerte Mieterträge über die Immobilien-GmbH. Diese Türen sind aber an strenge Spielregeln geknüpft, und ein Fehler in der Gestaltung kann Jahre später teuer werden.
Der rote Faden durch alle Bausteine ist die Fremdüblichkeit und die saubere Dokumentation. Wer die beachtet, das Fundament aus Arbeitskraftabsicherung und Liquidität legt und die Bausteine in der richtigen Reihenfolge zusammensetzt, baut über die Jahre ein Vermögen auf, das strukturell dem eines Angestellten mit gleichem Einkommen weit überlegen ist. Das ist kein Trick, sondern das Ergebnis konsequenter Planung. Und genau da beginnt die Arbeit, die sich lohnt, idealerweise in der Verzahnung von Vorsorge, Steuern und Investment, die Ihr individuelles Bild abbildet.
Kapitel 11
Häufig gestellte Fragen (FAQ)
1. Was bedeutet „beherrschender“ Gesellschafter Geschäftsführer genau?
Beherrschend sind Sie steuerlich in der Regel, wenn Sie die Mehrheit der Stimmrechte halten, also über 50 Prozent. Bei genau 50 Prozent oder weniger nur unter besonderen Umständen, etwa wenn mehrere Gesellschafter mit gleichgerichteten Interessen gemeinsam die Mehrheit stellen. Der Status entscheidet über Ihre sozialversicherungsrechtliche Einordnung und die steuerlichen Sonderregeln.
2. Warum ist mein Status als Gesellschafter Geschäftsführer für die Vorsorge so wichtig?
Weil Sie als beherrschender Gesellschafter Geschäftsführer nicht sozialversicherungspflichtig sind und nicht unter das Betriebsrentengesetz fallen. Das eröffnet Gestaltungsspielraum, verlangt aber, dass Sie Ihre Versorgungsansprüche selbst absichern und dass Ihre Gestaltungen fremdüblich sind.
3. Wie viel kann ich 2026 steuerfrei in eine Direktversicherung einzahlen?
Bis zu 8 Prozent der Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung, das sind 2026 genau 8.112 Euro pro Jahr oder 676 Euro monatlich, steuerfrei nach § 3 Nr. 63 EStG.
4. Was ist der Unterschied zwischen Direktversicherung und Unterstützungskasse?
Die Direktversicherung ist einfach, bilanzneutral, aber auf 8.112 Euro jährlich begrenzt. Die Unterstützungskasse hat keine gesetzliche Beitragsobergrenze und ist ebenfalls bilanzneutral, unterliegt aber strengen Anerkennungskriterien wie Erdienbarkeit, Angemessenheit und Fremdüblichkeit.
5. Was bedeutet die 10-Jahres-Frist bei der Unterstützungskasse?
Bei beherrschenden Gesellschafter Geschäftsführern müssen zwischen der Erteilung der Versorgungszusage und dem frühesten vorgesehenen Rentenbeginn mindestens zehn Jahre liegen (Erdienbarkeit). Außerdem muss die Zusage vor Vollendung des 60. Lebensjahres erteilt werden.
6. Ist eine Pensionszusage für den Gesellschafter Geschäftsführer noch sinnvoll?
In den meisten Fällen nicht als Standardlösung. Die Direktzusage berührt die Bilanz, leidet oft unter der Zinsproblematik und ist beim Unternehmensverkauf ein Hemmnis. Die bilanzneutrale Unterstützungskasse ist für Neuaufbauten meist der bessere Weg. Ausnahmen gibt es in Spezialfällen.
7. Was ist ein Holding-Depot?
Ein Wertpapierdepot innerhalb einer Kapitalgesellschaft, meist einer Holding-GmbH. Erträge aus Beteiligungen werden dort über § 8b KStG stark begünstigt, sodass die effektive Steuerlast bei rund 1,5 Prozent liegt, solange nicht privat ausgeschüttet wird.
8. Warum nur 1,5 Prozent Steuer im Holding-Depot?
Weil nach § 8b KStG 95 Prozent der Beteiligungserträge (Dividenden und Veräußerungsgewinne aus Kapitalgesellschaftsanteilen) steuerfrei bleiben. Nur die verbleibenden 5 Prozent werden mit rund 30 Prozent belastet, was effektiv etwa 1,5 Prozent ergibt.
9. Gilt der 1,5-Prozent-Satz auch für ETFs in der GmbH?
Nicht unmittelbar. Bei Investmentfonds und ETFs greift das Investmentsteuergesetz mit Teilfreistellungen, für Aktienfonds im Betriebsvermögen 80 Prozent. Die effektive Belastung liegt höher als 1,5 Prozent, aber immer noch deutlich unter der privaten Abgeltungsteuer.
10. Ab welchem Vermögen lohnt sich eine Holding oder vermögensverwaltende GmbH?
Als grobe Orientierung nennen Praktiker ein Volumen im sechsstelligen Bereich, teils ab etwa 100.000 Euro, damit der Steuervorteil die laufenden Kosten aus Buchhaltung, Jahresabschluss und Steuerberatung übersteigt. Der genaue Punkt ist einzelfallabhängig.
11. Was muss ich beachten, wenn ich meine operative GmbH in eine Holding einbringe?
Vor allem die siebenjährige Sperrfrist nach § 22 UmwStG. Verkaufen Sie die eingebrachten Anteile innerhalb von sieben Jahren, wird der zunächst steuerneutrale Einbringungsgewinn anteilig nachversteuert. Deshalb sollte die Holding rechtzeitig vor einem geplanten Verkauf aufgesetzt werden.
12. Brauche ich für die Holding echte Substanz?
Ja. Reine Briefkastengesellschaften werden steuerlich nicht anerkannt. Eine ernsthafte Holding braucht eigene Geschäftsräume, eine echte Geschäftsleitung und eine nachvollziehbare Tätigkeit.
13. Immobilien privat oder über eine GmbH kaufen?
Das hängt vom Ziel ab. Privat gibt es nach zehn Jahren die steuerfreie Veräußerung, aber die laufenden Mieten werden mit bis zu 47,475 Prozent belastet. Die Immobilien-GmbH mit erweiterter Kürzung besteuert laufende Mieten mit nur 15,825 Prozent, kennt aber keinen steuerfreien Verkauf. Bestandshalter fahren mit der GmbH oft besser, Wertsteigerungsobjekte eher privat.
14. Was ist die erweiterte Grundstückskürzung?
Eine Regelung nach § 9 Nr. 1 Satz 2 GewStG, die vermögensverwaltende Immobilien-GmbHs faktisch von der Gewerbesteuer befreit, sofern sie ausschließlich eigenen Grundbesitz verwalten. Die Steuerlast sinkt dann auf 15,825 Prozent statt rund 30 Prozent.
15. Was kann die erweiterte Kürzung gefährden?
Jede schädliche Nebentätigkeit, etwa eine mitvermietete Photovoltaikanlage mit Netzeinspeisung, mitvermietete Betriebsvorrichtungen oder gewerbliche Zusatztätigkeiten. Ein Verstoß kippt die Kürzung vollständig und rückwirkend für das betroffene Jahr.
16. Kann ich Immobilien in meine operative GmbH legen?
Möglich, aber selten sinnvoll. Sie vermischen operatives Haftungsrisiko mit dem Immobilienvermögen, und die erweiterte Kürzung gibt es nur für Gesellschaften, die ausschließlich Grundbesitz verwalten. Besser ist eine separate Immobilien-GmbH.
17. Wie werden Gold und Krypto beim Gesellschafter Geschäftsführer besteuert?
Im Privatvermögen sind Veräußerungsgewinne aus physischem Gold und Kryptowährungen nach einem Jahr Haltefrist steuerfrei (§ 23 EStG). In der GmbH sind Verkaufsgewinne dagegen immer steuerpflichtig. Für diese spekulative Beimischung ist die private Ebene steuerlich oft günstiger.
18. Wie hoch sollte der Anteil von Gold und Krypto sein?
Nur als kleine Beimischung, als Orientierung maximal etwa 5 bis 10 Prozent des Gesamtvermögens für beide zusammen, und nur mit Geld, dessen Wertschwankungen oder Ausfall Sie verkraften. Als Fundament der Altersvorsorge sind sie ungeeignet.
19. Warum ist die Berufsunfähigkeitsversicherung Teil des Vermögensaufbaus?
Weil die operative GmbH oft von Ihrer Arbeitskraft lebt. Fallen Sie aus, versiegt der Gewinn, aus dem Sie Depot, Immobilien und bAV finanzieren. Ohne Arbeitskraftabsicherung steht die gesamte Struktur auf wackligem Fundament.
20. Sollte ich mir lieber Gehalt auszahlen oder ausschütten?
Das hängt vom Einzelfall ab. Gehalt mindert den GmbH-Gewinn, wird bei Ihnen aber mit bis zu 45 Prozent besteuert. Ausschüttungen werden auf GmbH-Ebene mit rund 30 Prozent und privat mit 26,375 Prozent Abgeltungsteuer belastet, alternativ über das Teileinkünfteverfahren. Der optimale Mix ist Teil der individuellen Ausschüttungsstrategie.
21. Was ist eine verdeckte Gewinnausschüttung und warum ist sie gefährlich?
Eine vGA liegt vor, wenn die GmbH Ihnen als Gesellschafter einen Vorteil gewährt, den ein fremder Dritter nicht bekommen hätte. Die Folge ist die Nachversteuerung, oft rückwirkend. Bei Vorsorgegestaltungen droht sie besonders bei unangemessenen oder nicht sauber dokumentierten Zusagen.
22. Ich habe noch keine Holding. Wann ist der richtige Zeitpunkt, eine aufzubauen?
Idealerweise zu Beginn eines langfristigen Vermögensaufbaus und rechtzeitig vor einem geplanten Unternehmensverkauf, wegen der siebenjährigen Sperrfrist. Je früher die Struktur steht, desto länger wirkt der Steuerstundungseffekt und desto flexibler sind Sie beim Exit.
Kapitel 12
Quellen
- § 3 Nr. 63 EStG, § 4d EStG, § 23 EStG (Einkommensteuergesetz)
- § 8b KStG (Körperschaftsteuergesetz), insbesondere Abs. 1, 2, 4 und 5
- § 9 Nr. 1 Satz 2 GewStG, § 8 Nr. 5 GewStG (Gewerbesteuergesetz)
- § 22 UmwStG (Umwandlungssteuergesetz, Sperrfrist beim Anteilstausch)
- Körperschaftsteuer-Richtlinien (R 8.7 KStR zu Pensionszusagen und Angemessenheit)
- Beitragsbemessungsgrenze 2026: 101.400 Euro jährlich (allgemeine Rentenversicherung), bAV-Höchstbetrag 8.112 Euro steuerfrei, 4.056 Euro sozialversicherungsfrei
- BFH-Rechtsprechung zur erweiterten Grundstückskürzung (u. a. Großer Senat GrS 2/16; III R 36/17) und zur einjährigen Haltefrist bei Kryptowährungen
- Deutsche Rentenversicherung, Rechengrößen der Sozialversicherung 2026
Rechtsstand der genannten Zahlen: 2026. Alle steuerlichen Angaben sind allgemeiner Natur und ersetzen keine individuelle Beratung durch Steuerberater oder Rechtsanwalt.
Weiterlesen in Firmenberatung
- bAV für Gesellschafter GeschäftsführerDurchführungsweg und Geldanlage sind zwei Entscheidungen — und gehören zusammen gedacht: Direktversicherung, Unterstützungskasse und die Aktienquote nach Anlagehorizont.Lesen
- Holding-Depot: Wertpapiere über die GmbH haltenWann die GmbH wirklich 1,5 Prozent Steuer bedeutet und wann 30 Prozent, wie ETFs besteuert werden — und ab welchem Volumen sich die Struktur überhaupt trägt.Lesen
- Immobilien GmbH oder privat?Der ehrliche Steuervergleich: 15,8 Prozent auf die Miete in der GmbH gegen den steuerfreien Verkauf nach zehn Jahren privat — samt Fallen der erweiterten Kürzung.Lesen