Kapitel 04
💰 Leistungen im Überblick
| Merkmal | BestensGesund Premium |
|---|---|
| Marktstart | 1. Juli 2026 |
| Tarifart | Kompakttarif (Premium-Segment), VVaG |
| Selbstbehaltstufen | SB 0 / SB 500 / SB 1.000 (Kinder/Jugendliche halber SB) |
| Beispielbeitrag 30 J. (Start, inkl. ges. Zuschlag) | ca. 723 € / 691 € / 630 € |
| Honorarregelung | über GOÄ/GOZ/GOP-Höchstsätzen mit Honorarvereinbarung |
| Psychotherapie | 100 %, ohne Sitzungsbegrenzung |
| Zahnbehandlung/Prophylaxe | 100 % |
| Zahnersatz | 100 % bis 21, danach 90 % |
| Zahnstaffel | 1.500 / 3.000 / 4.500 / 6.000 € (Jahr 1–4), ab Jahr 5 unbegrenzt |
| Sehhilfen | 100 % bis 600 € / 2 Jahre |
| LASIK | bis 5.000 € / 60 Monate |
| Heilpraktiker | nach GebüH, bis 2.000 €/Jahr |
| Wartezeiten | genereller Verzicht |
Kapitel 05
📝 Gesundheitsfragen – Abfragezeiträume
| Bereich | Zeitraum | Bewertung |
|---|---|---|
| Allgemeine Erkrankungen/Beschwerden | 3 Jahre | Marktüblich |
| Ambulante Untersuchungen/Behandlungen | 3 Jahre | Marktüblich |
| Stationäre Behandlungen/OPs | 5 Jahre | Marktüblich |
| Psychotherapie/Psychiatrie/Sucht | 10 Jahre | Lang, gegenüber Vorgängertarifen verschärft |
| Tumorerkrankungen | 10 Jahre | Lang, aber bei diesem Thema üblich |
Kapitel 07
🎯 Kurz gesagt
Der Münchener Verein BestensGesund Premium gehört für gut verdienende Angestellte, Selbstständige und besonders für Familien in die engere Auswahl, wenn ein moderner Premium-Tarif gesucht wird. Wer regelmäßig Heilmittel braucht oder gezielt umfassenden Privatklinik-Schutz sucht, sollte genauer vergleichen. Wegen der verschärften Gesundheitsfragen und der neuen Risikoprüfung empfiehlt sich vor jedem Antrag eine anonyme Risikovoranfrage. Ob der Tarif zu Ihnen passt, klärt am besten eine unabhängige Beratung.
Kapitel 10
I. Finanzielle Struktur und Rahmenbedingungen des Tarifs
Selbstbehalt: Der Tarif kommt in drei Selbstbehaltstufen: Premium SB 0 (Tarifstufe 895), Premium SB 500 (Tarifstufe 896) und Premium SB 1.000 (Tarifstufe 897). Der jeweilige Selbstbehalt von 0, 500 oder 1.000 Euro gilt pro Versicherungsjahr, für Kinder und Jugendliche jeweils der hälftige Betrag. Vorsorgeuntersuchungen, Zahnprophylaxe, Präventionskurse und Schutzimpfungen werden bis zu 750 Euro pro Kalenderjahr ohne Anrechnung auf den Selbstbehalt erstattet. Ein Wechsel in eine Stufe mit niedrigerem Selbstbehalt ist ohne erneute Risikoprüfung zum 1. Januar möglich, sofern der Antrag bis zum 31. Dezember des Vorjahres vorliegt.
Honorarsätze: Hier liegt eine echte Stärke. Ärztliche und zahnärztliche Leistungen werden nach GOÄ bzw. GOZ erstattet. Dabei ist zu unterscheiden: Bis zum Regelhöchstsatz kann der Arzt ohne besondere Begründung abrechnen, zwischen Regelhöchstsatz und Höchstsatz mit schriftlicher Begründung, und über dem Höchstsatz nur auf Basis einer Honorarvereinbarung. Genau diese Gebühren über den Höchstsätzen erstattet der Tarif bei rechtsgültiger Honorarvereinbarung. Gleiches gilt für nichtärztliche Psychotherapeuten nach der GOP. Das ist für einen Premium-Tarif zentral, weil viele Spezialisten oberhalb der Regelhöchstsätze abrechnen.
Tarifwelt: BestensGesund Premium ist aktuell ein einzelner Premium-Tarif mit drei Selbstbehaltstufen, kein modulares Baukastensystem mit mehreren Leistungsstufen. Der Name lässt offen, ob der Versicherer später leistungsschwächere Varianten ergänzt. Innerhalb der Selbstbehaltstufen ist ein Wechsel ohne erneute Gesundheitsprüfung in die günstigere Richtung (niedrigerer SB) geregelt.
Kapitel 11
II. Ambulante Leistungen
Arztwahl: Freie Arztwahl, ärztliche Leistungen werden zu 100 Prozent erstattet, ausdrücklich auch Video-Beratungen und -Untersuchungen.
Vorsorge und Prävention: Über die gesetzlichen Vorsorgeprogramme hinaus sind auch andere Untersuchungen zur gezielten Früherkennung einer Krankheit erstattungsfähig. Präventionskurse nach § 20 SGB V werden bis 250 Euro pro Jahr übernommen, sofern an mindestens 80 Prozent der Kurseinheiten teilgenommen wurde.
Heil- und Hilfsmittel: Heilmittel (z. B. Physiotherapie, Ergotherapie, Logopädie, Podologie, Ernährungstherapie) werden zu 100 Prozent erstattet, im Umfang des Leistungsverzeichnisses der Bundesbeihilfe. Hilfsmittel sind weit gefasst und umfassen ausdrücklich auch alle Hilfsmittel des GKV-Hilfsmittelverzeichnisses, dazu Blindenhund, Blutzuckermessgerät mit Sensortechnik und Heimdialyse. Bis 1.000 Euro Rechnungsbetrag gibt es 100 Prozent. Oberhalb von 1.000 Euro gilt die volle Erstattung nur, wenn die Beschaffung über den Hilfsmittelservice des Versicherers läuft. Umgeht der Versicherte diesen Service trotz Möglichkeit, sinkt die Erstattung auf 80 Prozent. Auf diesen Mechanismus gehen wir im Detailteil kritisch ein.
Psychotherapie: Erstattung zu 100 Prozent, durch ärztliche oder nichtärztliche Psychotherapeuten, ohne Begrenzung der Sitzungszahl. Das ist ein starker Punkt, viele Tarife begrenzen hier die Sitzungen.
Naturheilverfahren: Heilpraktikerleistungen werden nach dem Gebührenverzeichnis für Heilpraktiker (GebüH) erstattet, osteopathische und chiropraktische Leistungen unter bestimmten Verbandsvoraussetzungen auch in ortsüblicher Höhe. Alle Heilpraktikerleistungen zusammen sind auf 2.000 Euro pro Versicherungsjahr begrenzt. Diese Deckelung ist bewusst gesetzt und aus Steuerungssicht nachvollziehbar.
Kapitel 12
III. Stationäre Leistungen (Krankenhaus)
Unterbringung: Erstattung der gesondert berechenbaren Unterbringung im Ein- oder Zweibettzimmer zu 100 Prozent, inklusive Komfortleistungen wie verbesserter Verpflegung, Telefon, WLAN, TV. Bei Entbindung ist auch das Familienzimmer abgedeckt. Wird kein Einbettzimmer genutzt, gibt es ein Ersatz-Krankenhaustagegeld von 30 Euro pro Tag.
Behandlung: Allgemeine Krankenhausleistungen zu 100 Prozent, dazu die gesondert berechenbare privatärztliche Behandlung (wahlärztliche und belegärztliche Behandlung). Verzichtet der Versicherte auf die privatärztliche Behandlung, wird ein Ersatz-Krankenhaustagegeld von 50 Euro pro Tag gezahlt.
Honorare: Erstattung der privatärztlichen Honorare nach GOÄ, bei rechtsgültiger Honorarvereinbarung auch über den Höchstsätzen. Das ist im stationären Bereich, gerade bei Spezialisten und Chefarztbehandlung, ein wichtiger Vorteil.
Kapitel 13
IV. Sehhilfen und Augen-OPs
Brillen und Kontaktlinsen: Sehhilfen einschließlich Reparatur werden zu 100 Prozent erstattet, allerdings begrenzt auf maximal 600 Euro innerhalb von zwei Versicherungsjahren. Das ist ordentlich, aber kein Spitzenwert.
Sehschärfenkorrektur (LASIK/Laser): Operative Sehschärfenkorrektur wie LASIK oder LASEK ist erstattungsfähig, jedoch auf maximal 5.000 Euro innerhalb von 60 Monaten begrenzt. Diese Deckelung ordnen wir im Schwachstellenteil ein.
Kapitel 14
V. Zahnärztliche Leistungen
Erstattungssätze: Zahnbehandlung, Zahnprophylaxe sowie bildgebende Verfahren und Anästhesie werden zu 100 Prozent erstattet. Zahnersatz, Kieferorthopädie, Aufbissbehelfe und Schienen, gnathologische Leistungen sowie zahntechnische Laborarbeiten und Materialien werden bis zum vollendeten 21. Lebensjahr zu 100 Prozent und ab dem vollendeten 21. Lebensjahr zu 90 Prozent erstattet. Die 90 Prozent bei Zahnersatz für Erwachsene sind marktüblich und ein solider Wert.
Zahnstaffel: In den ersten Versicherungsjahren sind die Erstattungen für Zahnersatz und die meisten weiteren Zahnleistungen summenmäßig begrenzt. Die Staffel gilt für alle Leistungen nach Buchstabe A. 8. b) bis i). Reine Zahnbehandlung und Prophylaxe fallen nicht unter die Staffel.
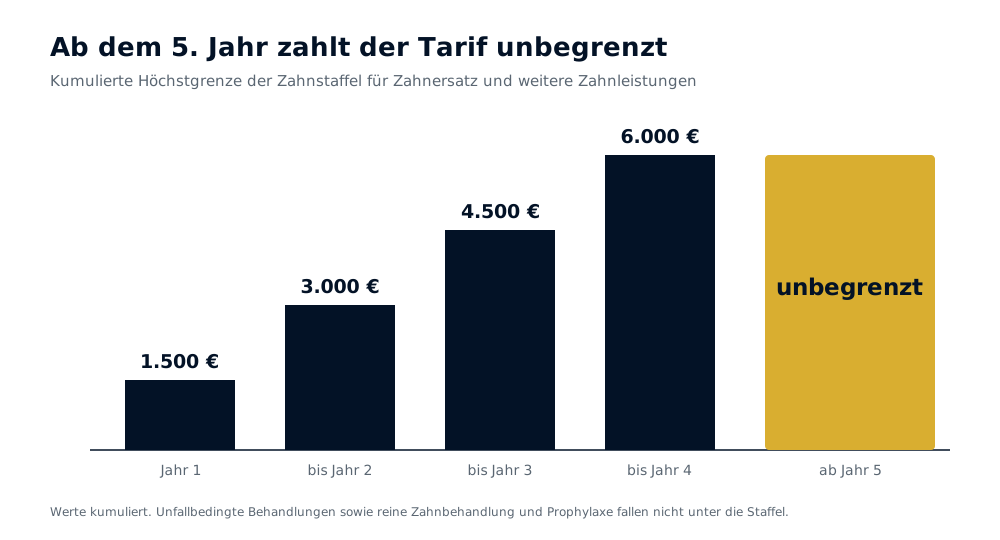
Abbildung: Die Zahnstaffel des Münchener Verein BestensGesund Premium über fünf Jahre
| Zeitraum | Maximaler Erstattungsbetrag (kumuliert) |
|---|---|
| 1. Versicherungsjahr | 1.500 Euro |
| Erste 2 Versicherungsjahre | 3.000 Euro |
| Erste 3 Versicherungsjahre | 4.500 Euro |
| Erste 4 Versicherungsjahre | 6.000 Euro |
| Ab dem 5. Versicherungsjahr | unbegrenzt |
Bei Behandlungen infolge eines nach Versicherungsbeginn eingetretenen Unfalls greift die Staffel nicht. Eine Besonderheit ist die Anrechnung von Vorversicherungszeiten: Wer aus einer deutschen privaten Krankenvollversicherung oder einer Zahnzusatzversicherung mit mindestens 80 Prozent Zahnersatzdeckung wechselt, kann die Staffel verkürzen. Bei mindestens 48 Monaten ununterbrochener Vorversicherung entfällt die Zahnstaffel komplett ab dem ersten Tag.
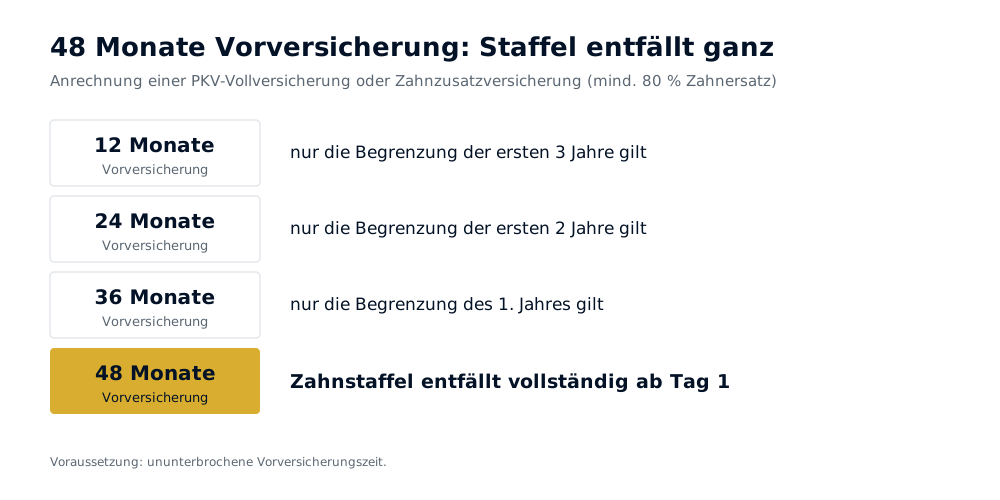
Abbildung: Verkürzung der Zahnstaffel durch anrechenbare Vorversicherungszeit
| Vorversicherungszeit | Wirkung auf die Zahnstaffel |
|---|---|
| mind. 12 Monate | nur Begrenzung der ersten 3 Jahre gilt |
| mind. 24 Monate | nur Begrenzung der ersten 2 Jahre gilt |
| mind. 36 Monate | nur Begrenzung des 1. Jahres gilt |
| mind. 48 Monate | Zahnstaffel entfällt vollständig |
Kapitel 15
Für wen eignet sich der Münchener Verein BestensGesund Premium?
Ein Premium-Tarif ist kein Produkt für jedermann. Er richtet sich an Menschen, die bewusst ein hohes Versorgungsniveau wählen und bereit sind, dafür einen entsprechenden Beitrag zu zahlen. Schauen wir uns an, für welche Gruppen der Münchener Verein BestensGesund Premium besonders interessant ist und wo Sie genauer hinschauen sollten.
Kapitel 16
Angestellte mit hohem Einkommen
Die klassische Zielgruppe sind gut verdienende Angestellte, deren Gehalt über der Jahresarbeitsentgeltgrenze (JAEG) liegt und die damit überhaupt erst die Wahl haben, sich privat zu versichern. Für diese Gruppe spielt der Tarif seine Stärken aus: ein Versorgungsniveau deutlich oberhalb der gesetzlichen Krankenversicherung, die Erstattung ärztlicher und zahnärztlicher Leistungen über die Höchstsätze der GOÄ und GOZ hinaus sowie eine durchgehend hochwertige Versorgung im ambulanten, stationären und zahnärztlichen Bereich. Wer in der privaten Krankenversicherung Wert auf freie Arztwahl, Chefarztbehandlung und kurze Wege zu Spezialisten legt, findet hier eine solide Grundlage.
Wichtig ist dabei ehrlich gesagt: Ein hohes Einkommen sollte nicht nur heute, sondern dauerhaft tragfähig sein. Die PKV ist eine langfristige Entscheidung, und der Beitrag steigt über die Jahre. Wer die private Krankenversicherung wählt, sollte den Premium-Schutz auch im Ruhestand finanzieren können.
Kapitel 17
Selbstständige und Freiberufler
Auch Selbstständige und Freiberufler gehören zur Kernzielgruppe, da sie unabhängig von der JAEG frei zwischen gesetzlicher und privater Versicherung wählen können. Für sie sind drei Punkte besonders relevant: die Möglichkeit, den Beitrag über die Wahl der Selbstbehaltstufe zu steuern, der Wechsel in eine niedrigere Selbstbehaltstufe ohne erneute Gesundheitsprüfung sowie ein hochwertiger Schutz gerade bei schweren und teuren Krankheitsfällen. Wer als Selbstständiger in guten Jahren einen höheren Selbstbehalt trägt und Beitrag spart, behält die Flexibilität, später wieder abzusichern.
Kapitel 18
Die Herausforderung: Stationäre Rehabilitation
An einem Punkt müssen Selbstständige und Freiberufler aber besonders aufmerksam sein, und das wird in der Beratung oft übersehen: der Reha-Bereich.
In der gesetzlichen Rentenversicherung sind medizinische Rehabilitationsleistungen abgesichert. Wer als Angestellter rentenversicherungspflichtig ist, hat hier in der Regel einen Anspruch gegen die Rentenversicherung. Selbstständige ohne Rentenversicherungspflicht haben diesen Auffangmechanismus nicht. Für sie wird die Frage, was der PKV-Tarif bei Reha leistet, zur entscheidenden Größe.
Beim BestensGesund Premium sind Anschlussheilbehandlungen, Entwöhnungsbehandlungen und sonstige Rehabilitationsmaßnahmen zu 100 Prozent abgedeckt, allerdings nur nach vorheriger Zusage in Textform und nur, sofern kein anderer Kostenträger leistungspflichtig ist. Das ist sauber geregelt und kein Nachteil, erfordert aber, dass man den Ablauf kennt und die Zusage vor Beginn der Maßnahme einholt.
Besondere Relevanz hat das für die Kammerberufe, also Ärzte, Apotheker, Rechtsanwälte, Steuerberater und ähnliche Berufsgruppen. Sie sind häufig nicht in der gesetzlichen Rentenversicherung, sondern in einem berufsständischen Versorgungswerk abgesichert. Diese Versorgungswerke zahlen in vielen Fällen eine Rente, erbringen aber keine medizinischen Reha-Leistungen wie die gesetzliche Rentenversicherung. Hier kann eine echte Versorgungslücke entstehen, die allein über den Krankenversicherungstarif geschlossen werden muss.
Das finanzielle Eigenrisiko gehört offen benannt: Wer als Selbstständiger oder Kammerberufler nach einer schweren Erkrankung eine umfangreiche Rehabilitation benötigt, ist darauf angewiesen, dass der PKV-Tarif greift und der Ablauf mit der Textform-Zusage eingehalten wird. Genau deshalb ist die Reha-Regelung eines Tarifs für diese Gruppen kein Randthema, sondern ein zentrales Auswahlkriterium.
In der Beratung wichtig: Prüfen Sie als Selbstständiger oder Kammerberufler immer, ob und wie Ihre Reha-Versorgung abgesichert ist. Die Kombination aus fehlender gesetzlicher Reha und einem Versorgungswerk ohne Reha-Leistungen ist eine der häufigsten blinden Flecken in der Absicherung.
Kapitel 19
Tarifstruktur und Selbstbehaltstufen im Detail
Der Münchener Verein BestensGesund Premium ist im Kern ein Leistungstarif mit drei Selbstbehaltstufen. Die Leistungen sind in allen drei Stufen identisch, der Unterschied liegt allein in der jährlichen Selbstbeteiligung und damit im Beitrag. Das macht die Struktur übersichtlich: Sie wählen nicht zwischen besserem und schlechterem Schutz, sondern entscheiden, wie viel Eigenanteil Sie im Leistungsfall tragen wollen.
Kapitel 20
Die drei Selbstbehaltstufen
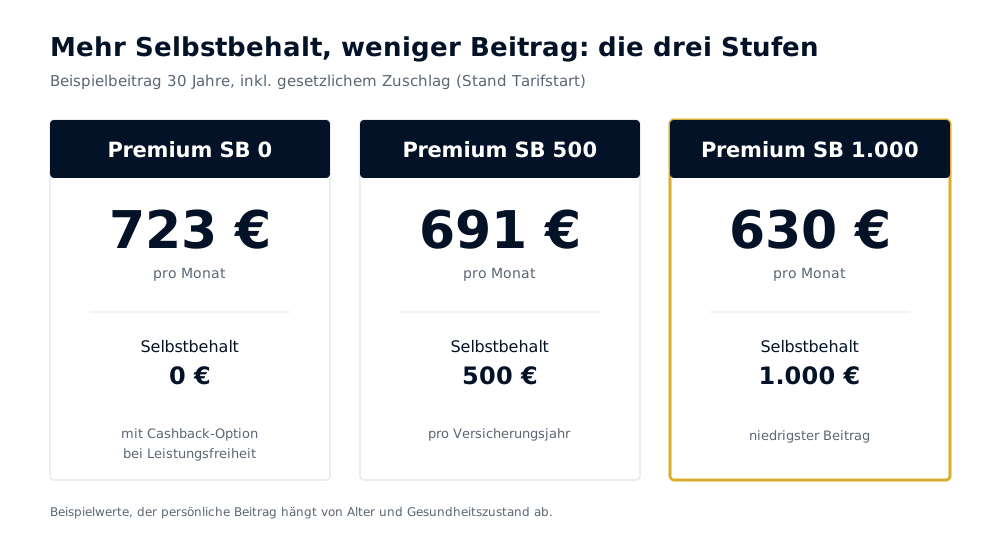
| Tarifstufe | Selbstbehalt pro Jahr | Selbstbehalt Kinder/Jugendliche |
|---|---|---|
| Premium SB 0 (895) | 0 Euro | 0 Euro |
| Premium SB 500 (896) | 500 Euro | 250 Euro |
| Premium SB 1.000 (897) | 1.000 Euro | 500 Euro |
Der Selbstbehalt gilt pro Versicherungsjahr und wird auf die erstattungsfähigen Aufwendungen angerechnet. Wichtig: Bestimmte Leistungen bleiben vom Selbstbehalt ausgenommen. Vorsorgeuntersuchungen, Zahnprophylaxe, Präventionskurse und Schutzimpfungen werden bis zu 750 Euro pro Kalenderjahr ohne Abzug erstattet. Wer also regelmäßig zur Vorsorge geht, verliert diese Leistungen nicht durch den Selbstbehalt.
Kapitel 21
Wechsel zwischen den Stufen
Ein praktischer Vorteil: Der Wechsel in eine Stufe mit niedrigerem Selbstbehalt ist ohne erneute Risikoprüfung möglich, jeweils zum 1. Januar eines Jahres, sofern der Antrag bis spätestens 31. Dezember des Vorjahres vorliegt. Das gibt Ihnen Flexibilität, etwa wenn sich Ihre Lebenssituation ändert und Sie das Eigenrisiko reduzieren möchten.
Umgekehrt, also der Wechsel in eine höhere Selbstbehaltstufe, ist in den Bedingungen nicht als prüfungsfreies Recht in dieselbe Richtung geregelt. In der Praxis ist der Weg zu mehr Selbstbehalt für den Versicherer ohnehin meist unkritisch, aber verlassen Sie sich nicht ungeprüft darauf. Wer maximale Flexibilität in beide Richtungen will, sollte das vor Abschluss klären.
Kapitel 22
Die Pauschalerstattung bei Leistungsfreiheit (nur SB 0)
Eine Besonderheit gilt ausschließlich für die Stufe Premium SB 0. Wer ein Versicherungsjahr durchgängig in dieser Stufe versichert ist und keine Leistungen in Anspruch nimmt (außer den genannten Vorsorgeleistungen bis 750 Euro), erhält eine Pauschalerstattung. Sie beträgt 1.000 Euro für Erwachsene ab Alter 21 und den hälftigen Betrag für Kinder und Jugendliche bis Alter 20.
An diese Pauschale sind klare Bedingungen geknüpft: Alle Beiträge müssen rechtzeitig und vollständig gezahlt sein, es darf keine Beitragsfreiheit bestanden haben, und der Versicherungsschutz nach SB 0 muss mindestens bis zum 30. Juni des Folgejahres fortbestehen. Die Auszahlung erfolgt im zweiten Halbjahr des Folgejahres. Reichen Sie nach der Auszahlung doch noch Rechnungen für das betreffende Jahr ein, werden diese mit der Pauschale verrechnet.
Kapitel 23
Cashback: Was am Ende wirklich übrig bleibt
Hier lohnt ein nüchterner Blick, weil in der Werbung gern mit hohen Cashback-Summen geworben wird. Die maximale Rückerstattung setzt sich aus zwei Bausteinen zusammen: der Pauschalerstattung bei Leistungsfreiheit (1.000 Euro in SB 0) und der erfolgsabhängigen Barausschüttung, einer separaten Beitragsrückerstattung, die der Versicherer bei Leistungsfreiheit gewähren kann.
Drei Dinge müssen Sie dabei einordnen. Erstens: Beide Komponenten gibt es nur bei vollständiger Leistungsfreiheit. Sobald Sie nennenswerte Rechnungen einreichen, entfällt die Pauschale, und die Barausschüttung sinkt oder fällt weg. Zweitens: Die Barausschüttung ist eine erfolgsabhängige Leistung. Sie wird nach den Bestimmungen der AVB gewährt, ist aber in der Höhe nicht für alle Zukunft garantiert, sondern hängt vom wirtschaftlichen Ergebnis ab. Drittens: Vorsorge schadet dem Anspruch nicht, denn Vorsorgeuntersuchungen, Prophylaxe, Prävention und Impfungen bis 750 Euro pro Jahr bleiben unschädlich.
Unterm Strich ist das Cashback-Modell attraktiv für gesunde Menschen, die selten zum Arzt gehen. Es darf aber nicht der Hauptgrund für die Tarifwahl sein. Eine PKV schließen Sie für den Krankheitsfall ab, nicht für die Beitragsrückerstattung im Gesundheitsfall. Wer rechnet, ob sich SB 0 mit Cashback oder eine höhere Selbstbehaltstufe mit niedrigerem Beitrag lohnt, sollte beide Varianten mit realistischen Annahmen durchrechnen, nicht mit dem Idealfall „nie krank“.
Praxistipp: Das Cashback in SB 0 wirkt wie eine Selbstbeteiligung mit umgekehrtem Vorzeichen. Sie zahlen einen höheren Beitrag und bekommen bei Leistungsfreiheit Geld zurück. Für viele Selbstständige ist eine höhere Selbstbehaltstufe mit von vornherein niedrigerem Beitrag die ehrlichere und planbarere Rechnung.
Kapitel 24
Leistungen im Detail: Der große Leistungscheck
Jetzt geht es ins Eingemachte. Wir gehen die einzelnen Leistungsbereiche des Münchener Verein BestensGesund Premium nacheinander durch, ordnen jede Regelung ein und sagen klar, wo der Tarif stark ist und wo Sie genauer hinsehen sollten. Grundlage sind durchgehend die Allgemeinen Versicherungsbedingungen in der Ausgabe 05/2026.
Kapitel 25
Ambulante ärztliche Behandlung
Im Zentrum jedes guten PKV-Tarifs steht die Frage, wie ärztliche Leistungen erstattet werden. Hier liefert der Tarif einen überzeugenden Rahmen. Ärztliche Leistungen werden zu 100 Prozent erstattet, und zwar nach der Gebührenordnung für Ärzte (GOÄ). Entscheidend ist der Zusatz zu den Honorarvereinbarungen. In den Bedingungen heißt es:
Bei rechtsgültiger Honorarvereinbarung werden auch Gebühren über den Höchstsätzen der GOÄ bzw. GOZ erstattet.
Das ist der Punkt, an dem sich Premium-Tarife von einfacheren Tarifen unterscheiden. Die GOÄ kennt drei Stufen: Bis zum Regelhöchstsatz (dem 2,3-fachen Satz) darf der Arzt ohne besondere Begründung abrechnen, darüber bis zum Höchstsatz (dem 3,5-fachen Satz) nur mit schriftlicher Begründung, und noch darüber hinaus ausschließlich auf Grundlage einer individuellen Honorarvereinbarung. Viele Spezialisten und ausgewiesene Experten rechnen genau in diesem oberen Bereich ab. Tarife ohne Öffnung für Honorarvereinbarungen lassen den Versicherten dann auf der Differenz sitzen. BestensGesund Premium übernimmt diese Mehrkosten, was im Behandlungsalltag bei komplexen oder seltenen Erkrankungen bares Geld wert sein kann.
Ausdrücklich eingeschlossen ist auch die Telemedizin. Video-Beratungen und -Untersuchungen werden den persönlichen Arztkontakten gleichgestellt und zu 100 Prozent erstattet. Das ist zeitgemäß und in der Praxis zunehmend relevant.
Zwei ambulante Bereiche sind allerdings betraglich begrenzt, und beide gehören ehrlich benannt:
Die operative Sehschärfenkorrektur (etwa LASIK oder LASEK) ist auf maximal 5.000 Euro innerhalb von 60 Monaten begrenzt. Für eine beidseitige Behandlung reicht das in vielen Fällen aus, ist aber kein unbegrenzter Schutz. Dazu mehr im Schwachstellenteil.
Die Kinderwunschbehandlung ist an klare Voraussetzungen geknüpft (organisch bedingte Sterilität, hinreichende Erfolgsaussicht, Altersgrenzen) und innerhalb der ersten 36 Monate nach Versicherungsbeginn auf maximal 2.000 Euro begrenzt. Wer mit konkretem Kinderwunsch in die PKV wechselt, sollte diese Wartezeit-nahe Begrenzung kennen.
Kapitel 26
Vorsorge und Prävention
Beim Thema Vorsorge zeigt sich der Tarif modern. Über die gesetzlichen Programme hinaus sind auch weitergehende Untersuchungen zur gezielten Früherkennung erstattungsfähig. Damit sind Sie nicht auf den starren Katalog der gesetzlichen Vorsorge beschränkt.
Besonders relevant ist die Kombination mit dem Selbstbehalt: Vorsorgeuntersuchungen, Zahnprophylaxe, Präventionskurse und Schutzimpfungen werden bis zu 750 Euro pro Kalenderjahr ohne Anrechnung auf den Selbstbehalt erstattet. Sie verlieren Ihre Vorsorge also nicht an die Selbstbeteiligung. Präventionskurse nach § 20 SGB V werden zusätzlich bis 250 Euro pro Jahr übernommen, sofern Sie an mindestens 80 Prozent der Kurseinheiten teilnehmen. Das ist ein sinnvoller Anreiz, der gesundheitsbewusstes Verhalten belohnt.
Kapitel 27
Arznei- und Verbandmittel
Arznei- und Verbandmittel werden zu 100 Prozent erstattet. Erfreulich weit gefasst ist die Definition: Erstattungsfähig sind auch enterale und parenterale Ernährung, wenn normale Nahrungsaufnahme medizinisch nicht möglich ist, sowie bestimmte medikamentenähnliche Nährmittel bei Erkrankungen wie Morbus Crohn oder Mukoviszidose.
Wie bei fast allen Tarifen gibt es einen Negativkatalog. Nicht erstattet werden klassische Lifestyle- und Stärkungsmittel, also Geriatrika, Mittel zur Appetitzügelung, Gewichtsregulierung oder zur Verbesserung des Haarwuchses. Eine faire Ausnahme: Bei kreisrundem Haarausfall (Alopecia areata) wird geleistet. Einige Punkte sind an Bedingungen geknüpft, die man kennen sollte: Verhütungsmittel werden nur bis zum vollendeten 24. Lebensjahr erstattet. Diese Altersgrenze gilt allerdings nicht, wenn die versicherte Person mutmaßlich Opfer einer Sexualstraftat wurde und nachträglich ein Arzneimittel zur Empfängnisverhütung einnimmt. Mittel gegen erektile Dysfunktion werden nur nach einer radikalen Prostatektomie erstattet. Das sind verbreitete Einschränkungen, aber keine Selbstverständlichkeit für jeden.
Kapitel 28
Heilmittel
Heilmittel durch nichtärztliche Leistungserbringer werden zu 100 Prozent erstattet. Dazu zählen unter anderem Physiotherapie, Ergotherapie, Logopädie, Podologie und Ernährungstherapie. Maßstab ist das Leistungsverzeichnis der Bundesbeihilfe. Bei der Höhe gilt eine Regelung mit Puffer: Erstattet wird, soweit die Aufwendungen die von der Bundesbeihilfe festgelegten Höchstbeträge um nicht mehr als 20 Prozent übersteigen. Dieser Puffer von 20 Prozent über Beihilfe ist praxisnah, weil viele Therapeuten oberhalb der reinen Beihilfesätze abrechnen. Wie stark diese Kopplung an die Beihilfe dennoch wiegt, ordnen wir im Schwachstellenteil ein.
Kapitel 29
Hilfsmittel
Der Hilfsmittelbereich ist großzügig angelegt, hat aber eine Mechanik, die Sie verstehen müssen. Zunächst das Positive: Die Definition ist weit. Erstattungsfähig sind ausdrücklich alle Hilfsmittel des aktuell gültigen GKV-Hilfsmittelverzeichnisses, dazu kommen ausdrücklich genannte Leistungen wie ein Blindenhund inklusive Training, ein Blutzuckermessgerät mit Sensortechnik samt Sensoren und die Heimdialyse. Auch Miete, Wartung und Reparatur sind abgedeckt. Diese offene Formulierung ist verbraucherfreundlich, weil sie auch moderne Hilfsmittel einschließt.
Jetzt die Mechanik, die im Alltag zählt. Die Erstattung hängt vom Rechnungsbetrag und vom Beschaffungsweg ab:
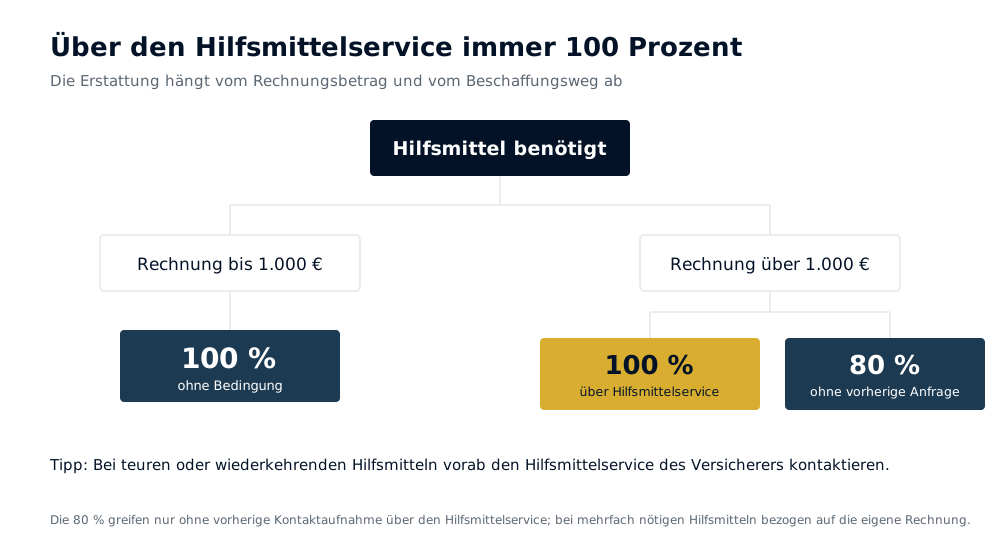
Abbildung: Hilfsmittel-Erstattung im Münchener Verein BestensGesund Premium
| Situation | Erstattung |
|---|---|
| Hilfsmittel bis 1.000 Euro | 100 % |
| über 1.000 Euro, Beschaffung über den Hilfsmittelservice (oder Service nicht möglich / Notfall) | 100 % |
| über 1.000 Euro, Hilfsmittelservice nicht beauftragt, obwohl möglich | 80 % |
Der Versicherer kann zudem, wenn absehbar mehrfach ein Hilfsmittel nötig wird, künftige Erstattungen unter den Vorbehalt der Beschaffung über seinen Service stellen. Er muss Sie darüber in Textform informieren, und ab 14 Tagen nach Kenntnisnahme gilt die reduzierte Erstattungslogik.
Bewertung: Solange Sie den Hilfsmittelservice des Versicherers nutzen, bekommen Sie 100 Prozent, auch bei teuren Hilfsmitteln. Wer aber bewusst oder aus Unkenntnis selbst beschafft, obwohl der Service möglich gewesen wäre, landet bei nur 80 Prozent. Bei einem 4.000-Euro-Hilfsmittel sind das 800 Euro Eigenanteil.
Wie stark dieser 80-Prozent-Mechanismus wiegt, zeigt ein genauer Blick auf den Wortlaut, denn hier steckt eine Feinheit, die im Leistungsfall teuer werden kann. Wird absehbar mehrfach dasselbe Hilfsmittel nötig, kann der Versicherer künftige Erstattungen unter den Vorbehalt der Beschaffung über seinen Service stellen. In den Bedingungen heißt es dann:
… bleibt der Versicherer nur zu Aufwendungen in der Höhe leistungspflichtig, wie sie in dem Falle entstanden wären, in dem der Versicherer das Hilfsmittel beschafft hätte, maximal jedoch 80 % des Rechnungsbetrages, zu dem der Versicherungsnehmer das Hilfsmittel selbst beschafft hat.
Der Knackpunkt liegt im letzten Halbsatz. Erstattet werden dann nicht 80 Prozent der üblichen Kosten, sondern 80 Prozent Ihrer eigenen Rechnung. Ein Beispiel macht den Unterschied deutlich: Angenommen, Sie benötigen ein Hilfsmittel, das wiederkehrend angepasst werden muss, etwa eine Epithese, die alle zwei bis drei Jahre an Alter und Hautfarbe angepasst wird. Die Rechnung liegt bei 10.000 Euro, der Versicherer hätte es über seinen Service für 9.000 Euro beschaffen können.
| Beschaffungsweg | Erstattung |
|---|---|
| über den Hilfsmittelservice | 100 %, also 9.000 Euro |
| selbst beschafft (regulär) | 80 % der üblichen Kosten, also 8.000 Euro |
| selbst beschafft bei mehrfach nötigem Hilfsmittel | 80 % der eigenen Rechnung |
Im dritten Fall führt die Formulierung zu einem überraschenden Ergebnis: Selbst wenn Sie exakt zum gleichen Preis von 9.000 Euro einkaufen, den auch der Versicherer gezahlt hätte, sinkt Ihre Erstattung auf 7.200 Euro (80 Prozent von 9.000 Euro). Sie werden also nicht dafür „bestraft“, dass Sie teurer einkaufen, sondern allein dafür, dass Sie selbst beschaffen, obwohl Sie denselben Preis erzielen.
Ob das vom Versicherer wirklich so gewollt ist, darf bezweifelt werden, und es ließe sich klarstellen. Solange es aber so in den Bedingungen steht, gilt: Bei wiederkehrend nötigen Hilfsmitteln sollten Sie den Hilfsmittelservice des Versicherers nutzen, sonst verlieren Sie über die reine 80-Prozent-Quote hinaus zusätzlich Geld. Positiv bleibt festzuhalten, dass der Tarif auf einschränkende Klauseln wie „einfache Ausführung“ oder „Standardversorgung“ verzichtet.
Kapitel 30
Psychotherapie
Die Psychotherapie ist einer der stärksten Punkte des Tarifs, und das ist ernst gemeint, nicht als Werbefloskel. Erstattet werden sowohl ärztliche als auch nichtärztliche Psychotherapeuten, jeweils zu 100 Prozent. Entscheidend sind zwei Dinge, die der Tarif richtig macht: Es gibt keine Begrenzung der Sitzungszahl und keinen Eigenanteil, und die Erstattung gilt auch über den Höchstsätzen der GOÄ bzw. GOP, sofern eine gültige Honorarvereinbarung vorliegt.
Warum das zählt: Psychotherapie ist selten ein Kostenproblem der einzelnen Sitzung. Eine Sitzung liegt bei etwa 150 Euro. Das Kostenrisiko entsteht durch die Dauer, weil sich Behandlungen über viele Sitzungen und Monate ziehen. Tarife mit Sitzungsbegrenzung lassen den Versicherten genau dann allein, wenn es teuer wird. BestensGesund Premium tut das nicht. Im stationären Bereich ist die Psychotherapie über die allgemeinen Krankenhausleistungen und die privatärztliche Behandlung abgedeckt, ohne eigene Begrenzung.
Eine Einschränkung gehört dennoch genannt: Heilpraktiker dürfen Psychotherapie nur abrechnen, wenn sie zugleich zur psychotherapeutischen Behandlung berechtigt sind. Die reine Heilpraktiker-Psychotherapie fällt also nicht automatisch unter die großzügige Regelung.
Kapitel 31
Naturheilverfahren, Heilpraktiker und die Chiropraktik-Lücke
Hier wird es differenziert, weil sich hinter einer auf den ersten Blick guten Regelung eine praxisrelevante Lücke verbirgt. Zunächst das Grundgerüst: Heilpraktikerleistungen werden nach dem Gebührenverzeichnis für Heilpraktiker (GebüH) erstattet, alle Heilpraktikerleistungen zusammen, also Behandlung plus verordnete Arznei-, Verband-, Heil- und Hilfsmittel, sind auf 2.000 Euro pro Versicherungsjahr begrenzt. Dieser Deckel ist eine bewusste Steuerung. Er verhindert, dass der Tarif zum Dauerabonnement für wöchentliche Heilpraktikerbesuche wird, und schützt damit das Versichertenkollektiv vor entsprechender Negativauslese. Aus unserer Sicht ist das eine vertretbare und sinnvolle Grenze, kein echter Mangel.
Spannender wird die Frage bei Osteopathie und Chiropraktik, weil der Tarif hier zwei Wege öffnet, die unterschiedlich gut funktionieren.
Ist der Heilpraktiker Mitglied eines Osteopathie-Berufsverbands oder hat eine entsprechende Ausbildung, werden osteopathische Leistungen auch in ortsüblicher Höhe erstattet, also auch außerhalb der GebüH. Ist der Heilpraktiker Mitglied der Deutschen Chiropraktoren Gesellschaft (DCG), gilt dasselbe für chiropraktische Leistungen. In den Bedingungen heißt es:
Ist der Heilpraktiker Mitglied der deutschen Chiropraktoren Gesellschaft (DCG), sind chiropraktische Leistungen in ortsüblicher Höhe auch dann erstattungsfähig, wenn sie nicht nach der GebüH berechnet sind.
Wichtig zur Einordnung: Chiropraktik und Osteopathie sind ohnehin bereits über Heilpraktiker nach der GebüH abrechenbar. Die ausdrückliche Nennung der Deutschen Chiropraktoren Gesellschaft (DCG) ist deshalb eine echte Leistungserweiterung, denn Chiropraktoren sind eine eigene, akademisch ausgebildete Berufsgruppe und nicht mit Chiropraktikern oder Heilpraktikern gleichzusetzen. Der Tarif öffnet hier also einen zusätzlichen Weg. In der Praxis ist die Zahl der DCG-Chiropraktoren allerdings begrenzt, sodass der nächste Behandler je nach Wohnort weiter entfernt sein kann. Das ist keine Lücke, sondern eine Erweiterung mit regional unterschiedlicher Verfügbarkeit.
Und es gibt eine zweite, oft übersehene Lücke: Wer für Chiropraktik oder Osteopathie nicht zum Heilpraktiker geht, sondern auf einen Arzt oder klassischen Therapeuten ausweicht, landet in der Heilmittel-Logik nach Bundesbeihilfe. Osteopathie wird dann nur über die Analogie zur Manuellen Therapie vergütet, Chiropraktik auf eine kurze Chirogymnastik heruntergestuft, mit einem Erstattungssatz, der in der Praxis kaum eine echte Behandlung abdeckt. Damit entsteht für diese Behandlungsformen eine reale Erstattungslücke, je nachdem, welchen Behandlertyp Sie wählen.
Kapitel 32
Häusliche Krankenpflege, Intensivpflege und Palliativversorgung
Diese Bereiche werden gern überlesen, sind im Ernstfall aber zentral. Der Tarif deckt sie breit ab.
Die häusliche Behandlungspflege (z. B. Verbandwechsel, Injektionen, Katheterwechsel), ärztlich verordnet, wird zu 100 Prozent erstattet. Zusätzlich gibt es unter Voraussetzungen die Grundpflege und hauswirtschaftliche Versorgung für bis zu 28 Tage je Versicherungsfall, etwa zur Vermeidung oder Verkürzung eines Krankenhausaufenthalts. Wichtig ist das Detail „je Versicherungsfall“, nicht pro Jahr: Erstattet werden bis zu 15 Euro pro Stunde, maximal 120 Euro pro Tag, was über 28 Tage einem Maximum von rund 3.360 Euro je Versicherungsfall entspricht.
Die außerklinische Intensivpflege (etwa bei 24-Stunden-Beatmung) wird zu 100 Prozent übernommen, einschließlich der nach Vorleistung der Pflegepflichtversicherung verbleibenden Kosten für die Unterbringung in einer Pflegeeinrichtung. Hier ist anzumerken, dass die Bedingungen an dieser Stelle auf die Regelung der häuslichen Pflege verweisen, was die Reichweite der 28-Tage-Grenze im Einzelfall klärungsbedürftig macht. Das ist ein Punkt, den man im Leistungsfall genau prüfen sollte.
Die Palliativversorgung ist auf einem guten Niveau geregelt: Erstattet werden die spezialisierte ambulante Palliativversorgung sowie die Unterbringung in einem Hospiz, wenn die Voraussetzungen einer nicht heilbaren, weit fortgeschrittenen Erkrankung vorliegen. Für Betroffene und Angehörige ist das ein wichtiger Baustein in einer ohnehin belastenden Lebensphase.
Ergänzend abgedeckt sind Soziotherapie (bis 120 Stunden in drei Versicherungsjahren), Kurzzeitpflege bei fehlender Pflegebedürftigkeit nach den Maßgaben des SGB XI sowie sozialpädiatrische Leistungen und Frühförderung zu 100 Prozent, jeweils sofern kein anderer Kostenträger vorrangig leistet.
Kapitel 33
Kurbehandlung
Ärztlich verordnete Kurbehandlungen sind abgedeckt, und zwar mit den ambulanten Leistungen plus Kurtaxe und Kurplan. Für Unterkunft und Verpflegung zahlt der Tarif ein Kurtagegeld von 30 Euro pro Tag, maximal 28 Tage pro Versicherungsjahr. Das ist ein solider, aber kein üppiger Zuschuss. Die 30 Euro pro Tag decken die realen Kosten für Unterkunft und Verpflegung an einem Kurort in der Regel nicht vollständig, sondern verstehen sich als Beteiligung.
Kapitel 34
Stationäre Leistungen: Klinikkomfort mit zwei Einschränkungen
Im Krankenhaus zeigt sich der Tarif von seiner starken Seite, mit zwei Punkten, die Sie vor einem Klinikaufenthalt kennen sollten.
Das Grundpaket ist erstklassig. Erstattet werden die allgemeinen Krankenhausleistungen zu 100 Prozent, die gesondert berechenbare Unterbringung im Ein- oder Zweibettzimmer und die privatärztliche Behandlung, also die freie Wahl von Chefarzt, Wahlarzt oder Belegarzt. Entscheidend ist auch hier die Honorarregelung: Die privatärztliche Behandlung wird auch über den Höchstsätzen der GOÄ erstattet, sofern eine rechtsgültige Honorarvereinbarung vorliegt. Gerade bei Spezialisten und komplexen Eingriffen ist das im stationären Bereich ein echter Schutz vor Eigenanteilen. Selbst Komfortleistungen wie verbesserte Verpflegung, WLAN, TV oder Telefon werden übernommen.
Wer auf Wahlleistungen verzichtet, geht nicht leer aus. Es gibt ein Ersatz-Krankenhaustagegeld von 50 Euro pro Tag, wenn die privatärztliche Behandlung nicht genutzt wird, und 30 Euro pro Tag, wenn auf die gesondert berechenbare Unterbringung verzichtet wird (für Kinder und Jugendliche jeweils der halbe Betrag).
Erstens: Privatkliniken. Der Tarif ist bei reinen Privatkliniken nicht offen formuliert, sondern deckelt. Allgemeine Krankenhausleistungen in Häusern, die nicht unter das Krankenhausentgeltgesetz oder die Bundespflegesatzverordnung fallen, sind im Inland nur bis zur doppelten Höhe der gesetzlichen Sätze erstattungsfähig, gemessen am Landesbasisfallwert. In den Bedingungen heißt es:
Allgemeine Krankenhausleistungen in Krankenhäusern, die nicht dem Geltungsbereich des Krankenhausentgeltgesetzes oder der Bundespflegesatzverordnung unterliegen, sind im Inland maximal bis zur doppelten Höhe gemäß vorgenannter Gesetze erstattungsfähig.
In der Praxis bedeutet das: Eine teure Privatklinik kann deutlich über diesen 200 Prozent liegen, und die Differenz tragen Sie selbst. Diese Begrenzung entfällt nur, wenn Sie nach Unfall oder Notfall per Rettungsdienst dort eingeliefert werden. Wer den Klinik-Komfort einer exklusiven Privatklinik erwartet, sollte wissen, dass der Tarif hier bewusst eine Grenze zieht. Im Premium-Segment gibt es Wettbewerber, die das offener lösen.
Zweitens: gemischte Anstalten. Häuser, die neben der Akutversorgung auch Kuren, Reha oder Sanatoriumsbehandlungen anbieten (sogenannte gemischte Anstalten), sind in der privaten Krankenversicherung ein klassischer Sonderfall. Im Normalfall gilt hier eine vorherige Zusagepflicht des Versicherers, geregelt über die allgemeinen Teile der Bedingungen (MB/KK). Die tarifspezifischen Bedingungen des BestensGesund Premium sehen dazu keine abweichende, günstigere Regelung vor, es bleibt also beim branchenüblichen Zusagevorbehalt. Ohne diese Zusage wird typischerweise nur in Ausnahmefällen geleistet, etwa bei Notfalleinweisung, bei einer während des Aufenthalts neu auftretenden behandlungsbedürftigen Erkrankung oder bei einem operativen Eingriff. Das ist marktüblich, aber eine Hürde, die man im Akutfall kennen sollte.
Kapitel 35
Rehabilitation im Detail: gute Leistung, unnötige Hürde
Der Reha-Bereich ist leistungsstark aufgebaut, hat aber eine formale Eigenheit, die wir kritisch einordnen.
Abgedeckt sind drei Bausteine, jeweils zu 100 Prozent: Anschlussheilbehandlungen (AHB), Entwöhnungsbehandlungen und sonstige Rehabilitationsmaßnahmen. Die AHB muss grundsätzlich spätestens vier Wochen nach dem stationären Aufenthalt beginnen, kann aber aus medizinischen Gründen (etwa nach Strahlentherapie) auch später starten. Stark ist, dass bei der stationären AHB auch Wahlleistungen wie privatärztliche Behandlung und Einbettzimmer erstattet werden. Bei den sonstigen Reha-Maßnahmen, etwa Aufenthalten in Reha-Zentren bei Multipler Sklerose oder Parkinson, ist kein vorheriger Krankenhausaufenthalt nötig. Entwöhnungsbehandlungen sind auf maximal drei innerhalb von zehn Versicherungsjahren begrenzt, Nikotinentwöhnung ist ausgenommen.
Der Kritikpunkt liegt in der Form. Alle drei Reha-Bausteine sind nur nach vorheriger Zusage in Textform erstattungsfähig. Diese Zusage ist zwar an eine klare Bedingung geknüpft:
Der Versicherer wird die vorherige Zusage für eine medizinisch notwendige ambulante oder stationäre AHB erteilen, sofern kein anderer Kostenträger (z. B. gesetzliche Renten- oder Unfallversicherung) leistungspflichtig ist.
Der Versicherer verpflichtet sich also zur Zusage, wenn die Voraussetzungen vorliegen. Trotzdem bleibt die Frage, warum es die zwingende Textform-Zusage überhaupt braucht. Marktüblich und kundenfreundlicher wäre eine Regelung, die eine Behandlung ohne Zusage bis zu einer bestimmten Dauer und innerhalb einer bestimmten Frist nach dem Klinikaufenthalt erstattet. Diesen einfacheren Weg geht der Tarif nicht. Für den Versicherten bedeutet das zusätzlichen administrativen Aufwand in einer ohnehin belastenden Situation, ohne erkennbaren Vorteil für ihn oder das Kollektiv.
Hier kommt die Einordnung aus dem Zielgruppenteil zusammen: Für Selbstständige und Kammerberufler ohne gesetzliche Reha-Absicherung ist gerade dieser Bereich wichtig. Die Leistung selbst ist gut, der Ablauf mit der Zusagepflicht ist aber Pflichtwissen. Wer die Zusage vor Beginn der Maßnahme einholt, ist auf der sicheren Seite. Wer sie vergisst, riskiert die Erstattung.
Praxistipp: Holen Sie bei jeder geplanten Reha-, AHB- oder Entwöhnungsmaßnahme vor Beginn die schriftliche Zusage des Versicherers ein. Das ist kein Nice-to-have, sondern Voraussetzung für die Erstattung.
Kapitel 36
Krankentransporte und Krankenfahrten
Transporte werden im Ernstfall schnell teuer, deshalb lohnt der genaue Blick. Der Tarif unterscheidet sauber zwischen echten Krankentransporten und Krankenfahrten.
Krankentransporte im Rettungsfahrzeug oder -hubschrauber zur oder von der Behandlung werden zu 100 Prozent erstattet, bis zu einer Entfernung von 100 Kilometern. Voraussetzung ist ein Rettungstransport zum Krankenhaus oder die medizinisch notwendige Begleitung durch geschultes Personal. Ist innerhalb der 100 Kilometer kein geeignetes Krankenhaus verfügbar, geht die Erstattung bis zum nächstgelegenen geeigneten Haus.
Krankenfahrten mit Taxi, öffentlichen Verkehrsmitteln oder dem eigenen Pkw werden zu 100 Prozent bis 50 Kilometer erstattet, wenn eines von mehreren Kriterien erfüllt ist: medizinisch bedingte Fahruntüchtigkeit (ärztlich bestätigt), ambulante Dialyse, Apherese, Strahlen- oder Chemotherapie, oder Geh- bzw. Sehunfähigkeit. Praktisch gelöst ist die Befreiung von der ständigen ärztlichen Bestätigung: Wer einen Schwerbehindertenausweis mit den Merkzeichen aG, Bl oder H oder mindestens Pflegegrad 3 nachweist, braucht keine erneute Bescheinigung. Beim eigenen Pkw und bei öffentlichen Verkehrsmitteln werden 30 Cent pro Kilometer erstattet. Bei Fahrten zur stationären AHB erhöht sich die Grenze auf 200 Kilometer.
Zwei Punkte zur kritischen Einordnung. Erstens die Kilometergrenzen: 100 Kilometer beim Rettungstransport und 50 Kilometer bei Krankenfahrten sind in der Fläche meist ausreichend, durch die laufende Krankenhausreform und längere Wege zu geeigneten Häusern können sie im Einzelfall aber knapp werden. Die Auffangregel „bis zum nächstgelegenen geeigneten Behandlungsort“ entschärft das, hebt die Grenze aber nicht generell auf. Zweitens orientiert sich die 100-Kilometer-Grenze bei sonstigen Transporten am Wohnort, nicht am tatsächlichen Aufenthaltsort. Wer sich krankheits- oder altersbedingt vorübergehend bei Angehörigen aufhält, kann dadurch schlechter gestellt sein. Das ist eine kleine, aber praxisrelevante Schwäche in der Formulierung.
Ergänzend sind Bergungskosten bis 3.000 Euro je Versicherungsfall und der medizinisch sinnvolle Rücktransport aus dem Ausland abgedeckt, Letzteres allerdings nur, wenn der Versicherer mit der Organisation beauftragt wird.
Kapitel 37
Zahnärztliche Leistungen: stark, mit einem Haken im Kleingedruckten
Der Zahnbereich gehört zu den überzeugendsten Teilen des Tarifs, gerade für Familien. Die Erstattungssätze sind durchweg hoch, und der Tarif staffelt sinnvoll nach Alter.
| Leistungsbereich | bis 21. LJ | ab 21. LJ |
|---|---|---|
| Zahnbehandlung (Wurzel, Parodontose, Füllungen) | 100 % | 100 % |
| Zahnprophylaxe | 100 % | 100 % |
| Bildgebende Verfahren und Anästhesie | 100 % | 100 % |
| Heil- und Kostenplan | 100 % | 100 % |
| Zahnersatz (Implantate, Brücken, Kronen, Inlays, Veneers) | 100 % | 90 % |
| Kieferorthopädie (auch Invisalign, Brackets) | 100 % | 90 % |
| Aufbissbehelfe und Schienen | 100 % | 90 % |
| Gnathologische Leistungen | 100 % | 90 % |
| Zahntechnische Laborarbeiten und Materialien | 100 % | 90 % |
Bewertung: Die 100 Prozent für Zahnbehandlung und Prophylaxe in jedem Alter sind stark, ebenso die 100 Prozent auf Zahnersatz und Kieferorthopädie für Versicherte unter 21. Die 90 Prozent auf Zahnersatz für Erwachsene sind marktüblich und im Premium-Segment ein solider, fairer Wert. Anders als manche Tarife begrenzt der Münchener Verein auch nicht die Zahl oder Lage der erstattungsfähigen Keramikverblendungen, diese sind auch an den hinteren Backenzähnen abgedeckt.
Hervorzuheben ist die Kieferorthopädie für Erwachsene: Sie wird, sofern medizinisch notwendig, auch ab 21 zu 90 Prozent erstattet. Das ist nicht selbstverständlich, viele Tarife schließen erwachsene KFO ganz aus oder begrenzen sie eng.
Jetzt der Haken, und er steht im Kleingedruckten. Zahntechnische Laborarbeiten und Materialien werden nur „in ortsüblicher Höhe“ erstattet. Das klingt harmlos, ist aber relevant, weil bei Zahnersatz und Implantaten häufig ein erheblicher Teil der Gesamtkosten, oft rund die Hälfte, genau auf Labor und Material entfällt. Die Formulierung „ortsüblich“ ist eine Gummiklausel: Sie soll überhöhte Preise verhindern, verlagert aber das Risiko auf den Patienten. Im Streitfall stellt sich die Frage, was „ortsüblich“ konkret bedeutet, und der Versicherte müsste das im Zweifel über Vergleichsangebote belegen. Das ist ein echter, oft übersehener Schwachpunkt.
Die Zahnstaffel haben wir bereits im Überblick dargestellt. Zur Erinnerung das Wesentliche: In den ersten vier Versicherungsjahren sind die Erstattungen für Zahnersatz und die meisten weiteren Zahnleistungen summenmäßig begrenzt (1.500 / 3.000 / 4.500 / 6.000 Euro kumuliert), ab dem fünften Jahr unbegrenzt. Reine Zahnbehandlung und Prophylaxe fallen nicht unter die Staffel, ebenso wenig unfallbedingte Behandlungen.
Ein echter Pluspunkt für Wechsler ist die Anrechnung von Vorversicherungszeiten. Wer aus einer deutschen privaten Krankenvollversicherung oder einer Zahnzusatzversicherung mit mindestens 80 Prozent Zahnersatzdeckung wechselt, kann die Staffel verkürzen. Bei mindestens 48 Monaten ununterbrochener Vorversicherung entfällt die Zahnstaffel vollständig ab dem ersten Tag. Für unzufriedene PKV-Wechsler oder Inhaber einer guten Zahnzusatzversicherung ist das eine der attraktivsten Regelungen im Tarif.
Kapitel 38
Familienleistungen: eine der größten Stärken
Hier spielt der Tarif eine seiner größten Stärken aus. Die Familienleistungen sind durchdacht und gehen über das hinaus, was lange als Standard galt.
Beitragsbefreiung in Elternzeit: Für ein versichertes Elternteil ist bei Bezug von Elterngeld oder in Elternzeit eine Beitragsbefreiung von bis zu sechs Monaten möglich. Befreit wird nicht nur der Tarifbeitrag, sondern auch ein eventueller Risikozuschlag. Besonders gut gelöst: Die Alterungsrückstellungen werden so weitergeführt, als wäre der Beitrag gezahlt worden. Damit verhindert der Tarif einen Nachteil bei der späteren Beitragsentwicklung. Voraussetzung ist unter anderem ein achtmonatiger Vorbestand des Schutzes zum Zeitpunkt der Geburt.
Zwei Einschränkungen gehören ehrlich dazu, und sie sind marktunüblich: Die Befreiung muss am Stück genommen werden, eine Aufteilung ist nicht möglich. Und sie muss im Voraus beantragt werden. Beides bringt für den Versicherer keinen erkennbaren Vorteil, schränkt die Flexibilität für Eltern aber unnötig ein.
Kinderbetreuungspauschale: Erkrankt ein versichertes Kind, zahlt der Tarif 100 Euro pro Tag, maximal zehn Tage im Kalenderjahr, sofern ein versichertes und erwerbstätiges Elternteil das Kind betreuen muss und keine andere Person im Haushalt das übernehmen kann. Das fängt einen Teil des Verdienstausfalls auf und ist faktisch ein privates Pendant zum gesetzlichen Kinderkrankengeld.
Familienzimmer bei Entbindung: Bei einer Entbindung im Krankenhaus wird die Unterbringung im Familienzimmer zu 100 Prozent übernommen, sodass beide Elternteile die ersten Tage gemeinsam beim Neugeborenen verbringen können.
Kinderwunsch und Kryokonservierung: Künstliche Befruchtung (Insemination, IVF, ICSI) ist abgedeckt, bei organisch bedingter Sterilität und innerhalb der Altersgrenzen (Frau bis 40, Mann bis 50). In den ersten 36 Monaten gilt eine Begrenzung auf 2.000 Euro. Muss sich eine versicherte Person einer keimzellschädigenden Therapie unterziehen, übernimmt der Tarif einmalig die Kryokonservierung von Ei- oder Samenzellen samt laufender Konservierung.
Haushaltshilfe: Bei Schwangerschaft oder schwerer Erkrankung wird eine Haushaltshilfe erstattet, bis 15 Euro pro Stunde und maximal 120 Euro pro Tag. Die Dauer ist gestaffelt, im Regelfall 28 Tage, bei schwerer Erkrankung mit einem Kind unter 12 Jahren im Haushalt bis zu 182 Tage je Versicherungsjahr.
Positiv hervorzuheben ist die Regelung zur Begleitperson im Krankenhaus (Rooming-in): Die Unterbringung eines Elternteils bei stationärer Behandlung des Kindes ist abgedeckt. Zwar nennen die Bedingungen das 12. Lebensjahr, bei medizinischer Notwendigkeit wird aber auch darüber hinaus geleistet. Im Vergleich zu vielen Wettbewerbern, die hier eine harte Altersgrenze ziehen, ist das keine Einschränkung, sondern eine Leistungsausweitung.
Kapitel 39
Sonstige Leistungen
Der Tarif rundet das Bild mit einer Reihe moderner Zusatzleistungen ab, die im Alltag oder im Ernstfall zählen.
Digitale Gesundheitsanwendungen (DiGA): Erstattung zu 100 Prozent, der Tarif greift damit den Trend zu app-basierten Therapien auf.
Präventionskurse: bis 250 Euro pro Jahr bei Teilnahme an mindestens 80 Prozent der Einheiten, zertifiziert nach § 20 SGB V.
Schulungen für chronisch Kranke: Erstattung zu 100 Prozent, etwa bei Diabetes, Asthma, Krebs oder koronaren Herzerkrankungen.
Auslandsrücktransport: medizinisch sinnvoller Rücktransport aus dem Ausland zu 100 Prozent, allerdings nur, wenn der Versicherer mit der Organisation beauftragt wird. Wer eigenmächtig einen Rücktransport organisiert, riskiert die Erstattung. Als medizinisch sinnvoll gilt der Rücktransport unter anderem, wenn der Krankenhausaufenthalt im Ausland voraussichtlich länger als 14 Tage dauert.
Bergungskosten: bis 3.000 Euro je Versicherungsfall.
Überführung im Todesfall aus dem Ausland: bis maximal 10.000 Euro.
Kapitel 40
Geltungsbereich, Auslandsaufenthalt und Wartezeiten
Zwei Punkte verdienen Aufmerksamkeit, weil sie oft erst im Ernstfall relevant werden.
Wartezeiten: Erfreulich klar geregelt. Der Versicherer verzichtet in der Krankenvollversicherung generell auf die allgemeinen und besonderen Wartezeiten. Sie haben also vom ersten Tag an vollen Leistungsanspruch, ohne die sonst üblichen Wartefristen etwa bei Zahnersatz oder Entbindung.
Auslandsschutz: Der Versicherungsschutz besteht zunächst für sechs Monate weltweit. Er verlängert sich, solange eine Rückreise nicht möglich ist und der Versicherte die Gründe nicht zu vertreten hat, wobei der Tarif ausdrücklich nicht nur medizinische, sondern auch sonstige Gründe anerkennt. Wird vor Ablauf der sechs Monate in Textform eine Verlängerung beantragt, ist der Versicherer zur Annahme verpflichtet, kann für Länder mit regelmäßig höheren Kosten (etwa USA, Kanada, Japan) aber einen Beitragszuschlag verlangen. Bei einer gezielten Auslandsbehandlung ohne zwingenden Grund bleibt die Erstattung auf das Inlandsniveau begrenzt.
Kapitel 41
Schwachstellen und verbesserungsbedürftige Punkte
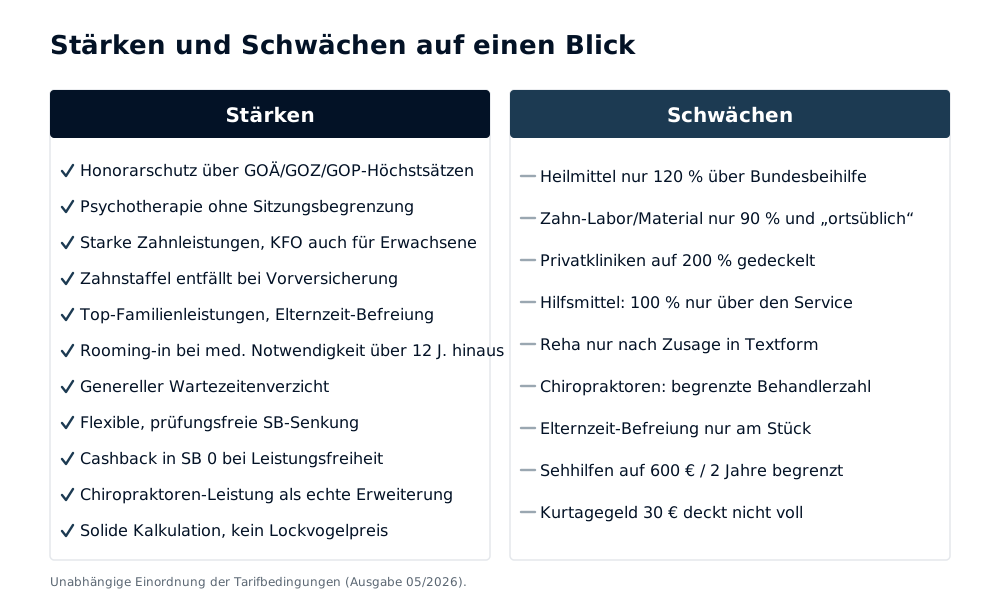
Abbildung: Stärken und Schwächen des Münchener Verein BestensGesund Premium im Überblick
Kein Tarif ist perfekt, auch kein Premium-Tarif. Wer ehrlich berät, benennt die Schwächen genauso klar wie die Stärken. Beim Münchener Verein BestensGesund Premium haben wir im Detailcheck mehrere Punkte markiert, die Sie kennen sollten. Wir ordnen sie nach ihrem praktischen Gewicht, von den schwerwiegenderen zu den kleineren Einschränkungen.
Kapitel 42
Heilmittel nur 120 Prozent über Bundesbeihilfe, und an die Beihilfe gekoppelt
Das ist aus unserer Sicht die relevanteste Schwäche im Leistungsalltag. Heilmittel wie Physiotherapie, Ergotherapie oder Logopädie werden bis zu 120 Prozent der Sätze der Bundesbeihilfe erstattet. Das ist im Premium-Segment unterdurchschnittlich. Marktüblich sind eher 130 Prozent, einige Wettbewerber leisten 150 Prozent oder verzichten ganz auf eine Begrenzung. In Ballungsräumen, wo Therapeuten regelmäßig oberhalb der Beihilfesätze abrechnen, sind die 120 Prozent schnell erreicht, und der Rest bleibt an Ihnen hängen.
Hinzu kommt ein struktureller Punkt: Der Tarif erstattet ausschließlich Heilmittel, die im Leistungsverzeichnis der Bundesbeihilfe genannt sind. Damit hängt Ihr Versicherungsschutz an Regelungen, die der Staat für seine Beamten trifft, und die sich ändern können. Streicht oder kürzt die Beihilfe künftig Leistungen, wirkt sich das unmittelbar negativ auf Ihren Schutz aus. Wer regelmäßig auf Heilmittel angewiesen ist, etwa bei chronischen orthopädischen Beschwerden, sollte diesen Punkt ernst nehmen.
Kapitel 43
Zahntechnische Laborarbeiten und Materialien nur „ortsüblich“
Der Zahnbereich ist insgesamt stark, aber diese Klausel ist ein echtes finanzielles Fragezeichen. Bei Zahnersatz und Implantaten entfällt häufig rund die Hälfte der Gesamtkosten auf Labor und Material. Genau dieser Block wird für Erwachsene nicht nur auf 90 Prozent begrenzt, sondern zusätzlich auf „ortsübliche Höhe“. Was „ortsüblich“ konkret bedeutet, ist unbestimmt. Im Zweifel müssten Sie die Angemessenheit über Vergleichsangebote belegen. Bei einer hochwertigen Implantatversorgung kann hier ein spürbarer Eigenanteil entstehen, der über die 10 Prozent aus dem Erstattungssatz hinausgeht.
Kapitel 44
Hilfsmittel: 80-Prozent-Mechanik bei Eigenbeschaffung
Diesen Punkt haben wir im Detailteil ausführlich behandelt, deshalb hier nur die Einordnung: Bis 1.000 Euro werden Hilfsmittel voll erstattet. Über 1.000 Euro bekommen Sie ebenfalls 100 Prozent, sofern Sie vorab den Hilfsmittelservice des Versicherers kontaktieren. Nur wenn diese vorherige Kontaktaufnahme unterbleibt, sinkt die Erstattung auf 80 Prozent. Das ist beherrschbar, wenn man den vorgesehenen Weg kennt und einhält, aber eine Stolperfalle für alle, die es nicht wissen.
Kapitel 45
Privatkliniken nur bis 200 Prozent
Wer den Komfort und die Versorgung einer reinen Privatklinik erwartet, sollte wissen: Allgemeine Krankenhausleistungen in Häusern außerhalb des Krankenhausentgeltgesetzes sind nur bis zur doppelten Höhe der gesetzlichen Sätze erstattungsfähig. Teure Privatkliniken liegen oft darüber, und die Differenz tragen Sie selbst. Aufgehoben ist die Grenze nur bei Unfall oder Notfall mit Einlieferung per Rettungsdienst. Für die meisten Versicherten ist das verschmerzbar, wer aber gezielt Privatklinik-Schutz sucht, findet im Premium-Segment offenere Lösungen.
Kapitel 46
Operative Sehschärfenkorrektur auf 5.000 Euro begrenzt
Die LASIK-/LASEK-Erstattung ist auf maximal 5.000 Euro innerhalb von 60 Monaten gedeckelt. Für eine beidseitige Standardbehandlung reicht das in vielen Fällen aus. Bei aufwändigeren Verfahren oder höheren Praxispreisen kann ein Eigenanteil verbleiben. Das ist eine moderate Einschränkung, kein gravierender Mangel, aber erwähnenswert.
Kapitel 47
Chiropraktik und Osteopathie: enge Nutzbarkeit
Bei Osteopathie und Chiropraktik lohnt ein differenzierter Blick. Die ausdrückliche Einbeziehung der Deutschen Chiropraktoren Gesellschaft ist grundsätzlich eine Leistungserweiterung, weil Chiropraktoren eine eigene Berufsgruppe sind. Die Zahl dieser Behandler ist allerdings begrenzt, sodass der nächste geeignete Chiropraktor je nach Wohnort weiter entfernt sein kann. Wer stattdessen auf Ärzte oder klassische Therapeuten ausweicht, landet in der Heilmittel-Logik nach Beihilfe. Das ist also weniger eine echte Schwäche als eine Frage der regionalen Verfügbarkeit.
Kapitel 48
Reha nur nach Zusage in Textform
Die Reha-Leistungen selbst sind gut, der zwingende Zusagevorbehalt in Textform ist aber eine unnötige formale Hürde. Der Versicherer verpflichtet sich zwar zur Zusage, wenn die Voraussetzungen vorliegen, kundenfreundlicher wäre aber eine Regelung, die eine Behandlung ohne Zusage bis zu einer bestimmten Dauer und Frist erstattet. Für Selbstständige und Kammerberufler gehört dieser Punkt zum Pflichtwissen.
Kapitel 49
Sehhilfen auf 600 Euro in zwei Jahren
Brillen und Kontaktlinsen werden zu 100 Prozent erstattet, allerdings begrenzt auf 600 Euro innerhalb von zwei Versicherungsjahren. Praktisch gelöst ist, dass keine ärztliche Verordnung nötig ist, die Refraktionsbestimmung beim Optiker genügt. Der Betrag ist ordentlich, aber kein Spitzenwert.
Kapitel 50
Kleinere Punkte mit Praxisrelevanz
Einige Einschränkungen wiegen einzeln nicht schwer, summieren sich aber zum Gesamtbild: Bei der Beitragsbefreiung in Elternzeit sind die Vorgaben, dass sie am Stück und im Voraus beantragt werden muss, marktunüblich und unnötig starr. Bei sonstigen Krankentransporten orientiert sich die 100-Kilometer-Grenze am Wohnort statt am tatsächlichen Aufenthaltsort. Das Kurtagegeld von 30 Euro pro Tag deckt die realen Unterkunfts- und Verpflegungskosten an einem Kurort nicht vollständig.
Kapitel 51
Was bewusst keine Schwäche ist
Zur ehrlichen Einordnung gehört auch, was oft kritisiert wird, aber aus unserer Sicht vertretbar ist. Der Heilpraktiker-Deckel von 2.000 Euro pro Jahr ist eine sinnvolle Steuerung gegen Negativauslese, kein Mangel. Die 90 Prozent auf Zahnersatz für Erwachsene sind marktüblich und solide. Die Reha-Leistung an sich ist inhaltlich gut, kritikwürdig ist allein die Form der Zusagepflicht, nicht der Umfang.
Fazit zu den Schwächen: BestensGesund Premium hat keine gravierenden Deckungslücken, die ihn als Premium-Tarif disqualifizieren würden. Die Schwächen liegen im Detail: bei den Heilmitteln, den Material- und Laborkosten im Zahnbereich und einigen Formulierungen, die kundenfreundlicher hätten ausfallen können. Für die richtige Zielgruppe bleibt es ein starker Tarif, vorausgesetzt, man kennt diese Punkte und plant sie ein.
Kapitel 52
Gesundheitsfragen und Risikovoranfrage: der oft unterschätzte Knackpunkt
Über Leistungen lässt sich lange diskutieren, doch der bestgestaltete Tarif nützt nichts, wenn Sie aufgrund Ihrer Gesundheitshistorie keinen oder nur einen erschwerten Zugang bekommen. Deshalb gehört die Risikoprüfung beim Münchener Verein BestensGesund Premium genauso auf den Prüfstand wie der Leistungskatalog.
Kapitel 53
Die Gesundheitsfragen im Überblick
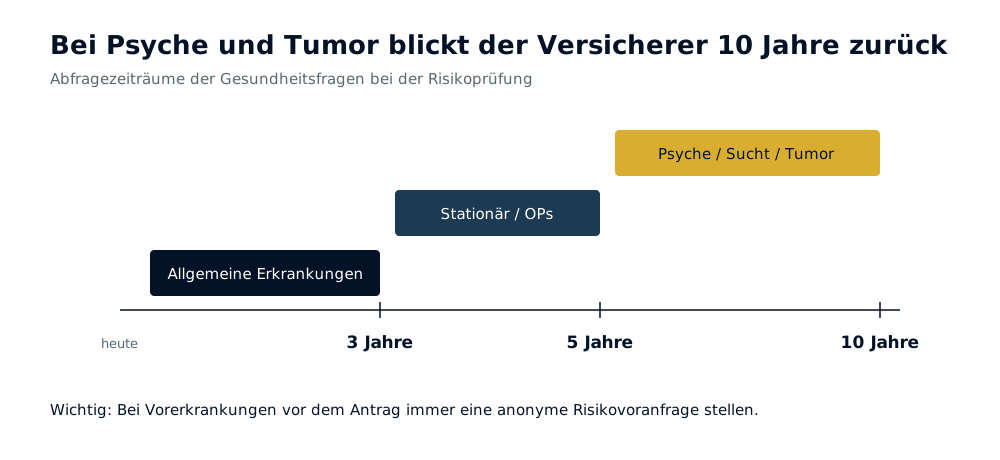
Abbildung: Abfragezeiträume der Gesundheitsfragen beim Münchener Verein BestensGesund Premium
Die Risiko- und Gesundheitserklärung (Ausgabe 05/2026) arbeitet mit gestaffelten Abfragezeiträumen. Für allgemeine gesundheitliche Themen gilt ein Zeitraum von drei Jahren. Wörtlich heißt es etwa:
Bestanden in den letzten 3 Jahren oder bestehen zur Zeit - auch wenn sie nicht behandelt wurden - Krankheiten, Beschwerden, chronische Leiden, Unfallfolgen, Anomalien, Einschränkungen organischer, körperlicher oder geistiger Art oder Pflegebedürftigkeit?
Wichtig: Dieser Drei-Jahres-Zeitraum erfasst ausdrücklich auch Vorsorgeuntersuchungen. Für stationäre Behandlungen gilt ein Zeitraum von fünf Jahren. Deutlich länger, nämlich zehn Jahre, ist der Zeitraum bei zwei besonders sensiblen Bereichen. Bei psychischen Themen heißt es:
Werden oder wurden Sie in den letzten 10 Jahren wegen psychotherapeutischer oder psychiatrischer Beschwerden/Erkrankungen oder Suchterkrankungen (z. B. durch Alkohol, Drogen, Medikamente) behandelt, beraten oder untersucht?
Ebenso werden Tumorerkrankungen über 10 Jahre abgefragt.
Kapitel 54
Was sich verschärft hat, und warum das wichtig ist
Hier liegt ein Punkt, der in der Beratung zählt: Der Abfragezeitraum bei psychotherapeutischen und psychiatrischen Themen wurde gegenüber den früheren Tarifen des Münchener Vereins von fünf auf zehn Jahre ausgeweitet. Das ist keine Kleinigkeit. Psychische Themen sind ohnehin der Bereich, in dem Versicherer am strengsten prüfen. Ein verlängerter Abfragezeitraum bedeutet konkret: Auch eine länger zurückliegende, vielleicht längst abgeschlossene Beratung oder Kurzzeittherapie kann jetzt anzeigepflichtig sein und in die Risikobewertung einfließen.
Wer in den letzten zehn Jahren psychotherapeutisch behandelt, beraten oder auch nur untersucht wurde, sollte diesen Tarif keinesfalls ohne Vorprüfung beantragen. Beachtenswert ist außerdem der Hinweis in der Erklärung selbst: Soweit eine Frage mit Ja zu beantworten ist, sind weitere Angaben in Worten zu machen, ausdrücklich „keine Striche“.
Kapitel 55
Die Anzeigepflicht und ihre Tragweite
Die Gesundheitsfragen sind nicht Bürokratie, sondern haben erhebliche rechtliche Konsequenzen. Es gilt die vorvertragliche Anzeigepflicht nach § 19 VVG. Werden Fragen unrichtig oder unvollständig beantwortet, kann der Versicherer je nach Verschuldensgrad vom Vertrag zurücktreten, ihn anfechten, kündigen oder rückwirkend anpassen, bis hin zur Leistungsfreiheit, auch für bereits eingetretene Versicherungsfälle. Bei arglistiger Täuschung sind die Rechte des Versicherers besonders weitreichend, und die Ausschlussfristen verlängern sich auf zehn Jahre.
Im Klartext: Eine falsch oder unvollständig beantwortete Gesundheitsfrage kann Sie den Versicherungsschutz genau dann kosten, wenn Sie ihn am dringendsten brauchen. Deshalb gilt der Grundsatz, alle Fragen sorgfältig, vollständig und wahrheitsgemäß zu beantworten, ausnahmslos.
Kapitel 56
Die neue Risikoprüfung des Münchener Verein
Eine Besonderheit beim Tarifstart: Der Münchener Verein hat die Risikoprüfung für BestensGesund Premium neu aufgesetzt. Sie basiert auf einem angepassten, regelbasierten Prüfsystem, das sich von der bisherigen Praxis des Hauses unterscheidet. Für Vermittler verspricht der Versicherer schnelle Rückmeldungen mit nachvollziehbarer und konsistenter Risikobewertung.
Aus der Erfahrung mit anderen Tarifeinführungen wissen wir aber: Ein neues Prüfsystem braucht Anlaufzeit, bis sich die Bewertung einzelner Vorerkrankungen eingespielt hat. In den ersten Monaten kann es vorkommen, dass identische Sachverhalte je nach Zeitpunkt unterschiedlich bewertet werden. Für Sie heißt es vor allem: Verlassen Sie sich nicht auf eine einzelne, womöglich frühe Einschätzung, sondern prüfen Sie sauber vor.
Kapitel 57
Exkurs: Was ist eine anonyme Risikovoranfrage?
Genau an dieser Stelle kommt das wichtigste Werkzeug einer guten PKV-Beratung ins Spiel: die anonyme Risikovoranfrage. Dabei werden Ihre Gesundheitsdaten ohne Namensnennung an einen oder mehrere Versicherer übermittelt, mit der Bitte um eine unverbindliche Einschätzung, ob und zu welchen Bedingungen eine Annahme möglich wäre. Sie erfahren also vorab, ob mit einem Zuschlag, einem Leistungsausschluss oder einer Ablehnung zu rechnen ist, ohne dass Ihr Name und Ihre Daten in den Systemen der Versicherer hinterlegt werden.
Warum das so wichtig ist, zeigt ein Blick auf die Mechanik des Marktes. Stellen Sie einen regulären Antrag und werden abgelehnt oder erhalten einen hohen Zuschlag, ist dieser Vorgang über das brancheninterne Hinweis- und Informationssystem (HIS) für andere Versicherer sichtbar. Eine Ablehnung kann damit zur Hypothek für jeden weiteren Antrag werden. Die anonyme Voranfrage vermeidet genau das, weil ohne Namensnennung kein nachteiliger Eintrag entsteht.
Konkret heißt das für BestensGesund Premium: Wer eine relevante Vorgeschichte hat, sei es im psychischen Bereich, bei stationären Behandlungen oder bei chronischen Leiden, sollte vor jedem Antrag eine anonyme Risikovoranfrage stellen. Das kostet etwas Zeit, schützt Sie aber vor einer voreiligen Ablehnung mit langfristigen Folgen.
Praxistipp: Beantragen Sie eine PKV nie „ins Blaue hinein“, wenn Sie Vorerkrankungen haben. Eine anonyme Risikovoranfrage über einen unabhängigen Spezialisten klärt vorab, wo Sie zu welchen Bedingungen angenommen werden, ohne dass ein nachteiliger HIS-Eintrag entsteht.
Kapitel 58
Erfahrungen mit dem Münchener Verein
Ein ehrlicher Tarif-Check endet nicht beim Bedingungswerk. Genauso wichtig ist die Frage, wie ein Versicherer in der Praxis arbeitet: Wie reguliert er, wie geht er mit Grenzfällen um, wie entwickeln sich die Beiträge? An dieser Stelle sind wir transparent, und das gehört zu unserem Beratungsverständnis.
Kapitel 59
Ein Versicherer, der bei uns bisher kaum vorkam
Wir sagen offen: Der Münchener Verein hat in unserer Beratung zur privaten Krankenvollversicherung bisher nahezu keine Rolle gespielt. Das ist keine Wertung gegen das Haus, sondern Ausdruck der Marktentwicklung der vergangenen Jahre. Während andere Versicherer ihre Vollversicherungstarife laufend modernisiert haben, war der Münchener Verein in diesem Segment lange zurückhaltend und tauchte im Maklermarkt für die PKV-Vollversicherung schlicht selten auf. Entsprechend liegt für den neuen Tarif noch keine eigene, über Jahre gewachsene Regulierungserfahrung speziell zu BestensGesund Premium vor, und alles andere zu behaupten, wäre unseriös. Der Tarif startet zum 1. Juli 2026, die Praxis muss sich also erst zeigen.
Genau deshalb sind wir gespannt, wie sich der Tarif am Markt und bei unseren Kunden bewährt. Ein gutes Bedingungswerk ist die eine Sache, die gelebte Leistungsregulierung die andere. Wie schnell und unkompliziert Rechnungen erstattet werden, wie kulant der Versicherer bei nicht eindeutig geregelten Grenzfällen agiert und wie zuverlässig die beworbenen digitalen Prozesse wie die RechnungsApp im Alltag funktionieren, das wird sich in den kommenden Monaten und Jahren zeigen. Wir beobachten das aufmerksam und werden unsere Einschätzung aktualisieren, sobald belastbare Praxiserfahrungen vorliegen.
Kapitel 60
Erster Eindruck: kompetent aufgestellt
Was wir zum jetzigen Zeitpunkt sagen können: Die beim Münchener Verein aktuell verantwortlichen Personen wirken im fachlichen Austausch kompetent und das Produkt ist durchdacht aufgesetzt. Das ist ein guter Startpunkt, mehr aber zunächst auch nicht. Wie sich Organisation, Service und vor allem die Leistungsregulierung unter realer Fallzahl entwickeln, bleibt abzuwarten. Gerade bei einem neu aufgesetzten Tarif mit ebenfalls neuer Risikoprüfung braucht es eine gewisse Anlaufzeit, bis sich Abläufe und Bewertungen eingespielt haben. Diese Zeit sollte man dem Versicherer fairerweise zugestehen.
Kapitel 61
Beitragsentwicklung: solide einkalkuliert, kein Lockvogelpreis
Ein Punkt, der für die langfristige Beurteilung einer PKV entscheidend ist, ist die Beitragsstabilität. Auch hier gilt: Eine belastbare Anpassungshistorie für diesen Tarif gibt es naturgemäß noch nicht, er ist zu neu. Was sich aber beim ersten Blick auf die Kalkulation sagen lässt, ist durchaus relevant.
Im Vergleich zu anderen neu eingeführten Premium-Tarifen der Wettbewerber wirkt BestensGesund Premium in keinem Fall massiv unterkalkuliert. Das ist ausdrücklich positiv gemeint. Tarife, die zum Start mit auffällig niedrigen Beiträgen locken, erkaufen sich diesen Vorteil häufig mit überdurchschnittlichen Beitragssteigerungen in den Folgejahren. Der Münchener Verein sortiert sich preislich „normal“ im Premium-Segment ein, also auf einem Niveau, das auf eine durchdachte und auskömmliche Kalkulation schließen lässt.
Das ist keine Garantie für künftige Beitragsstabilität, denn die hängt von vielen Faktoren ab, vom Schadenverlauf über die Zinsentwicklung bis zur Zusammensetzung des Versichertenbestands. Aber ein Tarif, der von Anfang an realistisch kalkuliert ist, hat strukturell bessere Voraussetzungen für eine ruhige Beitragsentwicklung als ein Einstiegslockangebot.
Unsere ehrliche Einordnung: Wir können Ihnen zum Münchener Verein heute keine jahrelange Regulierungserfahrung zu diesem Tarif präsentieren, und wir tun auch nicht so. Was wir sagen können: Das Produkt ist stark gemacht, die handelnden Personen wirken kompetent, und die Kalkulation erscheint solide. Wie sich Leistungsregulierung und Beiträge real entwickeln, beobachten wir und sagen es Ihnen ehrlich, sobald wir mehr wissen.
Kapitel 62
Fazit: Für wen lohnt sich der Münchener Verein BestensGesund Premium?
Nach dem vollständigen Durchgang durch alle Leistungsbereiche lässt sich ein klares Bild zeichnen. Der Münchener Verein BestensGesund Premium ist ein gelungener Wiedereinstieg eines Traditionsversicherers in das Premium-Segment der privaten Krankenversicherung. Der Tarif ist kein zaghafter Versuch, sondern ein durchdachtes Hochleistungsprodukt, das in den meisten Bereichen auf Augenhöhe mit den etablierten Top-Tarifen spielt.
Kapitel 63
Die Stärken im Überblick
Das Fundament ist überzeugend. Die Erstattung ärztlicher, zahnärztlicher und psychotherapeutischer Leistungen auch über den Höchstsätzen der Gebührenordnungen schützt Sie vor Eigenanteilen, gerade bei Spezialisten. Mit Blick auf die anstehende Reform der Gebührenordnung ist diese offene Honorarregelung ein wertvoller Zukunftsschutz. Die Psychotherapie ohne Sitzungsbegrenzung, die starken Familienleistungen mit Beitragsbefreiung in der Elternzeit und Erhalt der Alterungsrückstellungen, die hohen Zahnerstattungen mit der attraktiven Anrechnung von Vorversicherungszeiten und der generelle Verzicht auf Wartezeiten machen den Tarif zu einem rundum modernen Produkt. Hinzu kommt die flexible Selbstbehaltwahl mit prüfungsfreiem Wechsel in die günstigere Richtung und das Cashback-Modell in der Stufe ohne Selbstbehalt.
Kapitel 64
Die Schwächen, die Sie einplanen sollten
Ehrlich bleibt aber auch: Der Tarif ist nicht kompromisslos. Die Heilmittel sind mit 120 Prozent über Beihilfe unterdurchschnittlich abgesichert und zudem an die änderbare Bundesbeihilfe gekoppelt. Die zahntechnischen Labor- und Materialkosten sind für Erwachsene nur „ortsüblich“ und zu 90 Prozent erstattungsfähig, was bei hochwertigem Zahnersatz spürbar werden kann. Privatkliniken sind auf 200 Prozent gedeckelt, die Hilfsmittel-Mechanik verlangt die Nutzung des Versicherer-Service, und einige Formulierungen, von der Reha-Zusagepflicht bis zu den Elternzeit-Formalien, hätten kundenfreundlicher ausfallen können. Gravierende Deckungslücken sind das nicht, aber Punkte, die man kennen und in die Entscheidung einbeziehen sollte.
Kapitel 65
Für wen der Tarif passt, und für wen nicht
Gut geeignet ist BestensGesund Premium für gut verdienende Angestellte und Selbstständige, die ein hohes, modernes Versorgungsniveau suchen und Wert auf Honorarschutz, freie Arztwahl und starke Zahnleistungen legen. Besonders attraktiv ist er für Familien und Menschen in der Familienplanung, dank Elternzeit-Regelung, Kinderbetreuungspauschale und Familienzimmer. Auch für unzufriedene PKV-Wechsler oder Inhaber einer guten Zahnzusatzversicherung ist der Tarif interessant, weil die Anrechnung der Vorversicherungszeit die Zahnstaffel verkürzen oder ganz aufheben kann.
Genauer hinschauen sollten Menschen, die regelmäßig auf Heilmittel angewiesen sind, etwa bei chronischen orthopädischen Beschwerden, sowie alle, die gezielt Privatklinik-Schutz oder die bestmögliche Heilmittelerstattung im Markt suchen. Wer eine relevante Vorgeschichte im psychischen Bereich oder bei stationären Behandlungen hat, sollte wegen der verlängerten Abfragezeiträume und der neuen Risikoprüfung unbedingt vorab über eine anonyme Risikovoranfrage gehen.
Kapitel 66
Unsere abschließende Einordnung
BestensGesund Premium gehört für die passende Zielgruppe in die engere Auswahl, wenn ein moderner Premium-Tarif gesucht wird. Die Leistung ist hochwertig, die Kalkulation wirkt solide und nicht als Lockvogelpreis, und das Gesamtpaket ist stimmig. Ob der Tarif am Ende der richtige für Sie ist, hängt aber von Ihrer persönlichen Situation ab: von Ihrem Gesundheitszustand, Ihrem Beruf, Ihren Leistungsschwerpunkten und davon, wie die genannten Schwächen für Sie individuell ins Gewicht fallen. Diese Abwägung lässt sich nicht pauschal treffen, sie gehört in eine fundierte, unabhängige Beratung.
Sie überlegen, ob der Münchener Verein BestensGesund Premium zu Ihnen passt? Wir analysieren Ihre Situation unabhängig und ehrlich, vergleichen den Tarif mit den passenden Alternativen am Markt und klären über eine anonyme Risikovoranfrage vorab, zu welchen Bedingungen Sie angenommen werden, ohne Risiko eines nachteiligen Eintrags. Vereinbaren Sie jetzt ein unverbindliches Beratungsgespräch mit Wasner Consulting. Wir nehmen uns die Zeit, die eine der wichtigsten finanziellen Entscheidungen Ihres Lebens verdient.
Kapitel 67
Häufige Fragen zum Münchener Verein BestensGesund Premium (FAQ)
1. Was ist der Münchener Verein BestensGesund Premium?
Der Münchener Verein BestensGesund Premium ist die neue private Krankenvollversicherung (PKV) des Münchener Verein, die zum 1. Juli 2026 startet. Der Tarif positioniert sich im Premium-Segment und bietet ein hohes Versorgungsniveau in den Bereichen ambulant, stationär und zahnärztlich, wählbar in drei Selbstbehaltstufen.
2. Was kostet der Münchener Verein BestensGesund Premium?
Der Beitrag für den Münchener Verein BestensGesund Premium hängt von Eintrittsalter, Selbstbehalt und Gesundheitszustand ab. Als Beispiel (inklusive gesetzlichem Zuschlag, Stand Tarifeinführung) zahlt ein 30-Jähriger in der Stufe SB 0 rund 723 Euro, bei SB 500 rund 691 Euro und bei SB 1.000 rund 630 Euro monatlich. Das sind Beispielwerte, Ihr persönlicher Beitrag kann abweichen.
3. Welche Leistungen bietet der Münchener Verein BestensGesund Premium?
Die Leistungen des BestensGesund Premium liegen auf Premium-Niveau: Erstattung ärztlicher und zahnärztlicher Leistungen auch über den Höchstsätzen der Gebührenordnung, Psychotherapie ohne Sitzungsbegrenzung, Ein- oder Zweibettzimmer und Chefarztbehandlung im Krankenhaus, hohe Zahnerstattungen sowie umfangreiche Familienleistungen.
4. Welche Selbstbehaltstufen gibt es beim BestensGesund Premium?
Es gibt drei Stufen: Premium SB 0 (kein Selbstbehalt), Premium SB 500 (500 Euro pro Jahr) und Premium SB 1.000 (1.000 Euro pro Jahr). Für Kinder und Jugendliche gilt jeweils der halbe Betrag. Die Leistungen sind in allen Stufen identisch, nur Selbstbeteiligung und Beitrag unterscheiden sich.
5. Kann ich den Selbstbehalt beim Münchener Verein BestensGesund Premium später ändern?
Ja. Ein Wechsel in eine Stufe mit niedrigerem Selbstbehalt ist ohne erneute Gesundheitsprüfung möglich, jeweils zum 1. Januar, sofern der Antrag bis zum 31. Dezember des Vorjahres vorliegt.
6. Erstattet der Münchener Verein BestensGesund Premium über den Höchstsätzen der GOÄ und GOZ?
Ja. Ärztliche, zahnärztliche und psychotherapeutische Leistungen werden auch über den Höchstsätzen der GOÄ, GOZ und GOP erstattet, sofern eine rechtsgültige Honorarvereinbarung vorliegt. Das schützt vor Eigenanteilen bei Spezialisten und ist mit Blick auf die anstehende Reform der Gebührenordnung ein wichtiger Zukunftsschutz.
7. Wie ist die Psychotherapie im BestensGesund Premium abgesichert?
Psychotherapie wird zu 100 Prozent erstattet, durch ärztliche und nichtärztliche Psychotherapeuten und ohne Begrenzung der Sitzungszahl. Das ist ein klarer Vorteil gegenüber Tarifen, die die Zahl der Sitzungen begrenzen.
8. Wie funktioniert die Zahnstaffel beim Münchener Verein BestensGesund Premium?
In den ersten vier Versicherungsjahren sind die Erstattungen für Zahnersatz und die meisten weiteren Zahnleistungen begrenzt: 1.500 Euro im ersten Jahr, kumuliert 3.000 / 4.500 / 6.000 Euro bis zum vierten Jahr. Ab dem fünften Jahr leistet der Tarif unbegrenzt. Zahnbehandlung und Prophylaxe fallen nicht unter die Staffel.
9. Kann ich die Zahnstaffel beim BestensGesund Premium umgehen?
Ja. Wer aus einer deutschen privaten Krankenvollversicherung oder einer Zahnzusatzversicherung mit mindestens 80 Prozent Zahnersatzdeckung wechselt, kann Vorversicherungszeiten anrechnen lassen. Bei mindestens 48 Monaten ununterbrochener Vorversicherung entfällt die Zahnstaffel komplett ab dem ersten Tag.
10. Wie hoch ist die Zahnersatz-Erstattung beim Münchener Verein BestensGesund Premium?
Zahnersatz wird ab dem vollendeten 21. Lebensjahr zu 90 Prozent erstattet, bis dahin zu 100 Prozent. Zahnbehandlung und Prophylaxe sind in jedem Alter zu 100 Prozent abgedeckt. Zu beachten: Zahntechnische Labor- und Materialkosten werden für Erwachsene nur zu 90 Prozent und in „ortsüblicher Höhe“ erstattet.
11. Gibt es beim BestensGesund Premium eine Beitragsrückerstattung oder Cashback?
Ja, in zwei Formen. In der Stufe SB 0 gibt es bei Leistungsfreiheit eine Pauschalerstattung von 1.000 Euro für Erwachsene, dazu kann eine erfolgsabhängige Barausschüttung kommen. Beide setzen Leistungsfreiheit voraus, wobei Vorsorgeleistungen bis 750 Euro pro Jahr unschädlich sind.
12. Verzichtet der Münchener Verein BestensGesund Premium auf Wartezeiten?
Ja. In der Krankenvollversicherung verzichtet der Münchener Verein generell auf die allgemeinen und besonderen Wartezeiten. Sie haben vom ersten Tag an vollen Leistungsanspruch, auch bei Zahnersatz oder Entbindung.
13. Welche Familienleistungen bietet der Münchener Verein BestensGesund Premium?
Unter anderem eine Beitragsbefreiung von bis zu sechs Monaten in der Elternzeit mit Erhalt der Alterungsrückstellungen, eine Kinderbetreuungspauschale von 100 Euro pro Tag bei erkranktem Kind, das Familienzimmer bei Entbindung sowie Leistungen bei Kinderwunsch und Kryokonservierung. Das macht den Tarif besonders für Familien interessant.
14. Wie ist die Reha im BestensGesund Premium abgesichert?
Anschlussheilbehandlungen, Entwöhnungs- und sonstige Rehabilitationsmaßnahmen werden zu 100 Prozent erstattet. Wichtig: Alle Reha-Maßnahmen erfordern eine vorherige Zusage des Versicherers in Textform, die Sie vor Beginn einholen sollten.
15. Was sind die Schwächen des Münchener Verein BestensGesund Premium?
Die wichtigsten Schwächen sind die Heilmittelerstattung von nur 120 Prozent über Bundesbeihilfe (im Premium-Segment unterdurchschnittlich), die „ortsübliche“ Begrenzung der Zahn-Labor- und Materialkosten sowie die Deckelung von Privatkliniken auf 200 Prozent. Gravierende Deckungslücken hat der Tarif aber nicht.
16. Werden Heilpraktiker im BestensGesund Premium erstattet?
Ja, nach dem Gebührenverzeichnis für Heilpraktiker (GebüH), begrenzt auf 2.000 Euro pro Versicherungsjahr für alle Heilpraktikerleistungen zusammen. Diese Grenze ist eine bewusste und sinnvolle Steuerung, kein gravierender Mangel.
17. Wie sind Brille und LASIK im Münchener Verein BestensGesund Premium abgesichert?
Sehhilfen werden zu 100 Prozent bis maximal 600 Euro innerhalb von zwei Versicherungsjahren erstattet, ohne ärztliche Verordnung. Operative Sehschärfenkorrekturen wie LASIK sind bis 5.000 Euro innerhalb von 60 Monaten abgedeckt.
18. Für wen eignet sich der Münchener Verein BestensGesund Premium?
Für gut verdienende Angestellte, Selbstständige und besonders für Familien, die ein hohes Versorgungsniveau suchen. Sehr interessant ist der Tarif auch für PKV-Wechsler oder Inhaber einer guten Zahnzusatzversicherung wegen der Anrechnung der Vorversicherungszeit bei der Zahnstaffel.
19. Für wen ist der BestensGesund Premium eher nicht ideal?
Für Menschen, die regelmäßig auf Heilmittel angewiesen sind, gezielt umfassenden Privatklinik-Schutz suchen oder die bestmögliche Heilmittelerstattung am Markt wünschen. Hier lohnt der Vergleich mit Wettbewerbern.
20. Gibt es schon Erfahrungen mit dem Münchener Verein BestensGesund Premium?
Belastbare Praxiserfahrungen speziell zum BestensGesund Premium gibt es noch nicht, da der Tarif erst zum 1. Juli 2026 startet. Der Münchener Verein spielte in der PKV-Vollversicherung zuletzt eine kleine Rolle, die Kalkulation des neuen Tarifs wirkt aber solide und nicht als Lockvogelpreis. Wie sich Leistungsregulierung und Beiträge entwickeln, bleibt abzuwarten.
21. Warum sollte ich vor dem Antrag auf den Münchener Verein BestensGesund Premium eine anonyme Risikovoranfrage stellen?
Weil die Gesundheitsfragen in sensiblen Bereichen lange Abfragezeiträume haben (10 Jahre bei psychischen Themen und Tumorerkrankungen) und die Risikoprüfung neu aufgesetzt wurde. Eine anonyme Voranfrage klärt vorab Ihre Annahmechancen, ohne dass ein nachteiliger Eintrag im Hinweis- und Informationssystem (HIS) entsteht.
22. Wie finde ich heraus, ob der Münchener Verein BestensGesund Premium der richtige Tarif für mich ist?
Das hängt von Ihrem Gesundheitszustand, Beruf und Ihren Leistungsschwerpunkten ab. Eine fundierte Antwort gibt nur eine unabhängige Beratung, die Ihre Situation analysiert, den Tarif mit passenden Alternativen vergleicht und über eine anonyme Risikovoranfrage Ihre Annahmechancen klärt. Wasner Consulting unterstützt Sie dabei bundesweit.
Weiterlesen in Private Krankenversicherung
- Leitfaden Private KrankenversicherungDer umfassende Wegweiser durch das System der PKV — Grundlagen, GKV-Vergleich, Beiträge im Alter, Tarifwechsel und konkrete Handlungsempfehlungen.Lesen
- Wer darf in die private Krankenversicherung?Voraussetzungen 2026: Angestellte ab 77.400 Euro, Selbstständige ab Tag 1, Beamte über Beihilfe, Studenten mit Befreiung.Lesen
- GKV oder PKV — die richtige EntscheidungDirektvergleich der beiden Systeme: Leistungen, Beiträge, Familie, Risiken — was für wen wirklich passt.Lesen