Kapitel 01
Einleitung
Wichtiger Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Steuer-, Rechts- oder Anlageberatung. Ich bin Finanz- und Wirtschaftsberater, kein Steuerberater und kein Rechtsanwalt. Die Besteuerung von Immobilien und Kapitalgesellschaften ist komplex, hängt vom Einzelfall ab und ändert sich mit Gesetzgebung und Rechtsprechung. Die genannten Zahlen sind Näherungswerte auf Rechtsstand 2026. Vor jeder Gestaltung ist die Abstimmung mit einem Steuerberater zwingend. Eine Steuerberatung im Sinne des Steuerberatungsgesetzes findet hier nicht statt.
Kapitel 02
Auf einen Blick
- Die Frage Immobilien GmbH oder privat entscheidet bei größeren Portfolios über fünf- bis sechsstellige Beträge. Es gibt keine pauschale Antwort, sondern eine klare Logik nach Objektart und Zielsetzung.
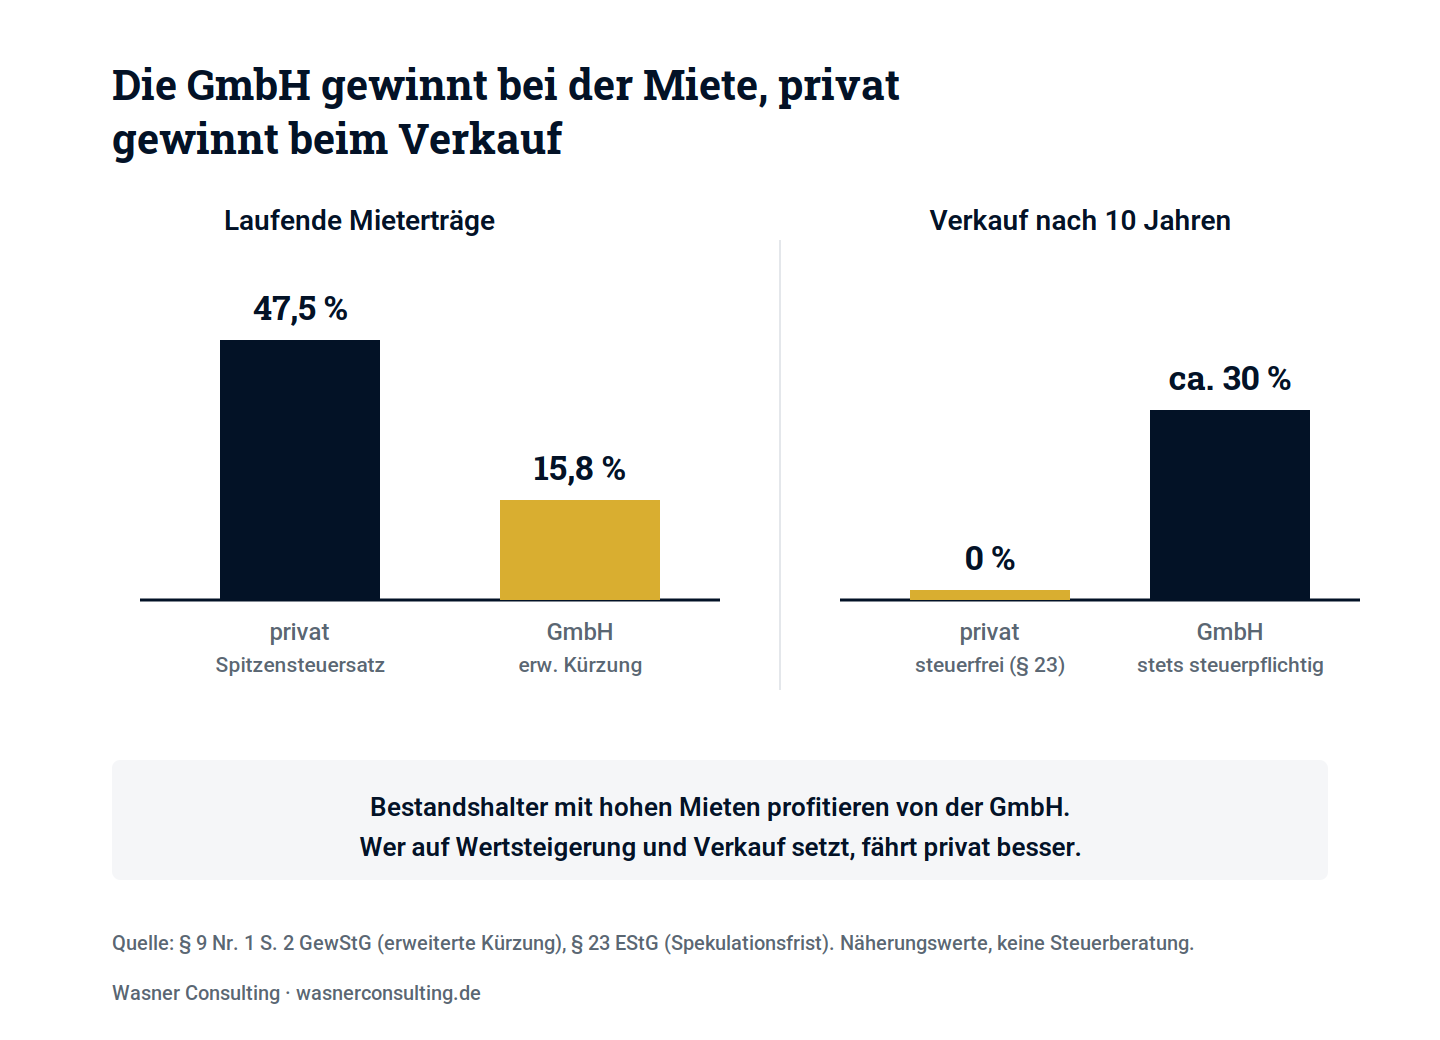
- Laufende Mieten: Privat zahlen Sie bis zu 47,475 Prozent (Spitzensteuersatz plus Soli). Eine vermögensverwaltende Immobilien-GmbH mit erweiterter Kürzung kommt auf rund 15,825 Prozent. Das ist der große Vorteil der GmbH.
- Verkauf: Privat ist der Gewinn nach zehn Jahren komplett steuerfrei (§ 23 EStG). Die GmbH kennt keinen steuerfreien Verkauf, jeder Veräußerungsgewinn ist steuerpflichtig. Das ist der große Nachteil der GmbH.
- Die Faustregel: Bestandshalter mit hohen laufenden Mieten fahren mit der GmbH oft besser. Wer auf Wertsteigerung und späteren Verkauf setzt, ist privat fast immer im Vorteil.
- Die erweiterte Kürzung ist empfindlich: Eine schädliche Nebentätigkeit (mitvermietete Betriebsvorrichtung, Betriebsaufspaltung, zu viel PV-Strom) kann die gesamte Gewerbesteuerbefreiung kippen, rückwirkend für das ganze Jahr.
- Zwei teure Fallen: Wer privat gehaltene Immobilien in eine GmbH einbringt, löst Grunderwerbsteuer von 3,5 bis 6,5 Prozent auf den Verkehrswert aus. Und der Vorteil ist gestundet, weil bei Ausschüttung an Sie privat die zweite Besteuerungsebene greift.
Kapitel 03
Warum die Frage Immobilien GmbH oder privat über sechsstellige Beträge entscheidet
Kaum eine Entscheidung im Immobilieninvestment hat so große steuerliche Hebelwirkung wie die Wahl der Hülle. Ob Sie eine Mietimmobilie privat halten oder über eine GmbH, entscheidet über drei Dinge zugleich: über die laufende Steuerlast auf die Mieten, über die Steuer beim späteren Verkauf und über die Frage, wie viel vom Gewinn am Ende tatsächlich bei Ihnen ankommt.
Die Werbung vieler Anbieter verkürzt das gern auf einen einzigen Satz: In der GmbH zahlst du nur 15 Prozent statt 45. Das stimmt für die laufende Miete, aber es ist die halbe Wahrheit. Wer die andere Hälfte nicht kennt, den steuerfreien Verkauf privat, die zweite Besteuerungsebene und die Fallen der erweiterten Kürzung, trifft eine teure Fehlentscheidung.
Dieser Beitrag zeigt die vollständige Rechnung. Ehrlich, mit den aktuellen Zahlen für 2026 und der neuesten Rechtsprechung, die viele ältere Artikel noch nicht enthalten.
Kapitel 04
Die zwei Steuerwelten: privat und Immobilien-GmbH
Um die Entscheidung zu verstehen, muss man die beiden Besteuerungssysteme nebeneinanderlegen. Sie funktionieren grundlegend verschieden.
Immobilien privat: hohe laufende Steuer, aber steuerfreier Verkauf
Halten Sie eine vermietete Immobilie im Privatvermögen, versteuern Sie den Mietüberschuss mit Ihrem persönlichen Einkommensteuersatz. Als gutverdienender Unternehmer, leitender Angestellter oder Gesellschafter Geschäftsführer sind Sie schnell im Spitzensteuersatz von 42 oder 45 Prozent, zuzüglich Solidaritätszuschlag also bis zu 47,475 Prozent. Bei einem Objekt mit ordentlichem Mietüberschuss frisst diese laufende Steuer erheblich an der Rendite.
Der große Trumpf des Privatbesitzes ist die Spekulationsfrist nach § 23 EStG. Halten Sie die Immobilie länger als zehn Jahre, ist der Veräußerungsgewinn komplett steuerfrei. Maßgeblich ist das Datum des notariellen Kaufvertrags, nicht die Grundbucheintragung. Egal wie stark der Wert gestiegen ist, nach zehn Jahren kassieren Sie den Gewinn ohne einen Cent Steuer. Das ist ein Vorteil, den keine GmbH bieten kann.
Die Immobilien-GmbH: niedrige laufende Steuer dank erweiterter Kürzung
Eine vermögensverwaltende Immobilien-GmbH (ebenso UG) unterliegt allein wegen ihrer Rechtsform der Gewerbesteuer. Der entscheidende Hebel ist die erweiterte Grundstückskürzung nach § 9 Nr. 1 Satz 2 GewStG. Sie sorgt dafür, dass der Teil des Gewerbeertrags, der auf die reine Verwaltung und Nutzung des eigenen Grundbesitzes entfällt, aus der Gewerbesteuer herausgerechnet wird. Im Ergebnis bleibt auf Ebene der Immobilien-GmbH nur die Körperschaftsteuer von 15 Prozent plus Solidaritätszuschlag, zusammen 15,825 Prozent.
Stellt man das der privaten Belastung von bis zu 47,475 Prozent gegenüber, sieht man den Hebel: Auf laufende Mietüberschüsse zahlt die Immobilien-GmbH mit erweiterter Kürzung etwa ein Drittel dessen, was Sie privat im Spitzensteuersatz zahlen würden.
| Privat (Direktbesitz) | Immobilien-GmbH mit erw. Kürzung | |
|---|---|---|
| Laufende Mieterträge | bis 47,475 % (Spitzensteuersatz) | 15,825 % |
| Verkauf nach 10 Jahren | steuerfrei (§ 23 EStG) | immer steuerpflichtig |
| Verkauf vor 10 Jahren | steuerpflichtig | immer steuerpflichtig |
| Ideal für | Wertsteigerung, späterer Verkauf | Bestandshalter, hohe Mietüberschüsse |
| Aufwand / Kosten | schlank | GmbH-Kosten, strenge Auflagen |
Kapitel 05
Die erweiterte Grundstückskürzung: der Renditehebel und seine Fallen
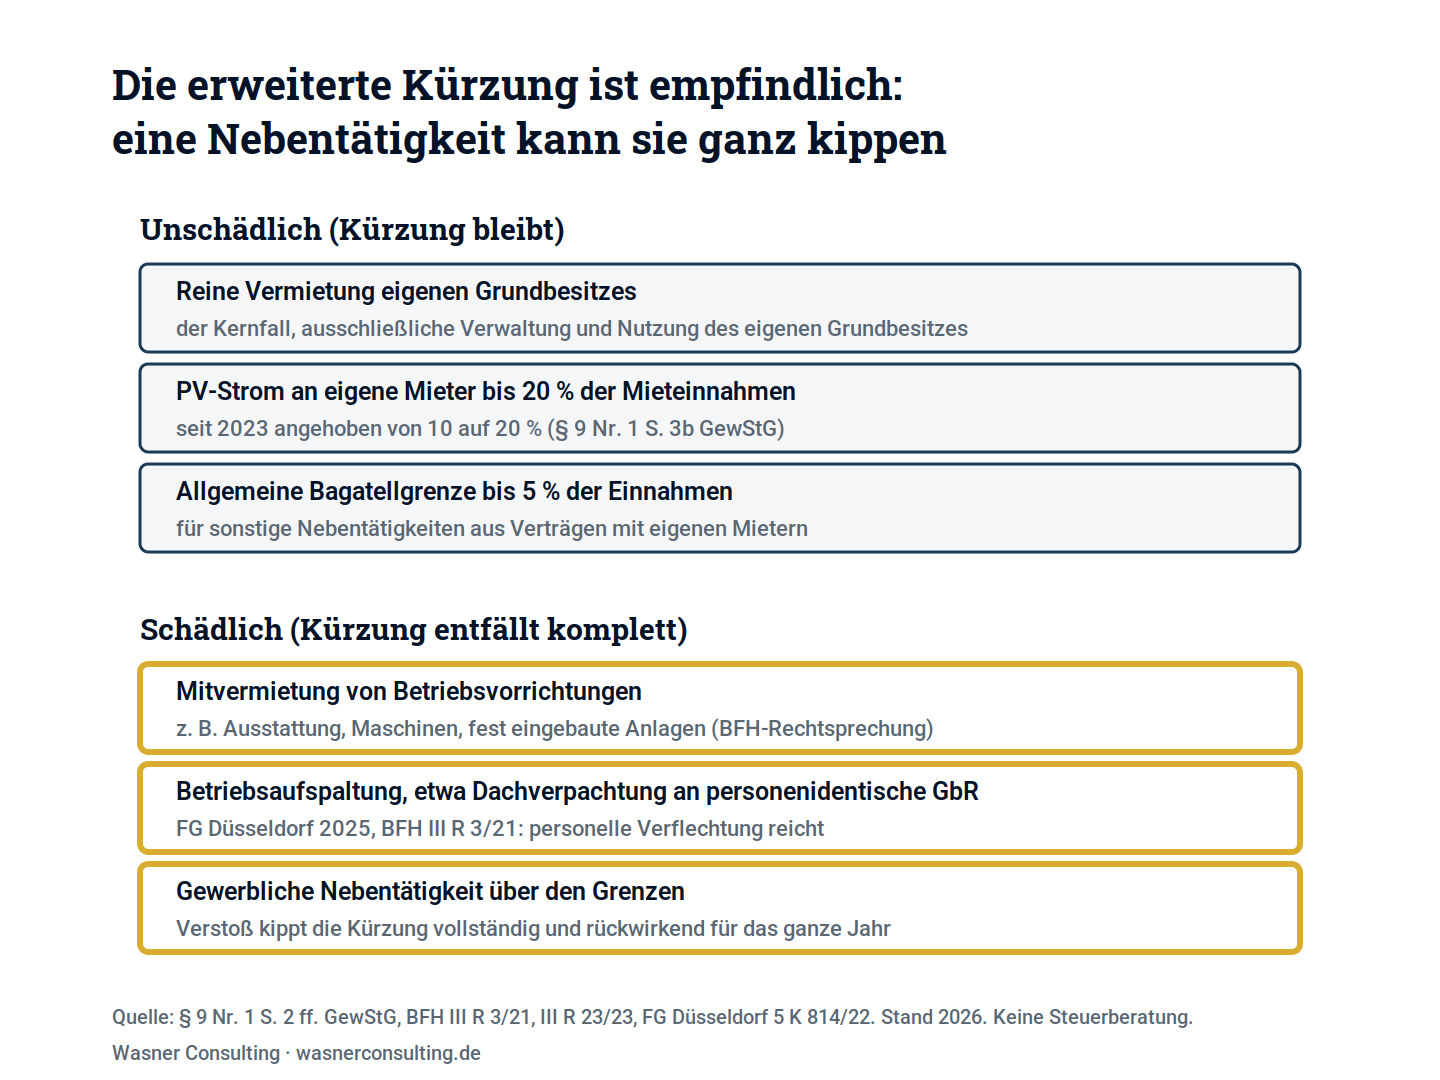
Die erweiterte Kürzung ist das zentrale Instrument, das die Immobilien-GmbH überhaupt attraktiv macht. Sie ist aber ein empfindliches Instrument. Sie verlangt Ausschließlichkeit: Die GmbH darf ausschließlich eigenen Grundbesitz verwalten (die Verwaltung eigenen Kapitalvermögens daneben ist unter engen Voraussetzungen unschädlich). Schon eine kleine schädliche Nebentätigkeit kann die Kürzung kippen, und zwar vollständig und rückwirkend für das gesamte betroffene Jahr.
Was unschädlich ist
Nach den Gesetzesänderungen der letzten Jahre gibt es klare Grenzen, innerhalb derer Nebentätigkeiten die Kürzung nicht gefährden:
- Reine Vermietung eigenen Grundbesitzes: der Kernfall, für den die Kürzung geschaffen wurde.
- Photovoltaik-Strom an eigene Mieter: Einnahmen aus der Lieferung von Strom aus eigenen Anlagen an die Mieter sind unschädlich, solange sie 20 Prozent der Einnahmen aus der Gebrauchsüberlassung nicht übersteigen. Diese Grenze wurde durch das Wachstumschancengesetz ab dem Erhebungszeitraum 2023 von zuvor 10 Prozent auf 20 Prozent angehoben (§ 9 Nr. 1 Satz 3 Buchst. b GewStG).
- Allgemeine Bagatellgrenze: Seit dem Fondsstandortgesetz gilt eine allgemeine Unschädlichkeitsgrenze von 5 Prozent der Einnahmen für sonstige Nebentätigkeiten aus Verträgen mit eigenen Mietern.
Was die Kürzung kippt
Und hier liegen die Fallen, die kaum ein Ratgeber sauber erklärt und die in der Praxis teuer werden:
- Betriebsvorrichtungen: Werden neben der Immobilie Betriebsvorrichtungen mitvermietet (etwa fest eingebaute Anlagen, Maschinen, Spezialausstattung), ist die Kürzung nach ständiger BFH-Rechtsprechung ausgeschlossen. Das trifft besonders Gewerbeimmobilien, Hotels und Spezialobjekte.
- Betriebsaufspaltung: Verpachtet die GmbH zum Beispiel Dachflächen an eine personenidentische gewerbliche Gesellschaft, kann eine Betriebsaufspaltung vorliegen, die die Kürzung ausschließt. Der BFH hat entschieden (III R 3/21), dass hierfür eine personelle Verflechtung ausreicht, unabhängig von der Beteiligungshöhe. Das Finanzgericht Düsseldorf hat diese Linie 2025 bei einer Dachflächen-Verpachtung für Photovoltaik bestätigt.
- Gewerbliche Nebentätigkeit über den Grenzen: Überschreiten gewerbliche Einnahmen die genannten Bagatell- und PV-Grenzen, entfällt die Kürzung komplett.
Warnung: Die Rechtsprechung zur erweiterten Kürzung ist umfangreich und streitanfällig, und sie entwickelt sich laufend weiter. Der BFH hat sogar entschieden (III R 23/23), dass nicht ausdrücklich gesetzlich erlaubte Nebentätigkeiten kürzungsschädlich sein können, selbst wenn mit ihnen keine Einnahmen erzielt werden. Wer eine Immobilien-GmbH mit erweiterter Kürzung baut, muss die Ausschließlichkeit eisern durchhalten. Das ist ein Thema für den spezialisierten Steuerberater.
Kapitel 06
Der große Haken: kein steuerfreier Verkauf und die zweite steuerliche Ebene
Jetzt kommt der Punkt, den viele Immobilien-GmbH-Enthusiasten unter den Tisch fallen lassen. Bei der GmbH gibt es keine steuerfreie Veräußerung nach zehn Jahren. Die Spekulationsfrist ist ein Instrument des Privatvermögens. Verkauft die GmbH eine Immobilie, ist der Gewinn immer steuerpflichtig, egal wie lange sie gehalten wurde. Bei einer Wertsteigerung von 500.000 Euro kann das schnell einen sechsstelligen Steuerbetrag bedeuten, den es privat nach zehn Jahren gar nicht gäbe.
Hinzu kommt die zweite Besteuerungsebene. Der niedrige Satz von 15,825 Prozent gilt nur auf Ebene der GmbH. Wollen Sie das Geld privat nutzen, müssen Sie es ausschütten, und dann fällt zusätzlich Kapitalertragsteuer von 25 Prozent plus Soli an, zusammen 26,375 Prozent, oder alternativ das Teileinkünfteverfahren. Der reale Vorteil der GmbH ist also gestundet, nicht geschenkt. Er wirkt vor allem, solange das Geld in der Gesellschaft bleibt und weiterarbeitet.
Kernaussage: Der steuerfreie Verkauf privat kann einen sechsstelligen Steuervorteil bedeuten, der durch jahrelange laufende Steuervorteile in der GmbH oft nicht aufgeholt wird. Wer plant, eine Immobilie nach zehn Jahren steuerfrei zu verkaufen, sollte sie in aller Regel nie in eine GmbH einbringen.
Kapitel 07
Renditeobjekt oder Wertsteigerungsobjekt: die Objektart entscheidet
Aus der unterschiedlichen Logik folgt eine klare Entscheidungsregel, die sich an der Art des Objekts und Ihrer Absicht orientiert.
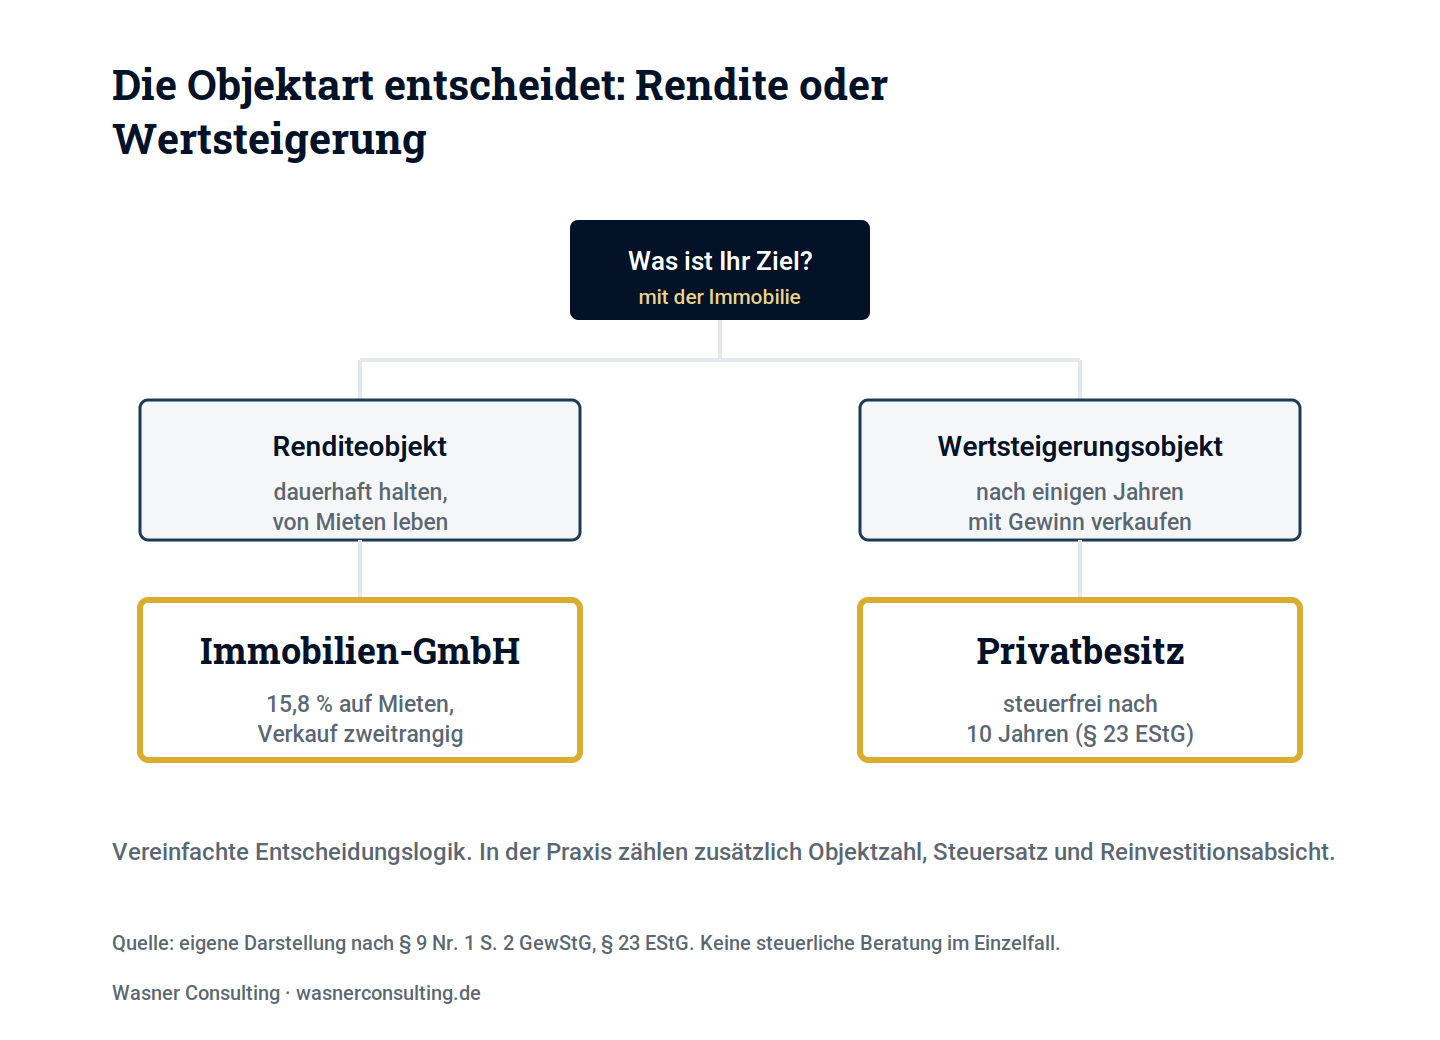
Das Renditeobjekt, das Sie dauerhaft halten und aus dessen Mieten Sie leben oder reinvestieren wollen, spielt der Immobilien-GmbH in die Hände. Über viele Jahre summiert sich der Vorteil aus den niedrig besteuerten Mieten. Ein Verkauf ist nicht geplant, also fällt der fehlende steuerfreie Verkauf kaum ins Gewicht.
Das Wertsteigerungsobjekt, das Sie nach einigen Jahren mit Gewinn verkaufen wollen, gehört dagegen ins Privatvermögen. Der steuerfreie Verkauf nach zehn Jahren schlägt fast jeden laufenden Steuervorteil der GmbH, gerade bei starker Wertentwicklung.
In der Praxis ist die Entscheidung selten schwarz-weiß. Zusätzlich zählen die Zahl der Objekte, Ihr persönlicher Steuersatz, Ihre Reinvestitionsabsicht und die geplante Haltedauer. Eine konkrete Rechnung über die geplante Haltezeit zeigt zuverlässiger als jede Faustregel, welcher Weg für Sie günstiger ist. Als grobe Orientierung aus der Praxis lohnt sich die GmbH-Struktur meist erst ab einem Portfoliowert im Bereich von etwa 800.000 bis 1.000.000 Euro, weil die laufenden Kosten sonst den Steuervorteil aufzehren. Diese Zahl ist ein Richtwert, keine gesetzliche Schwelle.
Kapitel 09
Die Immobilien-GmbH im Holding-Verbund
Der elegante Weg für den Unternehmer, der ohnehin eine Holding hat oder plant: Die Immobilien-GmbH wird eine Tochter der Holding. Dann greifen zwei Vorteile ineinander.
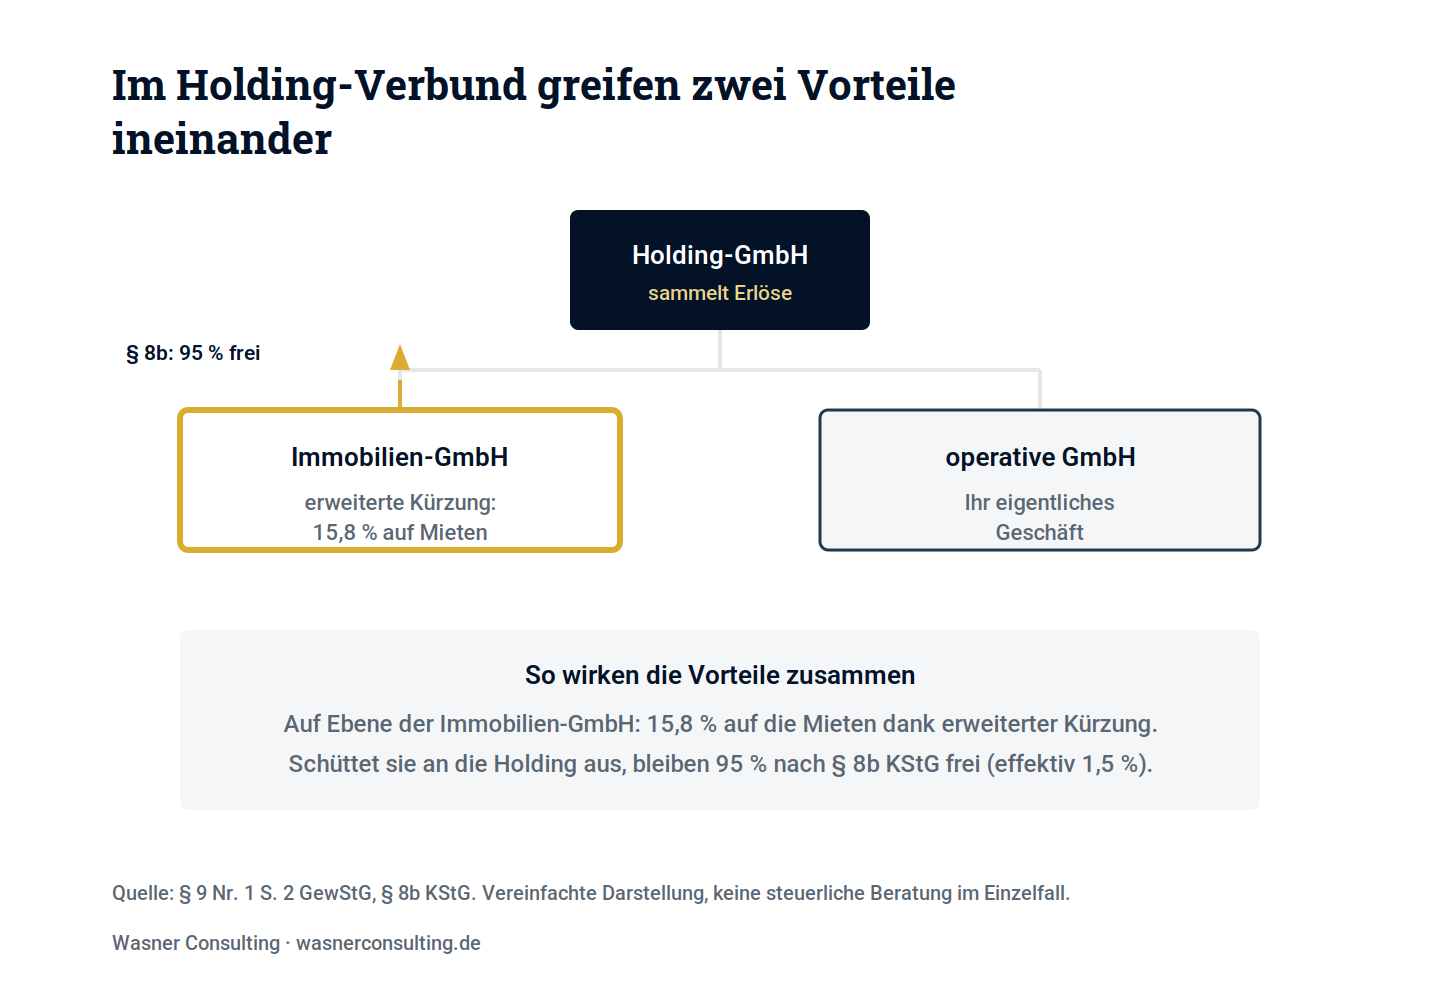
Auf Ebene der Immobilien-GmbH sorgt die erweiterte Kürzung für 15,825 Prozent auf die Mieten. Schüttet die Immobilien-GmbH ihren Gewinn an die Holding aus, greift § 8b KStG mit der 95-prozentigen Freistellung, sodass auf dieser Ausschüttung effektiv nur rund 1,5 Prozent Steuer anfallen. So sammelt sich niedrig besteuertes Kapital in der Holding, das für den nächsten Immobilienkauf oder für ein Wertpapierdepot zur Verfügung steht. Wie sich der Vermögensaufbau über eine solche Struktur insgesamt gestalten lässt, ordne ich in der Beratung zu Investment und Geldanlage ein, und wie die Firmenstruktur dazu passt, in der Firmenberatung.
Kapitel 10
Für wen sich was eignet
Zusammengefasst die Entscheidungslogik:
- Privat halten, wenn: Sie wenige Objekte besitzen, den Wertzuwachs nach zehn Jahren steuerfrei realisieren wollen oder die Mieterträge laufend privat benötigen.
- Immobilien-GmbH, wenn: Sie ein größeres Portfolio als dauerhaften Bestand aufbauen, hohe laufende Mietüberschüsse erzielen, keinen baldigen Verkauf planen und die Erträge in der Struktur reinvestieren wollen.
- Immobilien-GmbH im Holding-Verbund, wenn: Sie ohnehin eine Holding haben oder aufbauen und die Immobilienerlöse steueroptimiert innerhalb der Struktur weiterverwenden wollen.
Kernbotschaft: Die Frage Immobilien GmbH oder privat lässt sich nicht pauschal beantworten. Bei Renditeobjekten liegt häufig die GmbH vorn, bei Wertsteigerungsobjekten das Privatvermögen. Entscheidend ist das Zusammenspiel aus Haltedauer, Objektzahl, Reinvestitionsabsicht und persönlichem Steuersatz, selten ein einzelner Faktor.
Kapitel 11
Häufige Fehler bei der Entscheidung Immobilien GmbH oder privat
- Nur auf den laufenden Steuersatz schauen. Die 15,825 Prozent sind verlockend, aber der fehlende steuerfreie Verkauf und die zweite Ebene relativieren den Vorteil erheblich.
- Wertsteigerungsobjekte in die GmbH legen. Wer auf Verkauf mit Gewinn setzt, verschenkt in der GmbH den steuerfreien Verkauf nach zehn Jahren.
- Privatvermögen nachträglich einbringen. Das löst Grunderwerbsteuer von 3,5 bis 6,5 Prozent auf den Verkehrswert aus. Besser von Anfang an richtig strukturieren.
- Die erweiterte Kürzung durch Nebentätigkeiten kippen. Eine mitvermietete Betriebsvorrichtung, eine Betriebsaufspaltung oder zu viel PV-Strom kann die gesamte Gewerbesteuerbefreiung rückwirkend vernichten.
- Die zweite Ebene vergessen. Bei Ausschüttung an Sie privat kommt die Kapitalertragsteuer oder das Teileinkünfteverfahren dazu. Der Vorteil ist gestundet, nicht endgültig.
- Die GmbH bei zu kleinem Portfolio wählen. Unterhalb einer gewissen Größe fressen Notar, Buchhaltung, Jahresabschluss und Steuerberatung den Steuervorteil auf.
Kapitel 12
Fazit
Die Entscheidung Immobilien GmbH oder privat ist keine Frage von richtig oder falsch, sondern von Zielsetzung und Objektart. Die Immobilien-GmbH mit erweiterter Kürzung ist ein starkes Instrument für den dauerhaften Bestandshalter mit hohen laufenden Mieten, besonders im Holding-Verbund. Der private Direktbesitz ist überlegen, wenn Wertsteigerung und ein späterer steuerfreier Verkauf im Vordergrund stehen.
Der niedrige laufende Satz der GmbH wird mit zwei Nachteilen erkauft, die in der Werbung oft untergehen: kein steuerfreier Verkauf und die zweite Besteuerungsebene bei Ausschüttung. Dazu kommen die strengen Auflagen der erweiterten Kürzung, die bei einer schädlichen Nebentätigkeit komplett kippt. Wer diese Punkte kennt, seine Objektart ehrlich einordnet und vor der Gestaltung durchrechnet, trifft die richtige Wahl. Und weil das Thema tief in der Steuergestaltung liegt, führt an der Abstimmung mit einem Steuerberater kein Weg vorbei.
Kapitel 13
Häufig gestellte Fragen (FAQ)
1. Immobilien GmbH oder privat, was ist günstiger?
Das hängt vom Ziel ab. Bei Renditeobjekten mit hohen laufenden Mieten ist die GmbH oft günstiger (15,825 Prozent statt bis 47,475 Prozent). Bei Wertsteigerungsobjekten mit geplantem Verkauf ist der Privatbesitz meist besser, weil der Verkauf nach zehn Jahren steuerfrei ist.
2. Wie hoch ist die Steuer auf Mieten in der Immobilien-GmbH?
Mit erweiterter Grundstückskürzung nach § 9 Nr. 1 Satz 2 GewStG fällt nur die Körperschaftsteuer von 15 Prozent plus Soli an, zusammen 15,825 Prozent. Die Gewerbesteuer entfällt durch die Kürzung.
3. Wie werden Mieten im Privatvermögen besteuert?
Mit dem persönlichen Einkommensteuersatz. Bei hohem Einkommen bis zu 42 oder 45 Prozent zuzüglich Solidaritätszuschlag, also bis zu 47,475 Prozent.
4. Was ist die erweiterte Grundstückskürzung?
Eine Regelung nach § 9 Nr. 1 Satz 2 GewStG, die vermögensverwaltende Immobiliengesellschaften faktisch von der Gewerbesteuer auf die Mieterträge befreit, sofern sie ausschließlich eigenen Grundbesitz verwalten.
5. Kann ich eine Immobilie in der GmbH steuerfrei verkaufen?
Nein. Die zehnjährige Spekulationsfrist nach § 23 EStG gilt nur für natürliche Personen im Privatvermögen. In der GmbH ist jeder Veräußerungsgewinn steuerpflichtig, unabhängig von der Haltedauer.
6. Was kann die erweiterte Kürzung gefährden?
Schädliche Nebentätigkeiten wie die Mitvermietung von Betriebsvorrichtungen, eine Betriebsaufspaltung (etwa Dachverpachtung an eine personenidentische Gesellschaft) oder gewerbliche Einnahmen über den Grenzen. Ein Verstoß kippt die Kürzung vollständig und rückwirkend für das ganze Jahr.
7. Darf meine Immobilien-GmbH eine Photovoltaikanlage betreiben?
Nur eingeschränkt. Einnahmen aus Stromlieferung an eigene Mieter sind unschädlich, solange sie 20 Prozent der Mieteinnahmen nicht übersteigen (seit 2023, davor 10 Prozent). Wird die PV-Anlage als Betriebsvorrichtung eingestuft oder an Dritte geliefert, kann die Kürzung entfallen.
8. Was ist die Bagatellgrenze bei der erweiterten Kürzung?
Seit dem Fondsstandortgesetz gilt eine allgemeine Unschädlichkeitsgrenze von 5 Prozent der Einnahmen für sonstige Nebentätigkeiten aus Verträgen mit eigenen Mietern. Darüber entfällt die Kürzung.
9. Fällt Grunderwerbsteuer an, wenn ich meine Immobilie in eine GmbH einbringe?
Ja. Die Übertragung privat gehaltener Immobilien in eine GmbH löst Grunderwerbsteuer von 3,5 bis 6,5 Prozent auf den Verkehrswert aus, je nach Bundesland. Das ist ein Hauptgrund, die Struktur von Anfang an richtig aufzusetzen.
10. Was ist ein Share Deal?
Der Kauf der Anteile an einer grundbesitzenden Gesellschaft statt der Immobilie selbst, um Grunderwerbsteuer zu vermeiden. Seit 2021 fällt Grunderwerbsteuer aber an, sobald binnen zehn Jahren mindestens 90 Prozent der Anteile auf neue Gesellschafter übergehen.
11. Wie funktioniert die 90-Prozent-Schwelle beim Share Deal?
Nach § 1 Abs. 2b GrEStG gilt der Übergang von mindestens 90 Prozent der Anteile innerhalb von zehn Jahren als steuerpflichtiger Grundstückserwerb. Eine vollständige Vermeidung setzt voraus, dass ein Altgesellschafter mindestens 10,1 Prozent über zehn Jahre behält.
12. Was bedeutet die zweite Besteuerungsebene bei der GmbH?
Der niedrige Satz von 15,825 Prozent gilt nur in der GmbH. Schütten Sie den Gewinn an sich privat aus, fällt zusätzlich Kapitalertragsteuer von 26,375 Prozent an, oder alternativ das Teileinkünfteverfahren. Der Vorteil ist also gestundet, nicht endgültig.
13. Ab welchem Portfolio lohnt sich die Immobilien-GmbH?
Als grobe Orientierung ab einem Portfoliowert von etwa 800.000 bis 1.000.000 Euro, mit voller Wirkung ab rund 2 Millionen Euro. Das sind Richtwerte aus der Praxis, keine gesetzlichen Schwellen. Der genaue Punkt hängt von Hebesatz, Mietrendite und Haltedauer ab.
14. Kann ich Immobilien in meine operative GmbH legen?
Möglich, aber selten sinnvoll. Sie vermischen operatives Haftungsrisiko mit dem Immobilienvermögen, und die erweiterte Kürzung gibt es nur für Gesellschaften, die ausschließlich Grundbesitz verwalten. Besser ist eine separate Immobilien-GmbH.
15. Wie hoch ist die Steuer beim Verkauf in der GmbH?
Der Veräußerungsgewinn unterliegt der Körperschaftsteuer und, sofern die erweiterte Kürzung für den Veräußerungsgewinn nicht greift, gegebenenfalls der Gewerbesteuer. In der Praxis liegt die Belastung grob zwischen 15 und 30 Prozent, je nach Konstellation und Hebesatz.
16. Kann ich Verluste in der Immobilien-GmbH verrechnen?
Ja, Verluste aus der Vermietung einer Immobilie lassen sich mit Gewinnen aus der Vermietung anderer Objekte verrechnen. Eine Verrechnung mit gewerblichen Einkünften würde jedoch die erweiterte Kürzung ausschließen.
17. Was ist eine Betriebsaufspaltung und warum ist sie gefährlich?
Eine Betriebsaufspaltung liegt vor, wenn eine Besitzgesellschaft wesentliche Betriebsgrundlagen an eine personell und sachlich verflochtene Betriebsgesellschaft überlässt. Sie macht die Vermietung gewerblich und schließt die erweiterte Kürzung aus. Schon eine personelle Verflechtung kann ausreichen.
18. Lohnt sich die Immobilien-GmbH im Holding-Verbund besonders?
Ja, weil zwei Vorteile ineinandergreifen: 15,825 Prozent auf die Mieten in der Immobilien-GmbH und 95 Prozent Freistellung nach § 8b KStG, wenn an die Holding ausgeschüttet wird. So sammelt sich niedrig besteuertes Kapital für Reinvestitionen.
19. Sollte ich für jedes Objekt eine eigene GmbH gründen?
Das kann bei größeren Portfolios sinnvoll sein, um Haftung und spätere Verkäufe zu isolieren, verursacht aber je Gesellschaft eigene Kosten. Die optimale Struktur hängt vom Einzelfall ab und gehört mit dem Steuerberater durchgeplant.
20. Brauche ich für eine Immobilien-GmbH zwingend einen Steuerberater?
Praktisch ja. Eine GmbH ist bilanzierungspflichtig, die erweiterte Kürzung ist fehleranfällig und die Gestaltung komplex. Ohne laufende steuerliche Betreuung ist die Struktur nicht sinnvoll zu führen.
Kapitel 14
Quellen
- § 9 Nr. 1 Satz 2 ff. GewStG (erweiterte Grundstückskürzung), inkl. Satz 3 Buchst. b (PV-Grenze 20 Prozent ab 2023, Wachstumschancengesetz) und der 5-Prozent-Bagatellgrenze (Fondsstandortgesetz)
- § 23 EStG (private Veräußerungsgeschäfte, Spekulationsfrist)
- § 8b KStG (Beteiligungsertragsbefreiung im Holding-Verbund)
- § 1 Abs. 2b und 3 GrEStG (Grunderwerbsteuer bei Share Deals, 90-Prozent-Schwelle, Reform 2021)
- BFH, Beschluss vom 01.06.2022, III R 3/21 (Betriebsaufspaltung bei Dachflächenverpachtung für Photovoltaik)
- BFH, III R 23/23 (kürzungsschädliche Nebentätigkeiten auch ohne Einnahmen)
- FG Düsseldorf, Urteil vom 19.02.2025, Az. 5 K 814/22 G,F (erweiterte Kürzung und PV-Dachflächen)
- Rechtsstand 2026
Rechtsstand der genannten Zahlen: 2026. Alle Angaben sind allgemeiner Natur und ersetzen keine individuelle Beratung durch Steuerberater, Rechtsanwalt oder Anlageberater. Eine Steuerberatung im Sinne des Steuerberatungsgesetzes findet nicht statt. Die steuerliche Behandlung hängt vom Einzelfall ab und kann sich durch Gesetzgebung und Rechtsprechung ändern.
Weiterlesen in Firmenberatung
- Arbeitskraftabsicherung GGFWarum der Gesellschafter Geschäftsführer durch alle gesetzlichen Netze fällt — und wie Krankentagegeld und BU lückenlos ineinandergreifen.Lesen
- Direktversicherung für Gesellschafter GeschäftsführerSteuerfreie Höchstbeträge 2026 und 2027, ETF ohne Garantiezwang — und warum die gefürchtete Doppelverbeitragung den privat versicherten GGF nicht trifft.Lesen
- Versorgungsordnung — rechtssicher gestaltenDer Leitfaden zur rechtssicheren Versorgungsordnung in der bAV: warum sie nötig ist, was sie regeln muss und wie sie praxistauglich aufgesetzt wird.Lesen