Kapitel 01
Einleitung
Ab dem 1. Januar 2027 gibt es das Altersvorsorgedepot, den Nachfolger der Riester-Rente. Für Selbstständige ist das eine echte Zäsur. Zum ersten Mal bekommen Gewerbetreibende und Freiberufler eine staatliche Zulage auf ihre private Altersvorsorge, ohne in der gesetzlichen Rentenversicherung pflichtversichert zu sein. Für GmbH-Geschäftsführer sieht die Sache anders aus. Viele Ratgeber werfen beide Gruppen in einen Topf. Das ist falsch, und genau dieser Fehler kann Sie bares Geld oder eine fest eingeplante Förderung kosten.
In diesem Artikel klären wir drei Fragen: Wer ist wirklich förderberechtigt? Wie viel bringt die Förderung nach Steuern? Und wann lohnt sich das Altersvorsorgedepot für Unternehmer tatsächlich? Am Ende des Artikels finden Sie einen Rechner, mit dem Sie Ihre eigenen Zahlen durchspielen können.
Kapitel 02
Auf einen Blick
- Start: Das Altersvorsorgedepot kann ab dem 1. Januar 2027 abgeschlossen werden. Rechtsgrundlage ist das Altersvorsorgereformgesetz, verkündet im BGBl. 2026 I Nr. 156.[1, 4]
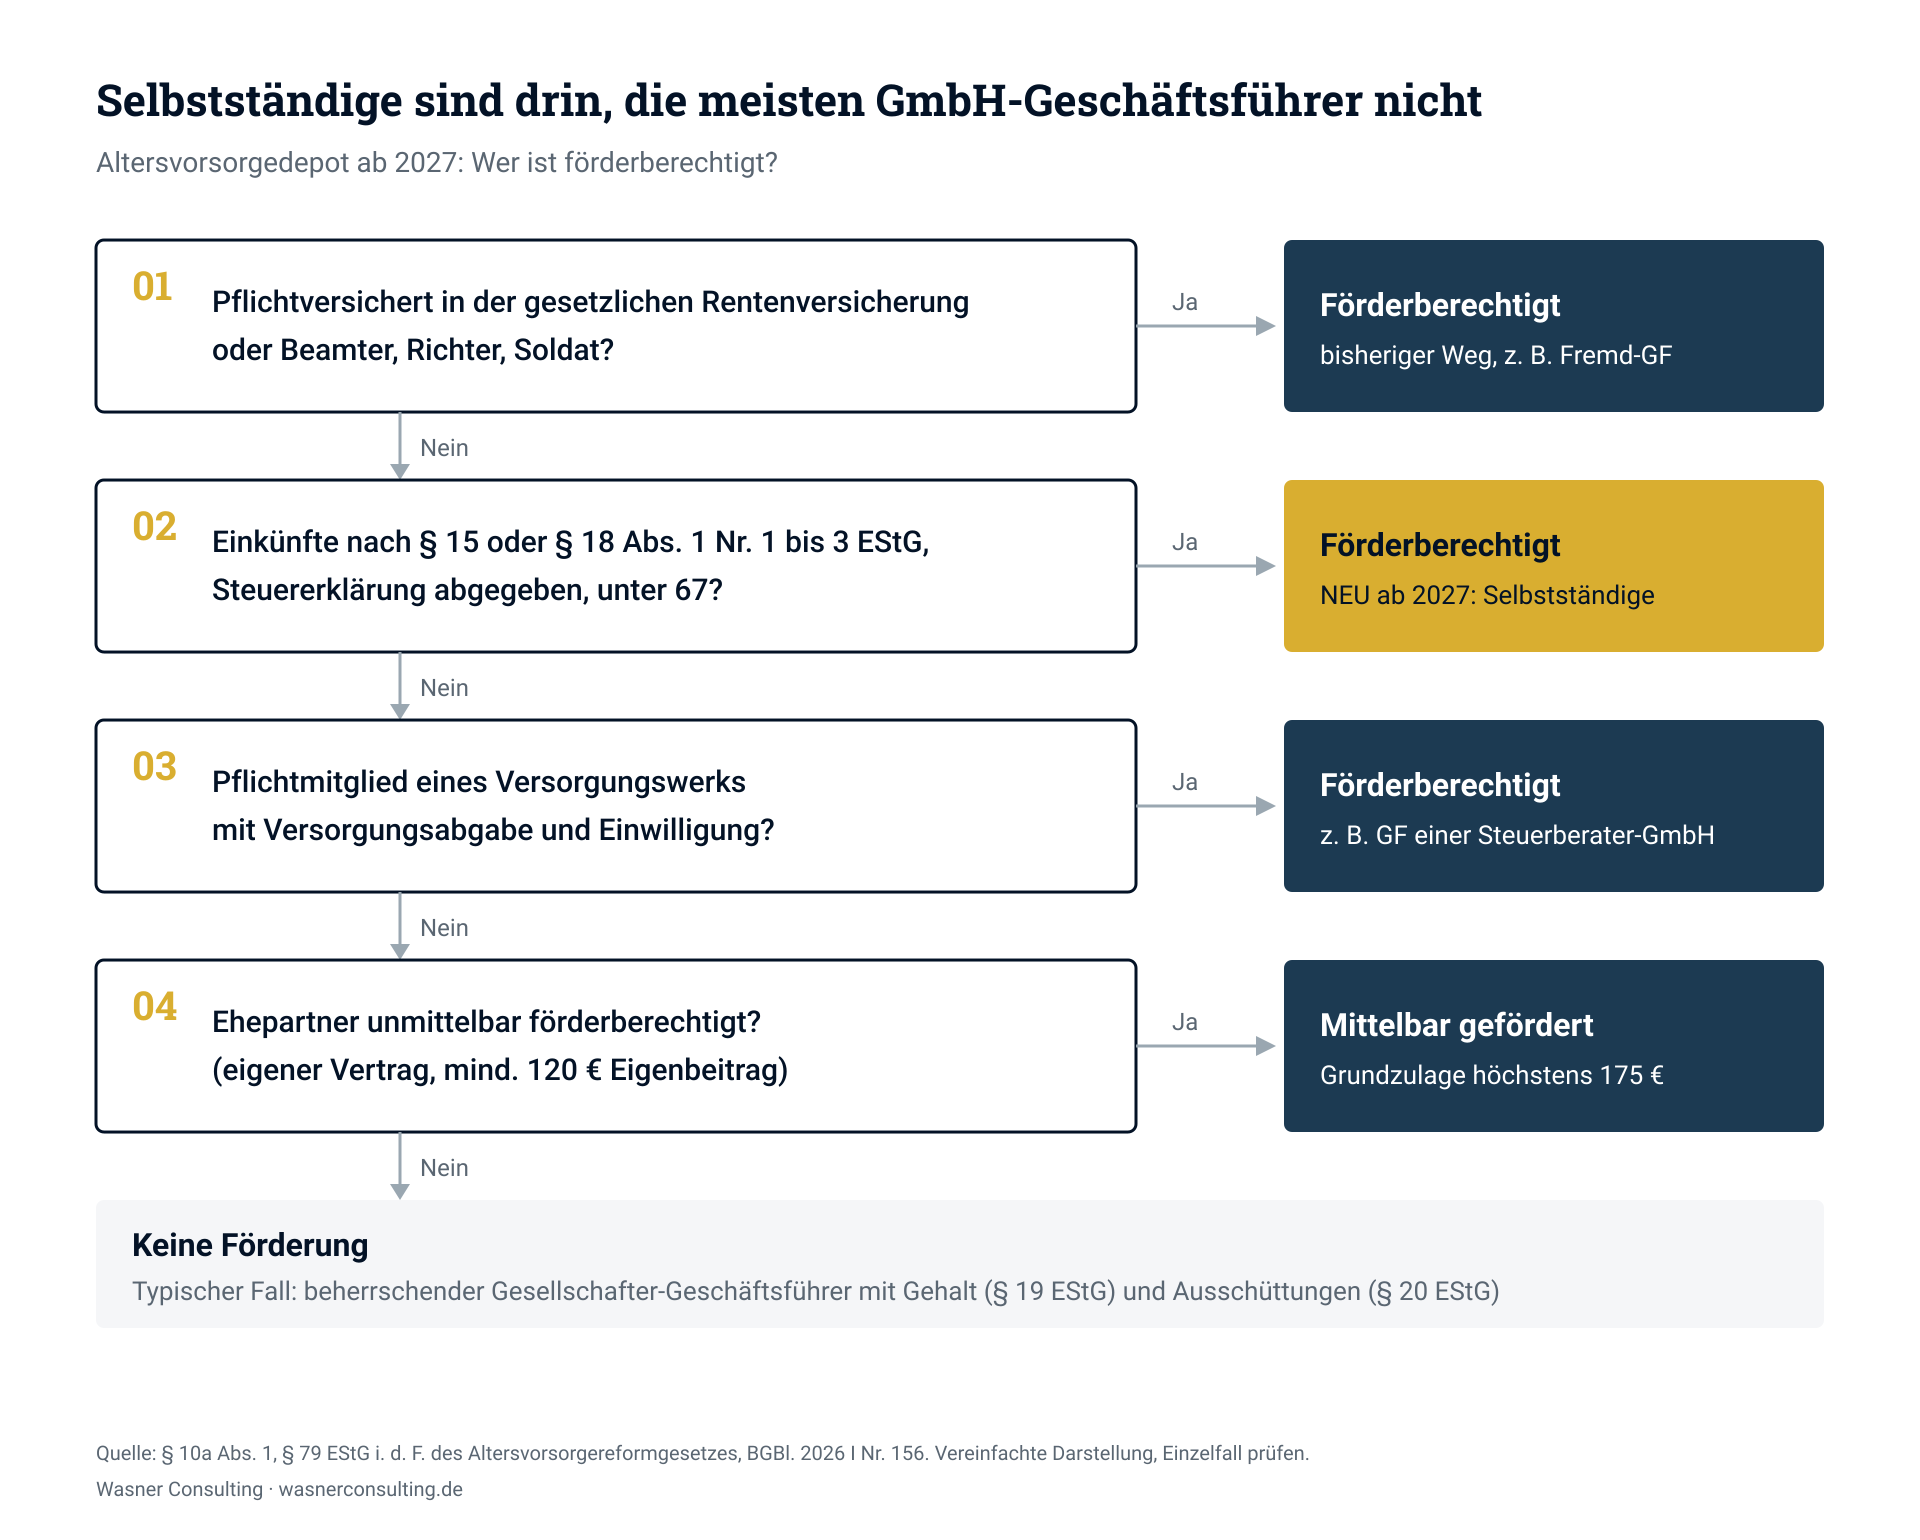
- Selbstständige sind erstmals förderberechtigt, wenn sie Einkünfte aus Gewerbebetrieb (§ 15 EStG) oder selbständiger Arbeit (§ 18 Abs. 1 Nr. 1 bis 3 EStG) haben, für das Beitragsjahr eine Steuererklärung abgeben und das 67. Lebensjahr noch nicht vollendet haben (§ 10a Abs. 1 Satz 5 EStG n. F.).[1]
- Gesellschafter-Geschäftsführer sind meist nicht förderberechtigt. Ihr Gehalt ist Arbeitslohn nach § 19 EStG, ihre Ausschüttungen sind Kapitalerträge nach § 20 EStG. Beides öffnet die neue Regel nicht. Es gibt aber Ausnahmen (Versorgungswerk, Rentenversicherungspflicht, zusätzliche gewerbliche Einkünfte, Ehepartner).
- Grundzulage: 50 % auf die ersten 360 € Eigenbeitrag, 25 % auf den Teil bis 1.800 €. Maximal 540 € im Jahr. Dazu bis zu 300 € je Kind und einmalig 200 € für Sparer unter 25.[1]
- Steuervorteil: Eigenbeiträge bis 1.800 € plus Zulagen sind Sonderausgaben. Ab rund 23 % Grenzsteuersatz bringt der Abzug mehr als die Zulage. Bei 42 % liegt die Gesamtförderung bei rund 983 € auf 1.800 € Eigenbeitrag.
- Der Haken: Alles, was aus geförderten Beiträgen stammt, wird im Alter voll mit Ihrem persönlichen Steuersatz versteuert (§ 22 Nr. 5 EStG). Und das Geld ist bis mindestens 65 gebunden.
- Unser Fazit: Für förderberechtigte Selbstständige ist das Altersvorsorgedepot bis 1.800 € im Jahr fast immer ein sinnvoller Baustein. Es ersetzt aber keine durchdachte Altersvorsorge. Für die meisten beherrschenden GmbH-Geschäftsführer ist es kein Thema.
Kapitel 03
Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot ist ein staatlich zertifiziertes Wertpapierdepot für die private Altersvorsorge. Sie zahlen regelmäßig ein, das Geld wird in Fonds und ETFs angelegt, der Staat legt Zulagen dazu. Erträge und Kursgewinne bleiben während der Ansparphase unversteuert. Versteuert wird erst die Auszahlung im Alter.
Der Bundestag hat das Altersvorsorgereformgesetz am 27. März 2026 beschlossen, der Bundesrat hat am 8. Mai 2026 zugestimmt.[3] Für Neuverträge ab 2027 löst es die Riester-Förderung ab. Bestehende Riester-Verträge laufen weiter.[1]
Die wichtigsten Unterschiede zur alten Riester-Rente:
| Merkmal | Riester-Rente (bis 2026) | Altersvorsorgedepot (ab 2027) |
|---|---|---|
| Beitragsgarantie | Pflicht (100 %) | Keine; Garantieprodukte mit 80 % oder 100 % bleiben als Alternative möglich |
| Grundzulage | fest 175 € | 50 % bis 360 €, 25 % bis 1.800 €, max. 540 € |
| Mindesteigenbeitrag | 4 % des Vorjahreseinkommens für volle Zulage | 120 € im Jahr |
| Selbstständige ohne Rentenversicherungspflicht | nicht förderberechtigt | förderberechtigt (§ 15, § 18 Abs. 1 Nr. 1 bis 3 EStG) |
| Anlage | meist Versicherung oder Banksparplan | Fonds/ETFs bis Risikoklasse 5 |
| Auszahlung | Verrentung, Auszahlungsplan mit Restverrentung | lebenslange Rente oder Auszahlungsplan bis mindestens 85 |
Quelle: BGBl. 2026 I Nr. 156, eigene Darstellung.[1]
Welche Produktvarianten gibt es?
Das Gesetz kennt drei Wege:
- Das freie Altersvorsorgedepot. Sie wählen die Fonds selbst. Zulässig sind OGAW (also klassische Investmentfonds und ETFs), offene Publikums-AIF und europäische langfristige Investmentfonds (ELTIF) bis zur Risikoklasse 5 sowie bestimmte Staatsanleihen in Euro. Einzelaktien sind nicht zulässig.[1]
- Das Standarddepot. Eine vorkonfigurierte Variante mit zwei Fonds, einem risikoärmeren und einem risikoreicheren. Vor Rentenbeginn wird automatisch umgeschichtet: fünf Jahre vorher darf der riskantere Anteil höchstens 50 % betragen, zwei Jahre vorher höchstens 30 %. Die Effektivkosten sind gesetzlich auf 1,0 % pro Jahr gedeckelt (§ 2a Abs. 2 AltZertG n. F.).[1]
- Garantieprodukte. Wer Sicherheit will, kann weiterhin Verträge mit einer Garantie von 80 % oder 100 % der eingezahlten Beiträge einschließlich Zulagen wählen.[1]
Hinweis: Gesetzlich ist zusätzlich ein Standarddepot eines öffentlichen Trägers vorgesehen. Ob dieses Angebot pünktlich zum 1. Januar 2027 verfügbar ist, war Anfang November 2026 noch nicht abschließend geklärt.[6] Private Anbieter haben ihre Konditionen bereits angekündigt, stehen teils aber noch unter dem Vorbehalt der Zertifizierung.[7]
Kapitel 04
Wer ist beim Altersvorsorgedepot förderberechtigt?
Die Förderberechtigung regelt § 10a EStG. Ab 2027 gibt es dort einen neuen Satz 5, der erstmals an die Einkunftsart anknüpft und nicht mehr an die Rentenversicherungspflicht.[1]
Die neue Regel für Selbstständige: § 10a Abs. 1 Satz 5 EStG
Förderberechtigt sind ab 2027 Personen, die
- Einkünfte aus Gewerbebetrieb (§ 15 EStG) oder aus selbständiger Arbeit (§ 18 Abs. 1 Nr. 1 bis 3 EStG) erzielen,
- für das Beitragsjahr eine Einkommensteuererklärung abgegeben haben und
- das 67. Lebensjahr noch nicht vollendet haben.[1]
Damit sind praktisch alle Einzelunternehmer, Freiberufler und Gesellschafter von gewerblichen oder freiberuflichen Personengesellschaften (GbR, OHG, KG, PartG) erfasst. Ob Sie in der gesetzlichen Krankenversicherung oder privat versichert sind, spielt keine Rolle.
Ausdrücklich nicht erfasst sind Einkünfte aus Land- und Forstwirtschaft (§ 13 EStG) und Einkünfte nach § 18 Abs. 1 Nr. 4 EStG (Carried Interest bei Wagniskapitalgesellschaften).
Diese Erweiterung stand übrigens nicht im ursprünglichen Regierungsentwurf. Sie kam erst im parlamentarischen Verfahren hinzu.[2, 3]
Achtung, offene Punkte: Das Gesetz nennt keine Mindesthöhe der Einkünfte. Ob ein Verlustjahr, eine sehr kleine Nebentätigkeit oder bestimmte Mitunternehmerstellungen ausreichen, ist nach unserem Kenntnisstand noch nicht durch ein BMF-Anwendungsschreiben geklärt. Planen Sie in solchen Grenzfällen die Zulage nicht fest ein.
Was bedeutet „Steuererklärung abgegeben“ in der Praxis?
Die Zentrale Zulagenstelle prüft die Voraussetzungen anhand von Daten der Finanzämter. Das hat eine praktische Folge, die kaum jemand anspricht: Die Zulage fließt erst, wenn Ihre Steuererklärung für das Beitragsjahr vorliegt und ausgewertet ist. Wer mit Steuerberater und verlängerter Abgabefrist arbeitet, wartet auf die Zulage für 2027 also unter Umständen bis weit ins Jahr 2028 oder 2029. Den Zulagenantrag können Sie bis zum Ende des zweiten Folgejahres stellen, für 2027 also bis zum 31.12.2029.
Erfüllen Sie die Voraussetzungen in einem Jahr nicht, gibt es für dieses Jahr keine Zulage. Bereits gewährte Zulagen früherer Jahre bleiben aber erhalten, und der Vertrag kann weiterlaufen.
Die anderen Wege zur Förderung
Neben Selbstständigen sind wie bisher förderberechtigt:
- Pflichtversicherte in der gesetzlichen Rentenversicherung, also Arbeitnehmer, Auszubildende, rentenversicherungspflichtige Selbstständige (zum Beispiel Handwerker in der Handwerksrolle oder Künstler über die KSK), Eltern in Kindererziehungszeiten und pflegende Angehörige.
- Beamte, Richter und Soldaten (Besoldungsempfänger).
- Pflichtmitglieder berufsständischer Versorgungswerke mit Arbeitslohn, zum Beispiel angestellte Ärzte, Anwälte oder Steuerberater, sofern sie Versorgungsabgaben zahlen und gegenüber dem Versorgungswerk in die Datenübermittlung einwilligen (§ 10a Abs. 1 Satz 5 EStG n. F.).[1]
- Mittelbar Berechtigte: Ehe- und eingetragene Lebenspartner, die selbst nicht förderberechtigt sind, wenn der Partner unmittelbar förderberechtigt ist. Sie brauchen einen eigenen Vertrag und mindestens 120 € Eigenbeitrag (§ 79 EStG).[1]
Nicht unmittelbar förderberechtigt sind dagegen freiwillig Versicherte in der gesetzlichen Rentenversicherung und Bezieher einer Vollrente wegen Alters.[5]
Kapitel 05
Altersvorsorgedepot für GmbH-Geschäftsführer: Die große Ausnahme
Viele Unternehmer fühlen sich selbstständig. Steuerlich ist der Gesellschafter-Geschäftsführer einer GmbH oder UG aber Angestellter seiner eigenen Gesellschaft. Sein Gehalt ist Arbeitslohn (§ 19 EStG), Gewinnausschüttungen sind Einkünfte aus Kapitalvermögen (§ 20 EStG). Keine dieser Einkunftsarten steht in § 10a Abs. 1 Satz 5 EStG.[1]
Die Folge: Der typische beherrschende Gesellschafter-Geschäftsführer ist nicht förderberechtigt. Beherrschend heißt hier: Er hält mindestens 50 % der Anteile oder hat eine echte Sperrminorität. Nach ständiger Rechtsprechung des Bundessozialgerichts ist er dann nicht abhängig beschäftigt und deshalb auch nicht rentenversicherungspflichtig (§ 7 Abs. 1 SGB IV; BSG, Urteile vom 14.03.2018, B 12 KR 13/17 R und B 12 R 5/16 R).[8] Damit fällt auch der klassische Weg über die Pflichtversicherung weg.
Mehrere Fachbeiträge kommen zum selben Ergebnis: Ein beherrschender Gesellschafter-Geschäftsführer mit reinen Gehalts- und Ausschüttungseinkünften ist nach dem Gesetzeswortlaut in der Regel nicht förderberechtigt.
Die fünf Ausnahmen für Geschäftsführer
Pauschal „GmbH-Geschäftsführer bekommen nichts“ ist aber ebenfalls falsch. Es gibt fünf Konstellationen, in denen ein Geschäftsführer trotzdem gefördert wird:
| Konstellation | Förderberechtigt? | Grundlage |
|---|---|---|
| Fremdgeschäftsführer ohne Beteiligung | ja, wie jeder Arbeitnehmer | Pflichtversicherung in der GRV |
| Minderheits-Gesellschafter-Geschäftsführer ohne Sperrminorität, rentenversicherungspflichtig | ja | Pflichtversicherung in der GRV |
| Geschäftsführer, der Pflichtmitglied eines Versorgungswerks ist (z. B. Steuerberater-, Anwalts- oder Ärzte-GmbH) | ja, mit Einwilligung zur Datenübermittlung | § 10a Abs. 1 Satz 5 EStG n. F. (Einkünfte nach § 19 bei Pflichtmitgliedschaft) |
| Geschäftsführer mit zusätzlichen eigenen Einkünften nach § 15 oder § 18 Abs. 1 Nr. 1 bis 3 EStG | ja, für Jahre mit diesen Einkünften und Steuererklärung | § 10a Abs. 1 Satz 5 EStG n. F. |
| Geschäftsführer, dessen Ehepartner unmittelbar förderberechtigt ist | mittelbar, Grundzulage höchstens 175 € | § 79 EStG |
| Beherrschender GGF, nur Gehalt und Ausschüttungen, kein Versorgungswerk | nein | keine Einkunftsart nach § 10a Abs. 1 Satz 5 EStG |
Quellen: BGBl. 2026 I Nr. 156; eigene Darstellung.[1]
Zur vierten Zeile anbei ein paar typische Beispiele, die in der Praxis vorkommen:
- eine freiberufliche Nebentätigkeit als Dozent, Gutachter oder Autor (§ 18 Abs. 1 Nr. 1 EStG),
- eine Aufsichtsrats- oder Beiratsvergütung (§ 18 Abs. 1 Nr. 3 EStG),
- eine Beteiligung als Mitunternehmer an einer gewerblichen Personengesellschaft, zum Beispiel als Kommanditist einer GmbH & Co. KG mit Sondervergütungen (§ 15 Abs. 1 Satz 1 Nr. 2 EStG),
- eine Betriebsaufspaltung, bei der Sie Ihrer GmbH eine wesentliche Betriebsgrundlage (etwa die Immobilie) vermieten. Die Mieteinnahmen sind dann gewerbliche Einkünfte.
Warnung: Gründen Sie kein Nebengewerbe nur für die Zulage. Ohne Gewinnerzielungsabsicht liegt steuerlich keine gewerbliche Tätigkeit vor (Liebhaberei), dann gibt es auch keine Einkünfte nach § 15 EStG. Kleine Photovoltaikanlagen, deren Erträge nach § 3 Nr. 72 EStG steuerfrei sind, dürften ebenfalls keinen Zugang eröffnen (zu prüfen). Für 540 € im Jahr lohnt sich keine Umstrukturierung. Die Statusfrage gehört in die Hände Ihres Steuerberaters.
Der Sonderfall Ehepartner
Ist Ihr Ehepartner angestellt, verbeamtet oder selbst selbstständig, können Sie als Geschäftsführer mittelbar gefördert werden. Sie schließen dann einen eigenen Vertrag ab und zahlen mindestens 120 € im Jahr ein. Ihre Grundzulage richtet sich nach den Beiträgen Ihres Partners und ist auf 175 € im Jahr begrenzt. Einen eigenen Sonderausgabenabzug haben Sie als mittelbar Berechtigter nicht.
Rechnerisch ist das trotzdem interessant: 175 € Zulage auf 120 € Eigenbeitrag. Für das Vermögen eines Unternehmers ist der Betrag aber eher ein Mitnahmeeffekt als ein Baustein der Altersvorsorge.
Beispiel Markus: Markus, 45, ist alleiniger Gesellschafter-Geschäftsführer seiner GmbH, privat krankenversichert und nicht rentenversicherungspflichtig. Seine Frau ist Angestellte und zahlt 1.800 € in ihr eigenes Altersvorsorgedepot. Sie erhält 540 € Grundzulage und für die beiden Kinder je 300 € Kinderzulage. Markus zahlt 120 € ein und erhält mittelbar 175 € Grundzulage. Mehr ist für ihn im Altersvorsorgedepot nicht drin.
Kapitel 06
Altersvorsorgedepot Förderung: Wie viel zahlt der Staat dazu?
Grundzulage
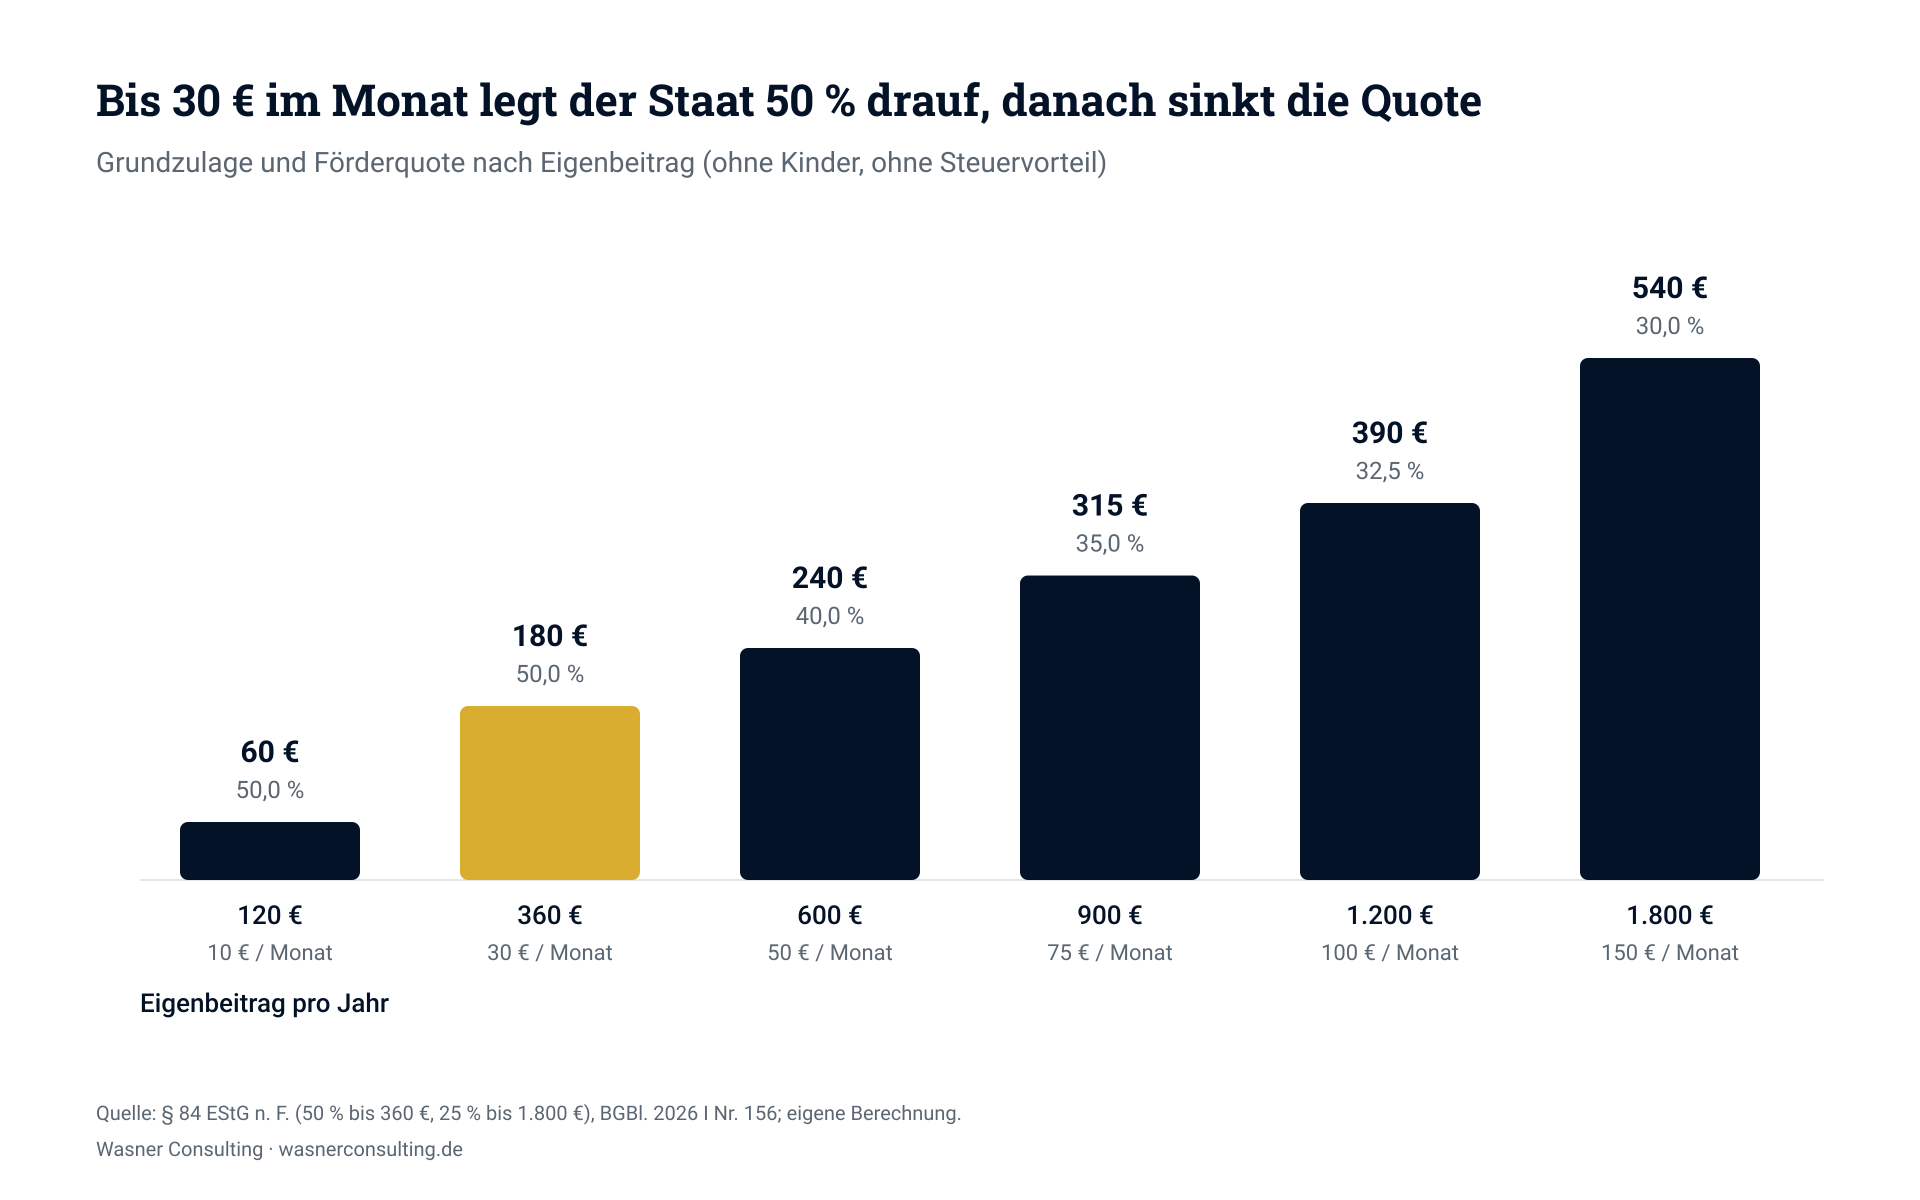
Die Grundzulage ist zweistufig (§ 84 EStG n. F.):[1]
- 50 Cent je Euro auf die ersten 360 € Eigenbeitrag (maximal 180 €),
- 25 Cent je Euro auf den Teil zwischen 360,01 € und 1.800 € (maximal weitere 360 €).
Voraussetzung ist ein Mindesteigenbeitrag von 120 € im Jahr (§ 86 EStG n. F.). Darunter gibt es nichts.[1]
| Eigenbeitrag pro Jahr | pro Monat | Grundzulage | Förderquote |
|---|---|---|---|
| 120 € | 10 € | 60 € | 50,0 % |
| 360 € | 30 € | 180 € | 50,0 % |
| 600 € | 50 € | 240 € | 40,0 % |
| 900 € | 75 € | 315 € | 35,0 % |
| 1.200 € | 100 € | 390 € | 32,5 % |
| 1.800 € | 150 € | 540 € | 30,0 % |
Eigene Berechnung nach § 84 EStG n. F.
Die höchste Förderquote erreichen Sie also schon mit 30 € im Monat. Wer als Unternehmer ernsthaft vorsorgt, zahlt aber in aller Regel den Höchstbetrag von 150 € im Monat ein, denn erst dort entfaltet der Steuervorteil seine volle Wirkung.
Kinderzulage
Für jedes Kind, für das Ihnen Kindergeld zusteht, gibt es eine Kinderzulage von 100 % des Eigenbeitrags, höchstens 300 € je Kind und Jahr (§ 85 EStG n. F.).[1] Die volle Kinderzulage erreichen Sie also schon mit 25 € im Monat. Das Geburtsjahr des Kindes spielt keine Rolle mehr. Bei verheirateten Eltern wird die Zulage einem Elternteil zugeordnet.
Berufseinsteigerbonus
Wer zu Beginn des Beitragsjahres das 25. Lebensjahr noch nicht vollendet hat, erhält einmalig 200 € zusätzlich.[1] Für junge Gründer ein netter Start, für die meisten Leser dieses Artikels nicht relevant.
Sonderausgabenabzug und Günstigerprüfung
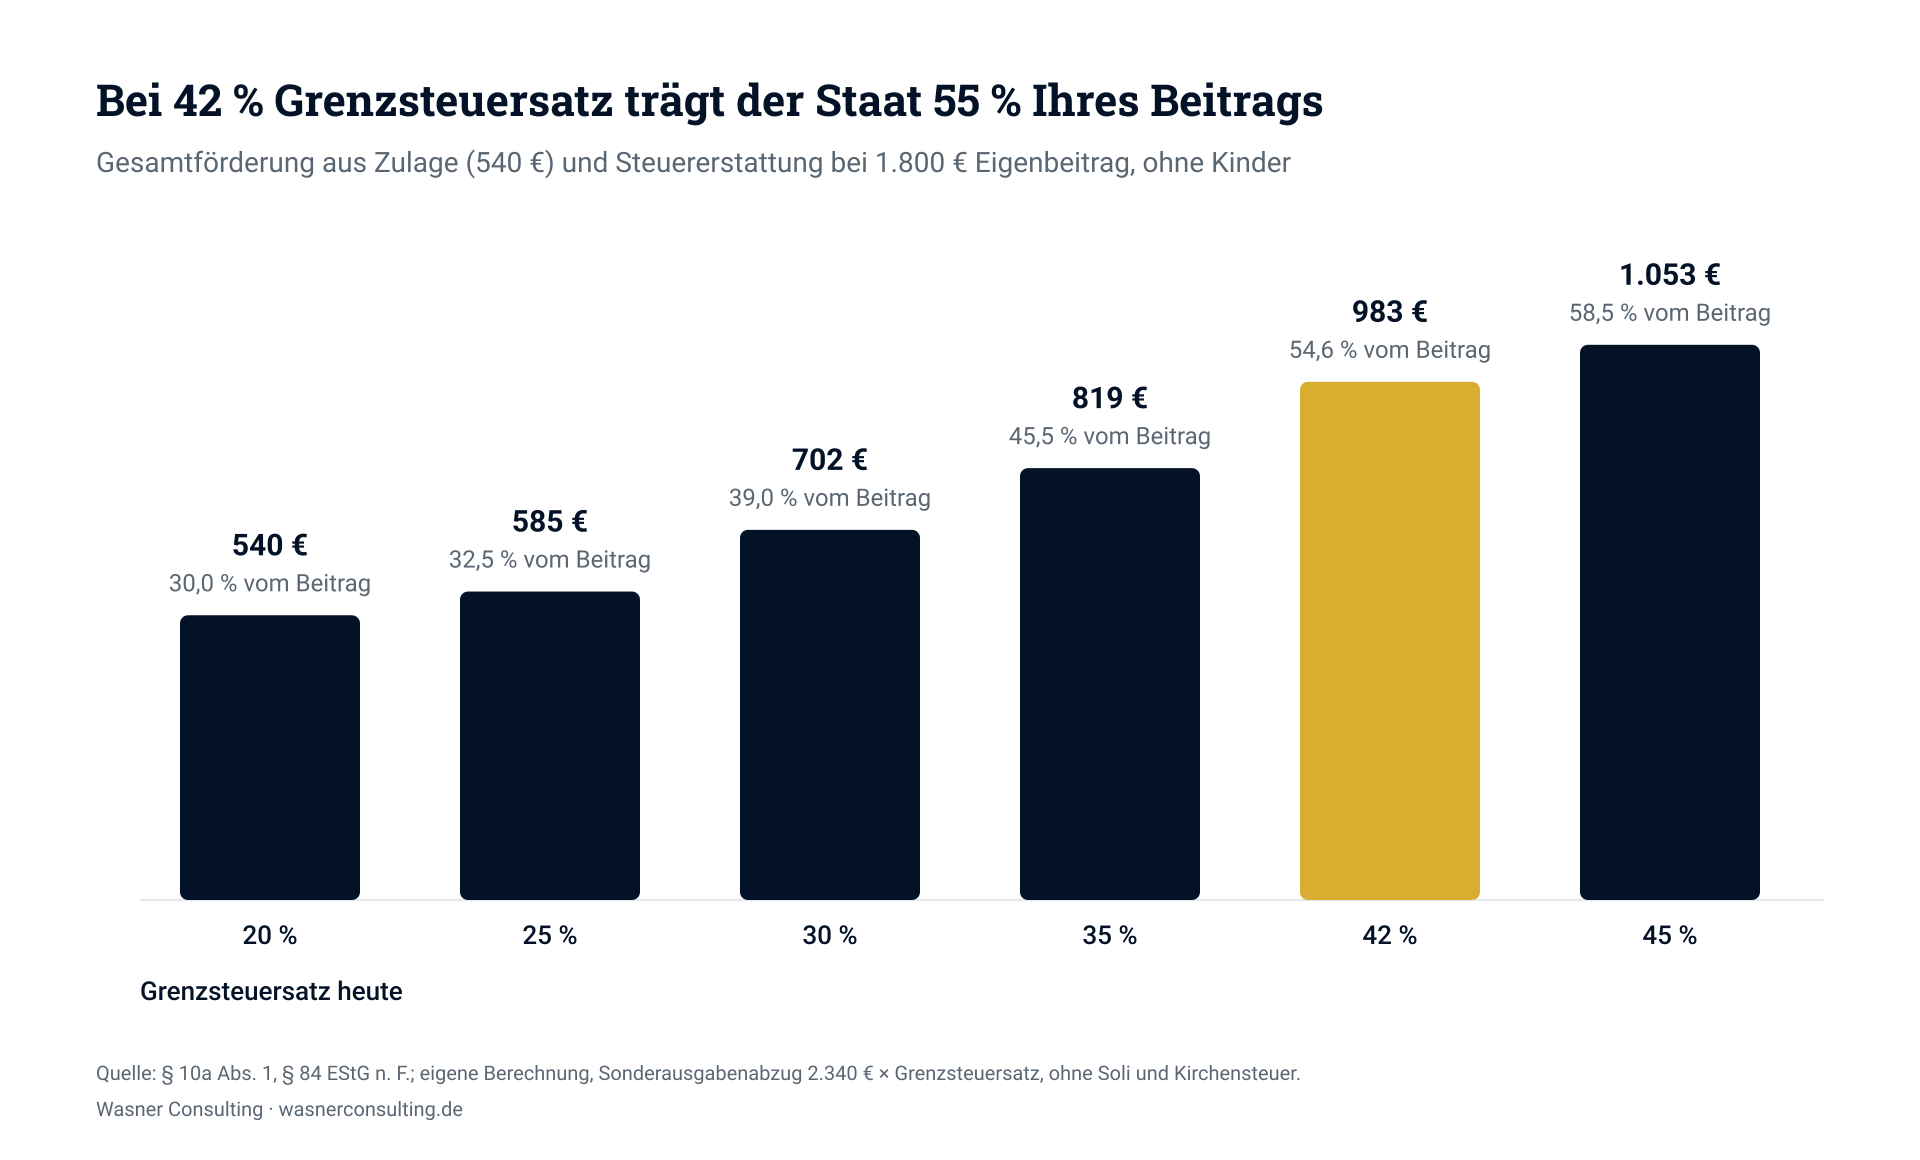
Für Unternehmer mit gutem Einkommen ist dieser Teil der eigentlich spannende. Eigenbeiträge bis 1.800 € zuzüglich der Zulagen können Sie als Sonderausgaben abziehen (§ 10a Abs. 1 Satz 1 EStG n. F.).[1] Ohne Kinder sind das bis zu 2.340 €, mit zwei Kindern bis zu 2.940 €.
Das Finanzamt prüft dann automatisch, ob der Steuervorteil aus dem Abzug höher ist als die Zulage (Günstigerprüfung). Ist er höher, bekommen Sie die Differenz mit dem Steuerbescheid erstattet. Die Zulage selbst fließt immer ins Depot.
Die Rechnung ohne Kinder bei 1.800 € Eigenbeitrag:
| Grenzsteuersatz | Steuervorteil aus 2.340 € Abzug | davon Zulage im Depot | zusätzliche Erstattung | Förderung gesamt | Förderquote |
|---|---|---|---|---|---|
| 20 % | 468 € | 540 € | 0 € | 540 € | 30,0 % |
| 25 % | 585 € | 540 € | 45 € | 585 € | 32,5 % |
| 30 % | 702 € | 540 € | 162 € | 702 € | 39,0 % |
| 35 % | 819 € | 540 € | 279 € | 819 € | 45,5 % |
| 42 % | 982,80 € | 540 € | 442,80 € | 982,80 € | 54,6 % |
| 45 % | 1.053 € | 540 € | 513 € | 1.053 € | 58,5 % |
Eigene Berechnung, vereinfacht ohne Solidaritätszuschlag und Kirchensteuer.
Ab einem Grenzsteuersatz von rund 23,1 % (540 € geteilt durch 2.340 €) bringt der Sonderausgabenabzug mehr als die reine Zulage. Bei einem Selbstständigen mit 42 % Grenzsteuersatz trägt der Staat damit mehr als die Hälfte des Eigenbeitrags. Von 1.800 € Einzahlung kosten Sie netto nur 1.357,20 €, ins Depot fließen 2.340 €.
Wie viel darf ich insgesamt einzahlen?
Pro Vertrag und Jahr sind Einzahlungen bis 6.840 € zulässig. Zulagen, Erträge und Übertragungen zählen dabei nicht mit (§ 1 Abs. 1 Nr. 5 AltZertG n. F.).[1] Gefördert werden aber nur die ersten 1.800 €. Alles darüber ist ungefördert: keine Zulage, kein Sonderausgabenabzug. Für diesen Teil gilt im Alter eine mildere Besteuerung (dazu gleich mehr).
Kapitel 07
Der Preis der Förderung: Besteuerung und Bindung
Die Förderung ist jedoch kein Geschenk, sondern zum großen Teil eine Steuerstundung.
Volle nachgelagerte Besteuerung
Alles, was im Alter aus geförderten Beiträgen, Zulagen und den darauf entfallenden Erträgen ausgezahlt wird, ist nach § 22 Nr. 5 Satz 1 EStG in voller Höhe als sonstige Einkünfte steuerpflichtig, und zwar mit Ihrem persönlichen Einkommensteuersatz. Es gibt keine Abgeltungsteuer, keine Teilfreistellung und keinen Sparer-Pauschbetrag. Abgezogen wird lediglich der Werbungskosten-Pauschbetrag von 102 € für alle Einkünfte nach § 22 Nr. 1, 1a und 5 EStG zusammen.
Für den ungeförderten Teil (Beiträge über 1.800 € oder aus Jahren ohne Förderberechtigung) gilt Milderes: Bei einer lebenslangen Rente wird nur der Ertragsanteil besteuert, beim Auszahlungsplan nur der Unterschied zwischen Auszahlung und eingezahlten Beiträgen, unter Umständen nur zur Hälfte. Die genaue Aufteilung übernimmt der Anbieter.
Was heißt das für Unternehmer? Die Rechnung geht nur auf, wenn Ihr Steuersatz im Alter spürbar unter dem heutigen liegt. Bei vielen Selbstständigen ist das der Fall. Wer aber im Ruhestand hohe Mieteinnahmen, eine Pensionszusage, eine hohe Rürup-Rente oder Versorgungswerksrente bezieht, zahlt auf die Auszahlungen aus dem Altersvorsorgedepot womöglich wieder den Spitzensteuersatz. Entscheidend ist dabei der Grenzsteuersatz im Alter, denn die Auszahlung kommt zu Ihren übrigen Einkünften hinzu.
Krankenversicherung im Alter: Pflichtversicherte in der Krankenversicherung der Rentner zahlen auf Leistungen aus dem Altersvorsorgedepot keine Beiträge. Wer als Selbstständiger im Alter freiwillig gesetzlich versichert ist, wird nach § 240 SGB V grundsätzlich mit allen Einnahmen zum Lebensunterhalt verbeitragt. Ob und wie das für Leistungen aus dem Altersvorsorgedepot gilt, sollten Sie im Einzelfall prüfen lassen (zu prüfen). Privat Versicherte zahlen keine einkommensabhängigen Beiträge.
Bindung bis mindestens 65
Die Auszahlung beginnt frühestens mit Vollendung des 65. Lebensjahres und spätestens mit 70 (§ 1 Abs. 1 Nr. 2 AltZertG n. F.). Ohne abweichende Vereinbarung beginnt sie mit 65.[1] Sie haben dann die Wahl:
- lebenslange Leibrente (in der Regel über einen Versicherer) oder
- Auszahlungsplan mit einer Laufzeit bis mindestens zum 85. Lebensjahr,
- jeweils mit der Option, bis zu 30 % des Kapitals zu Beginn auf einmal zu entnehmen.[1]
Kommen Sie vorher an das Geld, ist das eine schädliche Verwendung: Zulagen und Steuervorteile müssen zurückgezahlt werden (§ 93 EStG). Ausgenommen sind unter anderem die Verwendung für eine selbst genutzte Wohnimmobilie (Altersvorsorge-Eigenheimbetrag, mindestens 3.000 €, § 92a EStG) und die Übertragung auf den Ehepartner im Todesfall.[1]
Für Unternehmer ist dieser Punkt wichtig. Gerät Ihr Betrieb in eine Krise, steht Ihnen das Geld im Altersvorsorgedepot nicht als Liquiditätsreserve zur Verfügung, jedenfalls nicht ohne Förderverlust. Ein freies ETF-Depot ist jederzeit verfügbar.
Was passiert im Todesfall?
Das Vermögen ist vererbbar. Erben, die nicht Ehepartner sind, müssen die erhaltene Förderung aber zurückzahlen. Der überlebende Ehepartner kann das Kapital ohne Abzug auf einen eigenen Vertrag übertragen.[5] Hier liegt ein deutlicher Vorteil gegenüber der Rürup-Rente, die nur über eine Hinterbliebenenabsicherung an den Ehepartner oder kindergeldberechtigte Kinder weitergegeben werden kann.
Kapitel 08
Lohnt sich das Altersvorsorgedepot für Selbstständige? Ein Rechenbeispiel
Theorie hilft nur begrenzt. Rechnen wir ein typisches Szenario durch.
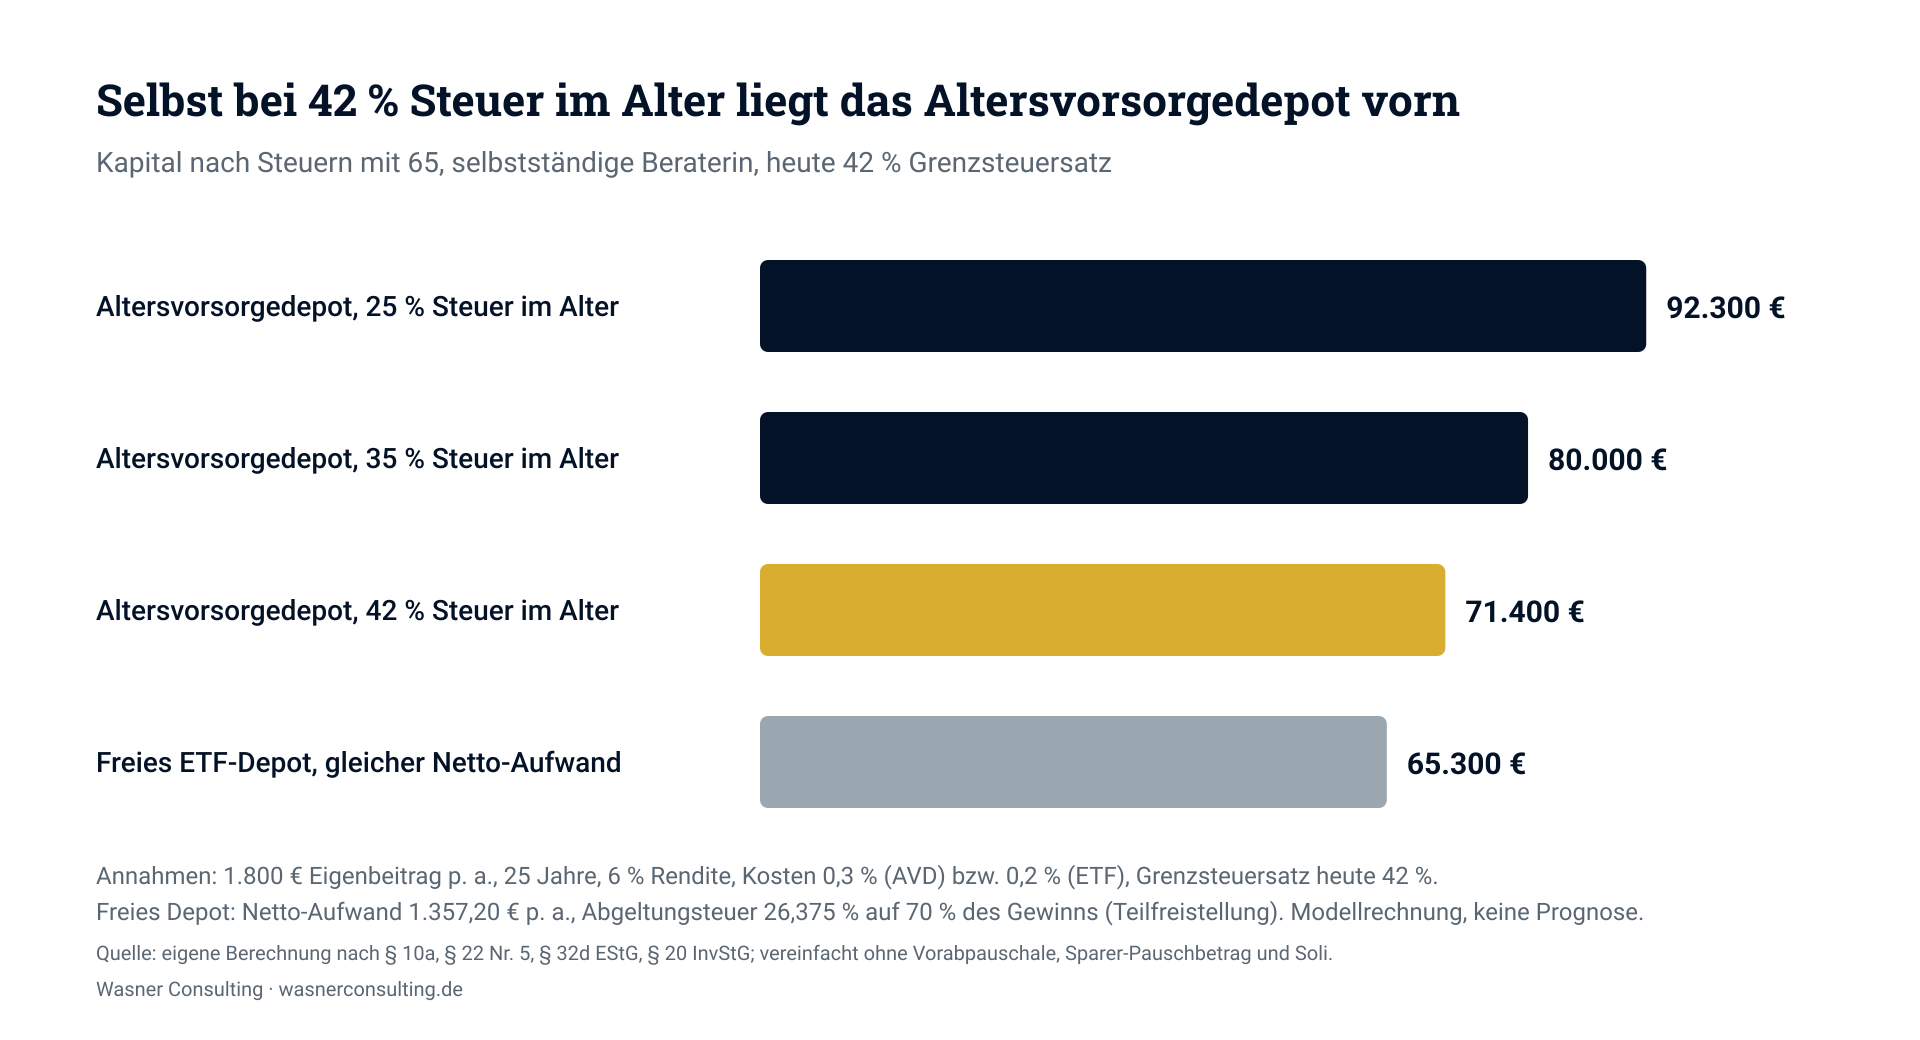
Julia, 40, ist selbstständige IT-Beraterin (Einzelunternehmen, Freiberuflerin nach § 18 EStG), ledig, keine Kinder. Ihr Grenzsteuersatz liegt bei 42 %. Sie zahlt 25 Jahre lang 1.800 € pro Jahr ein, bis zum 65. Lebensjahr.
Annahmen: 6,0 % Rendite vor Kosten pro Jahr, 0,3 % Kosten im Altersvorsorgedepot, 0,2 % im freien ETF-Depot. Jährliche Einzahlung, Zinseszins am Jahresende. Vergleich bei gleichem Netto-Aufwand: Was Julia ins Altersvorsorgedepot einzahlt und über die Steuer zurückbekommt, legt sie im Vergleichsfall direkt in ein freies ETF-Depot. Vereinfachungen: keine Vorabpauschale, kein Sparer-Pauschbetrag, kein Solidaritätszuschlag, Besteuerung des gesamten Altersvorsorgedepot-Kapitals mit einem pauschalen Steuersatz im Alter.
| Altersvorsorgedepot | freies ETF-Depot | |
|---|---|---|
| Netto-Aufwand pro Jahr | 1.357,20 € | 1.357,20 € |
| Einzahlung ins Depot pro Jahr | 2.340 € (1.800 € + 540 € Zulage) | 1.357,20 € |
| Kapital nach 25 Jahren vor Steuern | rund 123.090 € | rund 72.400 € |
| Steuer bei Auszahlung | voll nach § 22 Nr. 5 EStG | Abgeltungsteuer auf Gewinn, 30 % Teilfreistellung |
| Nach Steuern bei 25 % im Alter | rund 92.300 € | rund 65.300 € |
| Nach Steuern bei 35 % im Alter | rund 80.000 € | rund 65.300 € |
| Nach Steuern bei 42 % im Alter | rund 71.400 € | rund 65.300 € |
| Steuersatz im Alter, ab dem das freie Depot vorne liegt | rund 47 % |
Eigene Berechnung; Ergebnisse gerundet. Keine Prognose, sondern Modellrechnung.
Das Ergebnis ist eindeutig: Für eine förderberechtigte Selbstständige mit hohem Steuersatz schlägt das Altersvorsorgedepot das freie Depot selbst dann, wenn sie im Alter den Spitzensteuersatz zahlt. Der Grund ist der Hebel in der Ansparphase: Julia investiert jedes Jahr 72 % mehr, als sie netto aufwendet, und dieser Mehrbetrag arbeitet 25 Jahre lang steuerfrei.
Bei niedrigerem Steuersatz heute verschiebt sich das Bild. Liegt Julias Grenzsteuersatz bei 25 %, ist das Altersvorsorgedepot nur bis zu einem Steuersatz im Alter von rund 31 % im Vorteil. Bei 30 % heute liegt die Schwelle bei rund 36 %. Für die meisten Selbstständigen mit niedrigem Einkommen bleibt das Altersvorsorgedepot trotzdem vorne, weil auch ihr Steuersatz im Alter meist niedrig ist.
Was das Rechenbeispiel nicht zeigt:
- Flexibilität. Das freie Depot ist jederzeit verfügbar, das Altersvorsorgedepot erst ab 65.
- Kosten. Ein teures Produkt frisst einen erheblichen Teil des Vorteils.
- Gesetzesänderungen. Über 25 Jahre können sich Steuersätze, Freibeträge und Förderregeln ändern, in beide Richtungen.
- Begrenztes Volumen. Der Vorteil wirkt nur auf 1.800 € im Jahr. Für die Altersvorsorge eines Unternehmers reicht das bei weitem nicht.
Mit dem Rechner am Ende dieses Artikels können Sie die Rechnung mit Ihren eigenen Zahlen durchspielen.
Kapitel 09
Altersvorsorgedepot, Rürup-Rente oder freies ETF-Depot?
Selbstständige haben ab 2027 im Wesentlichen vier private Wege. Sie schließen sich nicht aus.
| Altersvorsorgedepot | Rürup-Rente (Basisrente) | freies ETF-Depot | Betriebliche Altersversorgung | |
|---|---|---|---|---|
| Für wen | förderberechtigte Personen (§ 10a EStG) | alle Steuerpflichtigen | alle | nur Arbeitnehmer, auch Gesellschafter-Geschäftsführer der eigenen GmbH |
| Förderung | Zulage bis 540 € + Sonderausgabenabzug bis 1.800 € + Zulagen | Sonderausgabenabzug bis 30.826 € (2026), voraussichtlich 32.308 € (2027) | keine | Steuer- und ggf. SV-Freiheit, je nach Durchführungsweg |
| Steuer in der Ansparphase | keine | keine | Vorabpauschale, Abgeltungsteuer | keine |
| Steuer im Alter | voll (geförderter Teil) | voll | Abgeltungsteuer auf Gewinne | voll (§ 19 bzw. § 22 Nr. 5 EStG) |
| Verfügbarkeit | ab 65, 30 % Teilkapital möglich | nur lebenslange Rente, frühestens ab 62 | jederzeit | je nach Zusage |
| Vererbbarkeit | ja, Förderung zurück außer an Ehepartner | nur über Hinterbliebenenschutz | voll | je nach Zusage |
Quellen: BGBl. 2026 I Nr. 156; Höchstbetrag Basisrente 2026 und Beitragsbemessungsgrenze der knappschaftlichen Rentenversicherung 2027 (130.800 € × 24,7 %, vorbehaltlich der Zustimmung des Bundesrats zur SV-Rechengrößenverordnung 2027).[9, 10]
Die sinnvolle Reihenfolge für förderberechtigte Selbstständige
- Arbeitskraft absichern. Bevor Sie für das Alter sparen, sichern Sie das Einkommen, aus dem Sie sparen. Eine Berufsunfähigkeitsversicherung für Selbstständige ist der Grundstein.
- Altersvorsorgedepot bis 1.800 € (bei Kindern zusätzlich die Kinderzulage mitnehmen). Höchste Förderquote, überschaubarer Betrag.
- Rürup-Rente, wenn Sie einen hohen Grenzsteuersatz haben, das Geld wirklich bis zur Rente nicht brauchen und eine lebenslange Rente wollen.
- Freies ETF-Depot für Flexibilität, Liquiditätsreserve und alles, was Sie vielleicht vor 65 brauchen.
Und für den beherrschenden GmbH-Geschäftsführer?
Für ihn spielt das Altersvorsorgedepot meist keine Rolle. Seine Hebel liegen woanders:
- Betriebliche Altersversorgung über die GmbH. Beiträge an eine Direktversicherung, Pensionskasse oder einen Pensionsfonds sind bis 8 % der Beitragsbemessungsgrenze der allgemeinen Rentenversicherung steuerfrei (§ 3 Nr. 63 EStG). Bei einer voraussichtlichen Beitragsbemessungsgrenze von 8.850 € im Monat für 2027 wären das 8.496 € im Jahr.[11] Beim beherrschenden Gesellschafter-Geschäftsführer gelten strenge Anforderungen an Ernsthaftigkeit, Erdienbarkeit und Angemessenheit. Daneben gibt es Unterstützungskasse und Pensionszusage, die sorgfältig strukturiert sein müssen.
- Rürup-Rente. Da er nicht in die gesetzliche Rentenversicherung einzahlt, steht ihm der Höchstbetrag in der Regel weitgehend zur Verfügung. Sorgfältig prüfen: Bestehen Anwartschaften aus einer betrieblichen Altersversorgung ohne eigene Beiträge, kann der Höchstbetrag nach § 10 Abs. 3 Satz 3 EStG gekürzt werden.
- Vermögensaufbau über eine Holding-Struktur. Gewinne, die in der GmbH bleiben, werden mit rund 30 % besteuert. Ob sich ein Holding-Depot für Sie lohnt, hängt von Ihrer Entnahmeplanung ab. Dazu finden Sie bei uns einen eigenen Beitrag zum Thema GmbH oder Einzelunternehmen.
- Mittelbare Förderung über den Ehepartner als kleines Extra.
Kapitel 10
Altersvorsorgedepot Selbstständige: Fünf typische Fehler
1. Die Förderung fest einplanen, ohne den Status zu prüfen. Gerade Gesellschafter-Geschäftsführer, die sich als „Selbstständige“ verstehen, laufen in diese Falle. Wer nicht förderberechtigt ist, bekommt bereits ausgezahlte Zulagen zurückgefordert.
2. Die Steuererklärung verschleppen. Für Selbstständige ist die abgegebene Steuererklärung Teil der Förderberechtigung. Ohne Erklärung keine Zulage.
3. Den Steuersatz im Alter unterschätzen. Wer im Ruhestand Mieteinnahmen, Rürup- und Versorgungswerksrenten sowie Kapitalerträge hat, liegt schnell wieder bei 35 % oder mehr. Rechnen Sie mit dem Grenzsteuersatz, nicht mit dem Durchschnittssteuersatz.
4. Zu viel ins Altersvorsorgedepot packen. Über 1.800 € gibt es weder Zulage noch Steuerabzug. Die Bindung bis 65 bleibt aber. Für Beträge darüber ist ein freies Depot oder eine Rürup-Rente meist die bessere Wahl.
5. Auf Kosten nicht achten. Der gesetzliche Deckel von 1,0 % gilt nur für das Standarddepot. Mehrere Neobroker und Banken haben deutlich günstigere Konditionen angekündigt, teils mit befristeten Rabatten.[7] Ein Unterschied von 0,7 Prozentpunkten pro Jahr summiert sich über 25 Jahre auf einen fünfstelligen Betrag.
Kapitel 11
Was passiert mit bestehenden Riester-Verträgen?
Riester-Verträge, die bis zum 31. Dezember 2026 abgeschlossen werden, genießen Bestandsschutz und laufen nach altem Recht weiter. Sie können sich aber für das neue Recht entscheiden.[1] Ein Wechsel in ein Altersvorsorgedepot ist ohne Rückzahlung der Förderung möglich. Dabei können Wechsel- und Abschlusskosten anfallen.[5]
Für Selbstständige ohne Rentenversicherungspflicht ist das in der Regel kein Thema, da sie bisher keinen eigenen Riester-Vertrag hatten. Viele haben aber über einen förderberechtigten Ehepartner einen mittelbaren Vertrag. Prüfen Sie, ob Sie ab 2027 selbst unmittelbar berechtigt sind. Dann gilt für Sie die volle Grundzulage statt 175 €.
Kapitel 12
Checkliste: So gehen Sie vor
- Status klären: Welche Einkünfte erzielen Sie (§ 15, § 18, § 19, § 20 EStG)? Sind Sie rentenversicherungspflichtig oder Mitglied eines Versorgungswerks? Ist Ihr Ehepartner förderberechtigt?
- Absicherung prüfen: Ist Ihre Arbeitskraft abgesichert? Passt Ihre Krankenversicherung? Hier finden Sie unseren Beitrag zur privaten Krankenversicherung für Selbstständige.
- Rechnen: Grenzsteuersatz heute und realistisch im Alter einschätzen, Rechner nutzen.
- Anbieter vergleichen: Effektivkosten, Fondsauswahl, Dauer von Kostenrabatten, Auszahlungsoptionen.
- Ab 1. Januar 2027 abschließen, Dauerzulagenantrag stellen, Steuererklärung pünktlich abgeben.
- Gesamtkonzept: Altersvorsorgedepot, Rürup, bAV und freies Vermögen aufeinander abstimmen.
Kapitel 13
Rechner: Lohnt sich das Altersvorsorgedepot für Sie?
Der Rechner ermittelt Ihre Zulagen, die zusätzliche Steuererstattung aus der Günstigerprüfung und vergleicht das Altersvorsorgedepot bei gleichem Netto-Aufwand mit einem freien ETF-Depot. Er arbeitet mit vereinfachten Annahmen und ersetzt keine individuelle Beratung.
Altersvorsorgedepot-Rechner
Für Selbstständige, Freiberufler und Geschäftsführer: Zulagen, Steuervorteil und Vergleich mit einem freien ETF-Depot bei gleichem Netto-Aufwand. Rechtsstand 11.11.2026.
Hinweis: Der Rechner ist eine vereinfachte Modellrechnung und keine Prognose. Er berücksichtigt weder Solidaritätszuschlag und Kirchensteuer noch Ihre persönliche Steuer- und Vertragssituation, und er ersetzt keine Steuer-, Rechts- oder Anlageberatung. Das Ergebnis hängt stark von Ihren Annahmen zu Rendite, Kosten und Steuersatz im Alter ab.
Ihre Angaben
Unsicher? Ein beherrschender Gesellschafter-Geschäftsführer mit reinem Gehalt und Ausschüttungen ist in der Regel nicht förderberechtigt.
| Altersvorsorgedepot | freies ETF-Depot | |
|---|---|---|
| Netto-Aufwand pro Jahr | 1.357,20 € | 1.357,20 € |
| Einzahlung ins Depot pro Jahr | 2.340 € | 1.357,20 € |
| Kapital vor Steuern | 123.088 € | 72.398 € |
| Steuer bei Auszahlung | − 36.926 € | − 7.102 € |
| Kapital nach Steuern | 86.161 € | 65.296 € |
Annahmen und Grenzen: Grundzulage nach § 84 EStG n. F. (50 % bis 360 €, 25 % bis 1.800 €), Kinderzulage 100 % des Eigenbeitrags, höchstens 300 € je Kind (§ 85 EStG n. F.), Mindesteigenbeitrag 120 € (§ 86 EStG n. F.). Steuervorteil vereinfacht: (Eigenbeitrag bis 1.800 € + Zulagen) × Grenzsteuersatz, Erstattung = Steuervorteil minus Zulagen, ohne Solidaritätszuschlag und Kirchensteuer. Einzahlung jährlich, Verzinsung am Jahresende, Berufseinsteigerbonus im ersten Jahr. Altersvorsorgedepot: gesamtes Kapital mit dem Steuersatz im Alter versteuert (§ 22 Nr. 5 EStG). Freies Depot: gleicher Netto-Aufwand, Abgeltungsteuer 26,375 % auf 70 % des Gewinns (Teilfreistellung Aktienfonds), ohne Vorabpauschale und Sparer-Pauschbetrag. Modellrechnung, keine Prognose und keine Steuer- oder Anlageberatung.
Kapitel 14
Fazit: Für wen lohnt sich das Altersvorsorgedepot?
Für förderberechtigte Selbstständige: ja, als Baustein. Die Kombination aus Zulage und Sonderausgabenabzug ist bei hohem Steuersatz stark. Selbst bei voller Besteuerung im Alter bleibt in unserem Rechenbeispiel ein deutlicher Vorteil gegenüber dem freien Depot. Die Grenzen sind aber eng: 1.800 € im Jahr, Bindung bis 65, volle Besteuerung. Das Altersvorsorgedepot ist eine Ergänzung, keine Altersvorsorge für sich.
Für beherrschende GmbH-Geschäftsführer: meistens nein. Wer nur Gehalt und Ausschüttungen bezieht, ist nicht förderberechtigt. Prüfen Sie die Ausnahmen (Versorgungswerk, Ehepartner, eigene gewerbliche oder freiberufliche Einkünfte), aber bauen Sie Ihre Vorsorge auf anderen Säulen auf.
Für Fremd- und Minderheitsgeschäftsführer mit Rentenversicherungspflicht: ja, genau wie für Arbeitnehmer.
Unser Rat: Klären Sie zuerst Ihren Status und Ihr Gesamtkonzept. Erst dann lohnt sich die Produktfrage.
Rechtlicher Hinweis: Dieser Artikel gibt den Rechtsstand vom 11.11.2026 wieder und ersetzt keine individuelle Steuer- oder Rechtsberatung. Ein BMF-Anwendungsschreiben zu den neuen Regeln lag bei Redaktionsschluss nach unserem Kenntnisstand noch nicht vor. Einzelne Auslegungsfragen sind daher offen und als solche gekennzeichnet.
Kapitel 15
FAQ: Häufige Fragen zum Altersvorsorgedepot für Selbstständige und Geschäftsführer
1. Ab wann kann ich ein Altersvorsorgedepot abschließen?
Ab dem 1. Januar 2027. Vorher sind nur Vormerkungen bei Anbietern möglich.
2. Bin ich als Selbstständiger ohne Rentenversicherungspflicht förderberechtigt?
Ja, wenn Sie Einkünfte nach § 15 EStG oder § 18 Abs. 1 Nr. 1 bis 3 EStG erzielen, für das Beitragsjahr eine Steuererklärung abgeben und jünger als 67 sind.
3. Bin ich als GmbH-Geschäftsführer förderberechtigt?
Als beherrschender Gesellschafter-Geschäftsführer mit reinem Gehalt und Ausschüttungen in der Regel nicht. Förderberechtigt sind Sie, wenn Sie rentenversicherungspflichtig sind, Pflichtmitglied eines Versorgungswerks sind oder zusätzlich eigene gewerbliche oder freiberufliche Einkünfte haben. Mittelbar können Sie über einen förderberechtigten Ehepartner gefördert werden.
4. Gilt das auch für UG-Geschäftsführer?
Ja, die UG (haftungsbeschränkt) ist eine Sonderform der GmbH. Es gelten dieselben Regeln.
5. Wie hoch ist die maximale Grundzulage?
540 € im Jahr bei 1.800 € Eigenbeitrag.
6. Wie viel muss ich mindestens einzahlen?
120 € im Jahr, also 10 € im Monat. Darunter gibt es keine Zulage.
7. Wie hoch ist die Kinderzulage?
100 % Ihres Eigenbeitrags, höchstens 300 € je Kind und Jahr. Die volle Kinderzulage gibt es ab 25 € im Monat.
8. Kann ich die Beiträge als Betriebsausgaben absetzen?
Nein. Die Beiträge sind private Sonderausgaben nach § 10a EStG, keine Betriebsausgaben.
9. Ab welchem Steuersatz lohnt sich der Sonderausgabenabzug?
Ab einem Grenzsteuersatz von rund 23 % bringt der Abzug mehr als die reine Zulage. Das Finanzamt prüft das automatisch.
10. Wie wird die Auszahlung versteuert?
Der geförderte Teil wird voll mit Ihrem persönlichen Einkommensteuersatz versteuert (§ 22 Nr. 5 EStG). Der ungeförderte Teil wird milder besteuert.
11. Wie viel darf ich maximal einzahlen?
Bis zu 6.840 € pro Jahr und Vertrag. Gefördert werden nur die ersten 1.800 €.
12. Ab wann kann ich mir das Geld auszahlen lassen?
Frühestens ab 65, spätestens ab 70. Bis zu 30 % können Sie zu Beginn auf einmal entnehmen.
13. Was passiert, wenn ich vorher an das Geld muss?
Dann liegt eine schädliche Verwendung vor. Zulagen und Steuervorteile müssen zurückgezahlt werden. Ausnahme ist unter anderem die Verwendung für selbst genutztes Wohneigentum.
14. Was passiert, wenn ich in einem Jahr keine Voraussetzungen erfülle?
Für dieses Jahr gibt es keine Förderung. Frühere Zulagen bleiben erhalten, der Vertrag kann weiterlaufen.
15. Zählt ein Verlustjahr als „Einkünfte aus Gewerbebetrieb“?
Das ist nach unserem Kenntnisstand noch nicht abschließend geklärt. Planen Sie die Zulage in Verlustjahren nicht fest ein und sprechen Sie mit Ihrem Steuerberater.
16. Kann ich Altersvorsorgedepot und Rürup-Rente kombinieren?
Ja. Beide Förderungen laufen unabhängig voneinander.
17. Was kostet ein Altersvorsorgedepot?
Das hängt vom Anbieter ab. Im Standarddepot sind die Effektivkosten auf 1,0 % pro Jahr gedeckelt. Mehrere Anbieter haben deutlich niedrigere Kosten angekündigt.
18. Kann ich in Einzelaktien investieren?
Nein. Zulässig sind Fonds, ETFs, bestimmte AIF und ELTIF bis Risikoklasse 5 sowie bestimmte Staatsanleihen.
19. Ist das Altersvorsorgedepot vererbbar?
Ja. Erben müssen die Förderung aber zurückzahlen. Der Ehepartner kann das Kapital ohne Förderverlust auf einen eigenen Vertrag übertragen.
20. Kann ich den Anbieter wechseln?
Ja. Das Gesetz sieht ein Recht auf Übertragung mit drei Monaten Kündigungsfrist vor. Die Gebühren dafür sind begrenzt.
21. Was passiert mit meinem bestehenden Riester-Vertrag?
Er läuft mit Bestandsschutz weiter. Ein Wechsel in ein Altersvorsorgedepot ist ohne Förderrückzahlung möglich.
22. Lohnt sich das Altersvorsorgedepot für mich als Gutverdiener überhaupt?
Ja, gerade dann, wenn Sie förderberechtigt sind. Bei 42 % Grenzsteuersatz trägt der Staat rund 55 % Ihres Eigenbeitrags. Das Volumen ist aber begrenzt, deshalb ist es nur ein Baustein.
23. Muss ich als Selbstständiger auf die Auszahlungen Krankenkassenbeiträge zahlen?
Als Privatversicherter nicht. Als Pflichtversicherter in der Krankenversicherung der Rentner ebenfalls nicht. Wer im Alter freiwillig gesetzlich versichert ist, sollte die Beitragspflicht im Einzelfall prüfen lassen.
Kapitel 16
Quellen
[1] Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz) vom 26.05.2026, BGBl. 2026 I Nr. 156, insbesondere Art. 2 (§§ 10a, 79, 84, 85, 86, 92a, 93 EStG n. F.) und Art. 6 (§§ 1, 2a, 7b AltZertG n. F.). Abrufbar über recht.bund.de (BGBl. 2026 I Nr. 156).
[2] Deutscher Bundestag, Drucksache 21/4088 vom 11.02.2026, Gesetzentwurf der Bundesregierung zum Altersvorsorgereformgesetz.
[3] Ebner Stolz, „Bundesrat stimmt Altersvorsorgereformgesetz zu“, 08.05.2026 (inkl. Hinweis, dass Selbstständige gegenüber dem Regierungsentwurf ergänzt wurden).
[4] Cash. Online, „Altersvorsorgedepot 2027: Das ändert sich gegenüber Riester“ (Daten zu Ausfertigung und Verkündung).
[5] Bundesministerium der Finanzen, „Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge“ (Personenkreis, Vererbung, Riester-Wechsel). Hinweis: Teile dieser FAQ geben noch den Stand des Referentenentwurfs wieder; für Zulagenhöhen ist ausschließlich das BGBl. maßgeblich.
[6] MS Aktuell, „Altersvorsorge ab 2027: Neue Depots ersetzen die Riester-Rente“, 07.11.2026.
[7] Stiftung Warentest (test.de), Bericht zu Scalable Capital und weiteren Anbietern; biallo.de, Bericht zum Deka-Altersvorsorgedepot (Konditionen unter BaFin-Vorbehalt).
[8] Bundessozialgericht, Urteile vom 14.03.2018, B 12 KR 13/17 R und B 12 R 5/16 R (Mindestkapitalbeteiligung von 50 % oder echte Sperrminorität und abhängige Beschäftigung von Gesellschafter-Geschäftsführern); § 7 Abs. 1 SGB IV.
[9] Höchstbetrag Altersvorsorgeaufwendungen 2026: 124.800 € × 24,7 % = 30.826 € (u. a. Bayerische Landeszahnärztekammer, Kenngrößen 2026; Ihre Vorsorge, Lexikon).
[10] Sozialversicherungsrechengrößen-Verordnung 2027, BR-Drs. 576/26 vom 07.10.2026 (Zustimmung des Bundesrats bei Redaktionsschluss ausstehend); Beitragsbemessungsgrenze knappschaftliche Rentenversicherung 2027 voraussichtlich 130.800 €, eigene Berechnung 130.800 € × 24,7 % = 32.307,60 €, aufgerundet 32.308 €.
[11] § 3 Nr. 63 EStG; Beitragsbemessungsgrenze allgemeine Rentenversicherung 2027 laut Verordnungsentwurf voraussichtlich 8.850 € monatlich, eigene Berechnung 106.200 € × 8 % = 8.496 €.
Weiterlesen in Firmenberatung
- Versorgungsordnung — rechtssicher gestaltenDer Leitfaden zur rechtssicheren Versorgungsordnung in der bAV: warum sie nötig ist, was sie regeln muss und wie sie praxistauglich aufgesetzt wird.Lesen
- Betriebliche Krankenversicherung (bKV)Wie Arbeitgeber mit einer bKV Gesundheitsleistungen für Mitarbeitende anbieten — steuerlich attraktiv, motivierend, einfach umzusetzen.Lesen
- Betriebliche Altersvorsorge (bAV)Die fünf Durchführungswege im Überblick — und welche bAV-Lösung wirklich zu Ihrem Unternehmen und Ihren Mitarbeitenden passt.Lesen