Kapitel 01
Einleitung
Die Beitragsdynamik sorgt dafür, dass Ihre Berufsunfähigkeitsversicherung mit Ihrem Leben mitwächst: Beitrag und BU-Rente steigen jedes Jahr automatisch, ohne dass Sie erneut Gesundheitsfragen beantworten müssen. Das klingt nach einem Detail im Kleingedruckten. Bei einem Vertrag, der 30 oder 40 Jahre läuft, entscheidet dieses Detail aber darüber, ob Ihre BU-Rente im Ernstfall noch zum Leben reicht. In diesem Ratgeber erfahren Sie, wie die Beitragsdynamik rechnerisch funktioniert, was sie wirklich kostet, welche Vertragsklauseln Sie prüfen sollten und für wen sie sich lohnt.
Kapitel 02
Auf einen Blick
Was sie ist: Bei der Beitragsdynamik steigen Beitrag und versicherte BU-Rente jährlich um einen vorab vereinbarten Satz, typischerweise zwischen 2 und 5 Prozent. Eine erneute Gesundheitsprüfung entfällt.
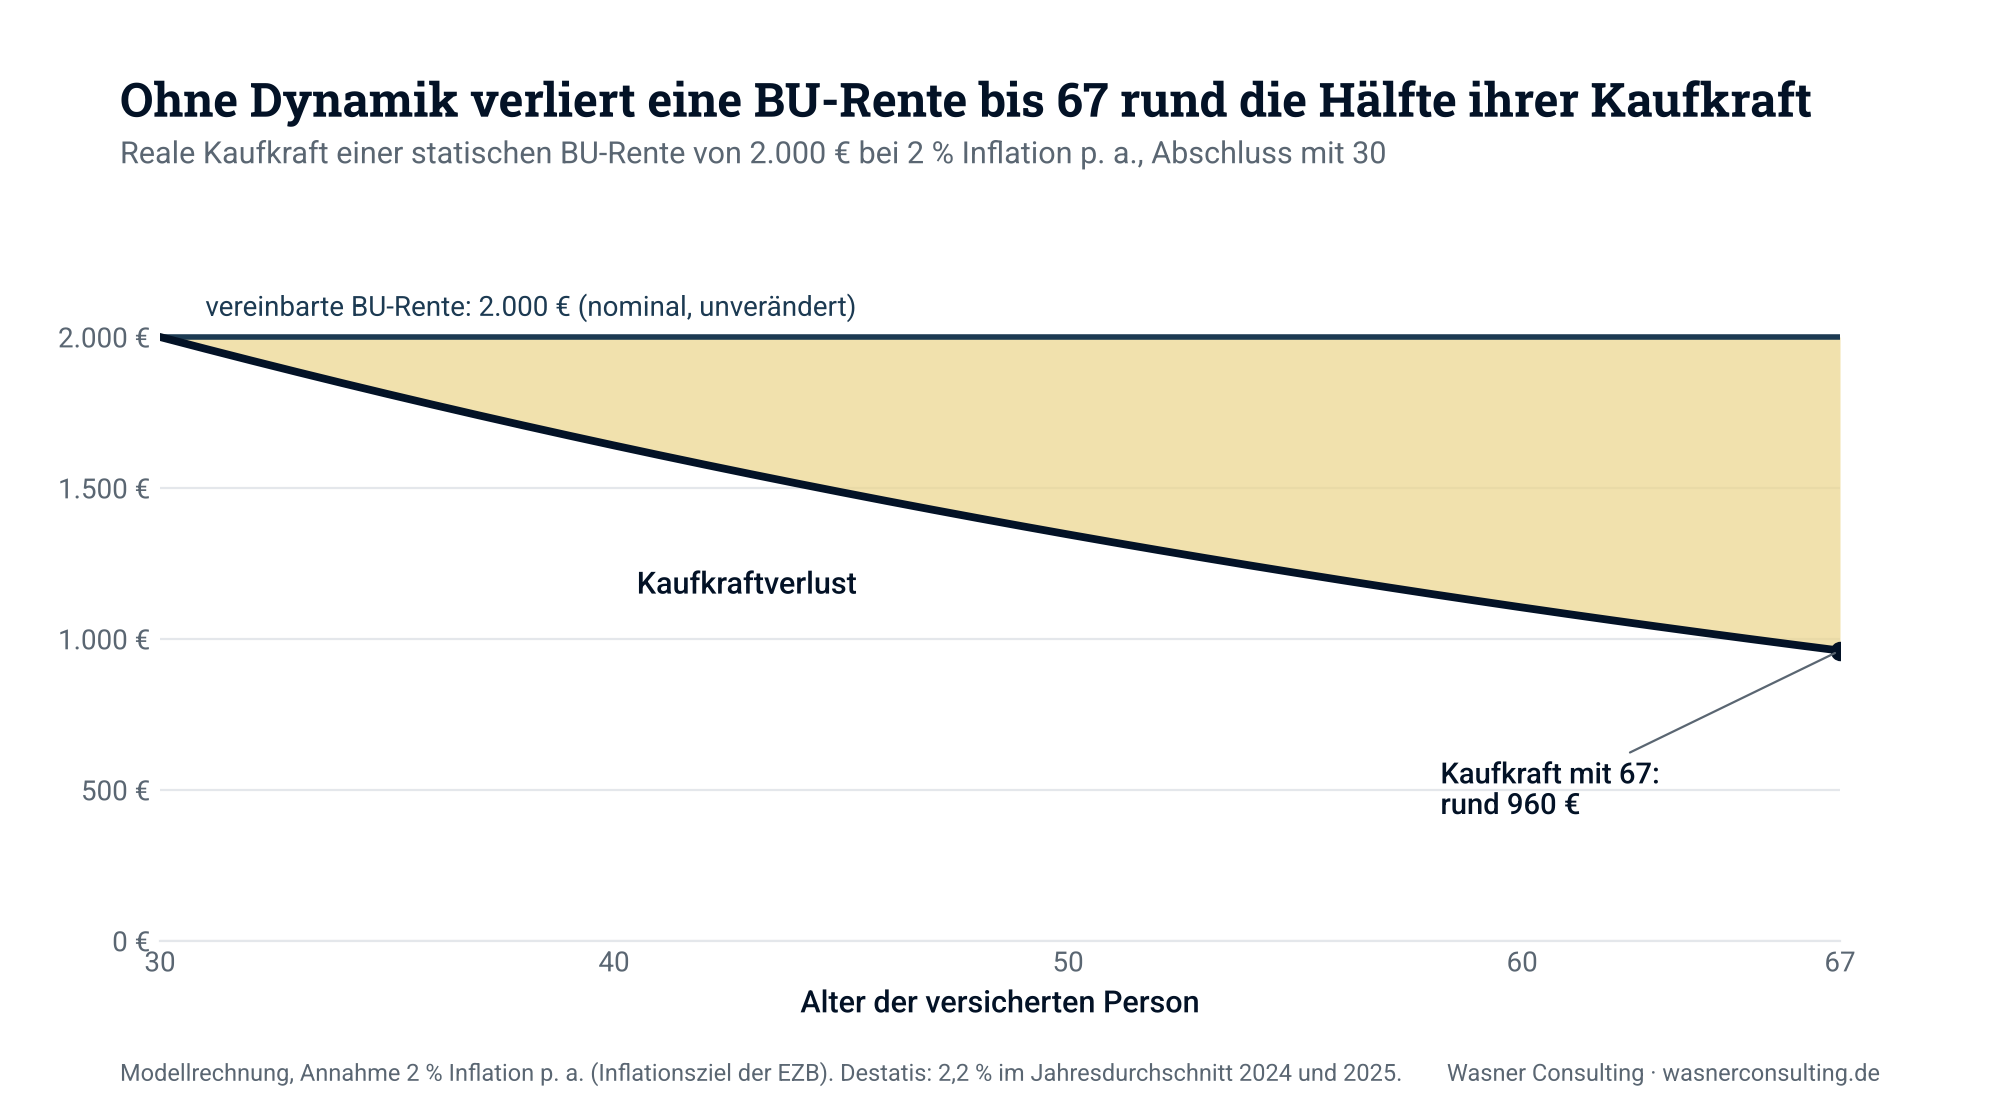
Warum sie zählt: Eine BU-Rente ohne Dynamik bleibt nominal gleich. Bei 2 Prozent Inflation hat eine Rente von 2.000 € nach 37 Jahren nur noch eine Kaufkraft von rund 960 €.
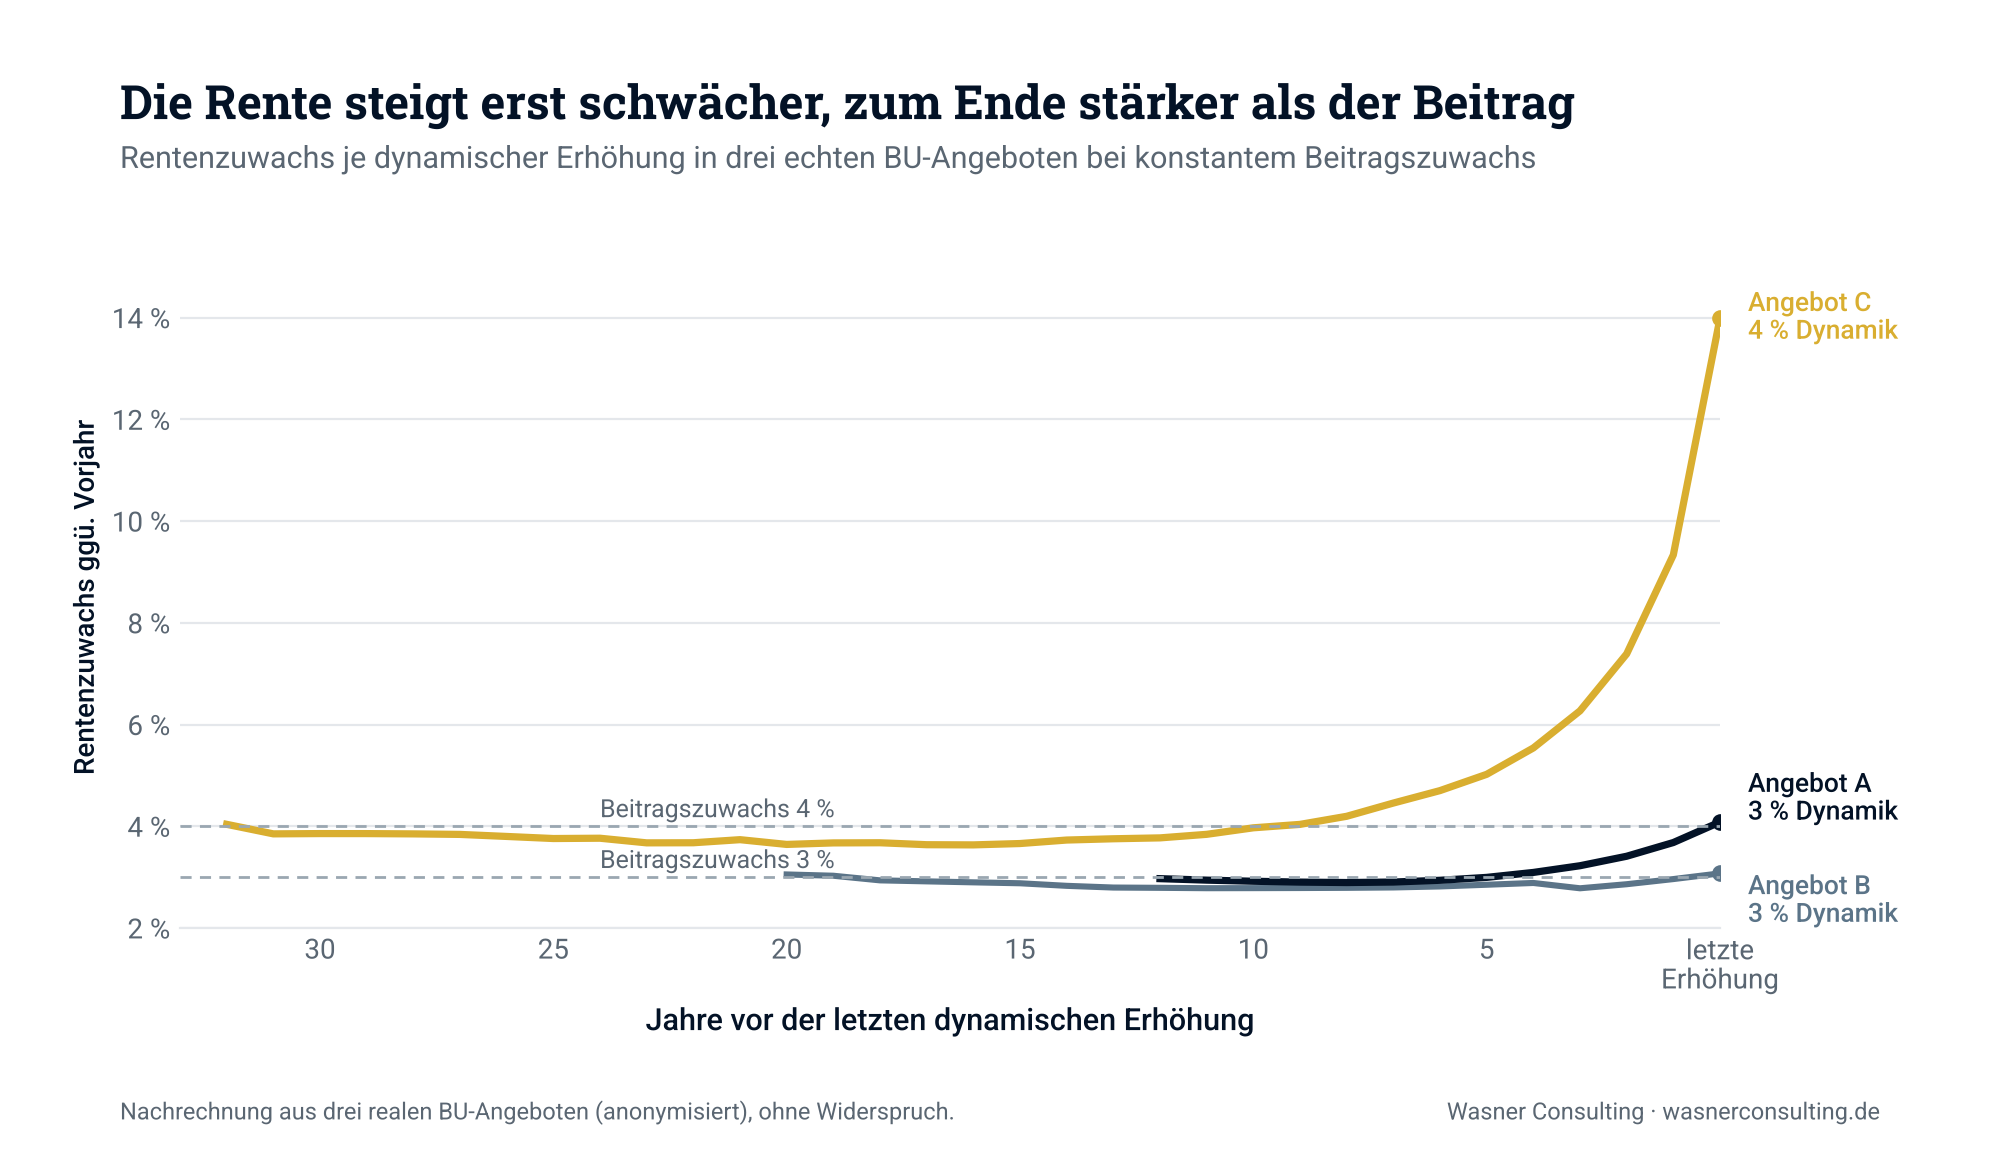
Der Haken: Jede Erhöhung wird nach Ihrem dann erreichten Alter und der verbleibenden Laufzeit kalkuliert. Beitrag und Rente steigen deshalb nicht im Gleichschritt. In echten Angeboten steigt die Rente über weite Strecken etwas schwächer als der Beitrag, gegen Ende der Dynamik teils deutlich stärker.
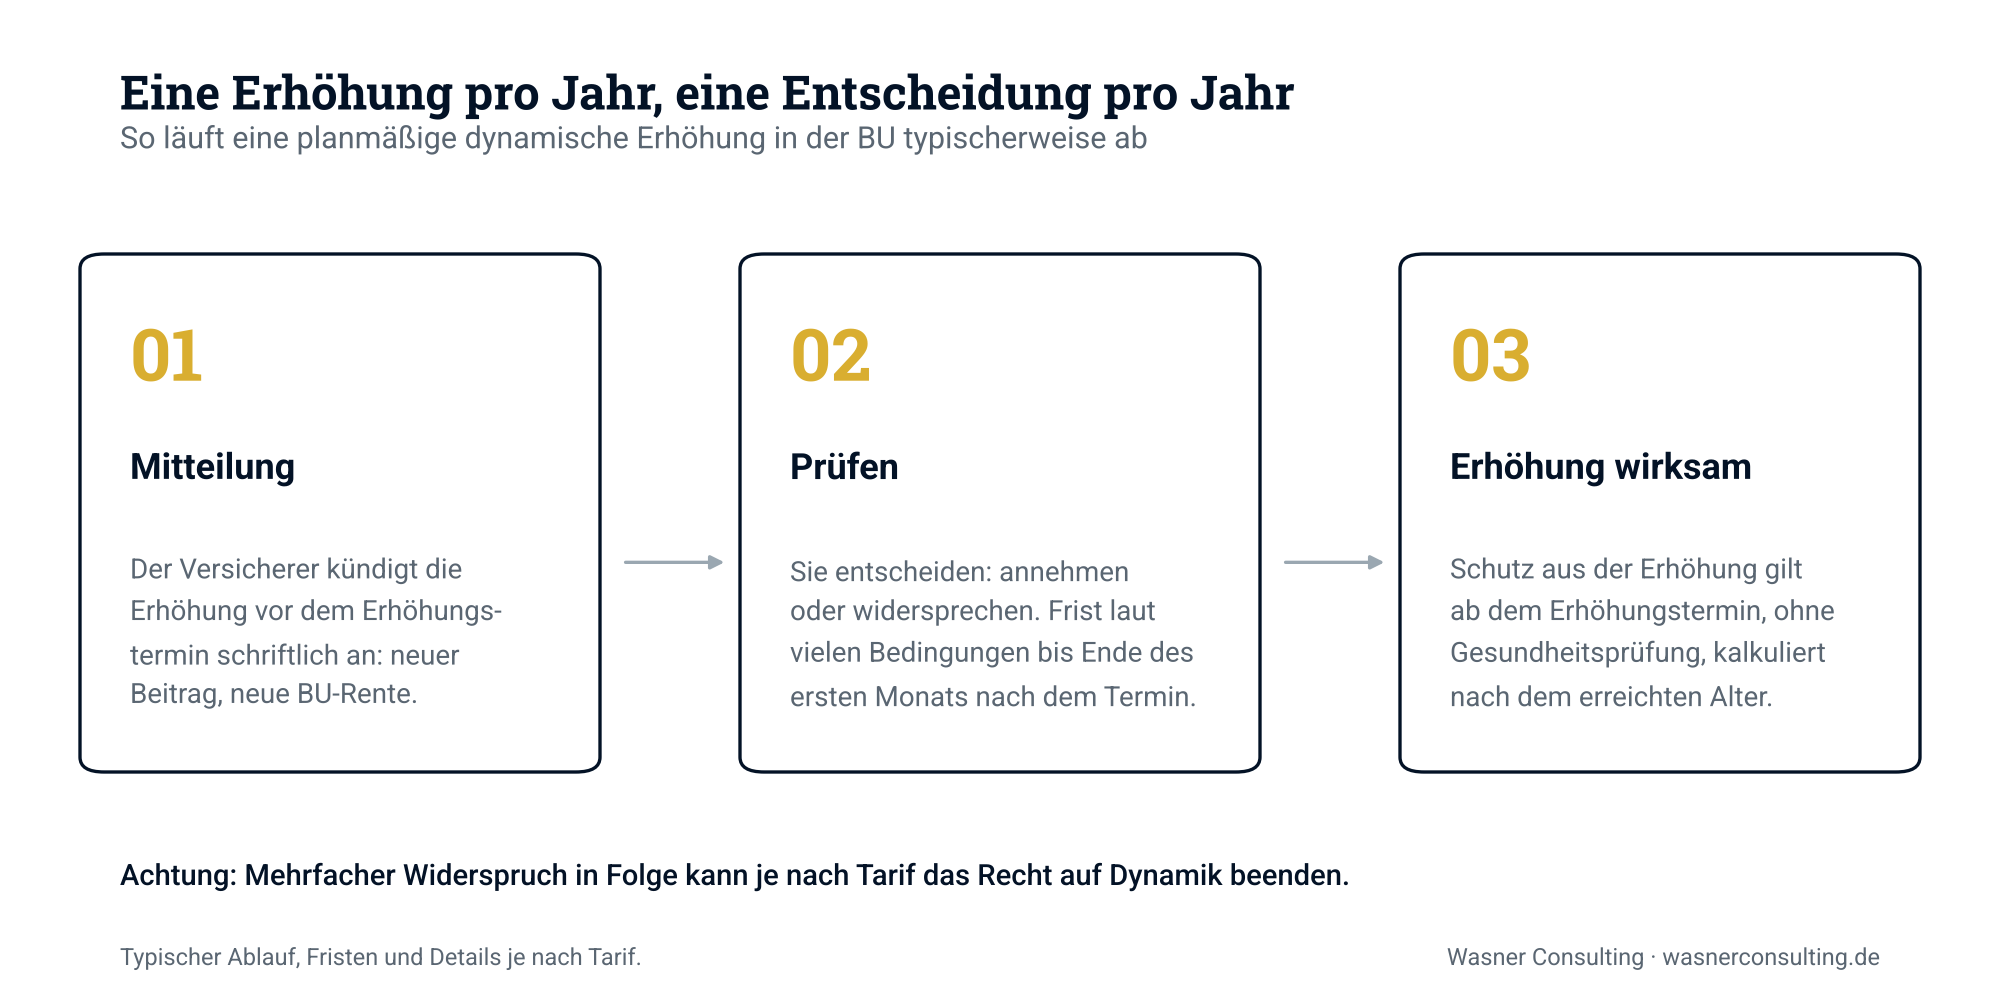
Ihr Recht, keine Pflicht: Sie können einzelnen Erhöhungen widersprechen. Mehrfacher Widerspruch in Folge kann aber je nach Tarif das Recht auf Dynamik dauerhaft beenden.
Grenzen: Die Dynamik endet meist mit einem Höchstalter (häufig um 55) oder einige Jahre vor Vertragsende. Viele Tarife deckeln sie zusätzlich über Einkommens- oder Rentenobergrenzen.
Im Leistungsfall: Die Beitragsdynamik wirkt nur in der Beitragsphase. Wer die BU-Rente auch während der Berufsunfähigkeit steigen lassen will, braucht eine separat vereinbarte Leistungsdynamik.
Empfehlung: Für die meisten Menschen, die ihre BU in jungen Jahren abschließen, ist eine moderate Beitragsdynamik sinnvoll. Sie ersetzt aber weder eine ausreichend hohe Startrente noch eine gute Nachversicherungsgarantie.
Kapitel 03
Was ist Beitragsdynamik in der Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung zahlt Ihnen eine monatliche Rente, wenn Sie Ihren Beruf aus gesundheitlichen Gründen voraussichtlich dauerhaft nicht mehr ausüben können. Die Rentenhöhe legen Sie bei Vertragsabschluss fest. Ohne Zusatzvereinbarung bleibt sie über die gesamte Laufzeit gleich.
Genau hier setzt die Beitragsdynamik an. Sie ist eine vertragliche Vereinbarung über eine planmäßige Erhöhung von Beitrag und Leistung. Die Versicherer nennen sie in ihren Bedingungen meist „Bedingungen für die planmäßige Erhöhung der Beiträge und Leistungen ohne erneute Gesundheitsprüfung“ oder kurz „Dynamik“.
Drei Eigenschaften machen die Beitragsdynamik aus:
Automatik: Die Erhöhung kommt jedes Jahr zum selben Stichtag, meist zum Jahrestag des Versicherungsbeginns. Sie müssen nichts beantragen.
Keine Gesundheitsprüfung: Für die Erhöhung fragt der Versicherer weder nach Diagnosen noch nach Arztbesuchen. Auch wenn Sie inzwischen chronisch erkrankt sind, steigt Ihr Schutz.
Widerrufbarkeit: Sie können einzelnen Erhöhungen widersprechen. Wie oft das folgenlos möglich ist, regeln die Bedingungen sehr unterschiedlich.
Abgrenzung: Die Beitragsdynamik ist keine Beitragserhöhung durch den Versicherer. Sie ist ein Recht, das Sie selbst vereinbart haben und das Ihnen zusätzlichen Schutz bringt. Davon zu unterscheiden ist eine Anpassung des Zahlbeitrags, wenn der Versicherer die Überschussbeteiligung senkt. Dann steigt Ihr Beitrag, die Rente aber nicht. Mehr dazu weiter unten.
Warum es die Beitragsdynamik überhaupt gibt
Eine BU schließen Sie idealerweise jung und gesund ab, oft schon in Ausbildung, Studium oder im ersten Job. Zu diesem Zeitpunkt sind sowohl Ihr Einkommen als auch Ihr Bedarf niedriger als in zehn oder zwanzig Jahren. Zwei Kräfte entwerten die ursprünglich vereinbarte Rente:
Inflation: Die Verbraucherpreise in Deutschland stiegen laut Statistischem Bundesamt im Jahresdurchschnitt 2021 um 3,1 Prozent, 2022 um 6,9 Prozent, 2023 um 5,9 Prozent sowie 2024 und 2025 jeweils um 2,2 Prozent. Was Sie heute für 2.000 € kaufen, kostet in 20 Jahren spürbar mehr.
Steigender Lebensstandard: Mit Gehaltserhöhungen, Familie und Immobilie wächst auch Ihr Absicherungsbedarf.
Gegen den zweiten Punkt hilft vor allem die Nachversicherungsgarantie. Gegen den ersten Punkt ist die Beitragsdynamik das passende Werkzeug, weil sie leise und kontinuierlich arbeitet.
Kapitel 04
So funktioniert die Beitragsdynamik: Mechanik und Rechenbeispiel
Die drei üblichen Erhöhungsmaßstäbe
Am Markt finden Sie im Wesentlichen drei Varianten, nach denen sich die jährliche Erhöhung bemisst:
| Variante | Was steigt fest? | Was folgt daraus? |
|---|---|---|
| Fester Prozentsatz des Beitrags | Der Beitrag steigt um z. B. 3 oder 4 % gegenüber dem Vorjahr | Die BU-Rente steigt um einen abweichenden Prozentsatz, mal etwas weniger, mal mehr (siehe Praxisbeispiele) |
| Fester Prozentsatz der Rente | Die BU-Rente steigt um z. B. 3 % | Der Beitrag steigt um einen abweichenden Prozentsatz |
| Index-Dynamik | Der Beitrag steigt im Verhältnis zur Beitragsbemessungsgrenze bzw. zum Höchstbeitrag der gesetzlichen Rentenversicherung | Erhöhung schwankt von Jahr zu Jahr, orientiert sich grob an der Lohnentwicklung |
Welche Variante Ihr Tarif verwendet, steht in den Dynamik-Bedingungen und meist auch im Versicherungsschein. Manche Versicherer lassen die Wahl zwischen festen Prozentsätzen und der Index-Dynamik.
Warum Beitrag und Rente nicht im Gleichschritt steigen
Ein wichtiger Punkt, den viele Versicherte nicht kennen: Jede dynamische Erhöhung ist rechnerisch ein kleiner Neuabschluss. Der Versicherer kalkuliert den zusätzlichen Rentenbaustein nach Ihrem am Erhöhungstermin erreichten Alter und nach der verbleibenden Laufzeit. In vielen Bedingungswerken bleiben dabei die ursprünglichen Annahmebedingungen (zum Beispiel Ihre Berufsgruppe) erhalten. Das ist ein Vorteil, wenn Sie inzwischen in eine teurere Berufsgruppe gewechselt sind.
Auf den Preis des zusätzlichen Rentenbausteins wirken zwei Kräfte, die sich gegenseitig ausbremsen:
Höheres Alter macht die Erhöhung teurer. Mit jedem Lebensjahr steigt das Risiko, berufsunfähig zu werden.
Kürzere Restlaufzeit macht die Erhöhung günstiger. Der zusätzliche Rentenbaustein wird höchstens bis zum Vertragsende gezahlt. Je näher das Vertragsende rückt, desto kürzer ist die mögliche Zahlungsdauer, die der Versicherer absichern muss.
In den ersten Jahren und in der Vertragsmitte überwiegt meist der Alterseffekt: Die Rente steigt dann etwas schwächer als der Beitrag. In den letzten Jahren der Dynamik überwiegt der Laufzeiteffekt: Die Rente steigt dann stärker als der Beitrag, teilweise deutlich. Wie das in echten Angeboten aussieht, zeigen die folgenden drei Beispiele.
Praxisbeispiele: drei echte BU-Angebote nachgerechnet
Die folgenden Zahlen stammen aus den Hochrechnungen dreier realer BU-Angebote verschiedener Versicherer. Die Anbieter sind anonymisiert, weil es um die Mechanik geht und nicht um einen Tarifvergleich. Alle Prozentwerte sind aus den Originalwerten nachgerechnet. Die Hochrechnungen unterstellen, dass Sie keiner Erhöhung widersprechen und die Überschussbeteiligung unverändert bleibt. Garantiert ist das nicht.
Angebot A: 3 % Beitragsdynamik, 13 Erhöhungen
Das Angebot weist einen Tarifbeitrag von 175,17 € und nach Abzug einer Sofortgutschrift von 43,80 € einen Zahlbeitrag von 131,37 € aus. Die BU-Rente beträgt 18.540,60 € im Jahr, also 1.545,05 € im Monat. Die Dynamik läuft von 2027 bis 2039.
| Erhöhungstermin | Zahlbeitrag mtl. | BU-Rente mtl. | Rentenzuwachs ggü. Vorjahr |
|---|---|---|---|
| 01.08.2026 (Beginn) | 131,37 € | 1.545,05 € | |
| 01.08.2027 | 135,32 € | 1.590,94 € | + 2,97 % |
| 01.08.2031 | 152,30 € | 1.784,65 € | + 2,89 % |
| 01.08.2035 | 171,41 € | 2.007,26 € | + 3,09 % |
| 01.08.2037 | 181,85 € | 2.142,65 € | + 3,41 % |
| 01.08.2039 (letzte Erhöhung) | 192,92 € | 2.312,24 € | + 4,08 % |
Der Beitrag steigt in jedem Jahr um genau 3,00 Prozent. Die Rente steigt bis 2033 jeweils um 2,89 bis 2,97 Prozent, also etwas schwächer. Ab 2035 dreht sich das Verhältnis, mit der letzten Erhöhung steigt die Rente um 4,08 Prozent. Über die gesamte Dynamikphase wächst der Beitrag um 46,9 Prozent, die Rente um 49,7 Prozent.
Angebot B: 3 % Beitragsdynamik, Alter 34 bis 55
Beim zweiten Angebot beginnt die versicherte Person mit 34 Jahren. Der Tarifbeitrag liegt bei 81,78 €, der Zahlbeitrag bei 61,33 €. Versichert sind 1.500 € BU-Rente. Die letzte Erhöhung erfolgt mit 55.
| Alter | Zahlbeitrag mtl. | BU-Rente | Rentenzuwachs ggü. Vorjahr |
|---|---|---|---|
| 34 (Beginn) | 61,33 € | 1.500,00 € | |
| 35 | 63,17 € | 1.545,79 € | + 3,05 % |
| 40 | 73,23 € | 1.786,06 € | + 2,88 % |
| 45 | 84,89 € | 2.050,13 € | + 2,78 % |
| 50 | 98,41 € | 2.354,62 € | + 2,85 % |
| 55 (letzte Erhöhung) | 114,08 € | 2.718,08 € | + 3,07 % |
Hier zeigt sich das Muster am klarsten: Nach der ersten Erhöhung sinkt der Rentenzuwachs von 3,05 auf 2,78 Prozent in der Lebensmitte und steigt erst zum Ende wieder knapp über 3 Prozent. Unterm Strich wächst der Beitrag um 86,0 Prozent, die Rente nur um 81,2 Prozent. In diesem Angebot steigt die Rente über die gesamte Laufzeit also tatsächlich schwächer als der Beitrag.
Angebot C: 4 % Beitragsdynamik, 33 Erhöhungen
Das dritte Angebot startet mit einem Beitrag von 101,70 € nach Abzug der Beitragsreduktion und einer monatlichen BU-Rente von 3.120 €. Die Dynamik läuft bis 2058.
| Erhöhungstermin | Beitrag mtl. | BU-Rente mtl. | Rentenzuwachs ggü. Vorjahr |
|---|---|---|---|
| 01.05.2025 (Beginn) | 101,70 € | 3.120 € | |
| 01.05.2026 | 105,80 € | 3.246 € | + 4,04 % |
| 01.05.2035 | 150,80 € | 4.543 € | + 3,67 % |
| 01.05.2042 | 198,40 € | 5.846 € | + 3,63 % |
| 01.05.2049 | 261,10 € | 7.602 € | + 4,04 % |
| 01.05.2054 | 317,60 € | 9.602 € | + 5,54 % |
| 01.05.2056 | 343,50 € | 10.958 € | + 7,39 % |
| 01.05.2058 (letzte Erhöhung) | 371,50 € | 13.657 € | + 13,99 % |
Nach der ersten Erhöhung steigt die Rente bei 4 Prozent Beitragsdynamik von 2027 bis 2048 jeweils nur um 3,63 bis 3,97 Prozent. Ab 2049 übersteigt der Rentenzuwachs den Beitragszuwachs, in den letzten Jahren sehr deutlich. Besonders anschaulich ist der Vergleich der ersten und der letzten Erhöhung:
Erste Erhöhung 2026: 4,10 € Mehrbeitrag bringen 126 € zusätzliche Monatsrente, also rund 31 € Rente je Euro Mehrbeitrag.
Letzte Erhöhung 2058: 14,30 € Mehrbeitrag bringen 1.676 € zusätzliche Monatsrente, also rund 117 € Rente je Euro Mehrbeitrag.
Über die gesamte Laufzeit steigt der Beitrag um 265,3 Prozent auf das 3,7-Fache, die Rente um 337,7 Prozent auf das 4,4-Fache.
Einordnung: Der große Rentensprung am Ende ist kein Geschenk des Versicherers. Der zusätzliche Rentenbaustein aus einer späten Erhöhung wird in diesem Beispiel nur noch ein Jahr bis zum Vertragsende gezahlt. Pro Euro Monatsrente ist er deshalb günstig, sein tatsächlicher Wert im Leistungsfall ist aber begrenzt. Für die Absicherung über viele Jahre zählen vor allem die Erhöhungen in der ersten Vertragshälfte.
Was die Beispiele für Sie bedeuten
Der Dynamiksatz beschreibt den Beitrag, nicht die Rente. Bei einer beitragsbezogenen Dynamik von 3 Prozent steigt Ihre Rente in den meisten Jahren um weniger als 3 Prozent.
Das Verhältnis ändert sich mit der Laufzeit. Wer nur die erste Erhöhung betrachtet, sieht nahezu Gleichlauf. Erst die vollständige Hochrechnung zeigt, wie sich das Verhältnis über die Jahre entwickelt.
Der Beitrag wächst spürbar. In Angebot C steigt der Beitrag von gut 100 € auf über 370 €. Ob das tragbar ist, hängt davon ab, wie sich Ihr Einkommen entwickelt.
Fordern Sie die Hochrechnung an. Gute Angebote enthalten eine Tabelle wie die oben gezeigten. Fehlt sie, fragen Sie danach. Nur so sehen Sie, was Ihre Dynamik konkret leistet und kostet.
Ablauf einer Erhöhung in der Praxis
Ankündigung: Der Versicherer informiert Sie vor dem Erhöhungstermin schriftlich über den neuen Beitrag und die neue versicherte Rente.
Entscheidung: Sie nehmen die Erhöhung an, indem Sie nichts tun und den höheren Beitrag zahlen. Oder Sie widersprechen. In vielen Bedingungswerken gilt als Frist das Ende des ersten Monats nach dem Erhöhungstermin. Alternativ entfällt die Erhöhung rückwirkend, wenn Sie den ersten erhöhten Beitrag nicht innerhalb von zwei Monaten zahlen.
Wirksamkeit: Der Versicherungsschutz aus der Erhöhung beginnt am Erhöhungstermin. Alle Vereinbarungen des Hauptvertrags, etwa das Bezugsrecht, gelten auch für den erhöhten Teil.
Achtung bei Lastschrift: Wenn Sie eine Erhöhung durch Rücklastschrift „ablehnen“, riskieren Sie Mahnungen. Ein kurzer schriftlicher Widerspruch ist der sauberere Weg.
Kapitel 05
Dynamische und statische BU-Tarife im Vergleich
Ein statischer Tarif sichert eine feste Rente zu einem festen Beitrag ab. Sie wissen genau, was Sie in 25 Jahren zahlen, nämlich dasselbe wie heute, sofern sich die Überschussbeteiligung nicht ändert. Dafür verliert die Rente Jahr für Jahr an Kaufkraft.
Ein dynamischer Tarif ist im Kern derselbe Tarif plus die Dynamik-Vereinbarung.
| Kriterium | Ohne Beitragsdynamik | Mit Beitragsdynamik |
|---|---|---|
| Beitrag | konstant (abgesehen von Überschussänderungen) | steigt planmäßig jedes Jahr |
| Nominale BU-Rente | konstant | steigt bis zum Ende der Dynamik |
| Kaufkraft der Rente | sinkt kontinuierlich | bleibt in der Dynamikphase grob erhalten |
| Planbarkeit des Budgets | hoch | mittel, aber vorhersehbar |
| Gesundheitsprüfung für mehr Schutz | erforderlich, außer bei Nachversicherungsanlass | nicht erforderlich im Rahmen der Beitragsdynamik |
| Flexibilität | gering | Widerspruch jedes Jahr möglich |
Welche Anpassungsmöglichkeiten es neben der Dynamik gibt
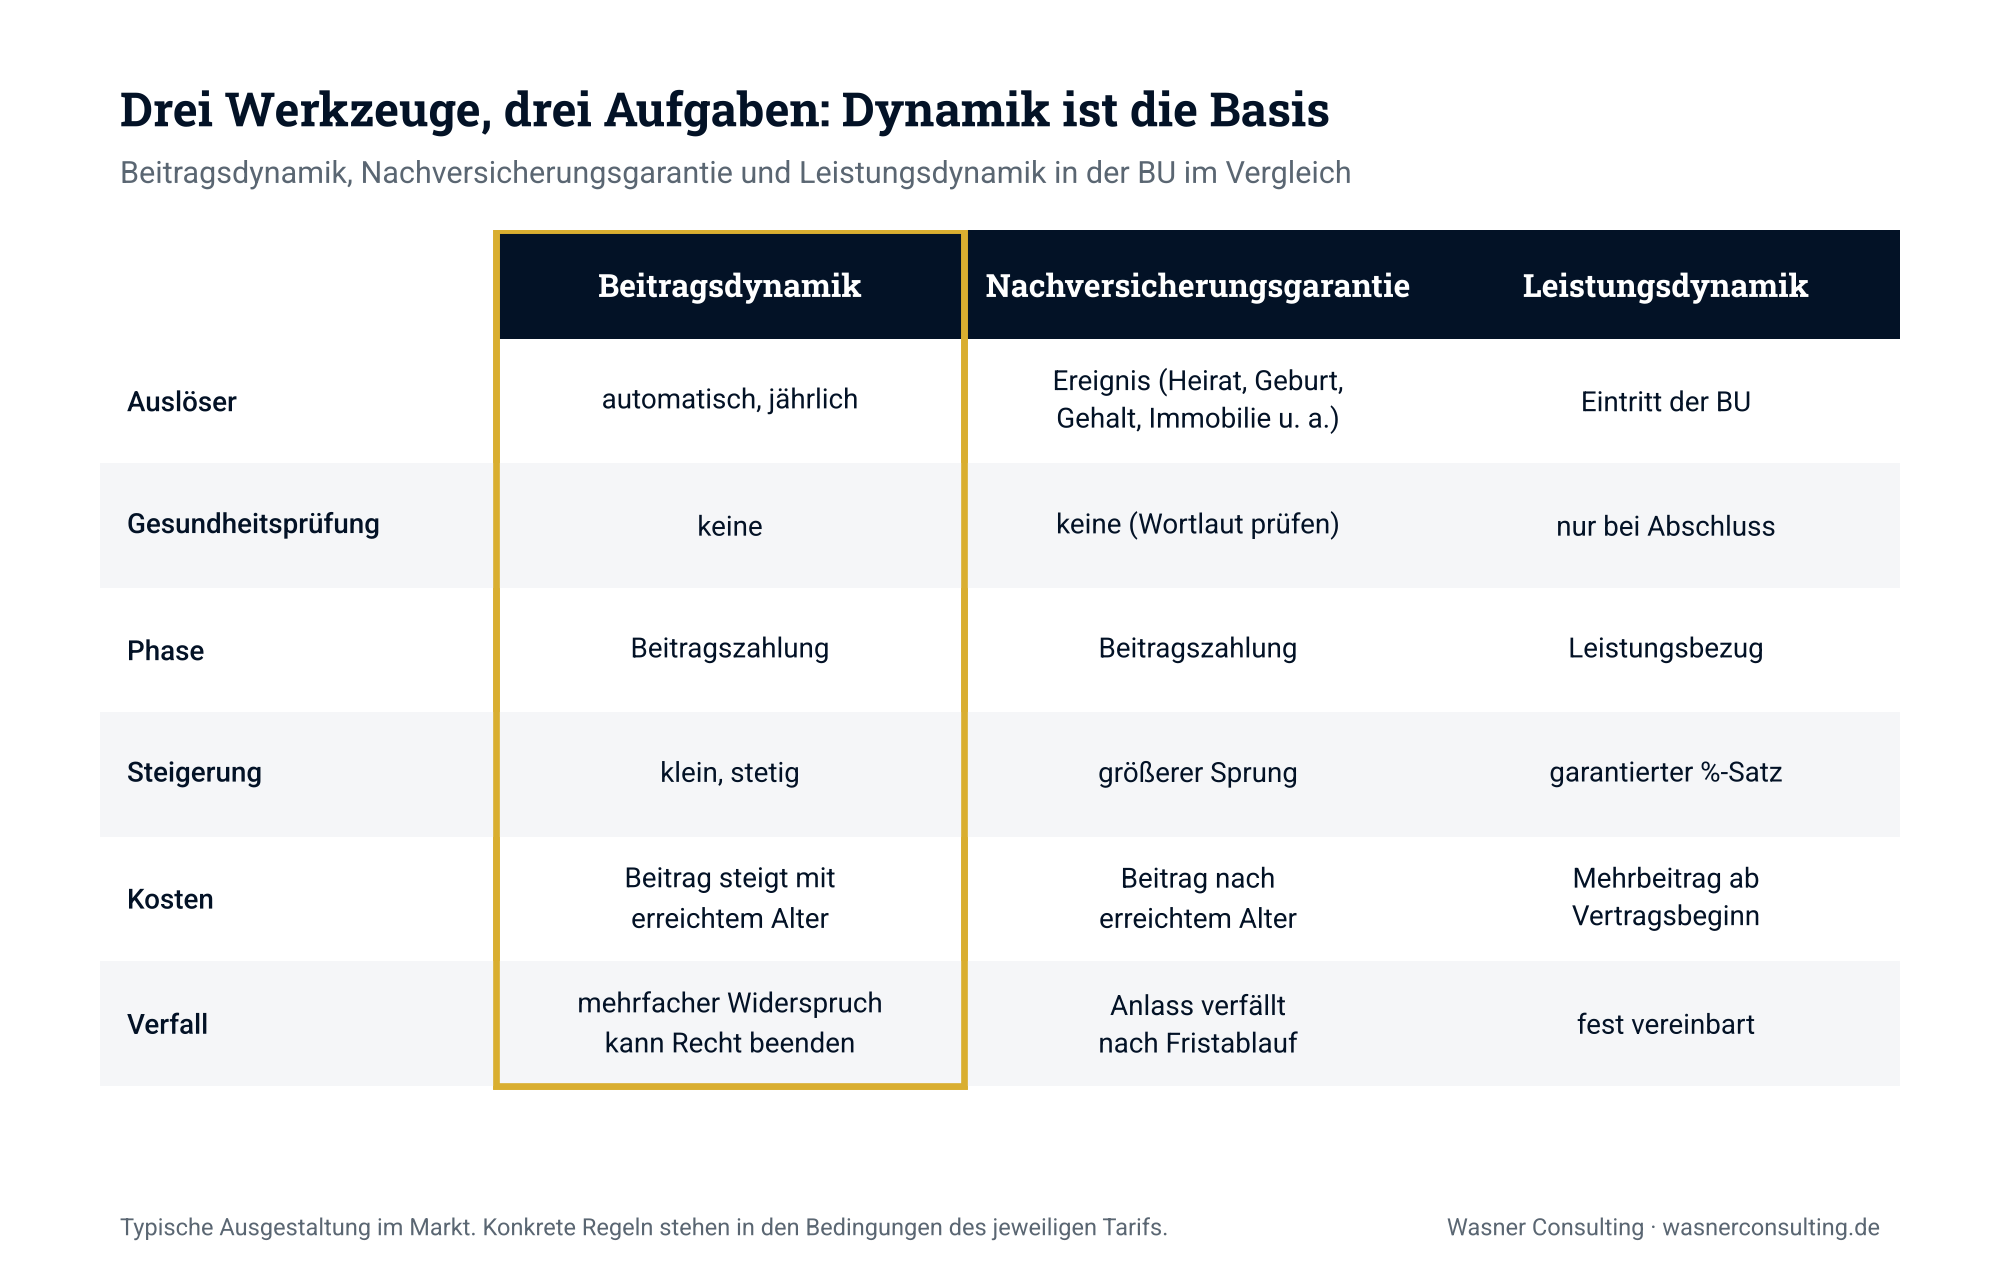
Die Beitragsdynamik ist nur einer von mehreren Wegen, die BU-Rente während der Laufzeit anzupassen. Damit Sie die Werkzeuge richtig einordnen:
1. Nachversicherungsgarantie (ereignisabhängig) Bei bestimmten Lebensereignissen erhöhen Sie Ihre BU-Rente ohne erneute Gesundheitsprüfung, oft in größeren Schritten. Typische Anlässe sind Heirat oder eingetragene Lebenspartnerschaft, Geburt oder Adoption eines Kindes, Gehaltserhöhung oberhalb einer Schwelle, Abschluss einer Ausbildung oder eines Studiums, Aufnahme eines Immobilienkredits und der Schritt in die Selbstständigkeit. Den Antrag müssen Sie innerhalb einer Frist stellen, meist einige Monate bis zu einem Jahr nach dem Ereignis. Die Erhöhung kostet Beitrag nach dem dann erreichten Alter.
2. Nachversicherung ohne Anlass Manche Tarife erlauben in den ersten Vertragsjahren oder bis zu einem bestimmten Alter eine einmalige Erhöhung ohne konkreten Anlass. Die Spielräume sind meist kleiner als bei der ereignisabhängigen Nachversicherung.
3. Erhöhung mit Gesundheitsprüfung Jederzeit möglich, aber nur, wenn Ihr aktueller Gesundheitszustand das zulässt. Wer inzwischen Vorerkrankungen hat, bekommt im schlechtesten Fall keine Erhöhung oder nur mit Ausschluss.
4. Leistungsdynamik (garantierte Rentensteigerung im Leistungsfall) Dieser Baustein lässt die BU-Rente auch während der Berufsunfähigkeit jährlich um einen festen Prozentsatz steigen. Er muss bei Vertragsabschluss gegen Mehrbeitrag vereinbart werden.
Wichtig für die Praxis: Bei der Nachversicherungsgarantie lohnt der genaue Blick in den Wortlaut. „Ohne erneute Gesundheitsprüfung“ bedeutet nicht in jedem Bedingungswerk, dass der Versicherer auch auf Fragen zu Beruf, Hobbys oder Auslandsaufenthalten verzichtet. Hier wäre es empfehlenswert, dass der Versicherer also auf eine vollumfängliche Risikoprüfung verzichtet. Bei der Beitragsdynamik stellt sich diese Frage in der Regel nicht.
Kapitel 06
Vorteile der Beitragsdynamik
Inflationsschutz ohne Aufwand
Der offensichtlichste Vorteil: Ihre versicherte Rente hält mit der Teuerung Schritt, solange die Dynamik läuft. Sie müssen weder an Fristen denken noch Nachweise einreichen. Das unterscheidet die Dynamik von der Nachversicherungsgarantie, die Sie aktiv nutzen müssen. In der Praxis wird genau das häufig versäumt.
Mehr Schutz unabhängig von Ihrer Gesundheit
Jedes Jahr, in dem die Dynamik greift, erhalten Sie zusätzlichen Schutz zu den ursprünglichen Gesundheitsangaben. Das ist der eigentliche Wert. Wer mit 38 eine Bandscheibenoperation hatte oder wegen einer Depression behandelt wurde, bekommt auf dem freien Markt oft keine zusätzliche BU-Rente mehr oder nur mit Ausschluss. Über die Dynamik steigt der Schutz trotzdem weiter.
Absicherung eines wachsenden Einkommens
Ihr Einkommen wächst in den meisten Erwerbsbiografien über Jahrzehnte. Die Dynamik zieht die Rente in kleinen Schritten nach. Sie ersetzt keine große Anpassung nach einem Karrieresprung, verhindert aber, dass die Lücke zwischen Einkommen und Absicherung über die Jahre schleichend wächst.
Flexibilität durch Widerspruch
In einem Jahr mit knappem Budget, etwa in der Elternzeit oder in der Gründungsphase, können Sie einer Erhöhung widersprechen. Ihr bisheriger Schutz bleibt unverändert bestehen.
Kapitel 07
Wichtige Vertragsdetails zur Beitragsdynamik
Wer zwei BU-Angebote vergleicht, liest meist nur den Prozentsatz der Dynamik. Entscheidend sind die Regeln dahinter. Diese Punkte sollten Sie in den Dynamik-Bedingungen prüfen:
1. Widerspruchsregel
Die praxisrelevanteste Klausel. Am Markt finden sich drei Grundmuster:
Unbegrenzter Widerspruch: Sie können beliebig oft widersprechen, ohne das Recht auf künftige Erhöhungen zu verlieren. Die LV 1871 nennt diese Regelung beispielsweise für ihre Golden BU.
Begrenzter Widerspruch in Folge: Nach zwei oder drei aufeinanderfolgenden Widersprüchen erlischt das Recht auf Dynamik. In einer eingesehenen Fassung der Dynamik-Bedingungen der Bayerischen heißt es etwa, dass nach drei hintereinander entfallenen Erhöhungen keine weitere Erhöhung erfolgt.
Wiederaufnahme möglich: Einige Tarife erlauben nach dem Erlöschen einen Wiedereinschluss, teilweise nur mit Gesundheitsprüfung.
Ein unbegrenztes Widerspruchsrecht ist komfortabel. Überbewerten sollten Sie es trotzdem nicht: Wer Erhöhungen dauerhaft ablehnt, hat die Dynamik faktisch nicht.
2. Höhe und Art der Dynamik
Prüfen Sie, ob sich der Prozentsatz auf den Beitrag oder die Rente bezieht, welche Sätze wählbar sind und ob eine Index-Dynamik angeboten wird. 3 Prozent sind für viele Versicherte ein sinnvoller Ausgangswert, weil sie die Inflation der letzten Jahre im Mittel abdecken, ohne das Budget übermäßig zu belasten. 5 Prozent bringen mehr Rentenwachstum, aber auch deutlich mehr Beitragsdruck.
3. Endalter der Dynamik
Wann erfolgt die letzte Erhöhung? Übliche Regelungen sind ein festes Alter (häufig um 55) oder eine Frist vor Ende der Beitragszahlungsdauer, etwa fünf oder sechs Jahre. Ein späteres Endalter bedeutet mehr Jahre Inflationsausgleich.
4. Obergrenzen
Viele Versicherer begrenzen die Dynamik, damit die versicherte Rente nicht über den tatsächlichen Bedarf hinauswächst. Gängig sind:
eine absolute Höchstrente,
ein Prozentsatz des aktuellen Bruttoeinkommens (in einem Bedingungswerk der Signal Iduna sind es zum Beispiel 70 Prozent des Bruttojahreseinkommens),
Grenzen, die an die Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung gekoppelt sind.
Wird eine Grenze erreicht, endet die Dynamik oder ruht. Prüfen Sie, ob sie wieder auflebt, wenn Ihr Einkommen steigt.
5. Verhalten im Leistungsfall und danach
Während der Leistungspflicht ist die Beitragszahlung ausgesetzt. Dynamische Erhöhungen finden dann nicht statt. Klären Sie, ob die Dynamik nach dem Ende einer Leistungsphase, etwa bei Genesung, automatisch wieder auflebt oder neu beantragt werden muss.
6. Verhalten bei Beitragsfreistellung, Stundung und Kündigung
Beitragsfreistellung: Bei einer Beitragsfreistellung endet die Dynamik regelmäßig, denn es gibt keinen Beitrag mehr, der steigen könnte.
Stundung: Gute Tarife erlauben eine zinslose Stundung in finanziellen Engpässen, ohne dass die Dynamik verloren geht. Das ist tarifabhängig.
Kündigung der Dynamik: Die Dynamik-Vereinbarung lässt sich in der Regel separat beenden, der Hauptvertrag bleibt bestehen. Eine spätere Wiederaufnahme ist oft nur mit Gesundheitsprüfung möglich.
Kündigung des Vertrags: Eine reine BU ist eine Risikoversicherung. Bei Kündigung bleibt in der Regel kein nennenswerter Rückkaufswert, auch nicht aus den dynamischen Erhöhungen.
7. Starter- und Stufentarife
Bei Tarifen mit reduziertem Anfangsbeitrag beginnt die Dynamik oft erst nach Ablauf der ersten Beitragsstufe. Swiss Life etwa regelt in ihren Dynamik-Bedingungen, dass beim Stufentarif die erste Erhöhung erst nach Ablauf der Beitragsstufe 1 erfolgt. Kombiniert mit dem Beitragssprung am Ende der Startphase entsteht so eine doppelte Belastung, die Sie einplanen sollten.
8. Nachträglicher Einschluss
Haben Sie heute einen Vertrag ohne Dynamik, ist ein nachträglicher Einschluss bei manchen Versicherern möglich. Die LV 1871 nennt diese Möglichkeit für ihre ab 2013 geschlossenen Verträge. Bei anderen Gesellschaften ist dafür eine erneute Gesundheitsprüfung nötig oder der Einschluss gar nicht vorgesehen. Fragen Sie konkret nach.
Kapitel 08
Wie wichtig ist die Beitragsdynamik im Vergleich zu anderen Tarifmerkmalen?
Ehrliche Antwort: Die Beitragsdynamik ist eines der mit Abstand wichtigsten Merkmae bei der Tarifwahl. Fast alle relevanten BU-Tarife am Markt bieten heute eine Dynamik. Die Unterschiede liegen in den Details (Widerspruch, Endalter, Obergrenzen), nicht in der Frage, ob es sie gibt.
Erst danach folgen die Feinheiten der Dynamik. Worauf es beim Tarifvergleich insgesamt ankommt, lesen Sie im Beitrag Wie finde ich den besten BU-Tarif?. Wie konkrete Tarife die Dynamik und andere Klauseln umsetzen, zeigen unsere Tarifchecks, etwa zur Golden BU der LV 1871, zur Continentale PremiumBU nach dem Tarifupdate 2026, zur Hannoverschen BU und zur BU Protect der Bayerischen.
Kapitel 09
Leistungsdynamik: die Ergänzung für den Ernstfall
Weil die Beitragsdynamik im Leistungsfall endet, stellt sich die Frage nach der Leistungsdynamik, auch garantierte Rentensteigerung genannt. Sie erhöht die laufende BU-Rente jährlich um einen festen Satz, häufig 1 bis 3 Prozent. Da Sie im Leistungsfall beitragsfrei sind, zahlen Sie dafür nicht während der Berufsunfähigkeit, sondern über einen Mehrbeitrag ab Vertragsbeginn.
Ob sich das lohnt, ist eine Abwägung:
Dafür spricht: Eine Berufsunfähigkeit dauert oft viele Jahre. Wer mit 35 berufsunfähig wird, bezieht die Rente unter Umständen über drei Jahrzehnte. Ohne garantierte Steigerung halbiert sich die Kaufkraft in dieser Zeit bei 2 Prozent Inflation nahezu.
Dagegen spricht: Der Mehrbeitrag fällt jedes Jahr an, auch wenn Sie nie berufsunfähig werden. Wer das Budget hat, kann alternativ eine höhere Startrente versichern, soweit der Versicherer das zulässt.
Eine pauschale Antwort gibt es nicht. Bei jungen Versicherten mit langer Restlaufzeit spricht mehr für die Leistungsdynamik als bei jemandem, der mit 50 abschließt.
Hinweis: Auch ohne Leistungsdynamik kann die Rente im Leistungsfall aus der Überschussbeteiligung steigen. Diese Steigerung ist aber nicht garantiert und kann sinken oder ganz entfallen.
Kapitel 10
Für wen ist Beitragsdynamik in der BU sinnvoll und für wen nicht?
Beitragsdynamik ist in der Regel sinnvoll für
Schüler, Studierende, Auszubildende und Berufseinsteiger. Ihr Vertrag läuft 35 bis 45 Jahre. Gerade bei ihnen deckeln Versicherer häufig die anfänglich versicherbare Rente. Die Dynamik ist hier der kontinuierliche Weg nach oben, die Nachversicherung der sprunghafte.
Menschen mit absehbar steigendem Einkommen, etwa in der Facharztweiterbildung, im Referendariat oder in Karrierepfaden mit planbaren Gehaltssprüngen.
Versicherte mit erhöhtem Gesundheitsrisiko in der Familie oder in Berufen mit körperlicher oder psychischer Belastung. Sie profitieren besonders davon, dass für Erhöhungen keine Gesundheitsprüfung nötig ist.
Alle, die die Nachversicherungsgarantie erfahrungsgemäß nicht aktiv nutzen. Die Dynamik wirkt ohne Ihr Zutun.
Typische Fehler bei der Entscheidung
Dynamik abwählen, um den Startbeitrag zu senken. Der Startbeitrag ändert sich durch die Dynamik meist nicht. Die Kosten entstehen erst mit den Erhöhungen.
Jede Erhöhung reflexartig ablehnen und damit, je nach Tarif, nach zwei oder drei Jahren das Dynamikrecht verlieren.
Zu niedrige Startrente mit Verweis auf die Dynamik. Die Dynamik gleicht Inflation aus, sie schließt keine Versorgungslücke von mehreren hundert Euro.
Beitragsdynamik und Leistungsdynamik verwechseln. Viele glauben, ihre Rente steige im Leistungsfall weiter. Das ist ohne Leistungsdynamik nicht garantiert.
Annehmen, 3 Prozent Beitrag bedeuten 3 Prozent mehr Rente. Wegen der Kalkulation nach erreichtem Alter und Restlaufzeit weicht der Rentenzuwachs ab. In der Vertragsmitte liegt er in echten Angeboten meist darunter, zum Ende der Dynamik teils darüber.
Den Prozentsatz zu hoch wählen. Eine Dynamik, die Sie in zehn Jahren nicht mehr tragen können, ist schlechter als eine moderate, die Sie durchhalten.
Endalter und Obergrenzen nicht prüfen. Zwei Tarife mit „3 % Dynamik“ können sich in der Wirkung um Jahre unterscheiden.
Widerspruchsfrist verpassen. Wer eine Erhöhung nicht will, muss innerhalb der Frist reagieren, sonst gilt sie als angenommen.
Dynamik-Erhöhungen mit Beitragserhöhungen aus gesunkenen Überschüssen verwechseln und deshalb den Vertrag vorschnell infrage stellen.
Kapitel 11
Fazit: Beitragsdynamik als solide Basis, nicht als Ersatz für gute Planung
Die Beitragsdynamik ist für die meisten Menschen, insbesondere für jene, die ihre BU früh abschließen, ein sinnvoller Baustein. Sie schützt Ihre BU-Rente bis zum Ende der Dynamikphase vor Kaufkraftverlust, und das ohne erneute Gesundheitsprüfung. Ihr Preis ist ein jährlich steigender Beitrag, dem über weite Strecken ein etwas geringerer Rentenzuwachs gegenübersteht. Wer das versteht und einplant, nutzt die Dynamik richtig.
Die Dynamik ersetzt aber weder eine ausreichend hohe Startrente noch eine gute Nachversicherungsgarantie oder die sorgfältige Antragsstellung. Prüfen Sie beim Vergleich vor allem Widerspruchsregel, Endalter und Obergrenzen, und entscheiden Sie bewusst über eine Leistungsdynamik.
Individuelle Beratung empfohlen: Dieser Ratgeber ersetzt keine persönliche Beratung und stellt keine Rechtsberatung dar. Welche Dynamik zu Ihrem Einkommen, Ihrer Lebensplanung und Ihrem Budget passt, lässt sich nur im Einzelfall beantworten. Wie eine BU-Beratung bei Wasner Consulting abläuft, lesen Sie im Beitrag zum Ablauf der BU-Beratung. Für Gesellschafter-Geschäftsführer gelten bei der Einkommensabsicherung Besonderheiten, mehr dazu unter Arbeitskraftabsicherung für Geschäftsführer. Hintergrund zur Teuerung finden Sie im Beitrag Inflation einfach erklärt.
Kapitel 12
FAQ: Häufige Fragen zur Beitragsdynamik in der BU
1. Was bedeutet Beitragsdynamik bei der BU?
Beitragsdynamik bedeutet, dass Beitrag und versicherte BU-Rente jedes Jahr planmäßig um einen vereinbarten Satz steigen, ohne dass Sie erneut Gesundheitsfragen beantworten müssen.
2. Um wie viel Prozent steigt der Beitrag typischerweise?
Üblich sind feste Sätze zwischen 2 und 5 Prozent. Manche Tarife erlauben auch höhere Sätze oder eine Dynamik, die sich an der Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung orientiert.
3. Steigt meine BU-Rente um denselben Prozentsatz wie der Beitrag?
Nein. Jede Erhöhung wird nach Ihrem dann erreichten Alter und der verbleibenden Laufzeit kalkuliert.
4. Muss ich für eine dynamische Erhöhung Gesundheitsfragen beantworten?
Nein. Genau das ist der Kern der Beitragsdynamik: Die Erhöhung erfolgt auf Basis Ihrer ursprünglichen Gesundheitsangaben.
5. Kann ich einer Erhöhung widersprechen?
Ja. Sie können jeder einzelnen Erhöhung innerhalb der vertraglichen Frist widersprechen. H
6. Was passiert, wenn ich mehrfach widerspreche?
Das hängt vom Tarif ab. Manche Versicherer erlauben unbegrenzten Widerspruch, bei anderen erlischt das Recht auf Dynamik nach drei Widersprüchen in Folge.
7. Bis zu welchem Alter läuft die Beitragsdynamik?
Häufig bis etwa zum 55. Lebensjahr oder bis einige Jahre vor Ende der Beitragszahlungsdauer. Die genaue Regel steht in den Dynamik-Bedingungen Ihres Tarifs.
8. Läuft die Dynamik weiter, wenn ich berufsunfähig bin?
Nein. Während des Leistungsbezugs sind Sie beitragsfrei, die Beitragsdynamik setzt aus. Eine garantierte Steigerung der laufenden Rente gibt es nur mit vereinbarter Leistungsdynamik.
9. Was ist der Unterschied zwischen Beitragsdynamik und Leistungsdynamik?
Die Beitragsdynamik erhöht Ihre versicherte Rente vor dem Leistungsfall. Die Leistungsdynamik erhöht die bereits laufende Rente während der Berufsunfähigkeit.
10. Was ist der Unterschied zur Nachversicherungsgarantie?
Die Nachversicherungsgarantie erlaubt größere Erhöhungen bei bestimmten Lebensereignissen und muss aktiv beantragt werden. Die Dynamik erhöht automatisch jedes Jahr in kleinen Schritten.
11. Brauche ich beides, Dynamik und Nachversicherungsgarantie?
In den meisten Fällen ja. Die Dynamik gleicht laufende Inflation aus, die Nachversicherung fängt größere Bedarfssprünge wie Familiengründung oder Immobilienkauf ab.
12. Kostet die Vereinbarung einer Dynamik extra?
Die Vereinbarung selbst erhöht den Startbeitrag in der Regel nicht. Kosten entstehen durch die einzelnen Erhöhungen, die jeweils zusätzlichen Beitrag auslösen.
14. Kann ich die Dynamik nachträglich in meinen Vertrag aufnehmen?
Bei manchen Versicherern ja, teilweise ohne Gesundheitsprüfung. Bei anderen ist eine neue Gesundheitsprüfung nötig oder der Einschluss ausgeschlossen. Das müssen Sie im Einzelfall erfragen.
15. Kann ich die Dynamik später kündigen?
In der Regel ja, ohne den Hauptvertrag zu beenden. Eine spätere Wiederaufnahme ist oft nur mit Gesundheitsprüfung möglich.
16. Warum steigt mein Beitrag, obwohl ich der Dynamik widersprochen habe?
Wahrscheinlich hat der Versicherer die Überschussbeteiligung gesenkt. Dann steigt der Zahlbeitrag bis höchstens zum vertraglich garantierten Bruttobeitrag, die Rente bleibt gleich.
17. Gibt es eine Obergrenze für die Dynamik?
Viele Tarife begrenzen die Dynamik, etwa über eine Höchstrente, einen Prozentsatz Ihres Einkommens oder Grenzen in Abhängigkeit von der Beitragsbemessungsgrenze. Ist die Grenze erreicht, endet oder ruht die Dynamik.
18. Welcher Dynamiksatz ist sinnvoll?
Für viele Versicherte sind 3 Prozent ein ausgewogener Ausgangswert. Er gleicht eine moderate Inflation aus, ohne das Budget stark zu belasten. Bei stark steigendem Einkommen können höhere Sätze passen.
20. Was passiert mit der Dynamik bei einem Starter- oder Stufentarif?
Die erste dynamische Erhöhung erfolgt bei einigen Tarifen erst nach Ablauf der ersten Beitragsstufe. Planen Sie den Beitragssprung am Ende der Startphase und die Dynamik zusammen ein.
23. Muss ich die Erhöhung aktiv bestätigen?
Nein. Wenn Sie nicht widersprechen und den erhöhten Beitrag zahlen, gilt die Erhöhung als angenommen.
Kapitel 13
Quellen
Statistisches Bundesamt (Destatis): Pressemitteilung Nr. 019 vom 16. Januar 2026, Verbraucherpreisindex 2025
Hochrechnungen zur Beitragsdynamik aus drei realen BU-Angeboten verschiedener Versicherer (anonymisiert), eigene Nachrechnung
Gesetz über den Versicherungsvertrag (VVG), §§ 163, 172, 176
Weiterlesen in Berufsunfähigkeitsversicherung
- Leitfaden BerufsunfähigkeitsversicherungDer umfassende Wegweiser durch die wichtigste Einkommensschutz-Versicherung — Bausteine, Tarife, Klauseln, Praxis.Lesen
- Ablauf der BU-BeratungWie die Beratung zur Berufsunfähigkeitsversicherung bei mir konkret abläuft — von Erstgespräch bis Antrag.Lesen
- Patientenquittung beantragen — BUWelche Gesundheitsunterlagen für den BU-Antrag wichtig sind und wie man sie sauber beschafft.Lesen