Kapitel 01
Einleitung
Die Sozialversicherungswerte 2027 entscheiden darüber, ob Sie als Angestellter in die private Krankenversicherung wechseln dürfen, wie viel Sie und Ihr Arbeitgeber an die Sozialversicherung abführen und wie hoch der Arbeitgeberzuschuss zur PKV ausfällt. 2027 ist dabei kein gewöhnliches Anpassungsjahr: Neben der regulären Fortschreibung über die Lohnentwicklung steigen Beitragsbemessungsgrenze und Versicherungspflichtgrenze der Krankenversicherung außerordentlich um 300 € im Monat, und erstmals gibt es drei Jahresarbeitsentgeltgrenzen. Gleichzeitig hängen zentrale Werte der Pflegeversicherung an einem Gesetz, das noch nicht beschlossen ist.
Dieser Überblick trennt deshalb strikt zwischen gesicherten, vorläufigen und noch nicht verifizierbaren Werten. Jede Zahl ist mit ihrer Quelle und ihrem Verfahrensstand ausgewiesen.
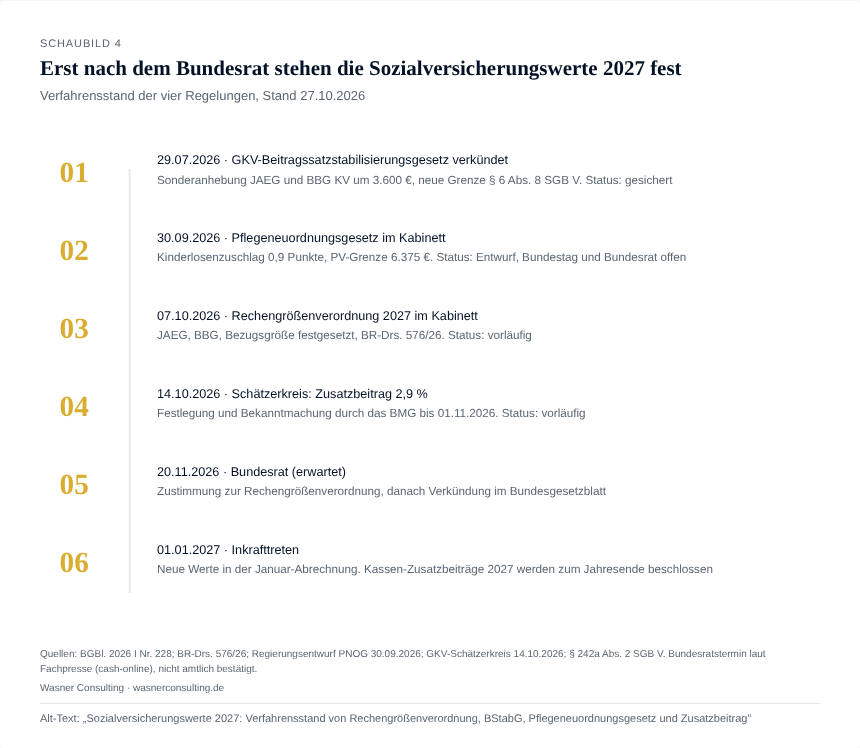
Rechtsstand am 27.10.2026: Die Sozialversicherungsrechengrößen-Verordnung 2027 hat das Bundeskabinett am 7. Oktober 2026 beschlossen (Bundesrats-Drucksache 576/26). Die Zustimmung des Bundesrates steht noch aus, die Befassung wird für den 20. November 2026 erwartet. Bis zur Verkündung im Bundesgesetzblatt sind alle Werte aus der Verordnung vorläufig. Die außerordentliche Anhebung um 300 € beruht dagegen auf dem bereits verkündeten GKV-Beitragssatzstabilisierungsgesetz (BGBl. 2026 I Nr. 228).
Kapitel 02
Sozialversicherungswerte 2027 auf einen Blick
Legende zum Status: G = gesichert (Gesetz in Kraft oder verkündet), V = vorläufig (Kabinettsbeschluss, Bundesrat oder Bekanntmachung ausstehend), E = nur Gesetzentwurf, N = nicht verifiziert.
Grenzwerte der Sozialversicherungswerte 2027
| Rechengröße | Monat | Jahr | 2026 (Jahr) | Status | Rechtsgrundlage |
|---|---|---|---|---|---|
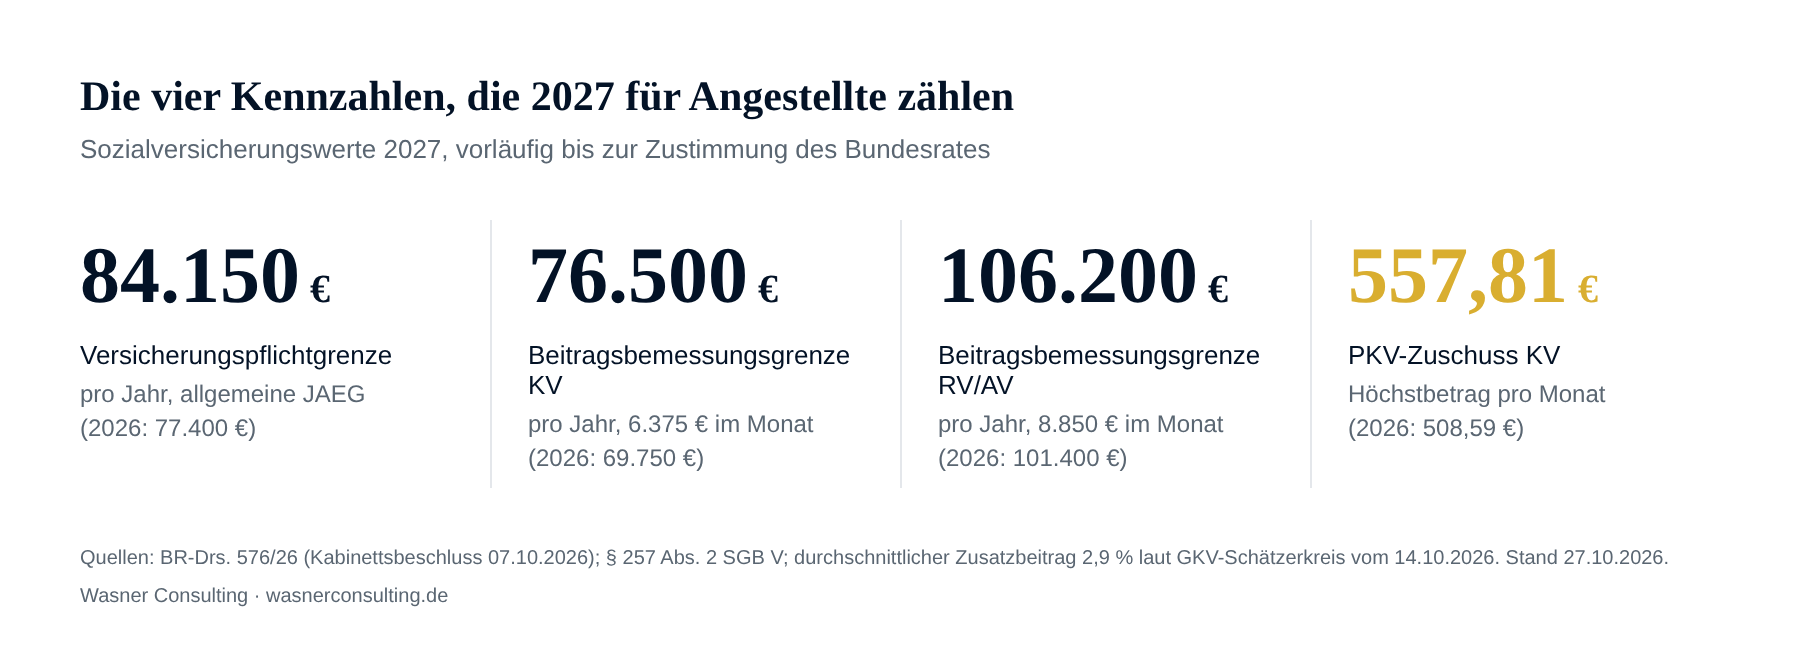
| Allgemeine Jahresarbeitsentgeltgrenze (Versicherungspflichtgrenze) | 7.012,50 € | 84.150 € | 77.400 € | V | § 6 Abs. 6 SGB V, § 2 Abs. 1 SVBezGrV 2027 |
| JAEG für PKV-Versicherte am 31.12.2026 (neu) | 6.712,50 € | 80.550 € | entfällt | V | § 6 Abs. 8 SGB V, § 2 Abs. 3 SVBezGrV 2027 |
| Besondere JAEG für PKV-Versicherte am 31.12.2002 | 6.075 € | 72.900 € | 69.750 € | V | § 6 Abs. 7 SGB V, § 2 Abs. 2 SVBezGrV 2027 |
| Beitragsbemessungsgrenze Krankenversicherung | 6.375 € | 76.500 € | 69.750 € | V | § 223 Abs. 4 SGB V, § 3 SVBezGrV 2027 |
| Beitragsbemessungsgrenze Pflegeversicherung, geltendes Recht | 6.075 € | 72.900 € | 69.750 € | V | § 55 Abs. 2 SGB XI i. V. m. § 6 Abs. 7 SGB V |
| Beitragsbemessungsgrenze Pflegeversicherung, nach Pflegeneuordnungsgesetz | 6.375 € | 76.500 € | 69.750 € | E | Regierungsentwurf PNOG vom 30.09.2026 |
| Beitragsbemessungsgrenze allgemeine Renten- und Arbeitslosenversicherung | 8.850 € | 106.200 € | 101.400 € | V | § 5 Abs. 1 Nr. 1 SVBezGrV 2027, § 341 Abs. 4 SGB III |
| Beitragsbemessungsgrenze knappschaftliche Rentenversicherung | 10.900 € | 130.800 € | 124.800 € | V | § 5 Abs. 1 Nr. 2 SVBezGrV 2027 |
| Bezugsgröße | 4.130 € | 49.560 € | 47.460 € | V | § 18 SGB IV, § 1 SVBezGrV 2027 |
| Vorläufiges Durchschnittsentgelt Rentenversicherung | entfällt | 53.452 € | 51.944 € | V | § 4 Abs. 2 SVBezGrV 2027 |
| Gesetzlicher Mindestlohn | 14,60 €/Std. | entfällt | 13,90 €/Std. | G | Fünfte Mindestlohnanpassungsverordnung |
| Geringfügigkeitsgrenze (Minijob) | 633 € | 7.596 € | 603 € (Monat) | G | § 8 Abs. 1a SGB IV, Bekanntmachung im Bundesanzeiger vom 20.11.2025 |
| Übergangsbereich (Midijob) | 633,01 € bis 2.000 € | entfällt | 603,01 € bis 2.000 € | G | § 20 Abs. 2 SGB IV |
| Einkommensgrenze Familienversicherung (1/7 der Bezugsgröße) | 590 € | entfällt | 565 € | V (abgeleitet) | § 10 Abs. 1 Satz 1 Nr. 5 SGB V |
Seit 2025 gibt es keine Unterscheidung mehr zwischen West und Ost, die Sozialversicherungswerte 2027 sind bundeseinheitlich. Bezugsgröße und Beitragsbemessungsgrenzen der Renten- und Arbeitslosenversicherung gelten bundeseinheitlich. Wer 2027 noch mit Ost-Werten rechnet, rechnet falsch.
Beitragssätze 2027
Die Sozialversicherungswerte 2027 bei den Beitragssätzen bleiben überwiegend stabil, offen sind Zusatzbeitrag, Rentenbeitrag und Kinderlosenzuschlag.
| Beitrag | Satz 2027 | davon Arbeitnehmer | davon Arbeitgeber | Status |
|---|---|---|---|---|
| Krankenversicherung, allgemeiner Beitragssatz | 14,6 % | 7,3 % | 7,3 % | G (§ 241 SGB V) |
| Krankenversicherung, ermäßigter Beitragssatz | 14,0 % | 7,0 % | 7,0 % | G (§ 243 SGB V) |
| Durchschnittlicher Zusatzbeitragssatz | 2,9 % | 1,45 % | 1,45 % | V (Schätzerkreis 14.10.2026, Bekanntmachung des BMG bis 01.11.2026) |
| Pflegeversicherung, allgemeiner Beitragssatz | 3,6 % | 1,8 % | 1,8 % | G (§ 55 Abs. 1 SGB XI) |
| Pflegeversicherung Sachsen | 3,6 % | 2,3 % | 1,3 % | G (§ 58 Abs. 3 SGB XI) |
| Kinderlosenzuschlag ab 23 Jahren, geltendes Recht | 0,6 Punkte | 0,6 Punkte | 0 | G |
| Kinderlosenzuschlag ab 23 Jahren, nach PNOG | 0,9 Punkte | 0,9 Punkte | 0 | E |
| Rentenversicherung allgemein | 18,6 % | 9,3 % | 9,3 % | V (Prognose, Festsetzung per Verordnung steht aus) |
| Arbeitslosenversicherung | 2,6 % | 1,3 % | 1,3 % | G (§ 341 Abs. 2 SGB III) |
PKV-Arbeitgeberzuschuss 2027 (Höchstbeträge pro Monat)
| Zuschuss | Höchstbetrag 2027 | 2026 | Status |
|---|---|---|---|
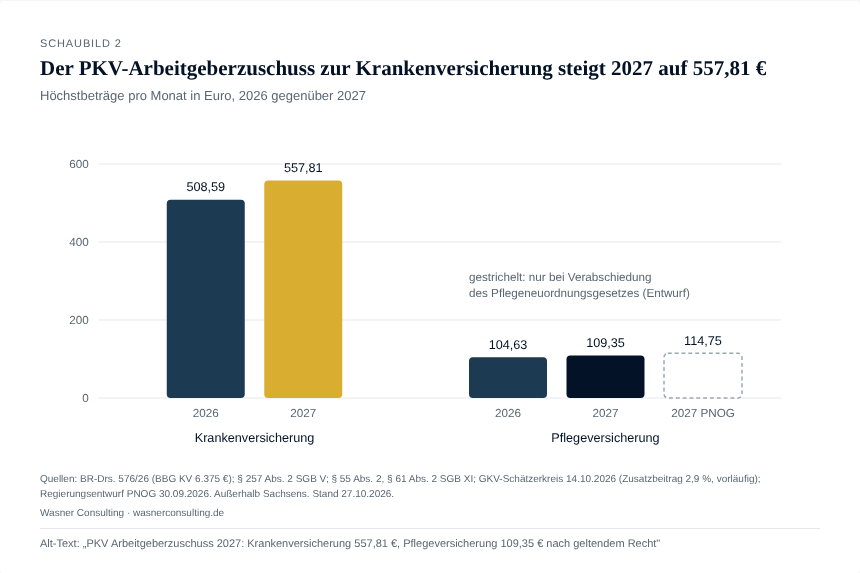
| Krankenversicherung | 557,81 € | 508,59 € | V (BBG und Zusatzbeitrag noch nicht verkündet) |
| Pflegeversicherung, geltendes Recht | 109,35 € | 104,63 € | V |
| Pflegeversicherung, nach PNOG | 114,75 € | 104,63 € | E |
| Pflegeversicherung Sachsen, geltendes Recht | 78,98 € | 75,56 € | V |
| Pflegeversicherung Sachsen, nach PNOG | 82,88 € | 75,56 € | E |
| Summe KV und PV, geltendes Recht | 667,16 € | 613,22 € | V |
| Summe KV und PV, nach PNOG | 672,56 € | 613,22 € | E |
Wichtig für Arbeitgeber und Lohnbüros: Ob der Pflegezuschuss 2027 bei 109,35 € oder 114,75 € liegt, entscheidet allein das Pflegeneuordnungsgesetz. Viele Übersichten nennen bereits 114,75 €, ohne diese Abhängigkeit offenzulegen. Bis zur Verkündung des Gesetzes ist 109,35 € der Wert nach geltendem Recht.
Kapitel 03
Rechtsstand der Sozialversicherungswerte 2027: was beschlossen ist und was nicht
Für die Sozialversicherungswerte 2027 laufen vier Verfahren parallel. Sie greifen ineinander, haben aber einen unterschiedlichen Stand.
Sozialversicherungsrechengrößen-Verordnung 2027
Das BMAS hat den Referentenentwurf am 21. September 2026 vorgelegt, das Bundeskabinett hat die Verordnung am 7. Oktober 2026 beschlossen. Sie liegt dem Bundesrat als Drucksache 576/26 vor. Nach Art. 80 Abs. 2 GG ist seine Zustimmung erforderlich. Erst mit Zustimmung und Verkündung im Bundesgesetzblatt werden JAEG, Beitragsbemessungsgrenzen und Bezugsgröße verbindlich. In der Vergangenheit hat der Bundesrat diesen Verordnungen regelmäßig zugestimmt, eine Garantie ist das nicht.
GKV-Beitragssatzstabilisierungsgesetz (BStabG)
Das Gesetz ist verkündet (BGBl. 2026 I Nr. 228 vom 29. Juli 2026). Es regelt für 2027 unter anderem:
die außerordentliche Erhöhung der allgemeinen JAEG um 3.600 € jährlich (§ 6 Abs. 6 SGB V),
eine eigene Beitragsbemessungsgrenze der Krankenversicherung in § 223 Abs. 4 SGB V, die ebenfalls um 3.600 € über der regulären Fortschreibung liegt,
die neue Bestandsschutzgrenze in § 6 Abs. 8 SGB V für Personen, die am 31.12.2026 wegen Überschreitens der JAEG versicherungsfrei und substitutiv privat versichert sind,
einen höheren Pauschalbeitrag zur Krankenversicherung bei gewerblichen Minijobs (§ 249b SGB V).
Die Zahlenwerte selbst setzt aber erst die Rechengrößenverordnung fest, die alle Sozialversicherungswerte 2027 bündelt.
Pflegeneuordnungsgesetz (PNOG)
Das Bundeskabinett hat den Regierungsentwurf am 30. September 2026 beschlossen. Bundestag und Bundesrat haben noch nicht entschieden. Der Entwurf sieht vor:
Kinderlosenzuschlag von 0,6 auf 0,9 Beitragssatzpunkte ab 1. Januar 2027,
Anbindung der Beitragsbemessungsgrenze der Pflegeversicherung an die neue Grenze der Krankenversicherung, also 6.375 € statt 6.075 € im Monat,
allgemeiner Beitragssatz unverändert 3,6 %,
ab 2028 ein Beitragszuschlag von 0,52 Punkten für beitragsfrei mitversicherte Ehe- und Lebenspartner.
Ein früherer Referentenentwurf hatte die Pflege-Bemessungsgrenze sogar auf das Niveau der Versicherungspflichtgrenze anheben wollen. Diese Variante ist im Kabinettsentwurf nicht mehr enthalten.
Durchschnittlicher Zusatzbeitragssatz
Der GKV-Schätzerkreis hat am 14. Oktober 2026 für 2027 rechnerisch 2,9 % ermittelt, also denselben Wert wie 2026. Festgelegt wird der Satz vom Bundesministerium für Gesundheit, die Bekanntmachung im Bundesanzeiger muss bis zum 1. November 2026 erfolgen (§ 242a Abs. 2 SGB V). Bis dahin ist der Wert vorläufig. Der tatsächlich erhobene Zusatzbeitrag jeder Kasse ist davon unabhängig.
Kapitel 04
So entstehen die Werte: Herleitung aus der Lohnentwicklung
Grundlage aller Fortschreibungen der Sozialversicherungswerte 2027 ist die Veränderung der Bruttolöhne und -gehälter je Arbeitnehmer im Jahr 2025: plus 4,38 %. Die Verordnung schreibt nicht die gerundeten Vorjahreswerte fort, sondern die ungerundeten Ausgangswerte. Deshalb lässt sich nicht jeder Wert mit „Vorjahr mal 1,0438” nachrechnen.
| Wert | Ausgangswert | Rechnung | Rundungsregel | Ergebnis |
|---|---|---|---|---|
| Allgemeine JAEG | 77.142,36 € | × 1,0438 = 80.521,20 € + 3.600 € = 84.121,20 € | nächstes Vielfaches von 450 | 84.150 € |
| JAEG § 6 Abs. 8 | 77.142,36 € | × 1,0438 = 80.521,20 € (ohne Zuschlag) | nächstes Vielfaches von 450 | 80.550 € |
| Besondere JAEG § 6 Abs. 7 | 69.428,10 € | × 1,0438 = 72.469,05 € | nächstes Vielfaches von 450 | 72.900 € |
| BBG Krankenversicherung | 72.900 € | + 3.600 € | entfällt | 76.500 € |
| BBG Rentenversicherung | 101.361,03 € | × 1,0438 = 105.800,64 € | nächstes Vielfaches von 600 | 106.200 € |
| BBG knappschaftliche RV | 124.745,04 € | × 1,0438 = 130.208,87 € | nächstes Vielfaches von 600 | 130.800 € |
| Bezugsgröße | Durchschnittsentgelt 2025: 49.147 € | aufrunden auf durch 420 teilbaren Betrag | Vielfaches von 420 | 49.560 € |
Quelle der Rechenwege: Begründung zur Verordnung, BR-Drs. 576/26.
Daraus ergibt sich eine wichtige Besonderheit: Die Beitragsbemessungsgrenze der Krankenversicherung steigt um 6.750 € (von 69.750 € auf 76.500 €). Davon entfallen 3.150 € auf die reguläre Fortschreibung und 3.600 € auf die Sonderanhebung. Im Monat sind das 562,50 € mehr beitragspflichtiges Einkommen (262,50 € regulär plus 300 € Sonderanhebung).
Kapitel 05
Versicherungspflichtgrenze 2027: erstmals drei Jahresarbeitsentgeltgrenzen
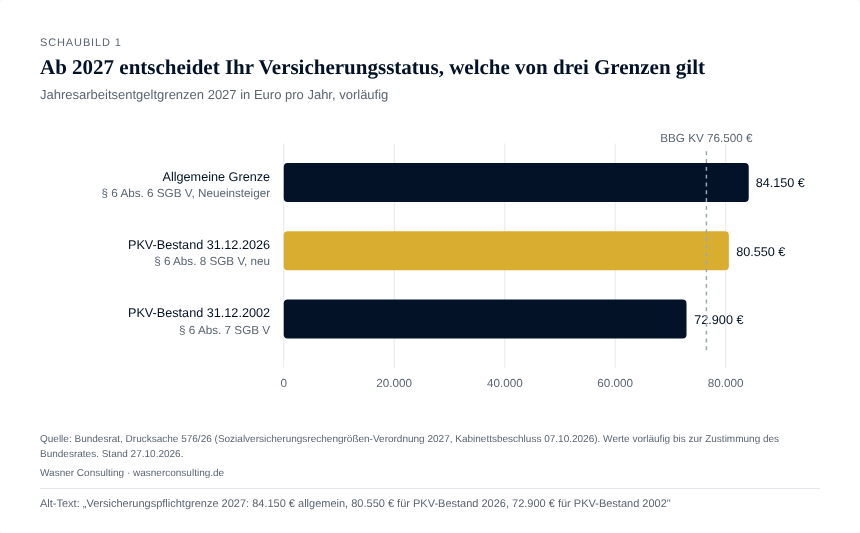
Für Angestellte ist die Versicherungspflichtgrenze die wichtigste Zahl unter den Sozialversicherungswerten 2027. Liegt Ihr regelmäßiges Jahresarbeitsentgelt darüber, sind Sie in der gesetzlichen Krankenversicherung versicherungsfrei und können zwischen freiwilliger GKV und PKV wählen. Ab 2027 kommt es darauf an, zu welcher Gruppe Sie gehören.
Allgemeine JAEG: 84.150 € (§ 6 Abs. 6 SGB V)
Sie gilt für alle, die neu aus der Versicherungspflicht ausscheiden wollen: Berufseinsteiger, Arbeitgeberwechsler aus der GKV und gesetzlich Pflichtversicherte, deren Gehalt steigt. Monatlich entspricht das 7.012,50 €. Die Steigerung gegenüber 2026 beträgt 6.750 € oder 8,7 %, fast doppelt so viel wie die Lohnentwicklung.
Neue Bestandsschutzgrenze: 80.550 € (§ 6 Abs. 8 SGB V)
Wer am 31. Dezember 2026 wegen Überschreitens der JAEG versicherungsfrei und in einer substitutiven privaten Krankenversicherung versichert war, für den gilt 2027 die Grenze von 80.550 € (6.712,50 € monatlich). Der Gesetzgeber nimmt diese Gruppe von der Sonderanhebung aus, damit bereits privat Versicherte nicht allein durch die außerplanmäßigen 3.600 € versicherungspflichtig werden.
Besondere JAEG: 72.900 € (§ 6 Abs. 7 SGB V)
Für Arbeitnehmer, die bereits am 31. Dezember 2002 wegen Überschreitens der JAEG versicherungsfrei und privat krankenversichert waren, gilt 2027 die Grenze von 72.900 € (6.075 € monatlich). Bemerkenswert: Diese Grenze liegt 2027 erstmals unter der Beitragsbemessungsgrenze der Krankenversicherung (76.500 €). Bisher waren beide Werte identisch.
Zu prüfen im Einzelfall: Wie sich eine Unterbrechung der privaten Versicherung (etwa durch zwischenzeitliche Versicherungspflicht) auf die Zugehörigkeit zu den Gruppen nach § 6 Abs. 7 und Abs. 8 SGB V auswirkt, hängt von der konkreten Versicherungsbiografie ab. Lassen Sie das vor einem Arbeitgeberwechsel prüfen.
Welches Einkommen zur JAEG zählt
Maßgeblich ist das regelmäßige Jahresarbeitsentgelt, vorausschauend für die nächsten zwölf Monate betrachtet. Dazu gehören:
das laufende Bruttogehalt einschließlich vermögenswirksamer Leistungen,
Sonderzahlungen, die mit hinreichender Sicherheit jährlich anfallen, zum Beispiel ein vertraglich zugesagtes 13. Gehalt, Urlaubs- oder Weihnachtsgeld,
regelmäßige Zulagen und Pauschalen, etwa vertraglich vereinbarte Überstundenpauschalen.
Nicht dazu gehören unregelmäßige oder ungewisse Bestandteile wie freiwillige, gewinnabhängige Boni oder nur gelegentlich anfallende Überstundenvergütungen. Mehrere Beschäftigungen werden zusammengerechnet, Minijobs neben einer Hauptbeschäftigung bleiben grundsätzlich außen vor.
Wechsel in die PKV zum 1. Januar 2027: die doppelte Prüfung
Sind Sie bereits beschäftigt und versicherungspflichtig, endet die Versicherungspflicht nach § 6 Abs. 4 SGB V mit Ablauf des Kalenderjahres, in dem die Grenze überschritten wird, vorausgesetzt, das Entgelt liegt auch über der Grenze des Folgejahres. Für einen Wechsel zum 1.1.2027 heißt das:
Ihr regelmäßiges Jahresarbeitsentgelt 2026 liegt über 77.400 €, und
Ihr regelmäßiges Jahresarbeitsentgelt ab 1.1.2027 liegt über 84.150 €.
Wer eine neue Beschäftigung aufnimmt, ist bei einem regelmäßigen Jahresarbeitsentgelt über der Grenze von Beginn an versicherungsfrei. Bevor Sie einen verbindlichen Antrag stellen, sollten Sie Ihre Annahmechancen über eine anonyme Risikovoranfrage in der PKV klären und Ihre Gesundheitshistorie mit der Patientenquittung für den PKV-Antrag abgleichen.
Fallbeispiele 2027
| Person | Situation | Jahresentgelt 2027 | Maßgebliche Grenze | Ergebnis |
|---|---|---|---|---|
| Anna, 34 | seit 2020 PKV-versichert, am 31.12.2026 versicherungsfrei | 82.000 € | 80.550 € | bleibt versicherungsfrei |
| Ben, 29 | bisher GKV-pflichtversichert, Gehaltserhöhung | 82.000 € | 84.150 € | bleibt versicherungspflichtig |
| Carla, 58 | seit 1998 durchgehend PKV-versichert | 74.000 € | 72.900 € | bleibt versicherungsfrei |
| David, 41 | wechselt 2027 den Arbeitgeber, kommt aus der GKV | 85.000 € | 84.150 € | ab Beginn versicherungsfrei |
Anna und Ben verdienen gleich viel. Trotzdem darf nur Anna in der PKV bleiben. Genau diese Spreizung ist die eigentliche Neuerung der Sozialversicherungswerte 2027.
Kapitel 06
Beitragsbemessungsgrenzen 2027
Krankenversicherung: 6.375 € im Monat
Bis zu dieser Grenze wird Arbeitsentgelt in der GKV verbeitragt. Unter den Sozialversicherungswerten 2027 ist sie die Zahl mit dem größten Sprung. Sie bestimmt den Höchstbeitrag freiwillig versicherter Gutverdiener und zugleich die Obergrenze des PKV-Arbeitgeberzuschusses. Ab 2027 steht sie mit § 223 Abs. 4 SGB V auf eigener Rechtsgrundlage und ist nicht mehr mit der besonderen JAEG identisch.
Pflegeversicherung: 6.075 € oder 6.375 €?
Hier liegt der häufigste Fehler in aktuellen Übersichten zu den Sozialversicherungswerten 2027. Die Pflegeversicherung hat keine eigene Grenze: Nach § 55 Abs. 2 SGB XI gilt die Grenze nach § 6 Abs. 7 SGB V, also die besondere JAEG. Das BStabG hat nur die Krankenversicherung angehoben. Daraus folgt:
Nach geltendem Recht beträgt die Beitragsbemessungsgrenze der Pflegeversicherung 2027 6.075 € monatlich (72.900 € jährlich).
Nur wenn das Pflegeneuordnungsgesetz wie im Regierungsentwurf verabschiedet wird, steigt sie auf 6.375 €.
Die Rechengrößenverordnung selbst enthält keinen eigenen Wert für die Pflegeversicherung. Selbst einzelne Pressemitteilungen von Sozialversicherungsträgern sprechen verkürzt von einer gemeinsamen Grenze „für die Kranken- und Pflegeversicherung” von 6.375 €. Das ist nach heutiger Rechtslage nicht korrekt.
Renten- und Arbeitslosenversicherung: 8.850 € im Monat
Die Grenze steigt von 8.450 € auf 8.850 € monatlich (106.200 € jährlich), in der knappschaftlichen Rentenversicherung auf 10.900 € (130.800 € jährlich). Für die Arbeitslosenversicherung gilt nach § 341 Abs. 4 SGB III dieselbe Grenze wie in der allgemeinen Rentenversicherung.
Kapitel 07
Beitragssätze 2027
Krankenversicherung und Zusatzbeitrag
Der allgemeine Beitragssatz bleibt bei 14,6 %, der ermäßigte bei 14,0 %. Der durchschnittliche Zusatzbeitragssatz liegt nach dem Schätzerkreis bei 2,9 %. Er ist eine Rechengröße, unter anderem für den PKV-Arbeitgeberzuschuss, den Pauschalbeitrag bei Minijobs und bestimmte Versichertengruppen.
Missverständnis vermeiden: Der Durchschnittswert ist nicht das, was Ihre Kasse verlangt. Im Oktober 2026 lagen die tatsächlichen Zusatzbeiträge zwischen 2,18 % und 4,39 %, im Mittel bereits bei rund 3,1 %. Die Kassensätze für 2027 beschließen die Verwaltungsräte erst zum Jahresende. Kassensätze für 2027 sind daher heute noch nicht verifizierbar.
Zur Einordnung: Der Abstand von 2,21 Prozentpunkten zwischen günstigster und teuerster Kasse macht bei einem Einkommen an der Bemessungsgrenze 2027 rechnerisch 140,89 € im Monat aus (Arbeitgeber- und Arbeitnehmeranteil zusammen), sofern die Sätze unverändert blieben.
Pflegeversicherung mit Kinderstaffel
Der allgemeine Satz bleibt bei 3,6 %. Arbeitgeber tragen 1,8 % (in Sachsen 1,3 %). Kinderlose ab 23 Jahren zahlen einen Zuschlag, den sie allein tragen. Eltern werden ab dem zweiten Kind unter 25 Jahren um 0,25 Punkte je Kind entlastet, höchstens um 1,0 Punkte. Der Abschlag gilt nur bis zum Ende des Monats, in dem das jeweilige Kind 25 wird.
| Situation | Arbeitnehmeranteil geltendes Recht | Arbeitnehmeranteil nach PNOG | Sachsen geltendes Recht | Sachsen nach PNOG |
|---|---|---|---|---|
| Kinderlos, ab 23 Jahre | 2,4 % | 2,7 % | 2,9 % | 3,2 % |
| 1 Kind (oder alle Kinder über 25) | 1,8 % | 1,8 % | 2,3 % | 2,3 % |
| 2 Kinder unter 25 | 1,55 % | 1,55 % | 2,05 % | 2,05 % |
| 3 Kinder unter 25 | 1,3 % | 1,3 % | 1,8 % | 1,8 % |
| 4 Kinder unter 25 | 1,05 % | 1,05 % | 1,55 % | 1,55 % |
| 5 und mehr Kinder unter 25 | 0,8 % | 0,8 % | 1,3 % | 1,3 % |
Die Kinderstaffel wirkt nur auf den Arbeitnehmeranteil. Der Arbeitgeberanteil und der PKV-Zuschuss zur Pflegeversicherung bleiben unabhängig von der Kinderzahl.
Renten- und Arbeitslosenversicherung
Der Rentenversicherungsbericht 2025 erwartet in der mittleren Variante 18,6 % auch für 2027. Festgesetzt wird der Satz erst per Verordnung, üblicherweise im November. Die Deutsche Rentenversicherung hat darauf hingewiesen, dass gekürzte Bundeszuschüsse den Satz bereits 2027 um bis zu 0,2 Punkte erhöhen könnten. Bis zur Festsetzung gilt 18,6 % daher als vorläufig. Die Arbeitslosenversicherung bleibt nach § 341 Abs. 2 SGB III bei 2,6 %.
Kapitel 08
Höchstbeiträge 2027
Aus den Sozialversicherungswerten 2027 ergeben sich folgende Höchstbeiträge. Berechnet mit den vorläufigen Grenzen und dem durchschnittlichen Zusatzbeitrag von 2,9 %. Für Ihre Kasse gilt deren individueller Zusatzbeitrag.
| Zweig | Bemessungsgrenze | Gesamtbeitrag | Arbeitnehmeranteil | Arbeitnehmeranteil 2026 |
|---|---|---|---|---|
| Krankenversicherung (17,5 %) | 6.375 € | 1.115,63 € | 557,81 € | 508,59 € |
| Pflegeversicherung, geltendes Recht, mit Kind | 6.075 € | 218,70 € | 109,35 € | 104,63 € |
| Pflegeversicherung, geltendes Recht, kinderlos | 6.075 € | 255,15 € | 145,80 € | 139,50 € |
| Pflegeversicherung, PNOG, mit Kind | 6.375 € | 229,50 € | 114,75 € | 104,63 € |
| Pflegeversicherung, PNOG, kinderlos | 6.375 € | 286,88 € | 172,13 € | 139,50 € |
| Rentenversicherung (18,6 %) | 8.850 € | 1.646,10 € | 823,05 € | 785,85 € |
| Arbeitslosenversicherung (2,6 %) | 8.850 € | 230,10 € | 115,05 € | 109,85 € |
Hinweis zur Rundung: 6.375 € × 8,75 % ergibt 557,8125 €, kaufmännisch gerundet 557,81 €. Der Gesamtbeitrag von 1.115,63 € ist daher um einen Cent höher als die Summe der gerundeten Hälften.
Kapitel 09
PKV-Arbeitgeberzuschuss 2027: Berechnung, Höchstbeträge, Familie
Rechtsgrundlage und Formel
Privat versicherte Angestellte, die wegen Überschreitens der JAEG versicherungsfrei sind oder sich haben befreien lassen, erhalten einen Zuschuss nach § 257 Abs. 2 SGB V (Krankenversicherung) und § 61 Abs. 2 SGB XI (Pflegeversicherung). Der Zuschuss ist in zweifacher Hinsicht begrenzt:
Absolute Obergrenze: Krankenversicherung = Bemessungsgrenze × (halber allgemeiner Beitragssatz + halber durchschnittlicher Zusatzbeitragssatz), also 6.375 € × 8,75 % = 557,81 €. Pflegeversicherung = Pflege-Bemessungsgrenze × 1,8 % (Sachsen 1,3 %).
Relative Obergrenze: höchstens die Hälfte des tatsächlich gezahlten Beitrags für den Beschäftigten und die zuschussfähigen Angehörigen.
Es gilt der niedrigere der beiden Werte. Kranken- und Pflegezuschuss werden getrennt berechnet. Ein nicht ausgeschöpfter Pflegezuschuss erhöht nicht den Krankenversicherungszuschuss.
Zuschuss für Kinder und Ehepartner
Der Zuschuss erfasst auch die Beiträge für Angehörige, die bei gesetzlicher Versicherung des Beschäftigten beitragsfrei familienversichert wären (§ 257 Abs. 2 Satz 1 SGB V i. V. m. § 10 SGB V). Das sind:
Ehe- und eingetragene Lebenspartner, wenn ihr Gesamteinkommen 2027 regelmäßig 590 € im Monat nicht übersteigt (bei Minijob 633 €) und sie nicht hauptberuflich selbstständig sind,
Kinder bis 18 Jahre, bis 23 Jahre ohne Erwerbstätigkeit, bis 25 Jahre in Schul- oder Berufsausbildung, Studium oder Freiwilligendienst, bei Behinderung ohne Altersgrenze, jeweils unter denselben Einkommensvoraussetzungen.
Häufige Fehlannahme: Einige Übersichten nennen nur „mitversicherte Kinder”. Der nicht oder nur geringfügig verdienende Ehepartner zählt ebenso, sofern er in der GKV familienversichert wäre.
Die Familienversicherungsgrenze von 590 € ist aus der vorläufigen Bezugsgröße abgeleitet (4.130 € ÷ 7) und damit ebenfalls vorläufig.
In der privaten Pflegepflichtversicherung sind Kinder nach § 110 SGB XI beitragsfrei mitversichert. Für sie entsteht kein eigener Beitrag und damit auch kein eigener Zuschussanteil.
Rechenbeispiele (fiktive Beiträge, geltendes Recht)
| Beispiel 1: Single | Beispiel 2: Familie | |
|---|---|---|
| PKV-Beitrag Beschäftigter | 620 € | 780 € |
| PKV-Beitrag Kind 1 | entfällt | 180 € |
| PKV-Beitrag Kind 2 | entfällt | 180 € |
| PKV-Beitrag Ehepartner (ohne Einkommen) | entfällt | 650 € |
| Summe KV | 620 € | 1.790 € |
| Hälfte | 310 € | 895 € |
| KV-Zuschuss | 310 € | 557,81 € (Höchstbetrag) |
| PPV-Beitrag gesamt | 70 € | 150 € |
| PV-Zuschuss | 35 € | 75 € |
In Beispiel 2 übersteigt die Hälfte des Familienbeitrags den Höchstbetrag deutlich. Ohne den Ehepartner läge die Hälfte bei 570 € und wäre ebenfalls gekappt. Für Familien mit einem Alleinverdiener ist das ein zentraler Punkt im Vergleich GKV und PKV.
Was nicht bezuschusst wird
Beiträge zu Krankenzusatz- oder Pflegezusatzversicherungen, die nicht Teil der substitutiven Vollversicherung sind,
Beiträge für Angehörige, die selbst die Familienversicherungsvoraussetzungen nicht erfüllen (zum Beispiel ein Ehepartner mit eigenem Einkommen über 590 €),
Zuschüsse an Beamte (diese erhalten Beihilfe statt Arbeitgeberzuschuss).
Krankentagegeld ist Teil der substitutiven Krankenversicherung und fließt nach überwiegender Praxis in die zuschussfähige Summe ein. Ob ein konkreter Tarifbaustein zuschussfähig ist, bescheinigt der Versicherer.
Nachweis seit 2026: elektronisch
Bis Ende 2025 mussten Beschäftigte dem Arbeitgeber eine Papierbescheinigung des Versicherers vorlegen. Seit 2026 übermitteln die PKV-Unternehmen die Beitragsdaten elektronisch an die Finanzverwaltung, wo der Arbeitgeber sie abruft. Beschäftigte müssen in der Regel nicht mehr aktiv werden. Prüfen Sie trotzdem die erste Gehaltsabrechnung im Januar 2027, ob die neuen Beiträge und der neue Höchstbetrag übernommen wurden. Steigt Ihr eigener PKV-Beitrag zum Jahreswechsel, ist neben dem Zuschuss auch ein Tarifwechsel nach § 204 VVG innerhalb Ihrer Gesellschaft eine Option.
Kapitel 10
Arbeitgeberzuschuss bei freiwilliger GKV-Versicherung 2027
Bleiben Sie trotz Überschreitens der JAEG freiwillig gesetzlich versichert, erhalten Sie nach § 257 Abs. 1 SGB V einen Zuschuss in Höhe des Arbeitgeberanteils, der bei Versicherungspflicht zu zahlen wäre. Maßgeblich ist hier der Zusatzbeitrag Ihrer eigenen Kasse, nicht der Durchschnitt. Bei einem Zusatzbeitrag von 3,5 % wären das 2027 zum Beispiel 6.375 € × (7,3 % + 1,75 %) = 576,94 €. Für die Pflegeversicherung gilt § 61 Abs. 1 SGB XI mit 1,8 % auf die Pflege-Bemessungsgrenze.
Kapitel 11
Was Gutverdiener 2027 mehr zahlen
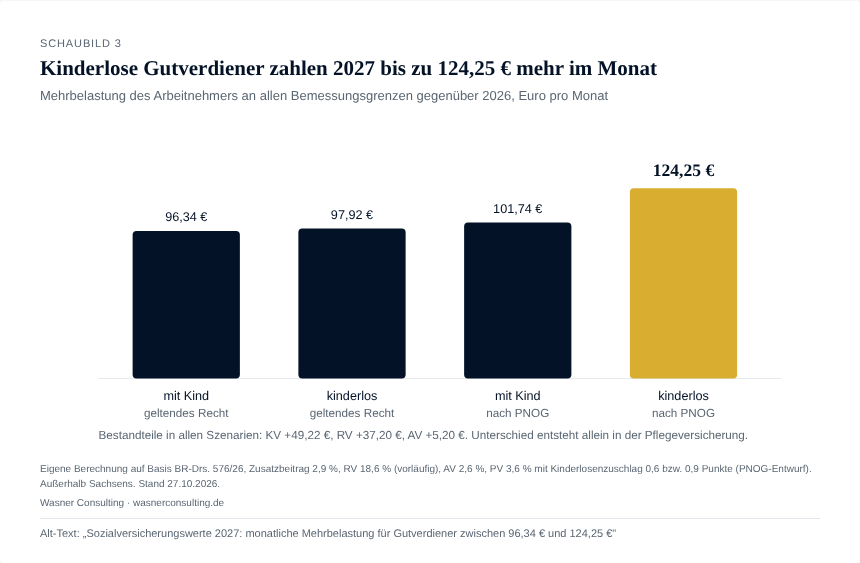
Die Sozialversicherungswerte 2027 treffen vor allem Gutverdiener. Wer an oder über allen Bemessungsgrenzen verdient, zahlt 2027 als Arbeitnehmer pro Monat mehr:
| Zweig | geltendes Recht, mit Kind | geltendes Recht, kinderlos | PNOG, mit Kind | PNOG, kinderlos |
|---|---|---|---|---|
| Krankenversicherung | 49,22 € | 49,22 € | 49,22 € | 49,22 € |
| Pflegeversicherung | 4,72 € | 6,30 € | 10,12 € | 32,63 € |
| Rentenversicherung | 37,20 € | 37,20 € | 37,20 € | 37,20 € |
| Arbeitslosenversicherung | 5,20 € | 5,20 € | 5,20 € | 5,20 € |
| Summe pro Monat | 96,34 € | 97,92 € | 101,74 € | 124,25 € |
| Summe pro Jahr | 1.156,08 € | 1.175,04 € | 1.220,88 € | 1.491,00 € |
Annahmen: Zusatzbeitrag 2,9 % in beiden Jahren, RV 18,6 %, AV 2,6 %, außerhalb Sachsens. Der Arbeitgeber trägt im Wesentlichen denselben Betrag zusätzlich, ohne Kinderlosenzuschlag.
Kapitel 12
Minijob, Midijob und Familienversicherung 2027
Geringfügigkeitsgrenze: 633 € im Monat (14,60 € × 130 ÷ 3 = 632,67 €, aufgerundet). Gesichert, bereits im Bundesanzeiger bekannt gemacht.
Pauschalbeitrag Krankenversicherung bei gewerblichen Minijobs: ab 1.1.2027 allgemeiner Beitragssatz plus durchschnittlicher Zusatzbeitragssatz statt bisher 13 %. Bei 2,9 % ergibt das 17,5 %, vorläufig bis zur Bekanntmachung des Zusatzbeitrags. Für Minijobs in Privathaushalten bleibt die bisherige Regelung.
Übergangsbereich: 633,01 € bis 2.000 €.
Faktor F 2027: nicht verifiziert. Er hängt vom Gesamtsozialversicherungsbeitragssatz und vom neuen Minijob-Pauschalbeitrag ab und wird erst nach Festlegung aller Beitragssätze bekannt gegeben.
Familienversicherung: Einkommensgrenze 590 € (vorläufig, abgeleitet aus der Bezugsgröße).
Kapitel 13
Gehalt unter der Grenze: Befreiung von der Versicherungspflicht
Wer nur deshalb versicherungspflichtig würde, weil die JAEG steigt, kann sich nach § 8 Abs. 1 Satz 1 Nr. 1 SGB V befreien lassen. Für 2027 betrifft das vor allem die kleine Gruppe, deren Entgelt unter 80.550 € (Bestand 2026) beziehungsweise 72.900 € (Bestand 2002) fällt, ohne dass das Gehalt gesunken ist.
Beachten Sie:
Der Antrag ist innerhalb von drei Monaten nach Beginn der Versicherungspflicht bei der Krankenkasse zu stellen (§ 8 Abs. 2 SGB V).
Die Befreiung ist nicht widerrufbar und gilt für die Dauer dieser Beschäftigung.
Sinkt das Entgelt dagegen durch eine eigene Gehaltsreduzierung, greift Nr. 1 nicht. Für eine Reduzierung der Arbeitszeit gibt es mit § 8 Abs. 1 Satz 1 Nr. 3 SGB V eine eigene Regelung mit Vorversicherungszeit von fünf Jahren.
Bei Vollendung des 55. Lebensjahres gelten für die Rückkehr in die GKV zusätzliche Hürden (§ 6 Abs. 3a SGB V).
Eine Befreiung ist eine Weichenstellung für Jahrzehnte, die über die Sozialversicherungswerte 2027 weit hinausreicht. Treffen Sie sie nicht unter Fristdruck im Januar, sondern prüfen Sie Ihre Situation jetzt.
Kapitel 14
Ausblick 2028
Ehegattenbeitrag in der GKV: Ab 2028 wird für bestimmte familienversicherte Ehe- und Lebenspartner ein Beitragszuschlag von 2,5 % des beitragspflichtigen Einkommens des Mitglieds erhoben (BStabG, verkündet). Ausnahmen gelten unter anderem für Eltern mit Kindern bis zum vollendeten 12. Lebensjahr.
Pflegeversicherung: Der PNOG-Entwurf sieht ab 2028 zusätzlich 0,52 Punkte für beitragsfrei mitversicherte Partner vor (Entwurf).
Rentenversicherung: Die Prognosen erwarten ab 2028 einen deutlichen Anstieg des Beitragssatzes.
Wer heute auf Basis der Sozialversicherungswerte 2027 entscheidet, sollte 2028 bereits mitdenken. Für Alleinverdiener-Familien verschiebt sich der Vergleich zwischen GKV und PKV damit ab 2028 spürbar.
Kapitel 15
Praktische Handlungsempfehlungen zu den Sozialversicherungswerten 2027
Gruppe klären: Gehören Sie zum PKV-Bestand 31.12.2026, zum Bestand 31.12.2002 oder zu keiner der beiden Gruppen? Davon hängt ab, welche der drei Grenzen für Sie gilt.
Gehaltsbestandteile prüfen: Ist das 13. Gehalt vertraglich zugesagt? Sind Boni freiwillig? Das entscheidet über das regelmäßige Jahresarbeitsentgelt.
Arbeitgeberwechsel planen: Wer aus der GKV kommt, braucht 2027 mehr als 84.150 €.
Januar-Abrechnung kontrollieren: neuer Zuschuss, neue Bemessungsgrenzen, richtiger Pflegesatz.
Familie mitdenken: Zuschuss für Kinder und Ehepartner prüfen, Ehegattenbeitrag ab 2028 in den GKV-Vergleich einrechnen.
Entscheidungen nicht auf vorläufige Zahlen bauen, wenn es auf wenige hundert Euro ankommt. Warten Sie die Verkündung ab oder lassen Sie beide Szenarien rechnen.
Vertiefend: Welche Voraussetzungen für den Wechsel gelten, lesen Sie im Beitrag Wer darf in die private Krankenversicherung?. Wie Sie Tarife und Gesellschaften strukturiert auswählen, zeigt der Leitfaden Private Krankenversicherung. Ein unverbindliches Erstgespräch können Sie über das Kontaktformular vereinbaren.
Kapitel 16
Häufige Fragen zu den Sozialversicherungswerten 2027
1. Sind die Sozialversicherungswerte 2027 schon endgültig?
Nein. Die Rechengrößenverordnung mit den Sozialversicherungswerten 2027 ist vom Kabinett beschlossen, der Bundesrat muss noch zustimmen. Erst mit Verkündung im Bundesgesetzblatt sind die Werte verbindlich.
2. Wie hoch ist die Versicherungspflichtgrenze 2027?
Die allgemeine Jahresarbeitsentgeltgrenze beträgt 84.150 € im Jahr beziehungsweise 7.012,50 € im Monat (vorläufig).
3. Warum steigt die Versicherungspflichtgrenze 2027 so stark?
Zur regulären Fortschreibung um 4,38 % kommt eine gesetzliche Sonderanhebung um 3.600 € aus dem GKV-Beitragssatzstabilisierungsgesetz.
4. Was ist die Jahresarbeitsentgeltgrenze nach § 6 Abs. 8 SGB V?
Eine neue Grenze von 80.550 € für Arbeitnehmer, die am 31.12.2026 wegen Überschreitens der JAEG versicherungsfrei und privat krankenversichert waren. Für sie entfällt die Sonderanhebung.
5. Welche Grenze gilt, wenn ich schon 2002 privat versichert war?
Die besondere Grenze nach § 6 Abs. 7 SGB V von 72.900 € im Jahr (vorläufig).
6. Welche Beitragsbemessungsgrenze der Krankenversicherung sehen die Sozialversicherungswerte 2027 vor?
6.375 € im Monat, 76.500 € im Jahr (vorläufig).
7. Ist die Beitragsbemessungsgrenze der Pflegeversicherung 2027 identisch mit der der Krankenversicherung?
Nach geltendem Recht nicht. Sie beträgt 6.075 € im Monat. Nur bei Verabschiedung des Pflegeneuordnungsgesetzes steigt sie auf 6.375 €.
8. Wie hoch ist der maximale PKV-Arbeitgeberzuschuss zur Krankenversicherung 2027?
557,81 € im Monat, vorbehaltlich der Verkündung der Bemessungsgrenze und des durchschnittlichen Zusatzbeitrags.
9. Wie hoch ist der maximale Zuschuss zur Pflegeversicherung 2027?
Nach geltendem Recht 109,35 €, nach dem PNOG-Entwurf 114,75 €. In Sachsen 78,98 € beziehungsweise 82,88 €.
10. Bekomme ich den vollen Höchstzuschuss automatisch?
Nein. Der Zuschuss beträgt höchstens die Hälfte Ihres tatsächlichen Beitrags. Ist Ihr PKV-Beitrag niedrig, ist auch der Zuschuss niedriger.
11. Zahlt der Arbeitgeber auch für meine Kinder einen Zuschuss?
Ja, wenn die Kinder in der GKV familienversichert wären. Ihre Beiträge zählen zur zuschussfähigen Summe, der Höchstbetrag gilt aber für alle zusammen.
12. Und für meinen Ehepartner?
Ja, sofern er kein Einkommen über 590 € monatlich (Minijob: 633 €) hat und nicht hauptberuflich selbstständig ist.
13. Wie hoch ist der durchschnittliche Zusatzbeitrag 2027?
Der Schätzerkreis hat 2,9 % ermittelt. Die verbindliche Bekanntmachung durch das Bundesgesundheitsministerium erfolgt bis zum 1. November 2026.
14. Zahle ich 2027 automatisch 2,9 % Zusatzbeitrag?
Nein. Sie zahlen den Zusatzbeitrag Ihrer Kasse. 2026 lagen die Sätze zwischen 2,18 % und 4,39 %. Die Sätze für 2027 stehen noch nicht fest.
15. Steigt der Kinderlosenzuschlag in der Pflegeversicherung 2027?
Geplant ist eine Erhöhung von 0,6 auf 0,9 Punkte. Das steht nur im Regierungsentwurf des Pflegeneuordnungsgesetzes und ist noch nicht beschlossen.
16. Wie hoch ist der Rentenversicherungsbeitrag 2027?
Erwartet werden 18,6 %. Die Festsetzung per Verordnung steht noch aus.
17. Gibt es bei den Sozialversicherungswerten 2027 noch unterschiedliche Werte für Ost und West?
Nein. Seit 2025 gelten Bezugsgröße und Bemessungsgrenzen bundeseinheitlich.
18. Wie hoch ist die Minijob-Grenze 2027?
633 € im Monat, weil der Mindestlohn auf 14,60 € steigt.
19. Was kostet ein Minijob den Arbeitgeber 2027 mehr?
Der Krankenversicherungs-Pauschalbeitrag bei gewerblichen Minijobs steigt von 13 % auf allgemeinen Beitragssatz plus durchschnittlichen Zusatzbeitrag, bei 2,9 % also auf 17,5 %.
20. Kann ich zum 1.1.2027 in die PKV wechseln?
Als bereits Beschäftigter nur, wenn Ihr regelmäßiges Entgelt 2026 über 77.400 € und ab 2027 über 84.150 € liegt.
21. Was passiert, wenn mein Gehalt 2027 unter die für mich geltende Grenze fällt?
Sie werden grundsätzlich versicherungspflichtig. Liegt das nur an der Anhebung der Grenze, können Sie sich binnen drei Monaten befreien lassen. Bei eigener Gehaltsreduzierung gilt das nicht.
22. Zählt mein Weihnachtsgeld zur JAEG?
Ja, wenn es mit hinreichender Sicherheit jährlich gezahlt wird, etwa aufgrund Arbeits- oder Tarifvertrag. Freiwillige, ungewisse Zahlungen zählen nicht.
23. Wie viel mehr zahle ich 2027 als Gutverdiener?
Je nach Kinderstatus und Ausgang des Pflegegesetzes zwischen 96,34 € und 124,25 € im Monat als Arbeitnehmeranteil.
24. Brauche ich 2027 eine neue Bescheinigung für den Arbeitgeberzuschuss?
In der Regel nein. Seit 2026 läuft der Nachweis elektronisch zwischen Versicherer, Finanzverwaltung und Arbeitgeber.
25. Was ändert sich 2028 für Familien in der GKV?
Für bestimmte familienversicherte Ehepartner wird ein Beitragszuschlag von 2,5 % fällig. Eltern mit Kindern bis zwölf Jahre sind ausgenommen.
Kapitel 17
Quellen
Bundesrat, Drucksache 576/26 vom 07.10.2026: Sozialversicherungsrechengrößen-Verordnung 2027 mit Begründung, https://dserver.bundestag.de/brd/2026/0576-26.pdf
Deutsche Rentenversicherung Bund, Meldung vom 08.10.2026 zum Kabinettsbeschluss, https://www.deutsche-rentenversicherung.de/DRV/DE/Ueber-uns-und-Presse/Presse/Meldungen/2026/261008-bundeskabinett-sv-rechengroessen-2027
Techniker Krankenkasse, SV-Rechengrößen 2027 (Stand 15.10.2026), https://www.tk.de/firmenkunden/versicherung/beitraege-faq-und-mehr/zahlen-und-grenzwerte/sv-rechengroessen-2027-2227000
Bundesministerium für Gesundheit, GKV-Beitragssatzstabilisierungsgesetz (Kabinettsentwurf und Pressemitteilung vom 10.07.2026), https://www.bundesgesundheitsministerium.de/presse/pressemitteilungen/bundestag-beschliesst-gkv-beitragssatzstabilisierunggesetz-pm-10-07-2026
GKV-Beitragssatzstabilisierungsgesetz, BGBl. 2026 I Nr. 228
Paritätischer Gesamtverband zum Schätzerkreis 2027, https://www.der-paritaetische.de/alle-meldungen/durchschnittlicher-zusatzbeitragssatz-soll-2027-stabil-bleiben/
Regierungsentwurf Pflegeneuordnungsgesetz vom 30.09.2026 (Darstellung u. a. bei lohndialog.de und zusatzbeitragrechner.de)
Rentenversicherungsbericht 2025, BT-Drs. 21/3080, https://dserver.bundestag.de/btd/21/030/2103080.pdf
Haufe, Mindestlohn und Geringfügigkeitsgrenze 2026/2027, https://www.haufe.de/id/beitrag/gesetzesradar-310-mindestlohn-geringfuegigkeitsgrenze-HI17118617.html
PKV-Verband, Arbeitgeberzuschuss zur PKV, https://www.pkv.de/themen/krankenversicherung/so-funktioniert-die-pkv/arbeitgeberzuschuss-pkv/
Hinweis: Dieser Beitrag ersetzt keine individuelle Beratung und keine Rechtsberatung. Die Werte für 2027 stehen teilweise unter dem Vorbehalt laufender Gesetzgebungsverfahren. Stand: 27.10.2026.
Weiterlesen in Private Krankenversicherung
- Leitfaden Private KrankenversicherungDer umfassende Wegweiser durch das System der PKV — Grundlagen, GKV-Vergleich, Beiträge im Alter, Tarifwechsel und konkrete Handlungsempfehlungen.Lesen
- Wer darf in die private Krankenversicherung?Voraussetzungen 2026: Angestellte ab 77.400 Euro, Selbstständige ab Tag 1, Beamte über Beihilfe, Studenten mit Befreiung.Lesen
- GKV oder PKV — die richtige EntscheidungDirektvergleich der beiden Systeme: Leistungen, Beiträge, Familie, Risiken — was für wen wirklich passt.Lesen