Kapitel 01
Einleitung
Eine BU-Rente, die heute zum Leben reicht, reicht in 20 Jahren womöglich nicht mehr. Genau hier setzt die Leistungsdynamik an. Sie sorgt dafür, dass Ihre Rente auch nach Eintritt der Berufsunfähigkeit jedes Jahr um einen festen Prozentsatz steigt. In diesem Beitrag erfahren Sie, wie der Baustein funktioniert, was er kostet, worin er sich von der Beitragsdynamik unterscheidet und in welchen Fällen Sie auf ihn verzichten können.
Kapitel 02
Auf einen Blick
- Die Leistungsdynamik (auch garantierte Rentensteigerung oder Leistungsfalldynamik) erhöht Ihre BU-Rente im Leistungsfall jährlich um einen vereinbarten Prozentsatz. Marktüblich sind 1 bis 3 %.
- Sie ist ein optionaler Baustein, der in der Regel bei Vertragsschluss vereinbart wird und einen Mehrbeitrag kostet.
- Daneben gibt es eine Dynamik aus Überschüssen im Leistungsfall. Sie ist ein echter Mehrwert, aber nicht garantiert.
- Die Beitragsdynamik wirkt nur bis zum Eintritt der Berufsunfähigkeit. Ohne garantierte Rentensteigerung bleibt die Rente danach konstant.
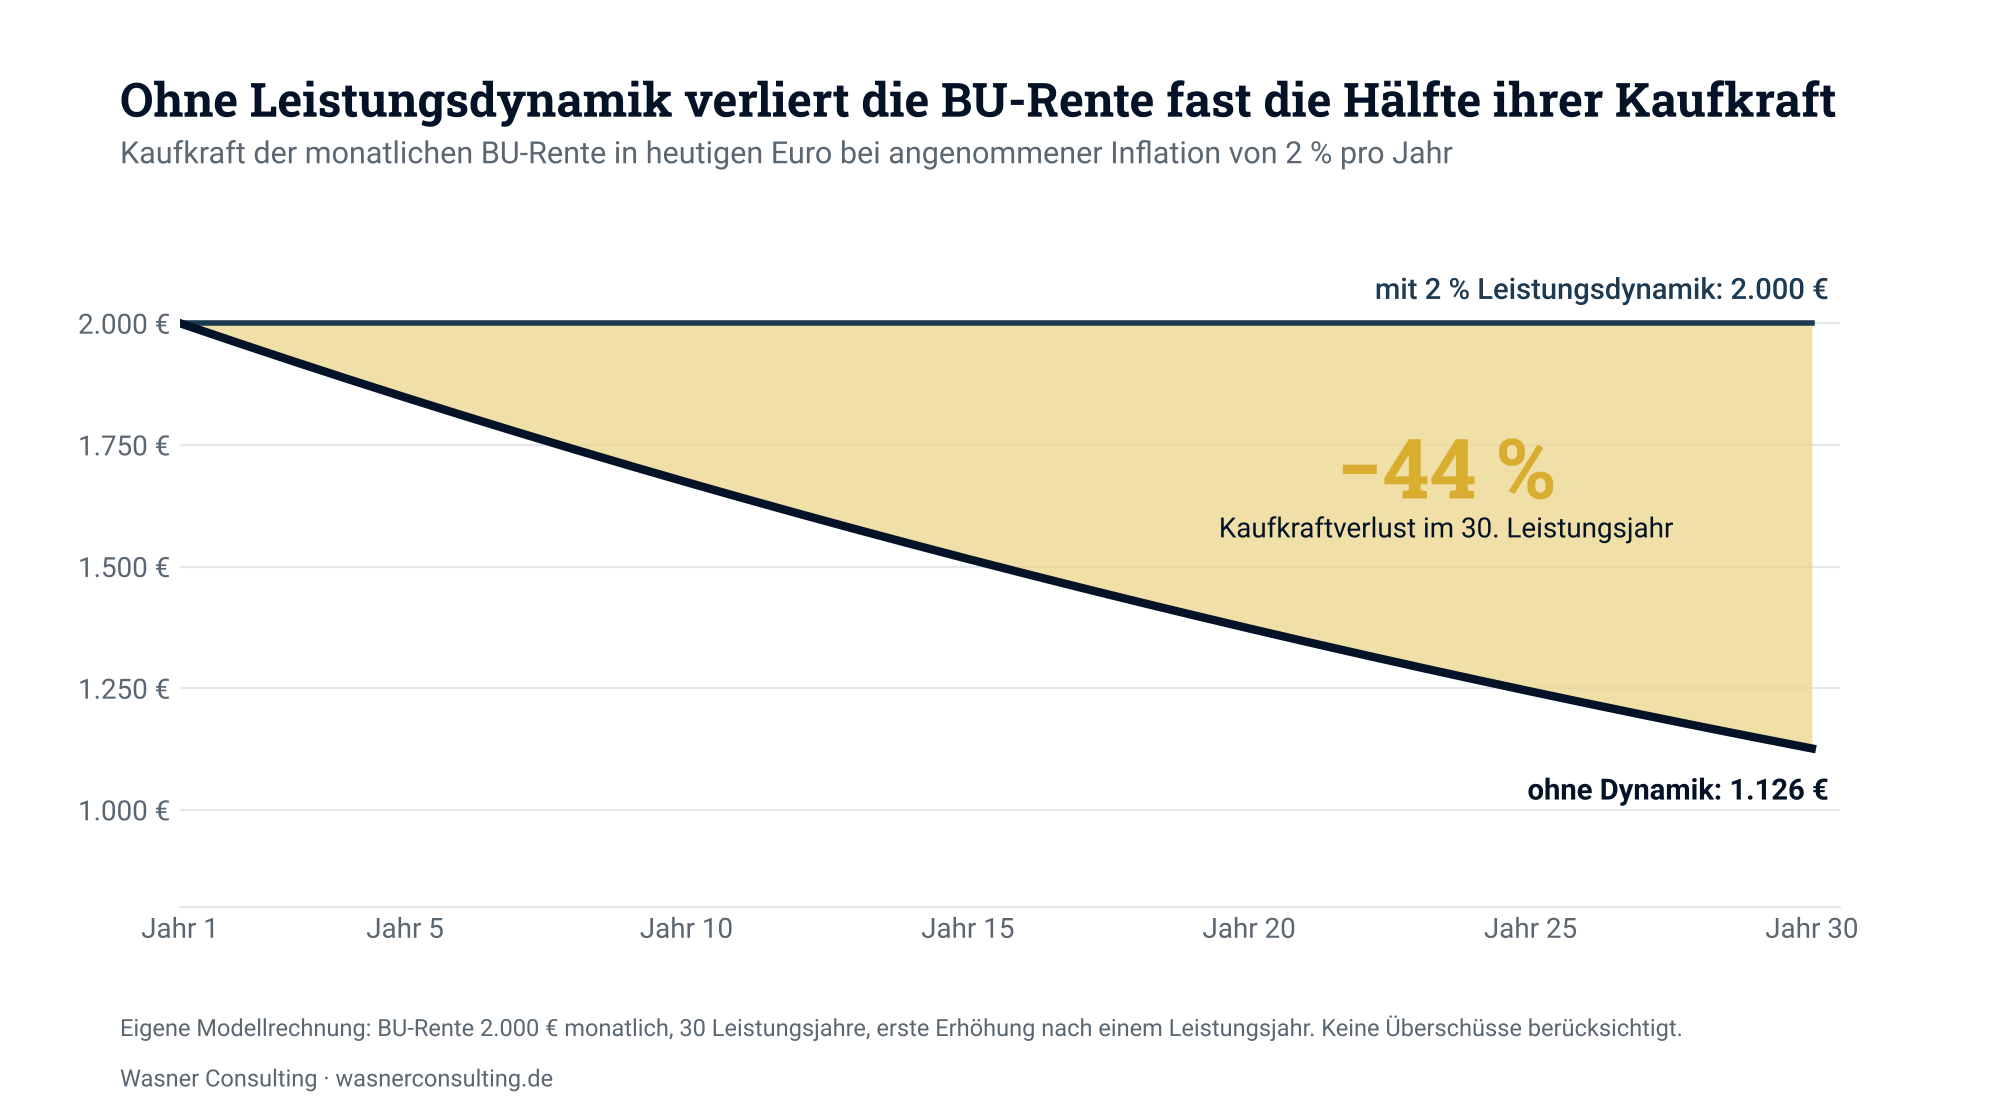
- Bei 2 % Inflation verliert eine konstante BU-Rente bis zum 30. Leistungsjahr rund 44 % ihrer Kaufkraft.
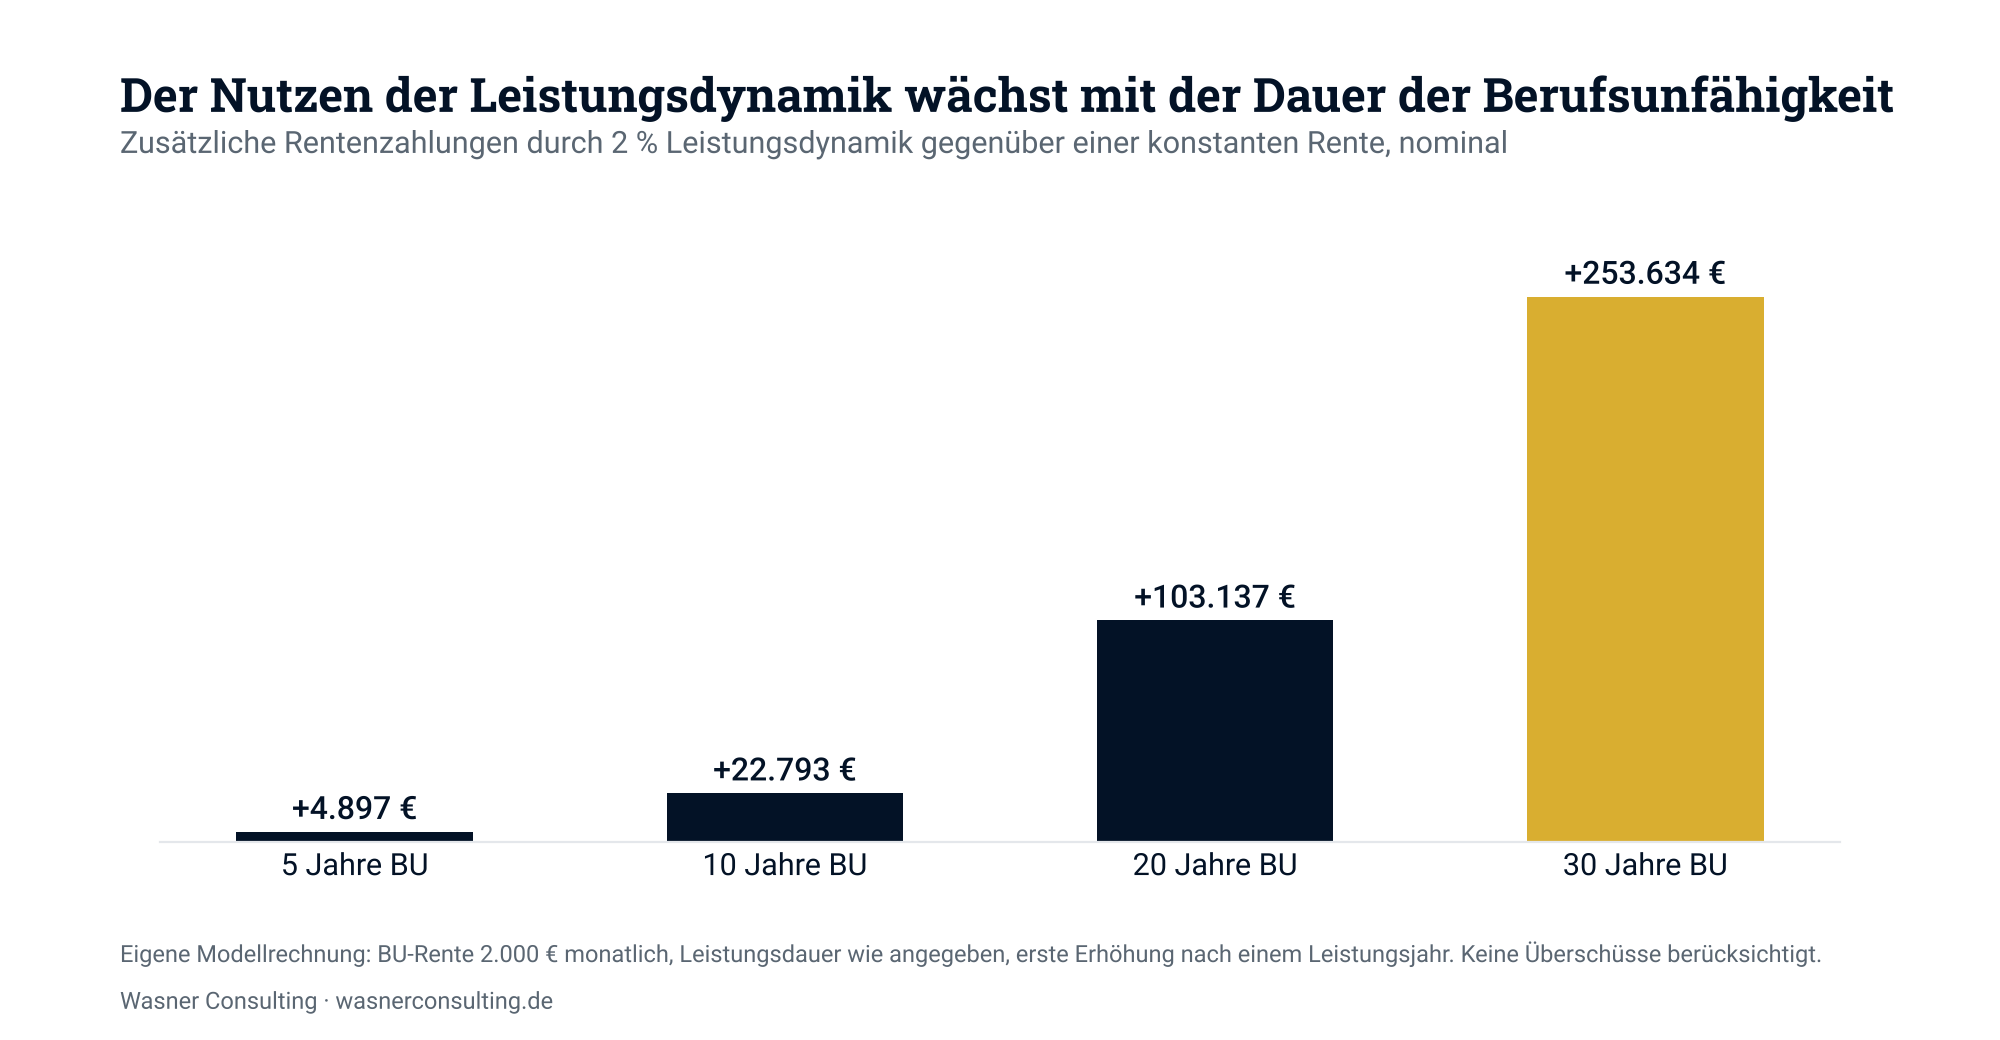
- Je jünger Sie sind und je länger die mögliche Leistungsdauer, desto mehr bringt der Baustein.
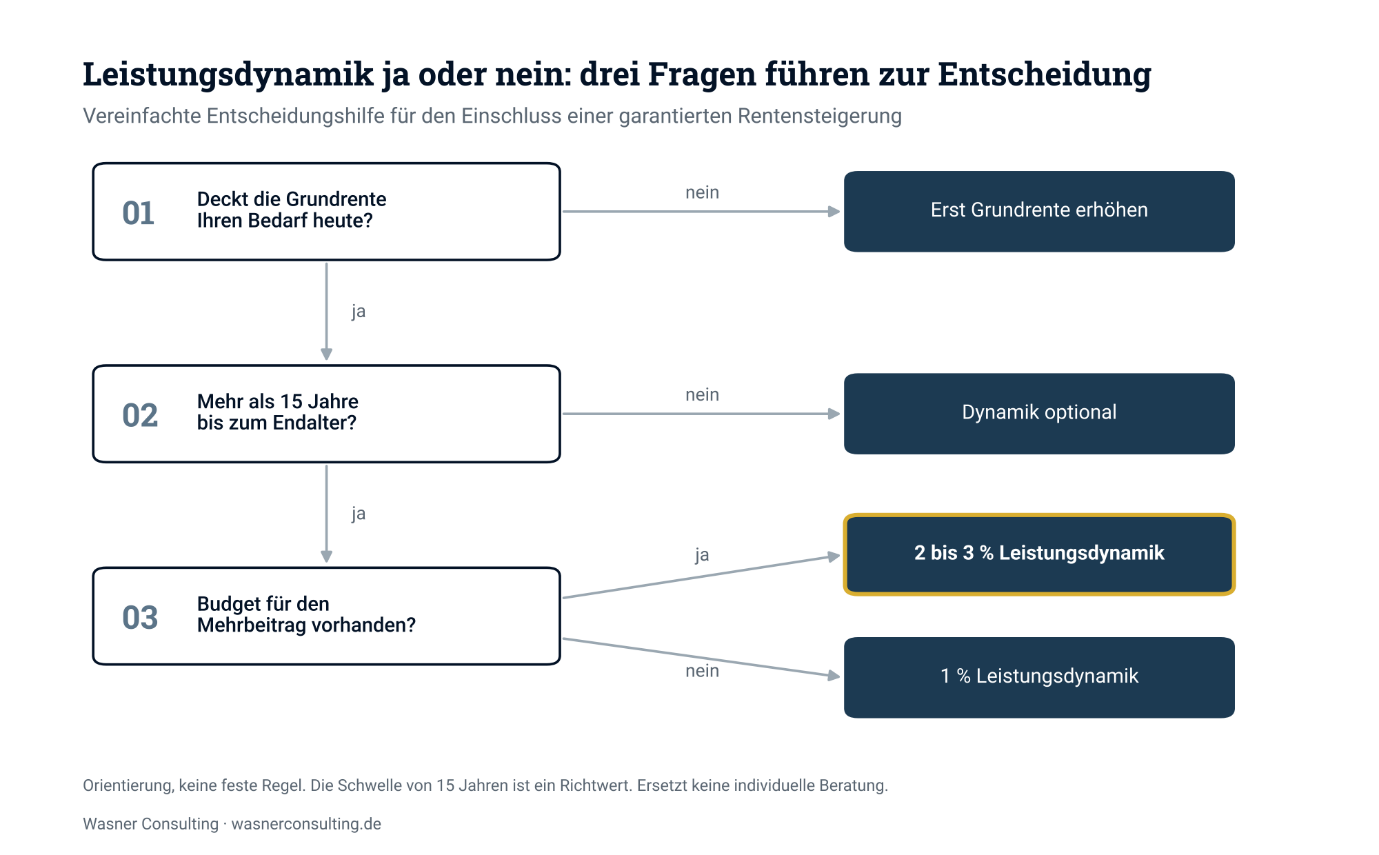
- Bei knappem Budget hat eine ausreichend hohe Grundrente Vorrang vor der Leistungsdynamik.
Kapitel 03
Was ist die Leistungsdynamik in der BU?
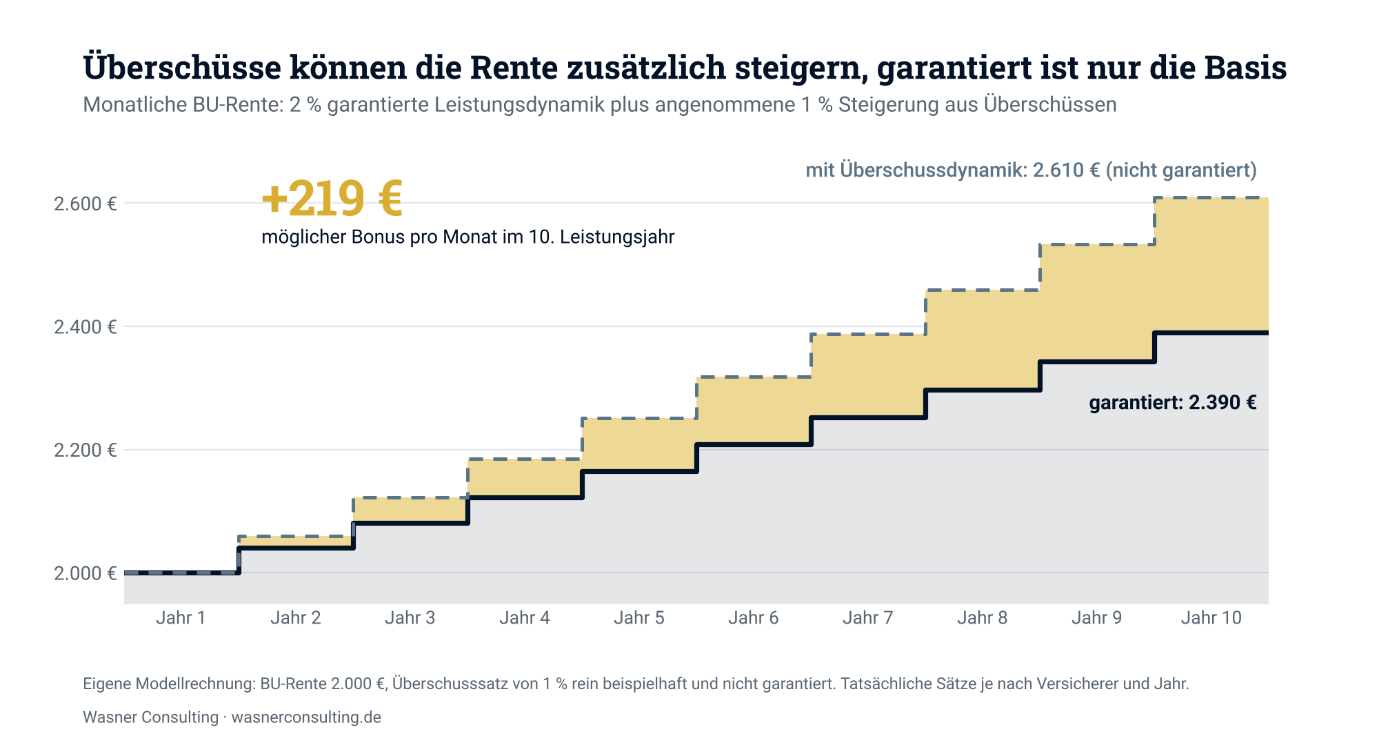
Die Leistungsdynamik ist eine vertraglich garantierte, jährliche Erhöhung der BU-Rente, die erst in der Leistungsphase greift, also nachdem der Versicherer Ihre Berufsunfähigkeit anerkannt hat. Vereinbart wird ein fester Prozentsatz. In der Regel bezieht er sich auf die Rente des Vorjahres, sodass ein Zinseszinseffekt entsteht: Aus einer Rente von 2.000 € werden bei 2 % jährlicher Steigerung im zehnten Leistungsjahr rund 2.390 € pro Monat.
Ohne diesen Baustein bleibt die garantierte BU-Leistung über die gesamte Leistungsdauer auf dem Niveau, das zum Zeitpunkt des Leistungsfalls versichert war. Bei einer Berufsunfähigkeitsversicherung mit Endalter 67 kann das bedeuten, dass die Rente nicht mehr ausreicht, da die Inflation die Kaufkraft der ursprünglichen Rente zu deutlich schmälert.
Begriffe, die Ihnen in Angeboten begegnen
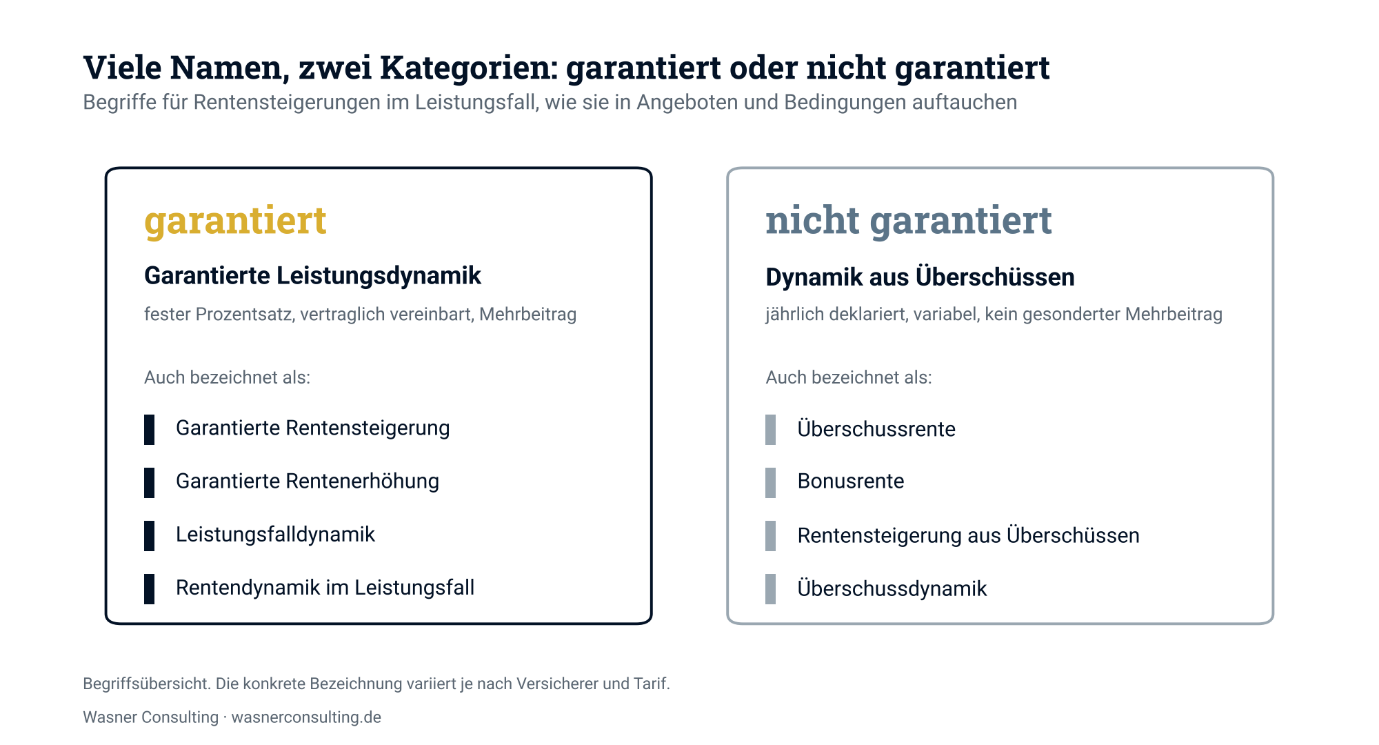
Versicherer verwenden unterschiedliche Bezeichnungen für denselben Baustein. Gemeint ist jeweils die garantierte Steigerung im Leistungsfall:
- Garantierte Rentensteigerung oder garantierte Rentenerhöhung
- Leistungsfalldynamik oder Rentendynamik im Leistungsfall
Davon zu unterscheiden sind Steigerungen aus der Überschussbeteiligung, oft als Überschussrente, Bonusrente oder Rentensteigerung aus Überschüssen bezeichnet. Sie wirken wie eine zusätzliche Dynamik, sind aber nicht garantiert. Mehr dazu im Abschnitt zur Überschussdynamik.
Kapitel 04
Leistungsdynamik und Beitragsdynamik: der entscheidende Unterschied
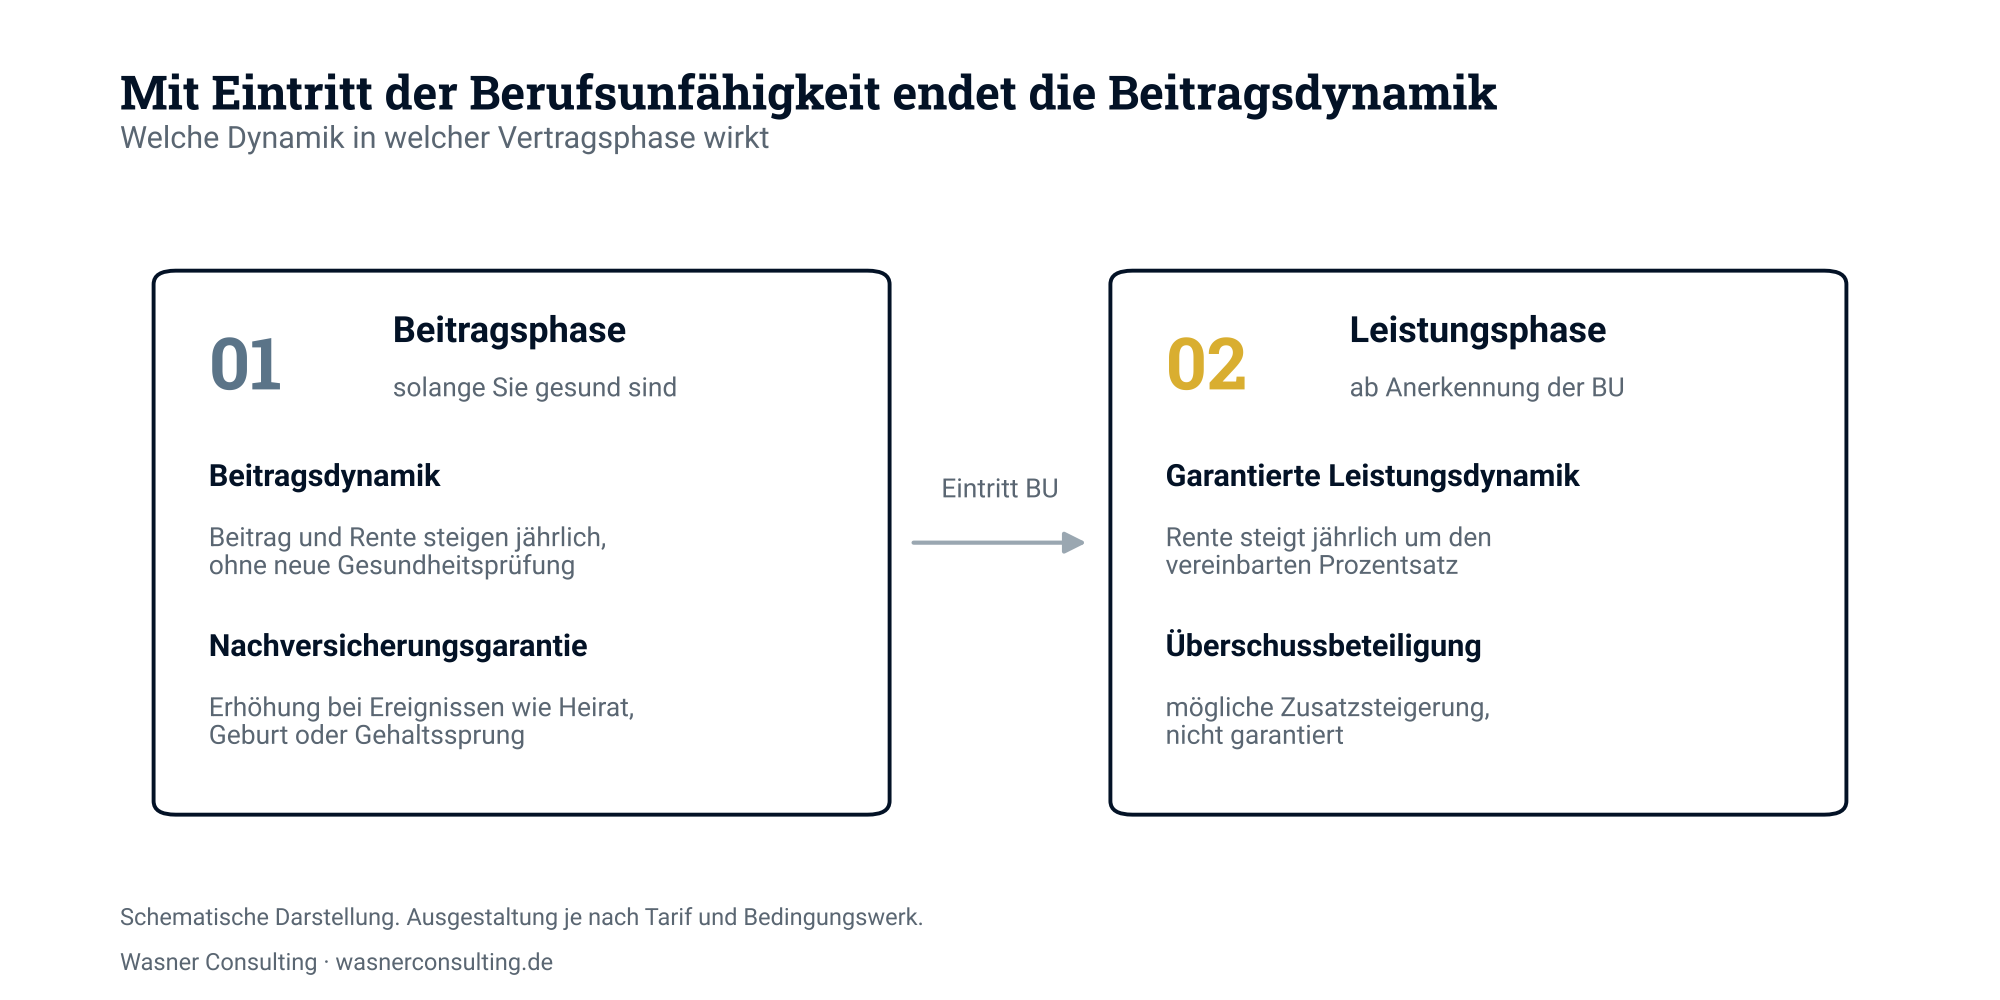
In der Beratung werden beide Dynamiken häufig verwechselt. Dabei wirken sie in völlig unterschiedlichen Vertragsphasen:
| Merkmal | Beitragsdynamik | Leistungsdynamik |
|---|---|---|
| Wirkt in | der Beitragsphase, solange Sie nicht berufsunfähig sind | der Leistungsphase, ab Anerkennung der BU |
| Funktion | Beitrag und versicherte Rente steigen regelmäßig ohne neue Gesundheitsprüfung | Die laufende BU-Rente steigt im Leistungsfall jährlich um den vereinbarten Satz |
| Kosten | Keine Zusatzkosten für die Option, aber steigender Beitrag bei Annahme dieser | Mehrbeitrag ab Vertragsbeginn |
| Flexibilität | Einzelnen Erhöhungen kann widersprochen werden, häufig mit Begrenzung | Fest vereinbart, keine Wahl im Leistungsfall |
| Garantie | Garantiertes Erhöhungsrecht ohne Gesundheitsprüfung | Garantierter Prozentsatz für die gesamte Leistungsdauer |
| Ende | Mit Eintritt der Berufsunfähigkeit | Mit Ende der Leistungsdauer |
Die Beitragsdynamik passt Ihren Schutz also an steigende Einkommen und Preise an, solange Sie gesund sind. Mit dem Leistungsfall endet sie, weil Sie dann vom Beitrag befreit sind. Ab diesem Moment schützt nur noch die garantierte Rentensteigerung vor dem Kaufkraftverlust.
Dynamik aus Überschüssen: wertvoll, aber ohne Garantie
Neben der garantierten Leistungsdynamik gibt es eine zweite Form der Rentensteigerung im Leistungsfall: die Dynamik aus Überschüssen. Lebensversicherer sind verpflichtet, ihre Kunden an den erwirtschafteten Überschüssen zu beteiligen (§ 153 VVG). Bei vielen BU-Tarifen werden diese Überschüsse in der Leistungsphase dafür verwendet, die laufende BU-Rente jährlich zu erhöhen. Die Höhe legt der Versicherer jedes Jahr neu fest (Überschussdeklaration).
Das ist grundsätzlich ein guter Baustein: Er kostet keinen gesonderten Mehrbeitrag, weil er aus der Kalkulation des Tarifs finanziert wird, und er kann zusätzlich zur garantierten Leistungsdynamik laufen. Bei einem Versicherer mit solider Ertragslage kann so eine spürbare Steigerung der Rente zustande kommen.
Der Unterschied liegt in der Verbindlichkeit:
| Merkmal | Garantierte Leistungsdynamik | Dynamik aus Überschüssen |
|---|---|---|
| Rechtsgrundlage | Vertraglich vereinbarter Prozentsatz | Jährliche Überschussdeklaration des Versicherers |
| Höhe | Fest, zum Beispiel 1, 2 oder 3 % | Variabel, kann steigen, sinken oder entfallen |
| Kosten | Mehrbeitrag | Kein gesonderter Mehrbeitrag |
| Planbarkeit | Für die gesamte Leistungsdauer sicher | Nur für das jeweils deklarierte Jahr |
| Kombination | Mit Überschussdynamik kombinierbar | Läuft zusätzlich zur garantierten Dynamik |
Achten Sie in Angeboten auf die Darstellung: Hochrechnungen mit Überschüssen beruhen auf den heutigen Überschusssätzen und unterstellen, dass diese über Jahrzehnte unverändert bleiben. Das ist eine Annahme, keine Zusage. In den vergangenen Jahrzehnten haben viele Versicherer ihre Überschussbeteiligung mehrfach angepasst, auch nach unten.
Unsere Empfehlung: Nehmen Sie die Überschussdynamik gern als Bonus mit, aber planen Sie Ihren Inflationsschutz auf Basis der garantierten Leistungsdynamik. Wer einen Tarif mit hoher Überschussdynamik wählt, sollte zusätzlich die Finanzstärke und die bisherige Überschusspolitik des Versicherers betrachten.
Kapitel 05
Warum Inflation Ihre BU-Rente entwertet
Wie stark Preise steigen können, haben die vergangenen Jahre gezeigt. Laut Statistischem Bundesamt lag die Inflationsrate in Deutschland 2022 bei 6,9 % und 2023 bei 5,9 %. In den Jahren 2024 und 2025 hat sie sich bei jeweils 2,2 % im Jahresdurchschnitt eingependelt. Selbst dieses moderate Niveau hat über lange Zeiträume eine erhebliche Wirkung.
Rechenbeispiel: Sie werden mit 37 Jahren berufsunfähig und erhalten bis zum Endalter 67 eine BU-Rente von 2.000 € pro Monat. Bei angenommenen 2 % Inflation pro Jahr entspricht die konstante Rente im 30. Leistungsjahr nur noch einer Kaufkraft von rund 1.126 € in heutigem Geld. Bei 3 % Inflation wären es rund 850 €. Mit einer garantierten Steigerung von 2 % bliebe die Kaufkraft im Beispiel dagegen stabil, weil die Rente im gleichen Tempo wächst wie die Preise.
Hinzu kommt: Ihre persönlichen Kosten folgen nicht dem Durchschnitt. Mieten, Versicherungsbeiträge und Gesundheitsleistungen sind in den vergangenen Jahren teils deutlich stärker gestiegen als der Verbraucherpreisindex. Wer berufsunfähig ist, hat zudem oft höhere Ausgaben für Therapien, Hilfsmittel oder auch für die Fortführung einer privaten Krankenversicherung.
Vergleich mit der gesetzlichen Erwerbsminderungsrente
Ein Blick auf die gesetzliche Rentenversicherung zeigt, warum die Frage so relevant ist. Eine Erwerbsminderungsrente wird wie jede gesetzliche Rente regelmäßig zum 1. Juli angepasst (§ 65 SGB VI). Die Anpassung folgt grob der Lohnentwicklung und ist politisch gesteuert, aber sie findet statt. Eine private BU-Rente ohne vereinbarte Steigerung bleibt dagegen nominal eingefroren. Ausgerechnet der Baustein, der im Ernstfall Ihren Lebensstandard sichern soll, hätte dann keinen eingebauten Inflationsausgleich.
Hinzu kommt, dass die gesetzliche Erwerbsminderungsrente für die meisten Erwerbstätigen nur einen Bruchteil des letzten Einkommens ersetzt und an strenge Voraussetzungen geknüpft ist. Die private BU-Rente ist deshalb in der Regel die tragende Säule. Umso wichtiger ist, dass sie über die gesamte Leistungsdauer trägt.
Kapitel 06
Was kostet die Leistungsdynamik?
Eine pauschale Zahl gibt es nicht. Der Mehrbeitrag hängt vor allem von diesen Faktoren ab:
- Eintrittsalter
- Endalter: Ein Endalter von 67 statt 60 verlängert die mögliche Leistungsdauer.
- Prozentsatz: 3 % kosten spürbar mehr als 1 %.
- Berufsgruppe und Versicherer: Die Kalkulation unterscheidet sich je nach Anbieter.
Als grobe Orientierung nennt ein Fachkommentar im Versicherungsboten einen Mehrbeitrag von etwa fünf bis sechs Prozent pro Prozentpunkt Dynamik, bei sehr jungen Versicherten auch rund acht Prozent. Unserer Erfahrung nach kostet ein Prozent Leistungsdynamik häufig 10% Mehrbeitrag im Monat. DVerlassen Sie sich deshalb nicht auf Faustregeln, sondern lassen Sie sich Angebote immer mit und ohne Leistungsdynamik rechnen.
Dynamik oder höhere Grundrente?
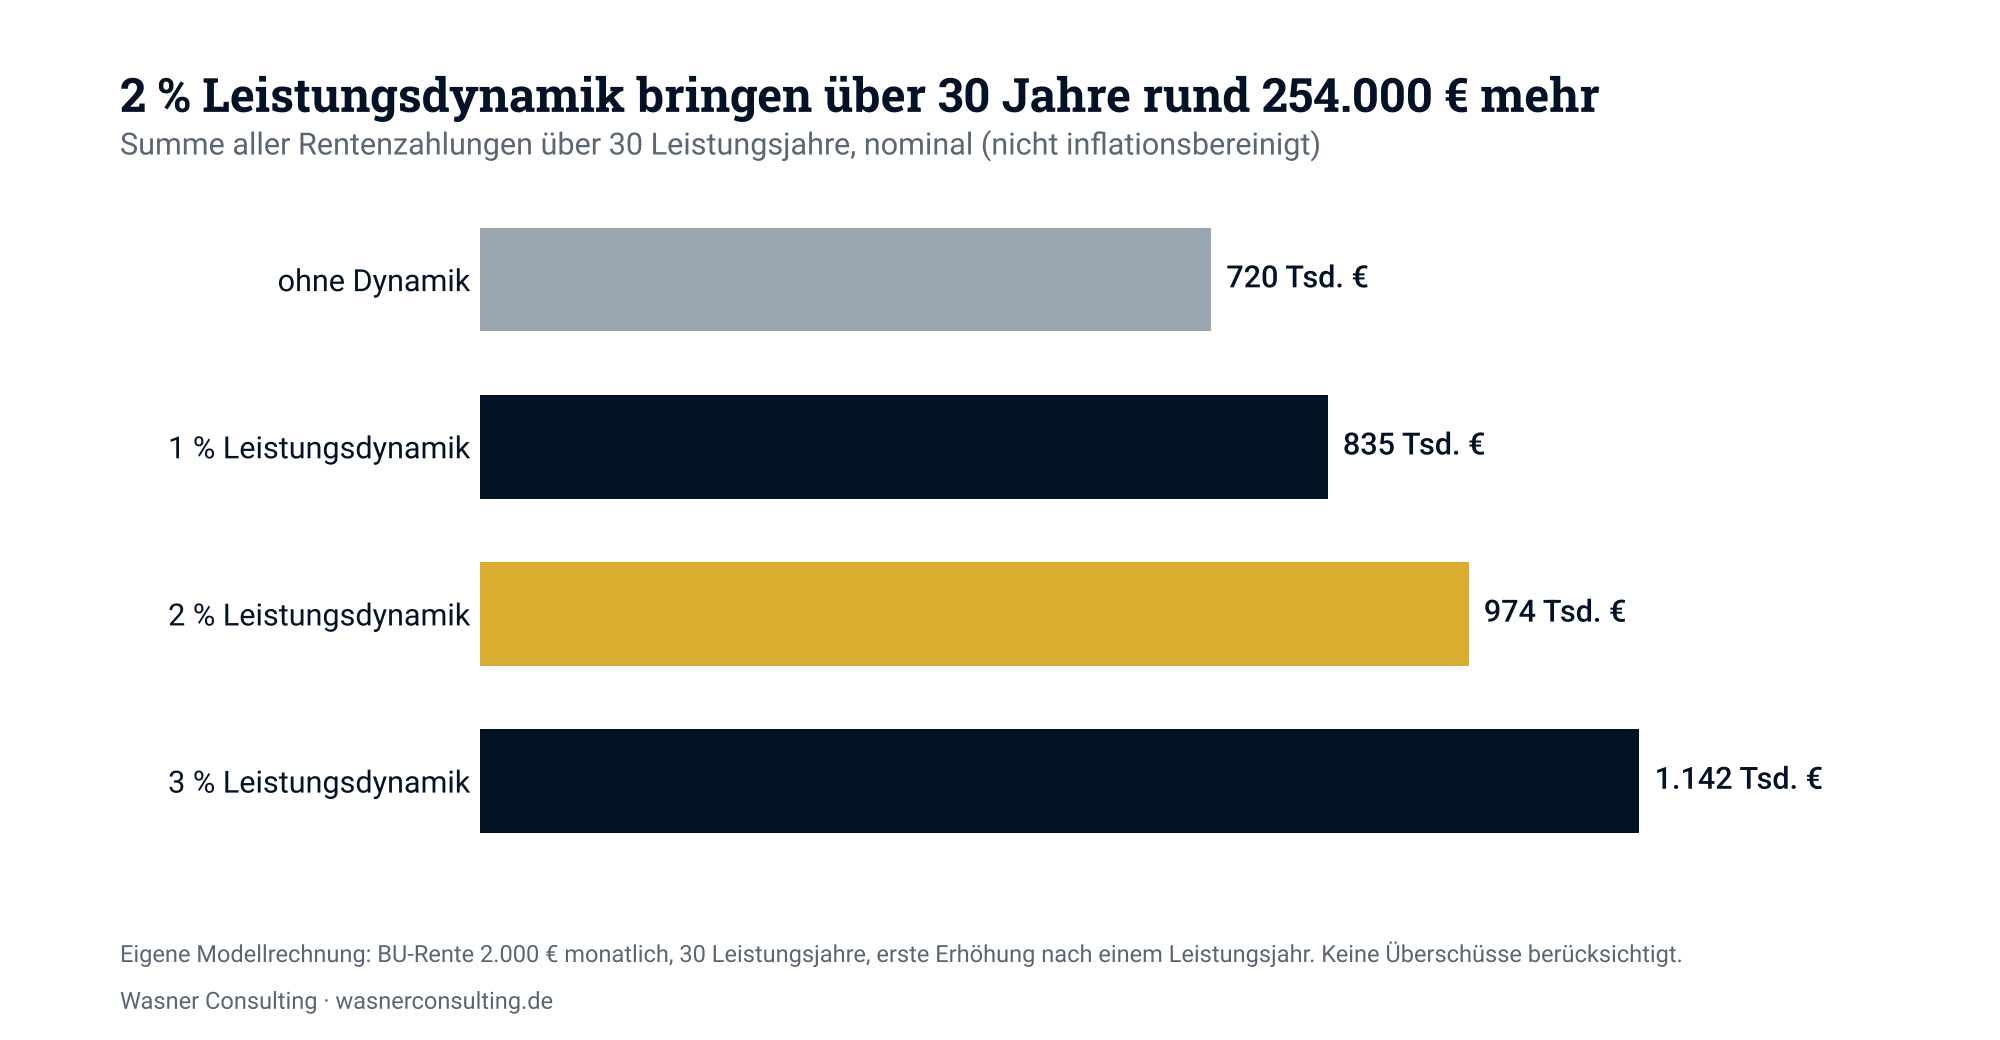
Bei begrenztem Budget stellt sich eine ehrliche Frage: Ist das Geld in einer höheren Grundrente besser angelegt? Ein vereinfachtes Beispiel: Angenommen, 2 % Leistungsdynamik kosten 11 % Mehrbeitrag. Mit demselben Geld könnten Sie stattdessen eine um etwa 11 % höhere Festrente versichern, also 2.220 € statt 2.000 €.
- Die dynamische Rente überholt die höhere Festrente im 7. Leistungsjahr.
- In der Summe aller Zahlungen holt sie den Rückstand nach etwa 12 Leistungsjahren auf.
- Bei kurzer Berufsunfähigkeit ist die höhere Festrente die bessere Wahl, bei langer die Dynamik.
Kapitel 07
Für wen lohnt sich eine Leistungsdynamik?
Besonders sinnvoll
- Junge Versicherte, etwa Berufseinsteiger, Studierende oder Auszubildende, bei denen ein Leistungsfall Jahrzehnte dauern kann.
- Verträge mit Endalter 65 oder 67, weil die mögliche Leistungsdauer entsprechend lang sein kann, sofern der Vertrag früh abgeschlossen wurde
Hinzu kommt der Blick auf die Ursachen: Psychische Erkrankungen gelten als häufigster Grund für Berufsunfähigkeit. Gerade sie führen nicht selten zu langen Leistungsdauern, in denen sich die Dynamik besonders auszahlt.
Weniger wichtig
- Kurze Restlaufzeit, etwa bei Abschluss mit Anfang 50 und Endalter 60 oder 63.
- BU-Rente mit deutlichem Puffer über dem heutigen Bedarf.
- Begrenztes Budget, bei dem sonst die Grundrente zu niedrig ausfallen würde. Hier gilt: erst ausreichende Rentenhöhe und gute Bedingungen, dann Dynamik.
Kapitel 08
Drei typische Denkfehler
- „Ich habe doch eine Dynamik im Vertrag.“ Gemeint ist fast immer die Beitragsdynamik. Sie erhöht den Schutz nur bis zum Leistungsfall. Schauen Sie im Versicherungsschein nach, ob eine garantierte Rentensteigerung im Leistungsfall ausdrücklich ausgewiesen ist.
- „Die Überschüsse werden das schon ausgleichen.“ Die Dynamik aus Überschüssen ist ein sinnvoller Zusatz, hängt aber von der Ertragslage des Versicherers ab und kann für die Zukunft gesenkt werden. Eine Hochrechnung im Angebot ist keine Zusage.
- „Das kann ich später immer noch ergänzen.“ Wer erst Jahre später an den Inflationsschutz denkt, hat oft Vorerkrankungen, die eine erneute Gesundheitsprüfung erschweren. Bei einem neuen Vertrag ist zudem das höhere Eintrittsalter eingepreist.
Kapitel 09
Steuerliche Einordnung
Eine Rente aus einer privaten, selbstständigen Berufsunfähigkeitsversicherung ist steuerlich eine abgekürzte Leibrente. Steuerpflichtig ist nur der Ertragsanteil nach § 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. bb EStG in Verbindung mit § 55 Abs. 2 EStDV. Er richtet sich nach der voraussichtlichen Laufzeit der Rente: Bei 10 Jahren beträgt er 12 %, bei 20 Jahren 21 %.
Durch die jährliche Steigerung wächst die Rente und damit auch der Betrag, auf den der Ertragsanteil angewendet wird. Für eine BU als Zusatzbaustein in einer Basisrente oder in der betrieblichen Altersversorgung gelten abweichende Regeln. Klären Sie die konkrete Besteuerung im Leistungsfall mit Ihrem Steuerberater.
Kapitel 10
Unsere Einschätzung zur Leistungsdynamik
Die Leistungsdynamik ist kein Pflichtbaustein, aber für die meisten jüngeren Versicherten mit langer Vertragslaufzeit ein sinnvoller. Sie schließt die Lücke, die nach dem Ende der Beitragsdynamik entsteht, und schützt Sie dort, wo es am meisten zählt: bei einer Berufsunfähigkeit, die Jahrzehnte dauert.
Eine Dynamik von 1 oder 2 % gleicht hohe Inflationsphasen wie 2022 und 2023 nicht vollständig aus. Sie stabilisiert die Kaufkraft bei moderater Teuerung. Eine Dynamik aus Überschüssen kann zusätzlich helfen, ist aber eben nicht garantiert. Und sie ist nur so gut wie der Vertrag, an dem sie hängt. Unsere Reihenfolge bei der Beratung lautet deshalb:
- Bedingungsqualität (Verzicht auf abstrakte Verweisung, klare Leistungsregeln)
- Ausreichende Rentenhöhe und passendes Endalter
- Flexible Nachversicherungsgarantie und eine hinreichende Beitragsdynamik
- Garantierte Rentensteigerung in einer Höhe, die zum Budget passt
Dieser Beitrag ersetzt keine individuelle Beratung. Ob und in welcher Höhe eine Leistungsdynamik zu Ihnen passt, hängt von Alter, Einkommen, Beruf und Ihrer gesamten Absicherung ab.
Kapitel 11
FAQ zur Leistungsdynamik in der BU
Was bedeutet Leistungsdynamik in der Berufsunfähigkeitsversicherung?
Die Leistungsdynamik ist eine garantierte jährliche Erhöhung der BU-Rente während der Leistungsphase, also nach Anerkennung der Berufsunfähigkeit.
Ist Leistungsdynamik dasselbe wie garantierte Rentensteigerung?
Ja. Beide Begriffe und ebenso die Bezeichnung Leistungsfalldynamik meinen denselben Baustein.
Wie hoch kann die garantierte Steigerung sein?
Marktüblich sind 1 bis 3 % pro Jahr. Welche Sätze wählbar sind, legt der jeweilige Tarif fest.
Was ist der Unterschied zur Beitragsdynamik?
Die Beitragsdynamik erhöht Beitrag und versicherte Rente vor dem Leistungsfall. Die Dynamik im Leistungsfall erhöht die laufende Rente nach dem Leistungsfall.
Endet die Beitragsdynamik bei Berufsunfähigkeit?
Ja. Mit Eintritt der Berufsunfähigkeit sind Sie vom Beitrag befreit, die Beitragsdynamik endet. Ohne garantierte Steigerung bleibt die Rente danach konstant.
Kostet die Leistungsdynamik extra?
Ja. Sie wird mit einem Mehrbeitrag kalkuliert, der ab Vertragsbeginn gezahlt wird.
Wie viel teurer wird meine BU durch den Baustein?
Das hängt von Alter, Endalter, Prozentsatz und Versicherer ab. Realistisch sind fünf bis zehn Prozent Mehrbeitrag je Prozentpunkt Leistungsdynamik. Verbindlich ist nur Ihr individuelles Angebot.
Gibt es auch eine Dynamik aus Überschüssen?
Ja. Viele Tarife verwenden Überschüsse in der Leistungsphase, um die BU-Rente jährlich zu erhöhen. Das ist ein guter Zusatz ohne gesonderten Mehrbeitrag, aber nicht garantiert.
Ersetzt die Überschussdynamik die garantierte Leistungsdynamik?
Nein. Die Höhe wird jedes Jahr neu deklariert und kann sinken oder entfallen. Planbar ist nur die vertraglich garantierte Steigerung. Beide Formen lassen sich aber kombinieren.
Können Erhöhungen aus Überschüssen wieder gestrichen werden?
Bereits zugeteilte Erhöhungen bleiben in vielen Tarifen erhalten. Unsicher ist die künftige Steigerung. Die Details regeln die Bedingungen zur Überschussbeteiligung.
Kann ich die Leistungsdynamik später noch einschließen?
In der Regel nicht oder nur mit erneuter Gesundheitsprüfung. Die Entscheidung fällt daher praktisch bei Vertragsschluss.
Kann ich den Baustein später wieder ausschließen?
Das regelt jeder Tarif selbst. Fragen Sie vor Abschluss nach, ob und wie eine Reduzierung möglich ist.
Ab wann steigt die Rente im Leistungsfall?
Meist erstmals ein Jahr nach Leistungsbeginn. Der genaue Zeitpunkt steht in den Bedingungen.
Wird die Rente linear oder mit Zinseszins erhöht?
Üblich ist die Erhöhung bezogen auf die Vorjahresrente, also mit Zinseszinseffekt. Prüfen Sie die Formulierung im Bedingungswerk.
Für wen lohnt sich der Baustein am meisten?
Für junge Versicherte mit langem Endalter, knapp kalkulierter Rente und ohne weitere Absicherung, etwa Selbstständige.
Wann kann ich auf die Dynamik verzichten?
Bei kurzer Restlaufzeit, bei einer BU-Rente mit deutlichem Puffer oder wenn das Budget sonst die Grundrente zu niedrig werden ließe.
Was ist wichtiger: höhere BU-Rente oder Leistungsdynamik?
Zuerst muss die Grundrente Ihren Bedarf decken. Erst danach lohnt sich der Blick auf die Dynamik.
Was passiert mit der Dynamik, wenn ich wieder gesund werde?
Die Rentenzahlung endet, die Beitragspflicht lebt wieder auf. Wie die Dynamik bei einem erneuten Leistungsfall weiterläuft, regeln die Bedingungen.
Wird die dynamisierte BU-Rente versteuert?
Ja, mit dem Ertragsanteil nach § 55 Abs. 2 EStDV, abhängig von der voraussichtlichen Laufzeit. Durch die Dynamik steigt der zu versteuernde Betrag mit.
Gibt es die Leistungsdynamik auch in der Dienstunfähigkeitsversicherung?
Viele Tarife für Beamte bieten die garantierte Rentensteigerung ebenfalls an. Prüfen Sie dies im konkreten Angebot.
Wirkt die Dynamik auch auf Erhöhungen aus der Nachversicherung?
Häufig ja, aber nicht bei jedem Versicherer automatisch. Das sollte vor Abschluss geklärt werden.
Welcher Prozentsatz ist sinnvoll?
Für viele ist 1 bis 2 % ein guter Kompromiss aus Kosten und Kaufkraftschutz. 3 % sind bei sehr jungen Versicherten mit Endalter 67 eine Überlegung wert.
Kapitel 12
Quellen
- Statistisches Bundesamt, Pressemitteilung Nr. 019 vom 16. Januar 2026
- IHK Hannover: Inflationsrate 2025 stabil bei 2,2 Prozent (Jahreswerte 2021 bis 2025)
- § 153 VVG, gesetze-im-internet.de
- § 55 EStDV, gesetze-im-internet.de
- Eigene Modellrechnungen Wasner Consulting (Schaubilder 1 bis 3)
Weiterlesen in Berufsunfähigkeitsversicherung
- Leitfaden BerufsunfähigkeitsversicherungDer umfassende Wegweiser durch die wichtigste Einkommensschutz-Versicherung — Bausteine, Tarife, Klauseln, Praxis.Lesen
- Ablauf der BU-BeratungWie die Beratung zur Berufsunfähigkeitsversicherung bei mir konkret abläuft — von Erstgespräch bis Antrag.Lesen
- Patientenquittung beantragen — BUWelche Gesundheitsunterlagen für den BU-Antrag wichtig sind und wie man sie sauber beschafft.Lesen